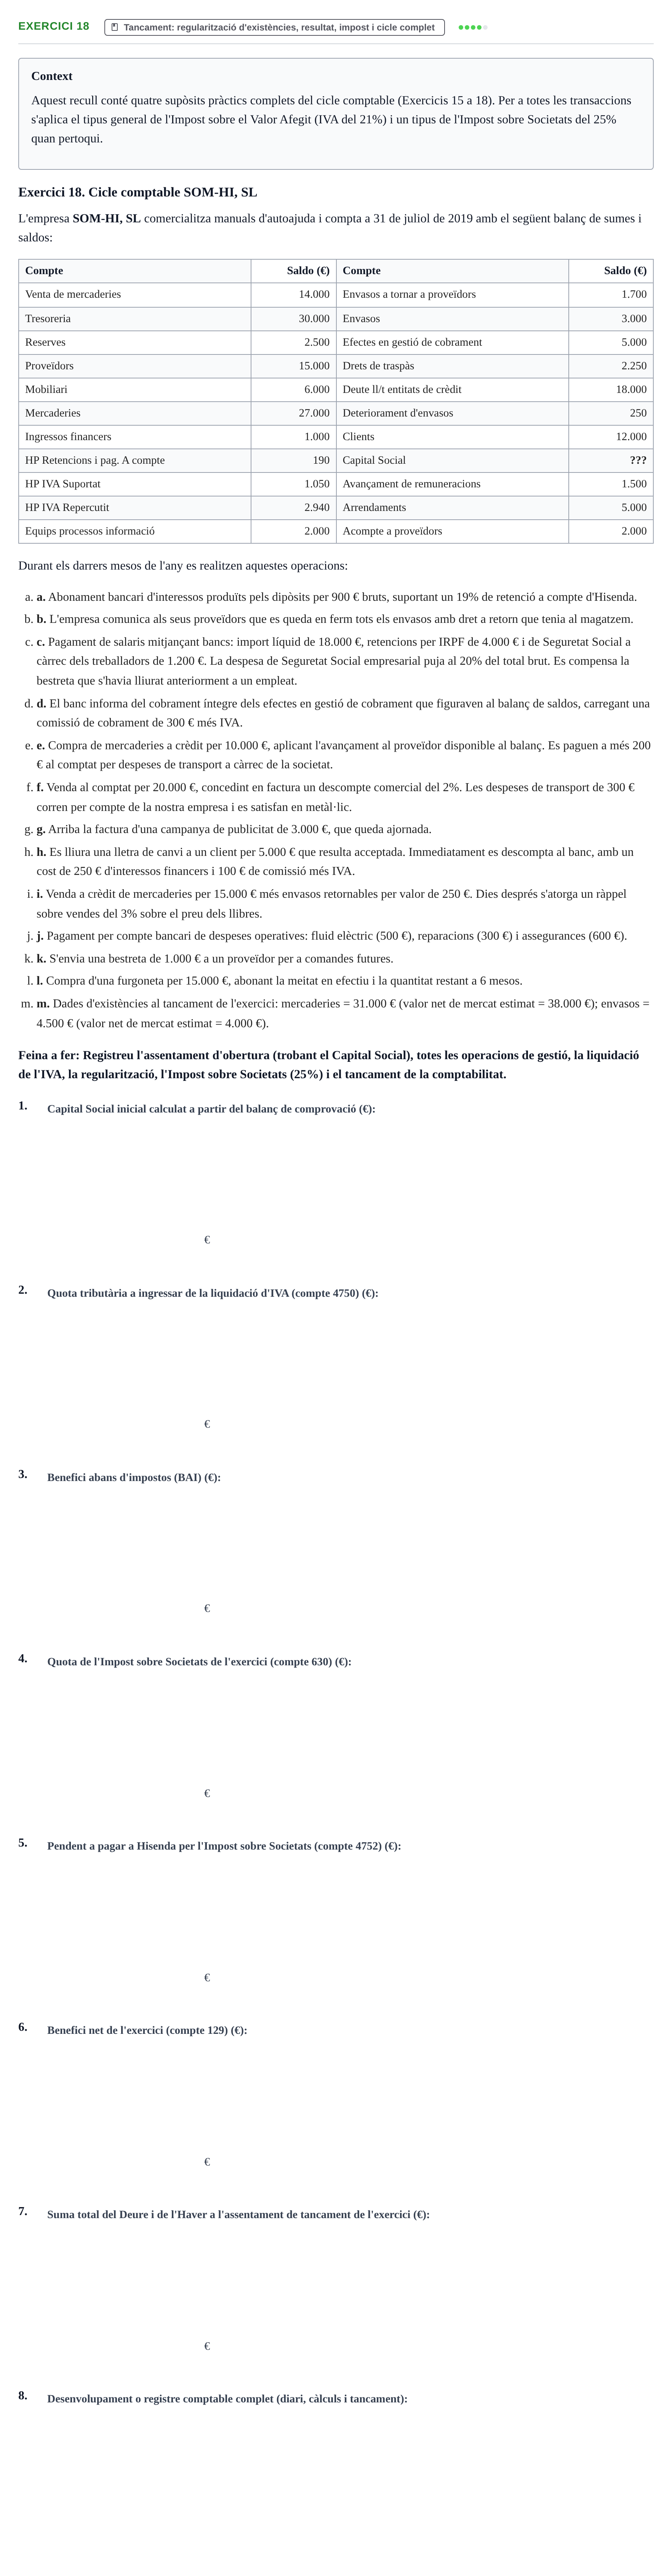
Exercici 15. Registre del cicle comptable complet de l'empresa BONTUF S.L. des de la seva constitució fins al tancament.
Tancament: regularització d'existències, resultat, impost i cicle complet
Context
Aquest recull conté quatre supòsits pràctics complets del cicle comptable (Exercicis 15 a 18). Per a totes les transaccions s'aplica el tipus general de l'Impost sobre el Valor Afegit (IVA del 21%) i un tipus de l'Impost sobre Societats del 25% quan pertoqui.
Exercici 15. Cicle comptable BONTUF S.L.
L'empresa comercial BONTUF S.L. es dedica a la fabricació i comercialització de perfumeria i cosmètica. Realitza durant l'exercici les següents operacions:
a. El 31 de maig de 2009 es funda la societat per part de tres socis, aportant una nau/local valorat en 130.000 € (dels quals el terreny suposa el 12%) i diners en efectiu per 20.000 € que s'ingressen al compte corrent bancari.
b. Compra de mobiliari per 8.500 €. S'abona el 20% al comptat mitjançant tresoreria i la quantitat restant es divideix en dos terminis a 3 i 6 mesos.
c. S'adquireixen equips informàtics per un import de 2.800 € i aplicacions informàtiques de comptabilitat per 1.200 €. Es satisfà el 30% en efectiu/bancs i el 70% restant a 90 dies.
d. Es lliura una bestreta a un proveïdor per 2.000 € a compte d'una compra futura.
e. Es compren a crèdit al proveïdor anterior productes cosmètics per 4.000 €, perfums a granel per 6.700 € i envasos per 3.500 €, aplicant la bestreta prèvia.
f. Es paguen tributs locals (taxes municipals i IAE) per 960 €. Així mateix, s'abona el primer pagament ajornat del mobiliari i la totalitat del deute amb el subministrador informàtic.
g. Venda de cosmètics i perfums envasats per 3.600 €, cobrant el 75% al comptat i el 25% pendent a crèdit.
h. Venda de mercaderies per 4.800 €, concedint en factura un descompte comercial per volum (ràppel) del 2%. Es cobra per caixa/bancs.
i. Liquidació i pagament de sous i salaris: l'import líquid transferit al treballador és de 1.300 €. Retenció practicada de Seguretat Social de 65 € i de 125 € d'IRPF. La quota patronal de la Seguretat Social a càrrec de l'empresa puja a 300 €.
j. S'abona una campanya publicitària en premsa per 690 €.
k. Recepció de la minuta de l'assessor per 320 € més IVA, amb retenció d'IRPF del 19%, que queda pendent de liquidar.
l. Liquidació de l'IVA corresponent al període.
m. A final d'exercici, el recompte físic al magatzem indica unes existències finals de cosmètics de 2.000 €, perfums de 5.200 € i envasos de 2.900 € (existències inicials de 0 €).
n. S'estima que el valor net realitzable dels perfums a granel és de 5.000 €.
Feina a fer: Registreu en el Llibre Diari totes les operacions de gestió, l'ajust d'existències i deterioraments, la liquidació de l'IVA, la regularització de despeses i ingressos, la liquidació de l'Impost sobre Societats (25%) i l'assentament de tancament comptable.
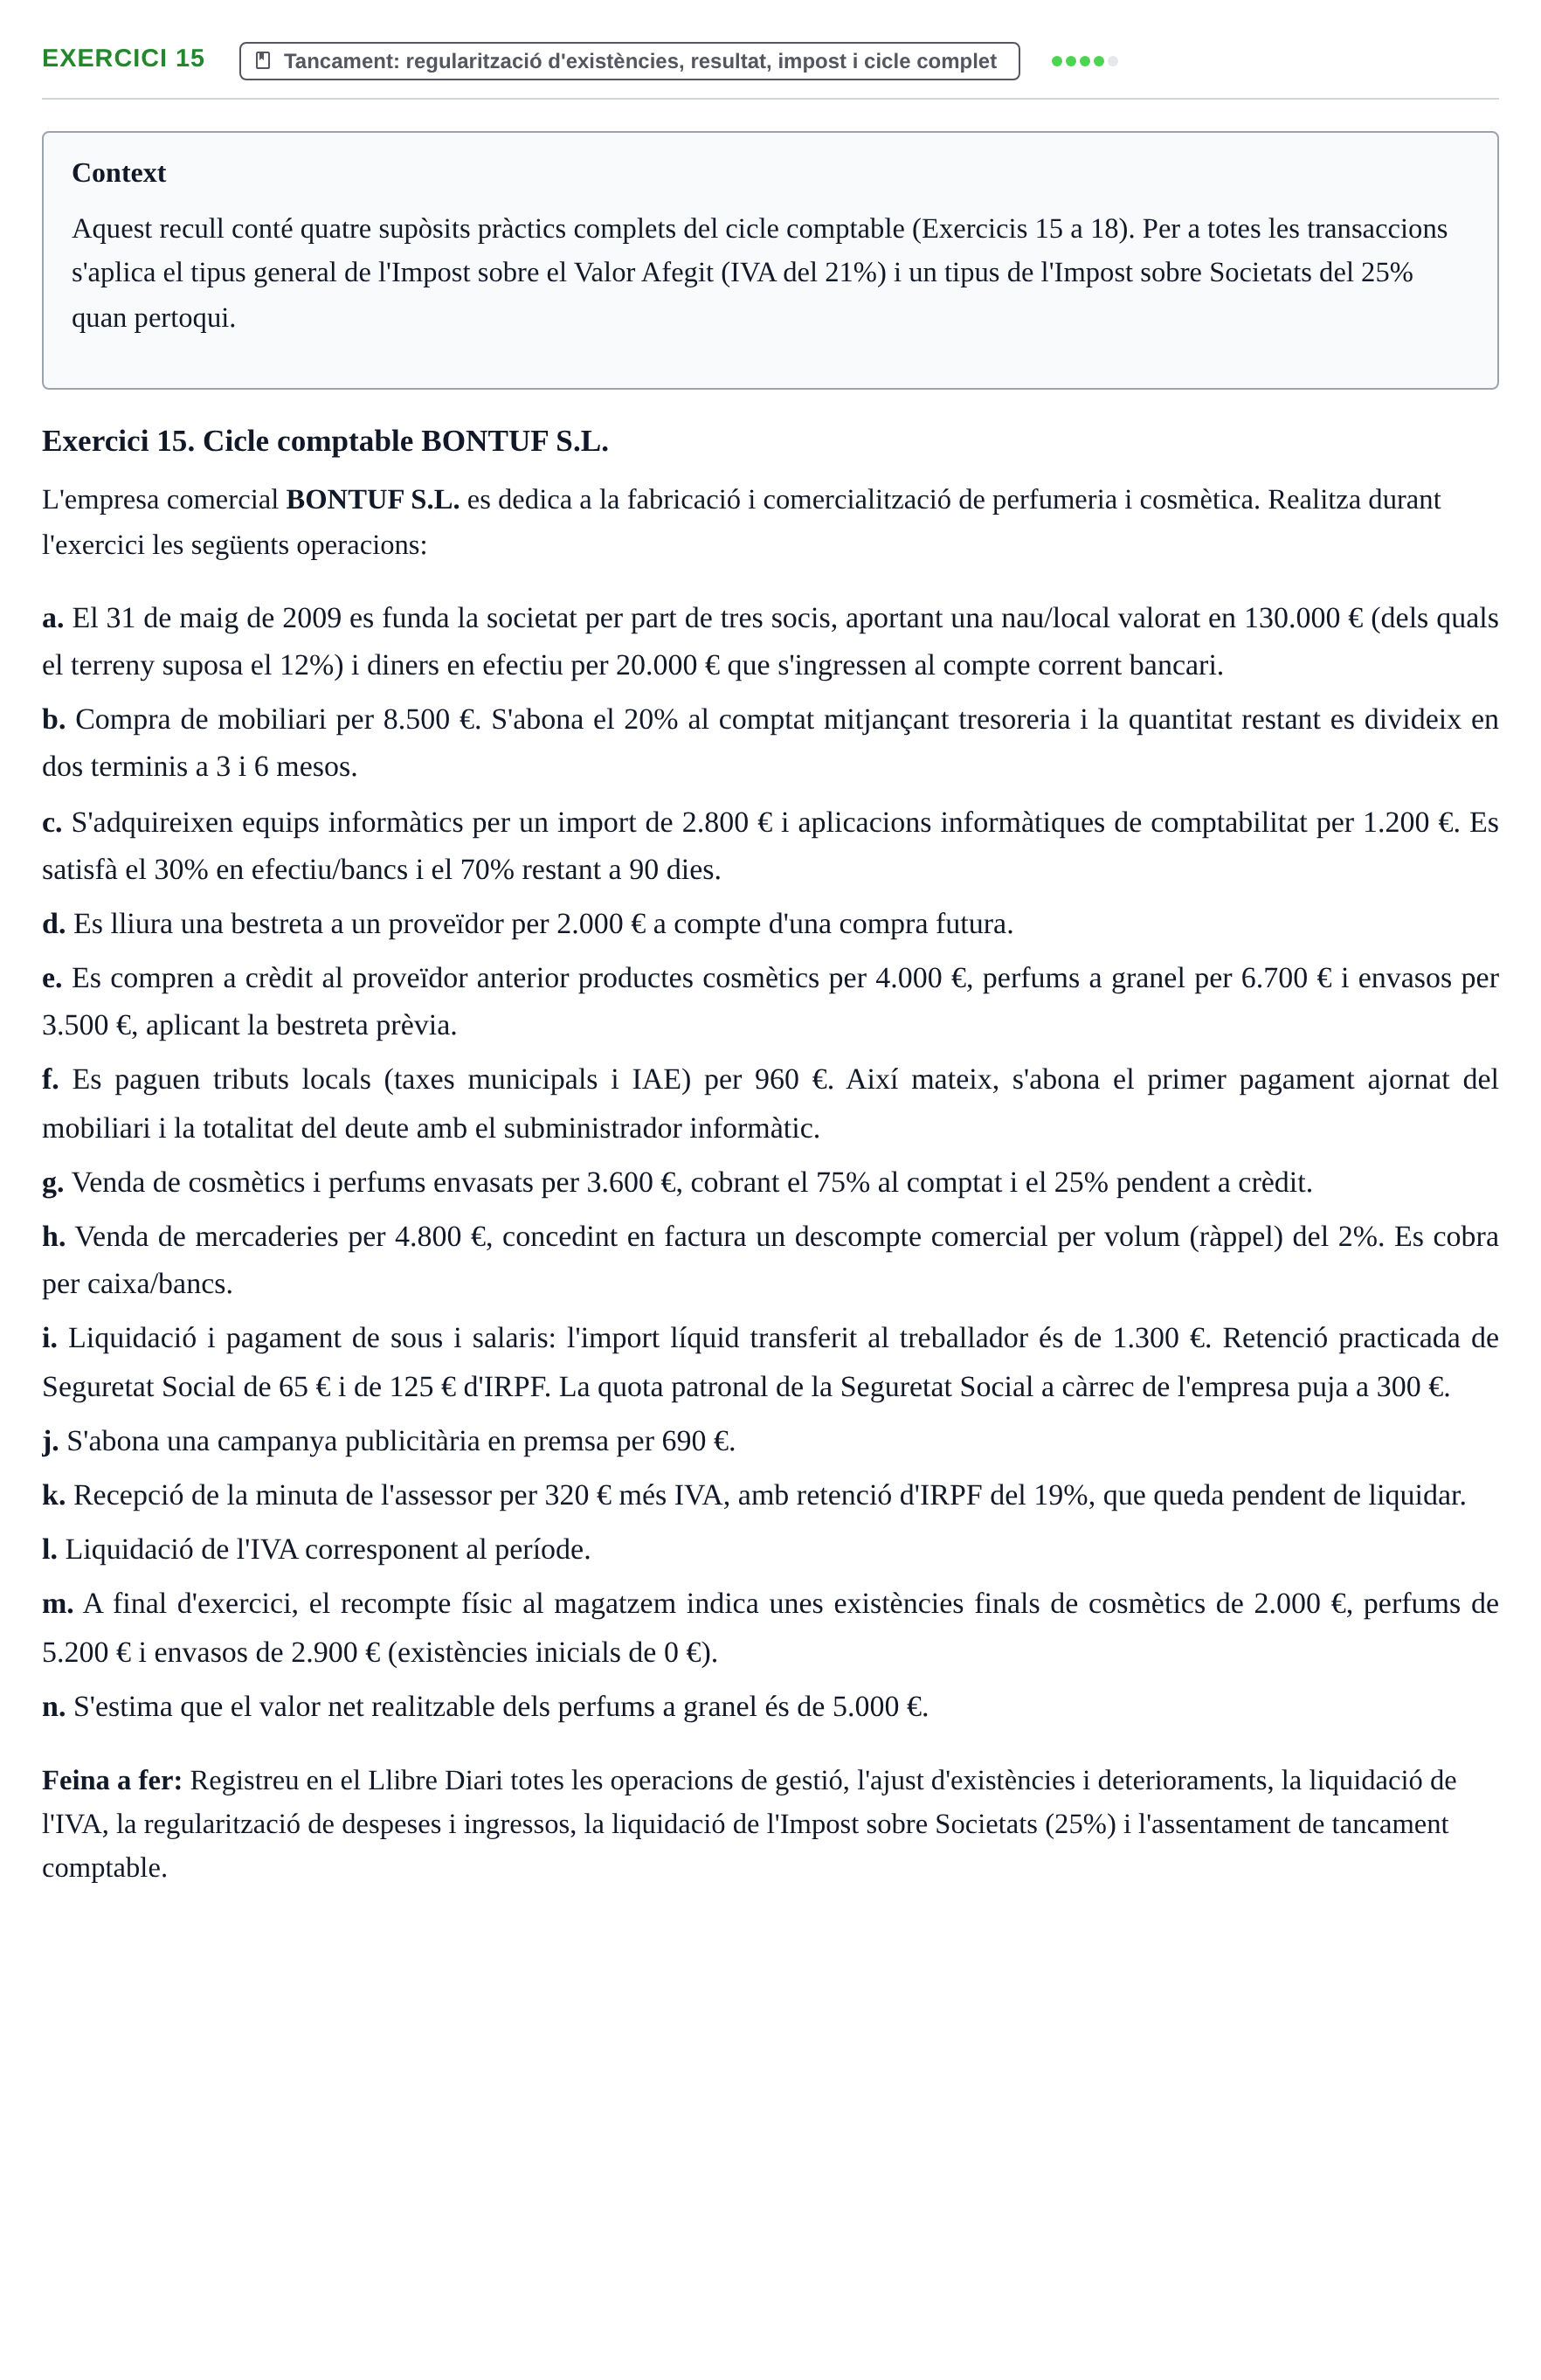
Exercici 16. Exercici 16: Registre complet del cicle comptable de l'empresa FULL, S.A. a partir d'un balanç de sumes i…
Tancament: regularització d'existències, resultat, impost i cicle complet
Context
Aquest recull conté quatre supòsits pràctics complets del cicle comptable (Exercicis 15 a 18). Per a totes les transaccions s'aplica el tipus general de l'Impost sobre el Valor Afegit (IVA del 21%) i un tipus de l'Impost sobre Societats del 25% quan pertoqui.
Exercici 16. Cicle comptable FULL, S.A.
L'empresa FULL, S.A., dedicada a la producció i comercialització de paper, presenta el balanç de sumes i saldos a finals d'agost de 2012 següent:
Capital
70.000
Envasos a tornar per clients
6.200
Vendes envasos
12.600
Sous i Salaris
18.000
Inversions financeres
16.200
Compres primeres matèries
28.800
Devolucions compres
5.200
Deteriorament prod. acabats
1.460
Transports
3.220
Envasos tornar proveïdors
5.300
IVA repercutit
2.390
Caixa i Bancs
37.960
Deute ll/t
30.000
Primeres matèries
18.000
Productes Acabats
12.700
Clients
27.300
Reparacions
1.300
Seg. Social empresa
4.100
Envasos
7.500
Arrendaments
3.700
Acomptes de clients
12.400
Vendes productes acabats
76.600
Mobiliari
17.100
IVA suportat
1.690
Acomptes a proveïdors
3.800
Descompte pagament immediat compres
2.820
Elements de Transport
33.000
Reserva Voluntària
?????
Durant el període restant de l'any 2012 es produeixen les següents transaccions:
Es torna un 30% del deute a llarg termini mitjançant bancs, afegint 1.330 € per interessos meritats.
Recepció de factura de publicitat de 2.400 €.
Abonament de la nòmina dels empleats: xec líquid de 3.800 €. Retencions suportades pel personal de 480 € (S.S.) i 320 € (IRPF). La Seguretat Social patronal puja al 25% del sou brut.
Càrrecs bancaris corresponents a subministraments (aigua i electricitat) per 1.534 € (IVA inclòs) i assegurança multirisc per 1.250 €.
Compra de matèries primeres a crèdit per 11.500 € i envasos amb dret a devolució per 2.300 €, aplicant l'avançament existent al proveïdor. Es paguen a més 1.200 € al comptat en concepte de transport.
Factura rebuda de la signatura LS per un servei d'estudi mediambiental de 1.750 €.
Venda de productes acabats a crèdit per 32.700 € i envasos retornables per 3.400 €. S'aplica un descompte promocional en factura del 5% del producte i es descompta l'avançament del client.
Devolució per part del comprador de gèneres en mal estat per un import de 2.006 € (IVA inclòs).
Adquisició de maquinària per 19.000 €, satisfent un 40% al comptat i el saldo a 6 mesos.
Un proveïdor atorga a l'empresa un ràppel de 2.300 € pel volum assolit.
Interessos abonats pel banc a compte de les inversions financeres per 1.100 € bruts (retenció fiscal del 19%).
Els compradors tornen envasos per import de 4.500 € i remeten una nova bestreta de 2.200 €.
L'empresa comunica que es queda de manera definitiva tots els envasos pendents de tornar als proveïdors.
Dades d'inventari a 31 de desembre: primeres matèries = 15.500 €; productes acabats = 14.270 € (valor net realitzable estimat en 13.000 €); envasos = 4.700 €.
Feina a fer: Efectueu l'assentament inicial (determinant la reserva voluntària), els assentaments de gestió, la liquidació de l'IVA, la regularització, l'impost sobre societats (25%) i el tancament de l'exercici.
1.
2.
3.
4.
5.
6.
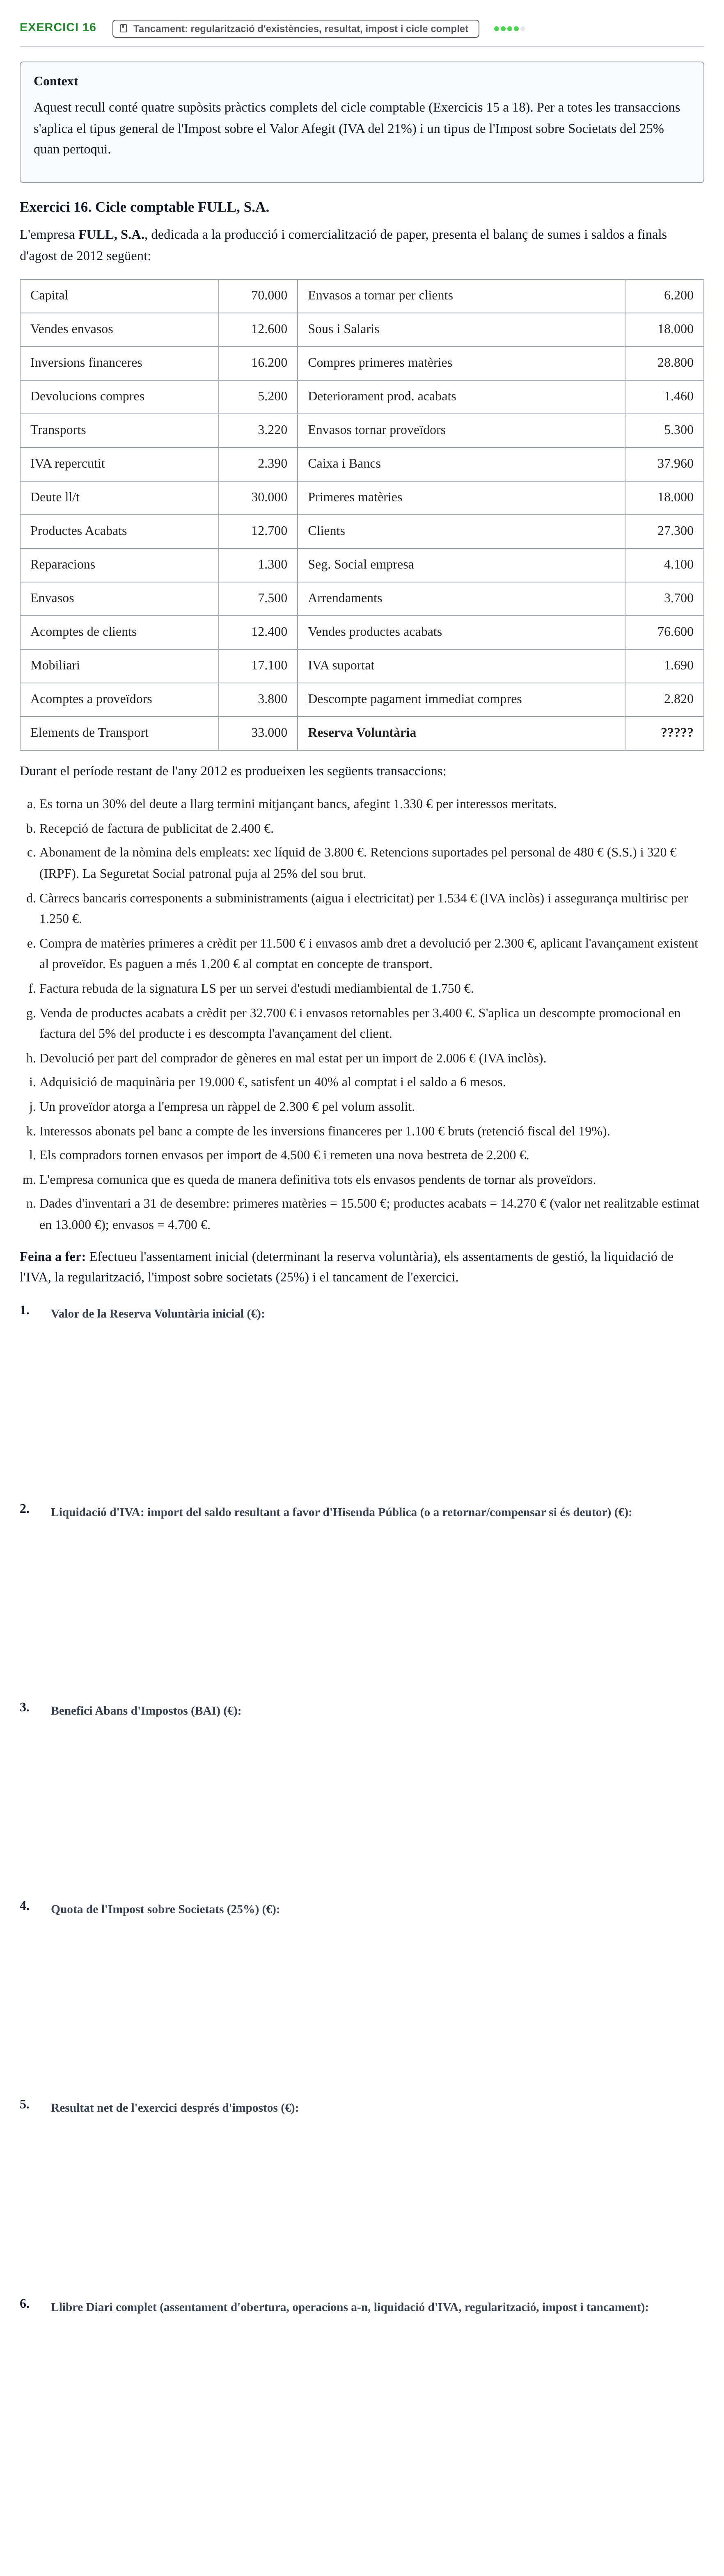
Exercici 17. Registre del cicle comptable complet d'AVI, SA: càlcul del Capital Social inicial, assentament d'obertura,…
Tancament: regularització d'existències, resultat, impost i cicle complet
Context
Aquest recull conté quatre supòsits pràctics complets del cicle comptable (Exercicis 15 a 18). Per a totes les transaccions s'aplica el tipus general de l'Impost sobre el Valor Afegit (IVA del 21%) i un tipus de l'Impost sobre Societats del 25% quan pertoqui.
Exercici 17. Cicle comptable AVI, SA
L'empresa AVI, SA comercialitza sistemes d'alarmes i seguretat. A finals de maig de 2016 compta amb el següent balanç de sumes i saldos:
Compte
Saldo (€)
Compte
Saldo (€)
Acompte clients
2.000
HP IVA Suportat
1.200
Capital Social
???
HP reten. i pagam. a compte
380
Compra mercaderies
10.000
Ingressos financers
2.000
Construccions
60.000
Mercaderies
15.000
Deteriorament mercaderies
500
Mobiliari
4.500
Deute ll/t entitats crèdit
30.000
Rappel s/compres
280
Drets de traspàs
800
Reserves
5.000
Efectes comercials a cobrar
5.000
Terrenys
6.000
Envasos
2.500
Tresoreria
38.000
HP IVA Repercutit
3.600
Venta mercaderies
40.000
Durant el període següent es realitzen les següents operacions:
Venda de mercaderies al comptat per 25.000 € juntament amb envasos en propietat (sense opció de retorn) per 1.500 €. S'aplica la bestreta prèvia del client. Es paguen 300 € en efectiu de ports de transport.
Pagament de salaris: import líquid al personal de 18.000 €, retenció IRPF de 2.500 € i quota obrera de Seguretat Social de 1.200 €. La quota empresarial a la S.S. ascendeix al 20%. Queden 2.000 € de la nòmina pendents de pagament als empleats.
Compra de mercaderies a crèdit per 15.000 € amb un descompte comercial inclòs en factura del 3%. Les despeses de transport (a càrrec nostre) de 200 € s'abonen en metàl·lic.
Amortització del 10% del préstec bancari i pagament del 3% d'interessos meritats sobre el deute total.
Compra d'una furgoneta per 12.000 €. Es transfereix un 20% en l'acte i la resta a 9 mesos.
Recepció de factures de despeses corrents: consum d'electricitat per 200 € i telefonia per 60 € (ambdues pendents de pagament). Es paga en efectiu la prima anual d'assegurança de l'establiment per 250 €.
Venda a crèdit per 18.000 € i envasos amb opció de devolució per 2.000 €. Posteriorment, es concedeix al client un ràppel sobre el volum facturat del 3% del valor de les mercaderies.
El client retorna gèneres amb defectes valorats en 1.200 €.
Giro d'efectes comercials per 5.000 € als clients, que els accepten. Posteriorment es porten a descompte al banc, que liquida 250 € d'interessos i 100 € de comissions financeres més IVA.
El titular de l'explotació retira 500 € del compte per a ús privat.
Els clients retornen dins del termini tots els envasos amb dret a retorn.
S'envia un avançament de 1.000 € a un proveïdor per a una compra futura.
Informació final d'existències: mercaderies finals = 12.000 € (preu de mercat estimat = 15.000 €); envasos finals = 2.700 € (valor net de mercat estimat = 2.300 €).
Feina a fer: Efectueu l'assentament d'obertura (trobant el Capital Social), el registre de la gestió, la liquidació de l'IVA, la regularització, l'Impost sobre Societats (25%) i l'assentament de tancament.
1.
€
2.
€
3.
€
4.
€
5.
€
6.
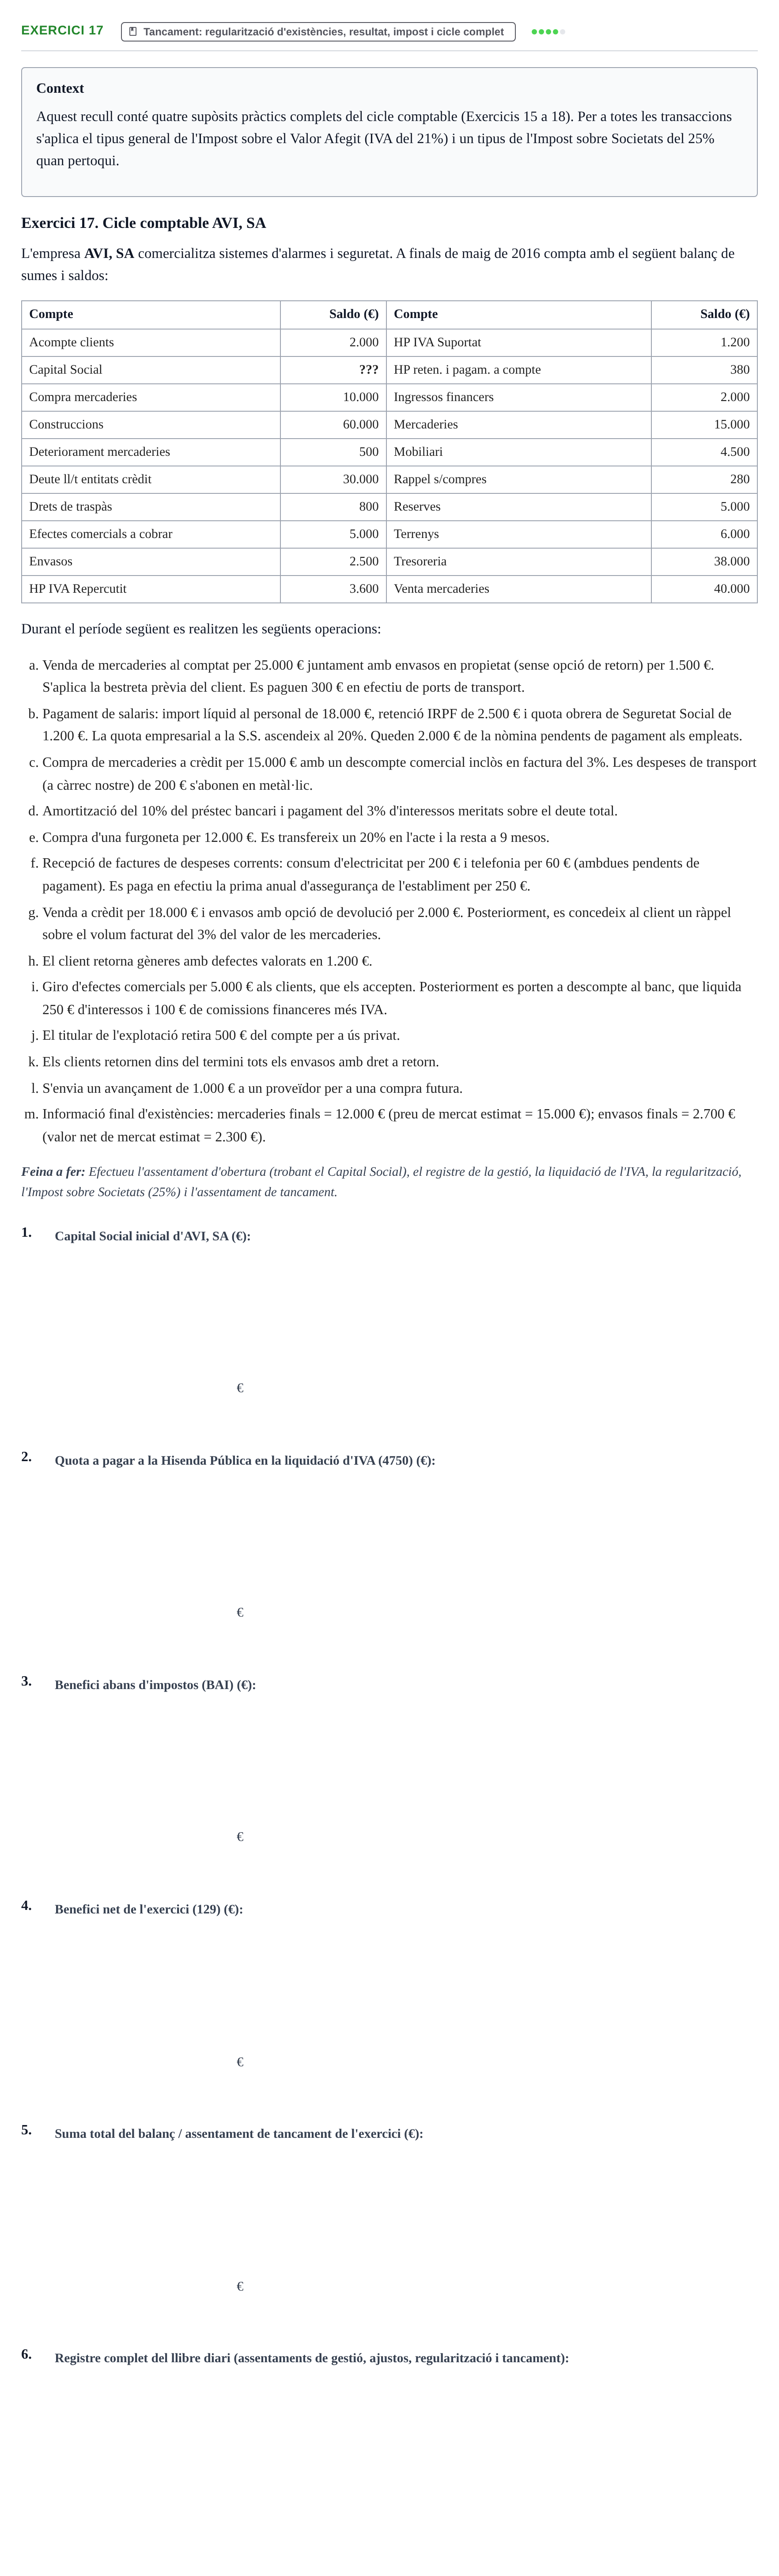
Exercici 18. Exercici 18: Cicle comptable SOM-HI, SL. Determinació del Capital Social inicial a partir del balanç de sumes…
Tancament: regularització d'existències, resultat, impost i cicle complet
Context
Aquest recull conté quatre supòsits pràctics complets del cicle comptable (Exercicis 15 a 18). Per a totes les transaccions s'aplica el tipus general de l'Impost sobre el Valor Afegit (IVA del 21%) i un tipus de l'Impost sobre Societats del 25% quan pertoqui.
Exercici 18. Cicle comptable SOM-HI, SL
L'empresa SOM-HI, SL comercialitza manuals d'autoajuda i compta a 31 de juliol de 2019 amb el següent balanç de sumes i saldos:
Compte · Saldo (€) · Compte · Saldo (€)
Venta de mercaderies · 14.000 · Envasos a tornar a proveïdors · 1.700
Tresoreria · 30.000 · Envasos · 3.000
Reserves · 2.500 · Efectes en gestió de cobrament · 5.000
Proveïdors · 15.000 · Drets de traspàs · 2.250
Mobiliari · 6.000 · Deute ll/t entitats de crèdit · 18.000
Mercaderies · 27.000 · Deteriorament d'envasos · 250
Ingressos financers · 1.000 · Clients · 12.000
HP Retencions i pag. A compte · 190 · Capital Social · ???
HP IVA Suportat · 1.050 · Avançament de remuneracions · 1.500
HP IVA Repercutit · 2.940 · Arrendaments · 5.000
Equips processos informació · 2.000 · Acompte a proveïdors · 2.000
Durant els darrers mesos de l'any es realitzen aquestes operacions:
a. Abonament bancari d'interessos produïts pels dipòsits per 900 € bruts, suportant un 19% de retenció a compte d'Hisenda.
b. L'empresa comunica als seus proveïdors que es queda en ferm tots els envasos amb dret a retorn que tenia al magatzem.
c. Pagament de salaris mitjançant bancs: import líquid de 18.000 €, retencions per IRPF de 4.000 € i de Seguretat Social a càrrec dels treballadors de 1.200 €. La despesa de Seguretat Social empresarial puja al 20% del total brut. Es compensa la bestreta que s'havia lliurat anteriorment a un empleat.
d. El banc informa del cobrament íntegre dels efectes en gestió de cobrament que figuraven al balanç de saldos, carregant una comissió de cobrament de 300 € més IVA.
e. Compra de mercaderies a crèdit per 10.000 €, aplicant l'avançament al proveïdor disponible al balanç. Es paguen a més 200 € al comptat per despeses de transport a càrrec de la societat.
f. Venda al comptat per 20.000 €, concedint en factura un descompte comercial del 2%. Les despeses de transport de 300 € corren per compte de la nostra empresa i es satisfan en metàl·lic.
g. Arriba la factura d'una campanya de publicitat de 3.000 €, que queda ajornada.
h. Es lliura una lletra de canvi a un client per 5.000 € que resulta acceptada. Immediatament es descompta al banc, amb un cost de 250 € d'interessos financers i 100 € de comissió més IVA.
i. Venda a crèdit de mercaderies per 15.000 € més envasos retornables per valor de 250 €. Dies després s'atorga un ràppel sobre vendes del 3% sobre el preu dels llibres.
j. Pagament per compte bancari de despeses operatives: fluid elèctric (500 €), reparacions (300 €) i assegurances (600 €).
k. S'envia una bestreta de 1.000 € a un proveïdor per a comandes futures.
l. Compra d'una furgoneta per 15.000 €, abonant la meitat en efectiu i la quantitat restant a 6 mesos.
m. Dades d'existències al tancament de l'exercici: mercaderies = 31.000 € (valor net de mercat estimat = 38.000 €); envasos = 4.500 € (valor net de mercat estimat = 4.000 €).
Feina a fer: Registreu l'assentament d'obertura (trobant el Capital Social), totes les operacions de gestió, la liquidació de l'IVA, la regularització, l'Impost sobre Societats (25%) i el tancament de la comptabilitat.
1.
€
2.
€
3.
€
4.
€
5.
€
6.
€
7.
€
8.