Exercici 4 · Estadística I UAB Juny 2021
Tema: Regressió lineal múltiple · Del examen Juny (2021)
Enunciado
Exercici 4 (2,5 punts). Multicol·linealitat i comparació de models en regressió lineal
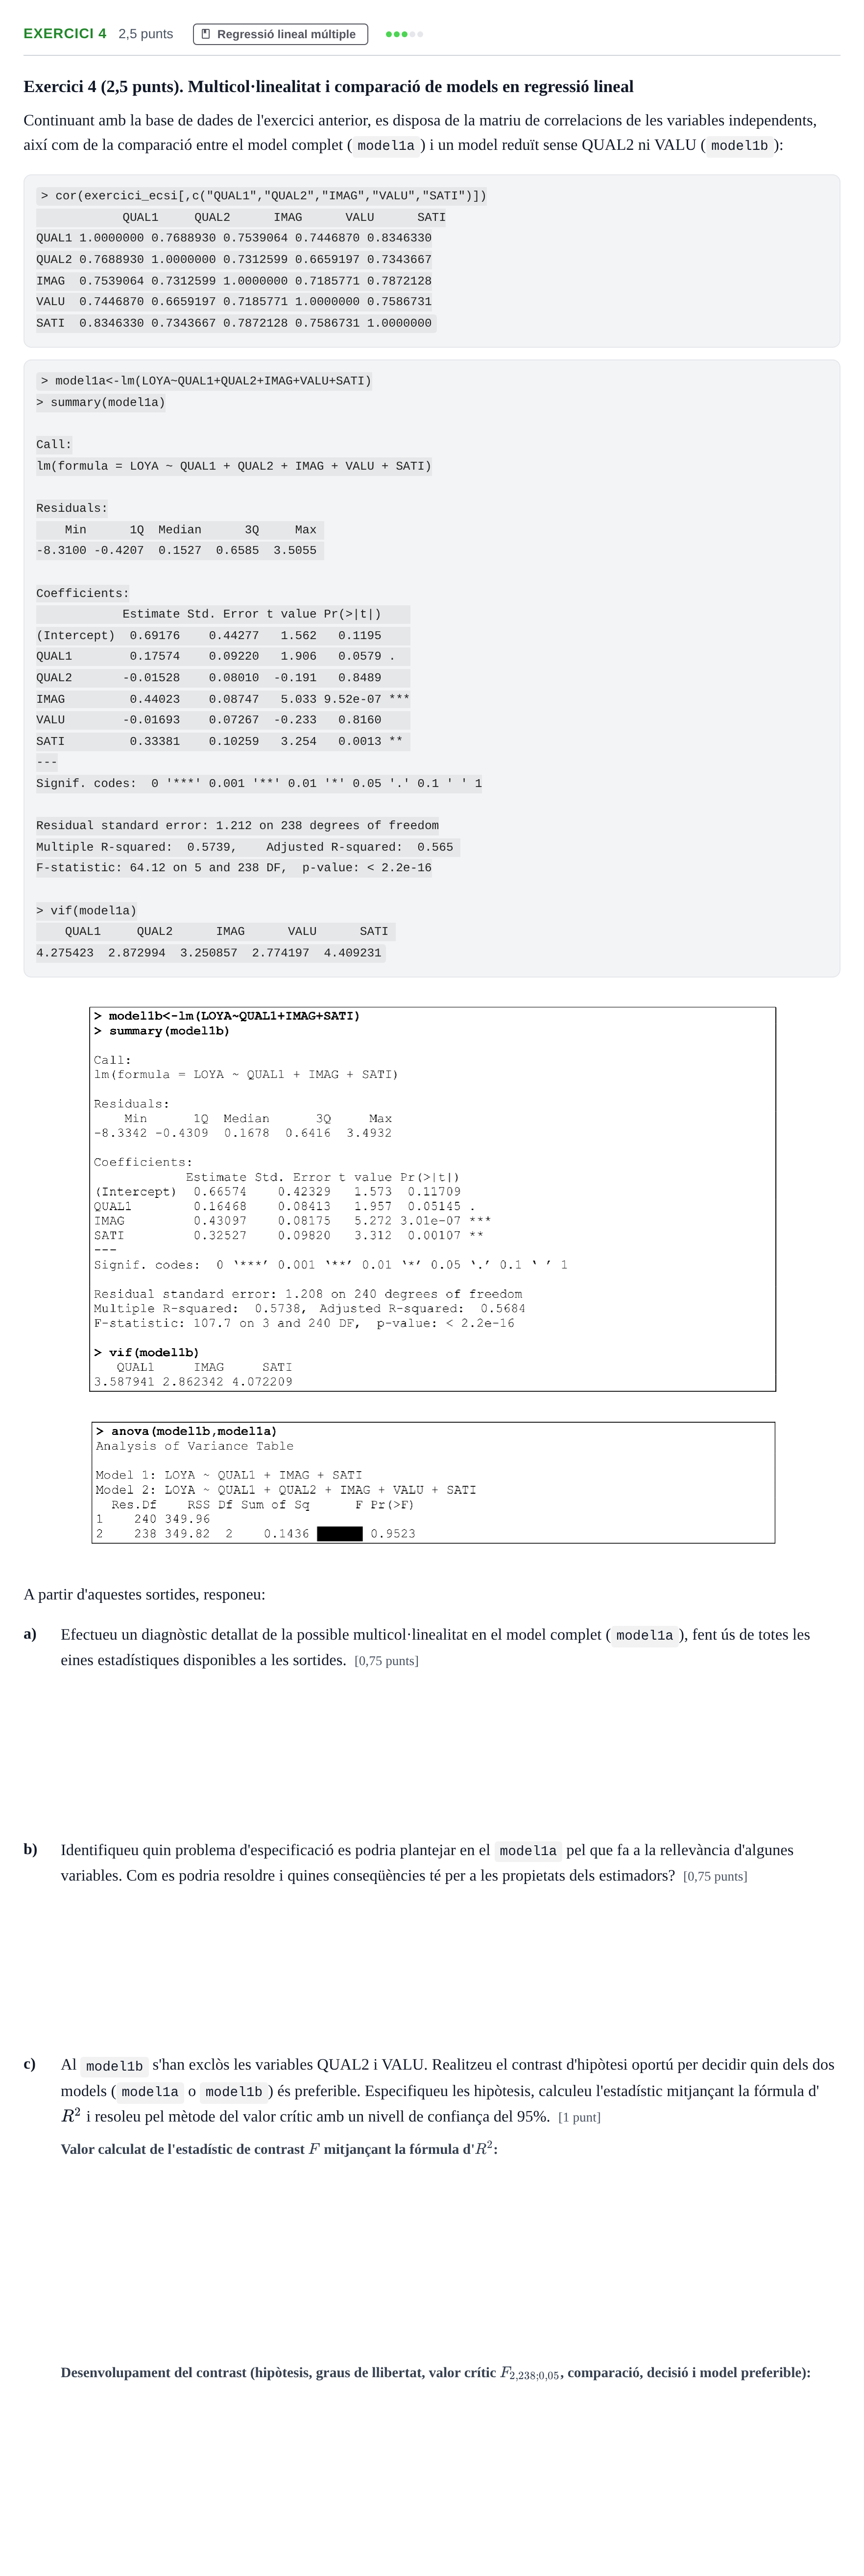
Continuant amb la base de dades de l'exercici anterior, es disposa de la matriu de correlacions de les variables independents, així com de la comparació entre el model complet ( model1a) i un model reduït sense QUAL2 ni VALU ( model1b):
> cor(exercici_ecsi[,c("QUAL1","QUAL2","IMAG","VALU","SATI")])
QUAL1 QUAL2 IMAG VALU SATI
QUAL1 1.0000000 0.7688930 0.7539064 0.7446870 0.8346330
QUAL2 0.7688930 1.0000000 0.7312599 0.6659197 0.7343667
IMAG 0.7539064 0.7312599 1.0000000 0.7185771 0.7872128
VALU 0.7446870 0.6659197 0.7185771 1.0000000 0.7586731
SATI 0.8346330 0.7343667 0.7872128 0.7586731 1.0000000
> model1a<-lm(LOYA~QUAL1+QUAL2+IMAG+VALU+SATI)
> summary(model1a)
Call:
lm(formula = LOYA ~ QUAL1 + QUAL2 + IMAG + VALU + SATI)
Residuals:
Min 1Q Median 3Q Max
-8.3100 -0.4207 0.1527 0.6585 3.5055
Coefficients:
Estimate Std. Error t value Pr(>|t|)
(Intercept) 0.69176 0.44277 1.562 0.1195
QUAL1 0.17574 0.09220 1.906 0.0579.
QUAL2 -0.01528 0.08010 -0.191 0.8489
IMAG 0.44023 0.08747 5.033 9.52e-07 ***
VALU -0.01693 0.07267 -0.233 0.8160
SATI 0.33381 0.10259 3.254 0.0013 **
---
Signif. codes: 0 '*' 0.001 '' 0.01 '*' 0.05 '.' 0.1 ' ' 1
Residual standard error: 1.212 on 238 degrees of freedom
Multiple R-squared: 0.5739, Adjusted R-squared: 0.565
F-statistic: 64.12 on 5 and 238 DF, p-value: < 2.2e-16
> vif(model1a)
QUAL1 QUAL2 IMAG VALU SATI
4.275423 2.872994 3.250857 2.774197 4.409231
A partir d'aquestes sortides, responeu:
a)
Efectueu un diagnòstic detallat de la possible multicol·linealitat en el model complet ( model1a), fent ús de totes les eines estadístiques disponibles a les sortides. [0,75 punts]
b)
Identifiqueu quin problema d'especificació es podria plantejar en el model1a pel que fa a la rellevància d'algunes variables. Com es podria resoldre i quines conseqüències té per a les propietats dels estimadors? [0,75 punts]
c)
Al model1b s'han exclòs les variables QUAL2 i VALU. Realitzeu el contrast d'hipòtesi oportú per decidir quin dels dos models ( model1a o model1b) és preferible. Especifiqueu les hipòtesis, calculeu l'estadístic mitjançant la fórmula d' i resoleu pel mètode del valor crític amb un nivell de confiança del 95%. [1 punt]
Solución
Según los criterios oficiales de corrección
a. Efectueu un diagnòstic detallat de la possible multicol·linealitat en el model complet ( model1a ), fent ús de totes les eines estadístiques disponibles a les sortides. (0,75 punts)
Solución: Diagnòstic de multicol·linealitat per a model1a: correlacions simples i VIF
b. Identifiqueu quin problema d'especificació es podria plantejar en el model1a pel que fa a la rellevància d'algunes variables. Com es podria resoldre i quines conseqüències té per a les propietats dels estimadors? (0,75 punts)
Solución: Variables supèrflues (sobreespecificació del model)
c. Calculeu l'estadístic F mitjançant la fórmula d'R²
Solución: 0.0279 / 0.05
c. Contrast d'hipòtesi per decidir quin dels dos models (model1a o model1b) és preferible
Solución: H₀: β_QUAL2 = β_VALU = 0; s'opta pel model restringit (model1b)
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.