Ejercicio 1.d - Regularización y cálculo de resul… · Introducción a la Contabilidad UAB 2016
Tema: El método contable: cuentas, libros y ciclo contable · Del examen Examen final de Introducción a la Contabilidad (Mayo de 2016) (2016)
Enunciado
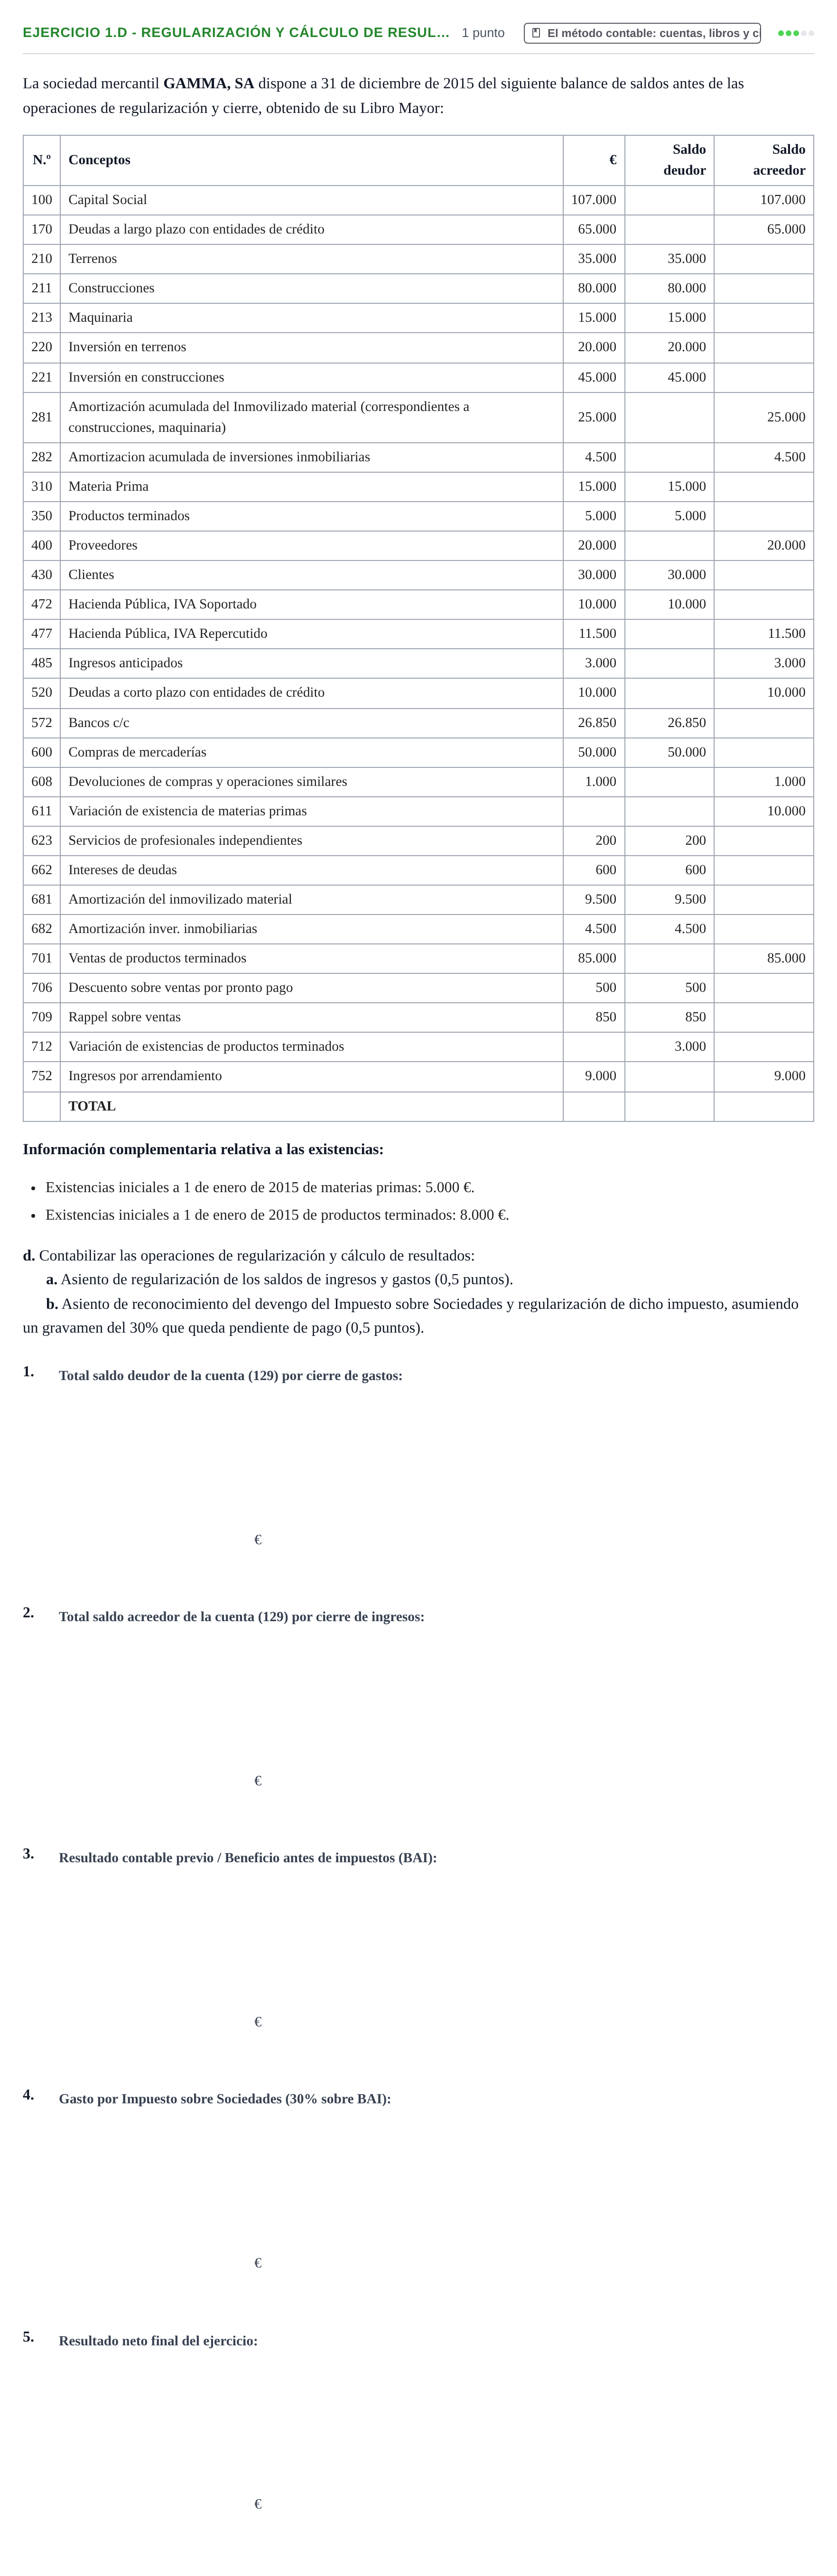
La sociedad mercantil GAMMA, SA dispone a 31 de diciembre de 2015 del siguiente balance de saldos antes de las operaciones de regularización y cierre, obtenido de su Libro Mayor:
N.º
Conceptos
€
Saldo deudor
Saldo acreedor
100
Capital Social
107.000
107.000
170
Deudas a largo plazo con entidades de crédito
65.000
65.000
210
Terrenos
35.000
35.000
211
Construcciones
80.000
80.000
213
Maquinaria
15.000
15.000
220
Inversión en terrenos
20.000
20.000
221
Inversión en construcciones
45.000
45.000
281
Amortización acumulada del Inmovilizado material (correspondientes a construcciones, maquinaria)
25.000
25.000
282
Amortizacion acumulada de inversiones inmobiliarias
4.500
4.500
310
Materia Prima
15.000
15.000
350
Productos terminados
5.000
5.000
400
Proveedores
20.000
20.000
430
Clientes
30.000
30.000
472
Hacienda Pública, IVA Soportado
10.000
10.000
477
Hacienda Pública, IVA Repercutido
11.500
11.500
485
Ingresos anticipados
3.000
3.000
520
Deudas a corto plazo con entidades de crédito
10.000
10.000
572
Bancos c/c
26.850
26.850
600
Compras de mercaderías
50.000
50.000
608
Devoluciones de compras y operaciones similares
1.000
1.000
611
Variación de existencia de materias primas
10.000
623
Servicios de profesionales independientes
200
200
662
Intereses de deudas
600
600
681
Amortización del inmovilizado material
9.500
9.500
682
Amortización inver. inmobiliarias
4.500
4.500
701
Ventas de productos terminados
85.000
85.000
706
Descuento sobre ventas por pronto pago
500
500
709
Rappel sobre ventas
850
850
712
Variación de existencias de productos terminados
3.000
752
Ingresos por arrendamiento
9.000
9.000
TOTAL
Información complementaria relativa a las existencias:
Existencias iniciales a 1 de enero de 2015 de materias primas: 5.000 €.
Existencias iniciales a 1 de enero de 2015 de productos terminados: 8.000 €.
d. Contabilizar las operaciones de regularización y cálculo de resultados:
a. Asiento de regularización de los saldos de ingresos y gastos (0,5 puntos).
b. Asiento de reconocimiento del devengo del Impuesto sobre Sociedades y regularización de dicho impuesto, asumiendo un gravamen del 30% que queda pendiente de pago (0,5 puntos).
1.
€
2.
€
3.
€
4.
€
5.
€
Solución
Según los criterios oficiales de corrección
Total saldo deudor de la cuenta (129) por cierre de gastos
Solución: 69.150 €
Total saldo acreedor de la cuenta (129) por cierre de ingresos
Solución: 105.000 €
Resultado contable previo / Beneficio antes de impuestos (BAI)
Solución: 35.850 €
Gasto por Impuesto sobre Sociedades (30% sobre BAI)
Solución: 10.755 €
Resultado neto final del ejercicio
Solución: 25.095 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1.b - Balance de comprobación de saldos · 2016 · Pregunta 20 · 2016 ›
Más ejercicios de El método contable: cuentas, libros y ciclo contable
- Pregunta 9 · 2017
- Pregunta 12 · 2017
- Pregunta 16 · 2017
- Ejercicio 1 - Balance de saldos y regularización · 2016
- Ejercicio 1.b - Balance de comprobación de saldos · 2016
- Pregunta 20 · 2016
- Ejercicio 1.a - El método contable · 2015
- Ejercicio 2.a - Regularización contable · 2015
- Ejercicio 3.a - Asiento de apertura · 2015
- Pregunta 7 · 2015