Ejercicio 1 - Balance de saldos y regularización · Introducción a la Contabilidad UAB 2016
Tema: El método contable: cuentas, libros y ciclo contable · Del examen Examen final de Introducción a la Contabilidad (29 de mayo de 2016) (2016)
Enunciado
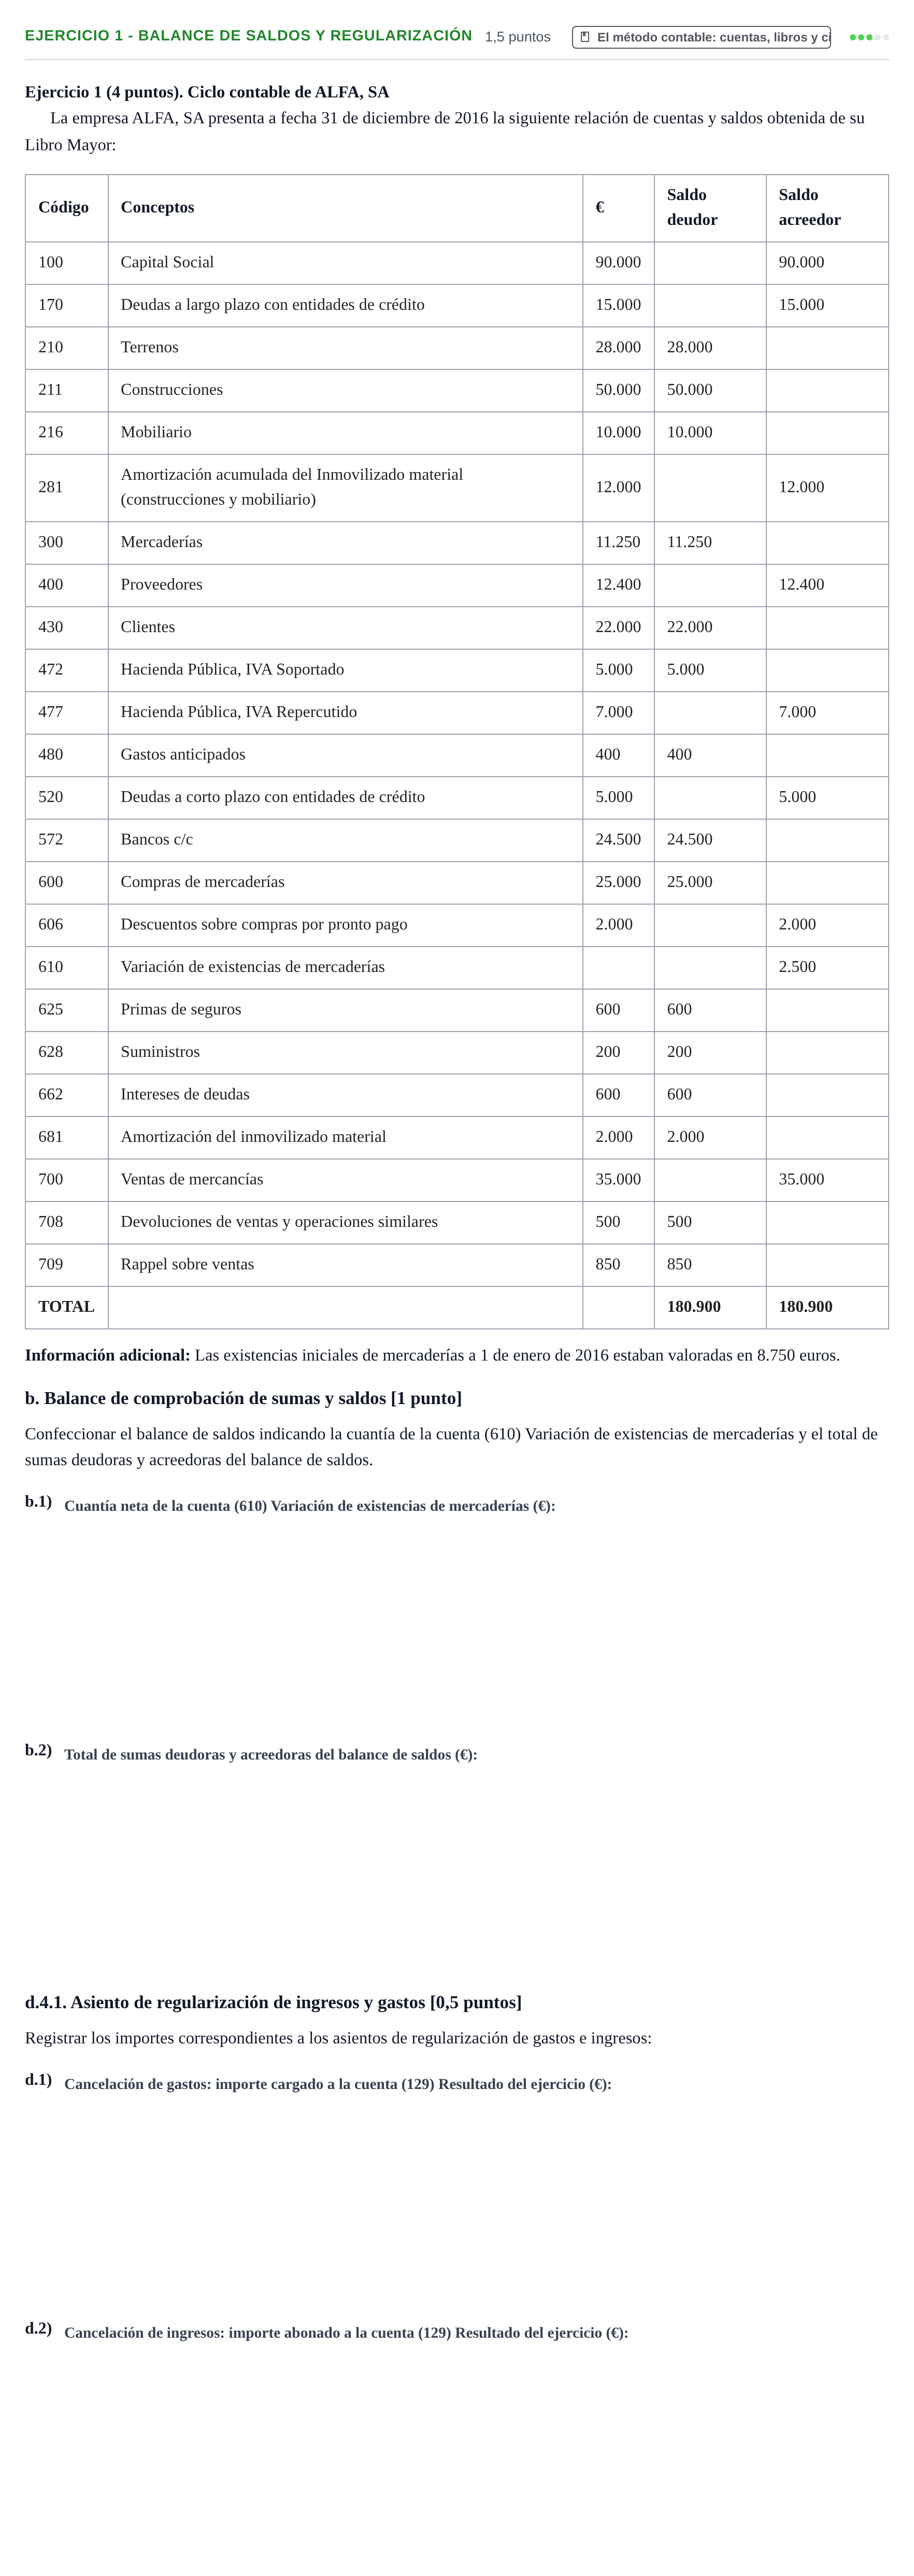
Ejercicio 1 (4 puntos). Ciclo contable de ALFA, SA
La empresa ALFA, SA presenta a fecha 31 de diciembre de 2016 la siguiente relación de cuentas y saldos obtenida de su Libro Mayor:
Código · Conceptos · € · Saldo deudor · Saldo acreedor
100 · Capital Social · 90.000 · · 90.000
170 · Deudas a largo plazo con entidades de crédito · 15.000 · · 15.000
210 · Terrenos · 28.000 · 28.000
211 · Construcciones · 50.000 · 50.000
216 · Mobiliario · 10.000 · 10.000
281 · Amortización acumulada del Inmovilizado material (construcciones y mobiliario) · 12.000 · · 12.000
300 · Mercaderías · 11.250 · 11.250
400 · Proveedores · 12.400 · · 12.400
430 · Clientes · 22.000 · 22.000
472 · Hacienda Pública, IVA Soportado · 5.000 · 5.000
477 · Hacienda Pública, IVA Repercutido · 7.000 · · 7.000
480 · Gastos anticipados · 400 · 400
520 · Deudas a corto plazo con entidades de crédito · 5.000 · · 5.000
572 · Bancos c/c · 24.500 · 24.500
600 · Compras de mercaderías · 25.000 · 25.000
606 · Descuentos sobre compras por pronto pago · 2.000 · · 2.000
610 · Variación de existencias de mercaderías · · · 2.500
625 · Primas de seguros · 600 · 600
628 · Suministros · 200 · 200
662 · Intereses de deudas · 600 · 600
681 · Amortización del inmovilizado material · 2.000 · 2.000
700 · Ventas de mercancías · 35.000 · · 35.000
708 · Devoluciones de ventas y operaciones similares · 500 · 500
709 · Rappel sobre ventas · 850 · 850
TOTAL · · · 180.900 · 180.900
Información adicional: Las existencias iniciales de mercaderías a 1 de enero de 2016 estaban valoradas en 8.750 euros.
b. Balance de comprobación de sumas y saldos [1 punto]
Confeccionar el balance de saldos indicando la cuantía de la cuenta (610) Variación de existencias de mercaderías y el total de sumas deudoras y acreedoras del balance de saldos.
b.1)
b.2)
d.4.1. Asiento de regularización de ingresos y gastos [0,5 puntos]
Registrar los importes correspondientes a los asientos de regularización de gastos e ingresos:
d.1)
d.2)
Solución
Según los criterios oficiales de corrección
Cuantía neta de la cuenta (610) Variación de existencias de mercaderías (€)
Solución: 2.500 / 2500
Total de sumas deudoras y acreedoras del balance de saldos (€)
Solución: 180.900 / 180900
Cancelación de gastos: importe cargado a la cuenta (129) Resultado del ejercicio (€)
Solución: 29.750 / 29750
Cancelación de ingresos: importe abonado a la cuenta (129) Resultado del ejercicio (€)
Solución: 39.500 / 39500
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 16 · 2017 · Ejercicio 1.b - Balance de comprobación de saldos · 2016 ›
Más ejercicios de El método contable: cuentas, libros y ciclo contable
- Pregunta 20 · 2021
- Ejercicio 1.b, 1.d.1 - Ciclo contable · 2018
- Pregunta 9 · 2017
- Pregunta 12 · 2017
- Pregunta 16 · 2017
- Ejercicio 1.b - Balance de comprobación de saldos · 2016
- Ejercicio 1.d - Regularización y cálculo de resul… · 2016
- Pregunta 20 · 2016
- Ejercicio 1.a - El método contable · 2015
- Ejercicio 2.a - Regularización contable · 2015