Épreuve composée - Troisième partie · Bac Sciences Économiques et Sociales Polynésie 2024 (jour 2)
Thème : Les politiques économiques dans le cadre européen · Tiré du sujet Jour 2 (2024)
Énoncé
Troisième partie: Raisonnement s'appuyant sur un dossier documentaire
(10 points)
Cette partie comporte trois documents.
Sujet: À l'aide de vos connaissances et du dossier documentaire, vous montrerez qu'une crise financière se transmet à l'économie réelle par différents canaux.
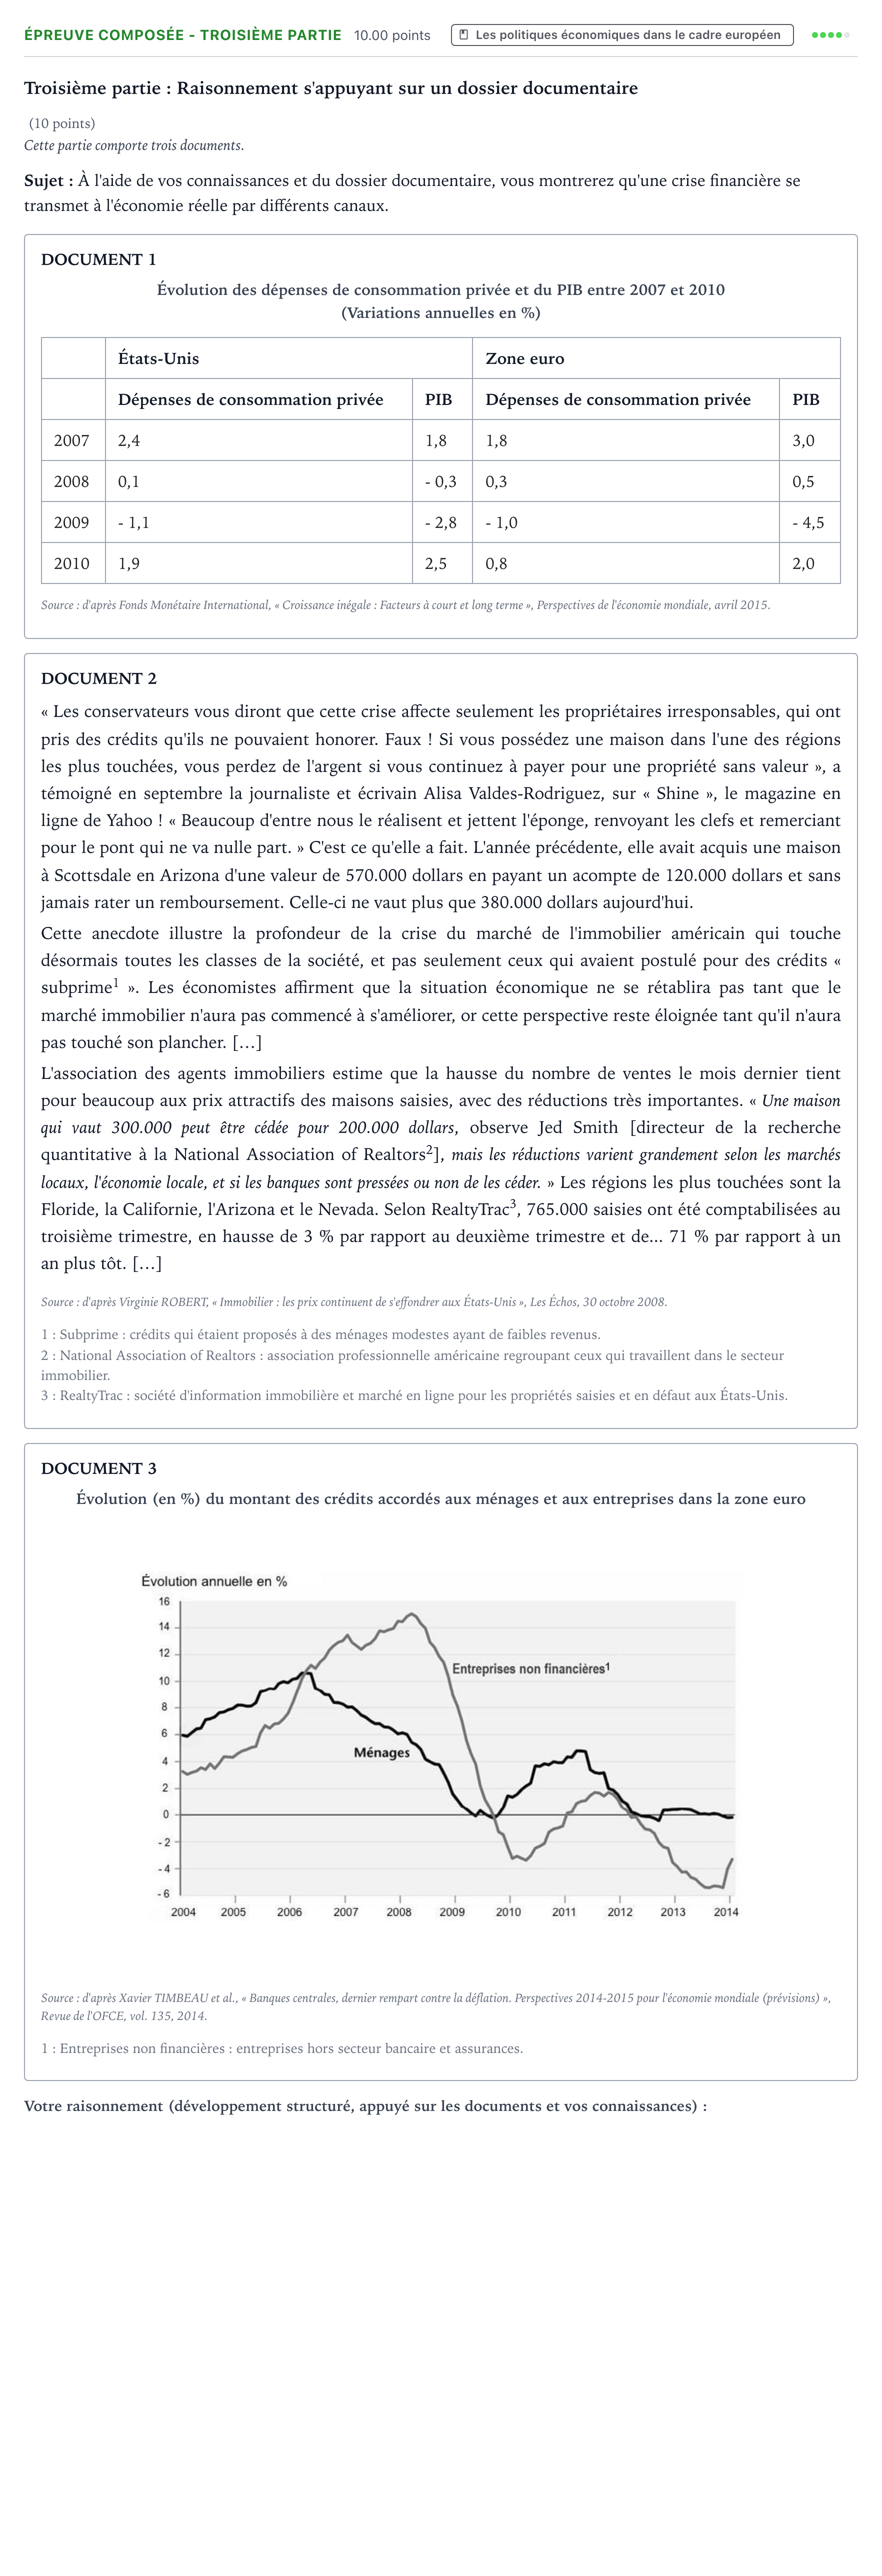
DOCUMENT 1
Évolution des dépenses de consommation privée et du PIB entre 2007 et 2010
(Variations annuelles en %)
États-Unis
Zone euro
Dépenses de consommation privée
PIB
Dépenses de consommation privée
PIB
2007 · 2,4 · 1,8 · 1,8 · 3,0
2008 · 0,1 · - 0,3 · 0,3 · 0,5
2009 · - 1,1 · - 2,8 · - 1,0 · - 4,5
2010 · 1,9 · 2,5 · 0,8 · 2,0
Source: d'après Fonds Monétaire International, « Croissance inégale: Facteurs à court et long terme », Perspectives de l'économie mondiale, avril 2015.
DOCUMENT 2
« Les conservateurs vous diront que cette crise affecte seulement les propriétaires irresponsables, qui ont pris des crédits qu'ils ne pouvaient honorer. Faux ! Si vous possédez une maison dans l'une des régions les plus touchées, vous perdez de l'argent si vous continuez à payer pour une propriété sans valeur », a témoigné en septembre la journaliste et écrivain Alisa Valdes-Rodriguez, sur « Shine », le magazine en ligne de Yahoo ! « Beaucoup d'entre nous le réalisent et jettent l'éponge, renvoyant les clefs et remerciant pour le pont qui ne va nulle part. » C'est ce qu'elle a fait. L'année précédente, elle avait acquis une maison à Scottsdale en Arizona d'une valeur de 570.000 dollars en payant un acompte de 120.000 dollars et sans jamais rater un remboursement. Celle-ci ne vaut plus que 380.000 dollars aujourd'hui.
Cette anecdote illustre la profondeur de la crise du marché de l'immobilier américain qui touche désormais toutes les classes de la société, et pas seulement ceux qui avaient postulé pour des crédits « subprime 1 ». Les économistes affirment que la situation économique ne se rétablira pas tant que le marché immobilier n'aura pas commencé à s'améliorer, or cette perspective reste éloignée tant qu'il n'aura pas touché son plancher. […]
L'association des agents immobiliers estime que la hausse du nombre de ventes le mois dernier tient pour beaucoup aux prix attractifs des maisons saisies, avec des réductions très importantes. « Une maison qui vaut 300.000 peut être cédée pour 200.000 dollars, observe Jed Smith [directeur de la recherche quantitative à la National Association of Realtors 2 ], mais les réductions varient grandement selon les marchés locaux, l'économie locale, et si les banques sont pressées ou non de les céder. » Les régions les plus touchées sont la Floride, la Californie, l'Arizona et le Nevada. Selon RealtyTrac 3, 765.000 saisies ont été comptabilisées au troisième trimestre, en hausse de 3 % par rapport au deuxième trimestre et de... 71 % par rapport à un an plus tôt. […]
Source: d'après Virginie ROBERT, « Immobilier: les prix continuent de s'effondrer aux États-Unis », Les Échos, 30 octobre 2008.
1: Subprime: crédits qui étaient proposés à des ménages modestes ayant de faibles revenus.
2: National Association of Realtors: association professionnelle américaine regroupant ceux qui travaillent dans le secteur immobilier.
3: RealtyTrac: société d'information immobilière et marché en ligne pour les propriétés saisies et en défaut aux États-Unis.
DOCUMENT 3
Évolution (en %) du montant des crédits accordés aux ménages et aux entreprises dans la zone euro
Source: d'après Xavier TIMBEAU et al., « Banques centrales, dernier rempart contre la déflation. Perspectives 2014-2015 pour l'économie mondiale (prévisions) », Revue de l'OFCE, vol. 135, 2014.
1: Entreprises non financières: entreprises hors secteur bancaire et assurances.
Corrigé
Corrigé proposé par AprenAI (non officiel)
Sujet : À l'aide de vos connaissances et du dossier documentaire, vous montrerez qu'une crise financière se transmet à l'économie réelle par différents canaux.
Réponse : Introduction En 2007-2008, la bulle immobilière américaine éclate et entraîne la crise des subprimes. Cette crise financière ne reste pas cantonnée aux marchés financiers : elle se diffuse à l'économie réelle, c'est-à-dire à la production, à l'emploi, à la consommation et à l'investissement. Elle passe pour cela par plusieurs canaux de transmission. Nous verrons d'abord le canal de la richesse des ménages, puis le canal du crédit bancaire, avant de montrer que ces canaux se combinent pour provoquer une récession. I. Le canal de l'effet de richesse : la baisse de la valeur du patrimoine freine la consommation Le document 2 montre l'effondrement des prix de l'immobilier aux États-Unis. Une maison achetée 570 000 dollars n'en vaut plus que 380 000, soit une baisse d'environ 33 %. Une autre, valant 300 000 dollars, est cédée pour 200 000 dollars. Les saisies atteignent 765 000 au troisième trimestre 2008, en hausse de 71 % sur un an. La crise touche ainsi « toutes les classes de la société », y compris des ménages qui n'avaient « jamais raté un remboursement ». Le patrimoine des ménages diminue, ce qui produit un effet de richesse négatif. De plus, beaucoup de ménages américains finançaient leur consommation par des crédits gagés sur la valeur de leur logement : cette possibilité disparaît. Les ménages réduisent donc leur consommation et augmentent leur épargne de précaution. Le document 1 le confirme : aux États-Unis, la croissance des dépenses de consommation privée passe de +2,4 % en 2007 à -1,1 % en 2009. En zone euro, elle passe de +1,8 % à -1,0 %. La consommation est la principale composante de la demande globale : sa baisse fait reculer le PIB, qui atteint -2,8 % aux États-Unis et -4,5 % en zone euro en 2009. II. Le canal du crédit : le resserrement du financement bancaire freine la consommation et l'investissement Les banques subissent des pertes sur les crédits immobiliers non remboursés et sur les titres adossés aux subprimes, devenus toxiques. Elles cherchent alors à restaurer leurs fonds propres et à limiter leur exposition au risque. Elles rationnent donc le crédit et durcissent leurs conditions d'octroi : c'est le credit crunch. Le document 3 l'illustre pour la zone euro. La croissance annuelle des crédits aux entreprises non financières passe d'environ +15 % début 2008 à environ -3 % en 2010. Celle des crédits aux ménages, déjà en baisse depuis 2006, tombe d'environ +6 % en 2008 à 0 % environ en 2009. Les entreprises, privées de financement et confrontées à des débouchés en baisse, réduisent leur investissement. Les ménages réduisent leurs achats financés à crédit, notamment de logements et de biens durables. La demande globale diminue, la production baisse, le chômage augmente et les revenus reculent. On retrouve ce recul dans la chute du PIB du document 1. III. Des canaux qui se renforcent et se diffusent à l'échelle internationale Ces canaux s'auto-entretiennent. La baisse de l'activité accroît les défauts de paiement, ce qui fragilise encore les banques. Le pessimisme des anticipations aggrave à son tour la chute des prix des actifs : c'est un cercle vicieux, proche de la déflation par la dette décrite par Fisher. La crise se transmet aussi d'un pays à l'autre. Les banques européennes détenaient des titres subprimes, et le commerce international s'est contracté. La zone euro connaît ainsi une récession encore plus forte que les États-Unis en 2009 (-4,5 % contre -2,8 %). La reprise de 2010 (+2,5 % aux États-Unis, +2,0 % en zone euro) reste fragile. En zone euro, le crédit redevient négatif après 2012 : en 2013, environ -5 % pour les entreprises et environ 0 % pour les ménages. Cela témoigne de la persistance du canal du crédit. Conclusion Une crise financière se transmet à l'économie réelle par plusieurs canaux. L'effet de richesse négatif déprime la consommation. Le resserrement du crédit pénalise la consommation et surtout l'investissement. La perte de confiance et la contagion internationale amplifient ces mécanismes. Il en résulte une baisse de la demande globale, de la production et de l'emploi, ce qui justifie l'intervention des pouvoirs publics (politiques monétaires et budgétaires de relance) pour enrayer ces mécanismes.
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
‹ Épreuve composée - Première partie · Polynésie jour 1 - Remplacement 2024 · Épreuve composée - Sujet A - Première partie · Polynésie 2022 (jour 1) ›
Plus d’exercices de Les politiques économiques dans le cadre européen
- Dissertation · Polynésie 2025 (jour 1)
- Épreuve composée - Deuxième partie · Polynésie 2025 (jour 2)
- Épreuve composée - Première partie · Polynésie jour 1 - Remplacement 2024
- Épreuve composée - Sujet A - Première partie · Polynésie 2022 (jour 1)
- Épreuve composée - Sujet B - Première partie - Qu… · Polynésie 2022 (jour 2)
- Épreuve composée - Sujet A - Première partie · Polynésie jour 2 - Remplacement 2022