Aufgabe Vorschlag C - Aufgabe 1 (1.2-1.5) · Abitur Hessen Ernährungsökonomie GK 2022
Thema: Finanzierung des privaten Konsums · Aus der Prüfung GK (2022)
Aufgabenstellung
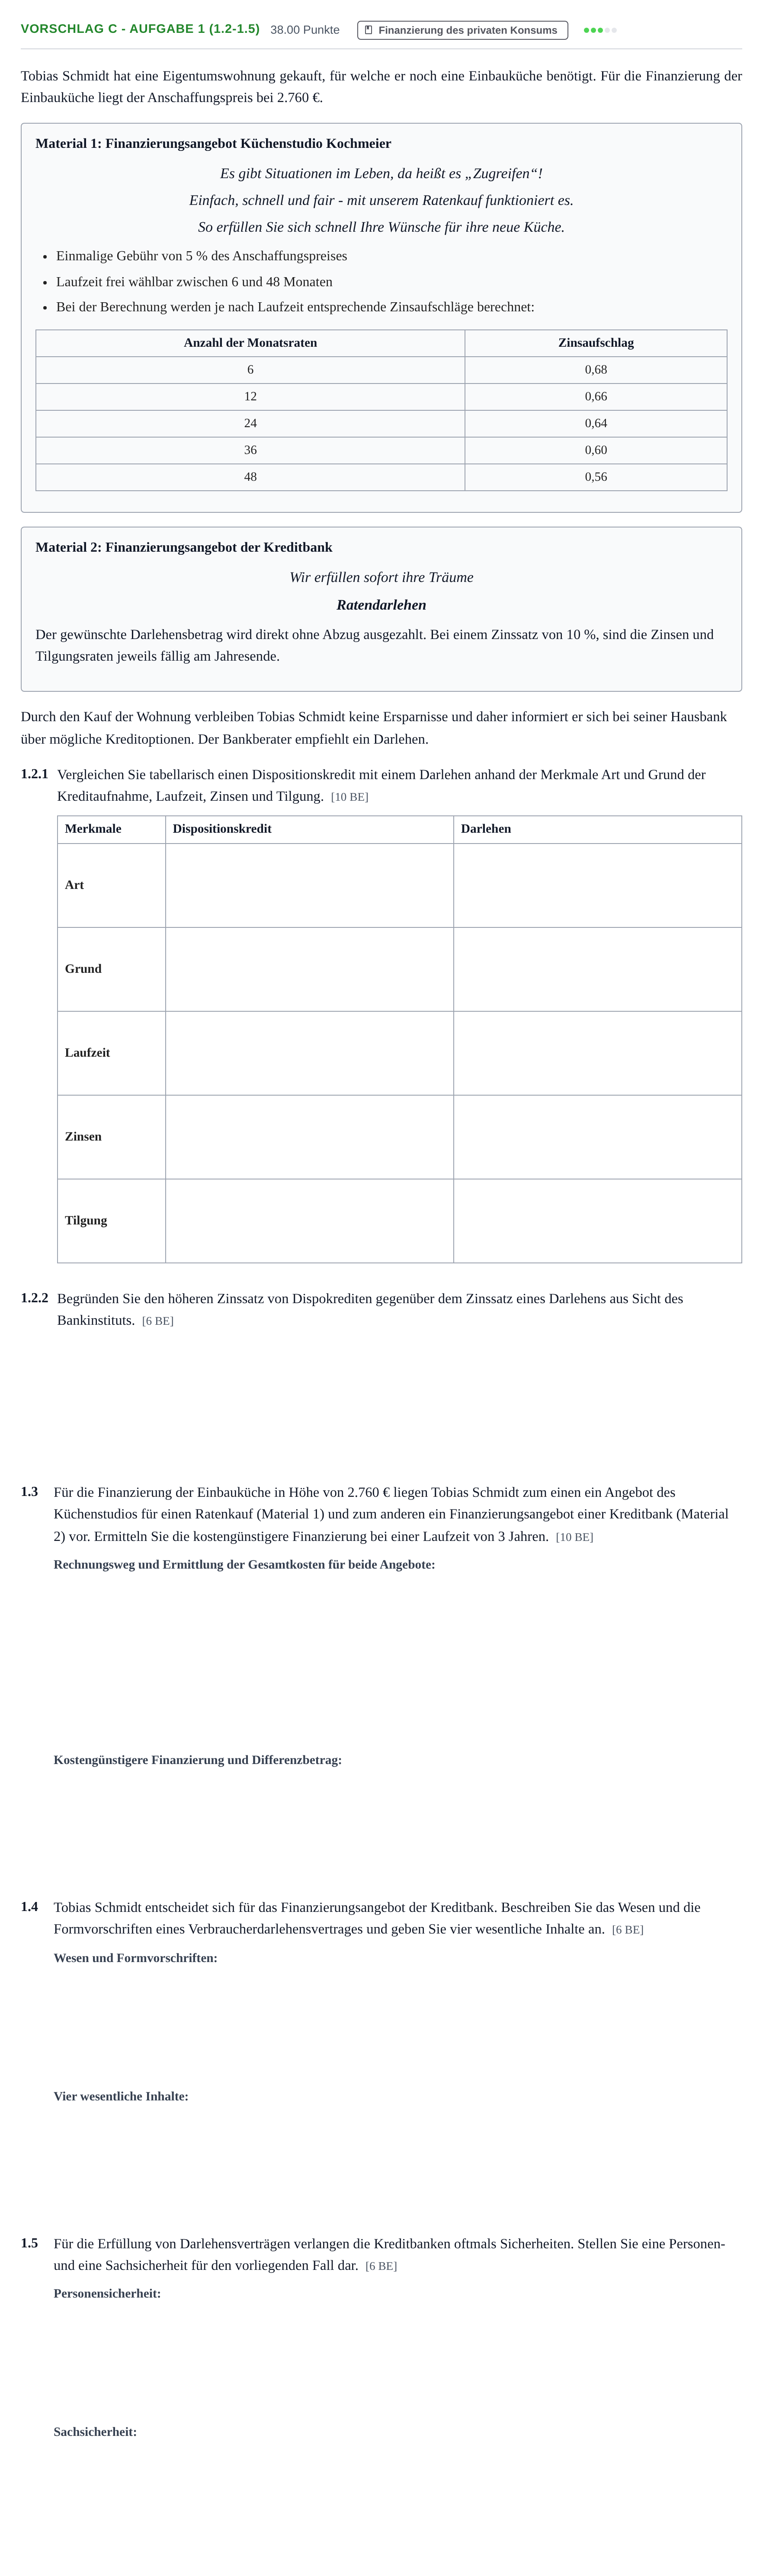
Tobias Schmidt hat eine Eigentumswohnung gekauft, für welche er noch eine Einbauküche benötigt. Für die Finanzierung der Einbauküche liegt der Anschaffungspreis bei 2.760 €.
Material 1: Finanzierungsangebot Küchenstudio Kochmeier
Es gibt Situationen im Leben, da heißt es „Zugreifen“!
Einfach, schnell und fair - mit unserem Ratenkauf funktioniert es.
So erfüllen Sie sich schnell Ihre Wünsche für ihre neue Küche.
Einmalige Gebühr von 5 % des Anschaffungspreises
Laufzeit frei wählbar zwischen 6 und 48 Monaten
Bei der Berechnung werden je nach Laufzeit entsprechende Zinsaufschläge berechnet:
Anzahl der Monatsraten · Zinsaufschlag
6 · 0,68
12 · 0,66
24 · 0,64
36 · 0,60
48 · 0,56
Material 2: Finanzierungsangebot der Kreditbank
Wir erfüllen sofort ihre Träume
Ratendarlehen
Der gewünschte Darlehensbetrag wird direkt ohne Abzug ausgezahlt. Bei einem Zinssatz von 10 %, sind die Zinsen und Tilgungsraten jeweils fällig am Jahresende.
Durch den Kauf der Wohnung verbleiben Tobias Schmidt keine Ersparnisse und daher informiert er sich bei seiner Hausbank über mögliche Kreditoptionen. Der Bankberater empfiehlt ein Darlehen.
1.2.1
Vergleichen Sie tabellarisch einen Dispositionskredit mit einem Darlehen anhand der Merkmale Art und Grund der Kreditaufnahme, Laufzeit, Zinsen und Tilgung. [10 BE]
Merkmale
Dispositionskredit
Darlehen
Art
Grund
Laufzeit
Zinsen
Tilgung
1.2.2
Begründen Sie den höheren Zinssatz von Dispokrediten gegenüber dem Zinssatz eines Darlehens aus Sicht des Bankinstituts. [6 BE]
1.3
Für die Finanzierung der Einbauküche in Höhe von 2.760 € liegen Tobias Schmidt zum einen ein Angebot des Küchenstudios für einen Ratenkauf (Material 1) und zum anderen ein Finanzierungsangebot einer Kreditbank (Material 2) vor. Ermitteln Sie die kostengünstigere Finanzierung bei einer Laufzeit von 3 Jahren. [10 BE]
1.4
Tobias Schmidt entscheidet sich für das Finanzierungsangebot der Kreditbank. Beschreiben Sie das Wesen und die Formvorschriften eines Verbraucherdarlehensvertrages und geben Sie vier wesentliche Inhalte an. [6 BE]
1.5
Für die Erfüllung von Darlehensverträgen verlangen die Kreditbanken oftmals Sicherheiten. Stellen Sie eine Personen- und eine Sachsicherheit für den vorliegenden Fall dar. [6 BE]
Lösung
Nach den offiziellen Korrekturhinweisen
1.2.1 Dispositionskredit: Art
Lösung: Überziehung des Girokontos bis zu einer vertraglich geregelten Kreditlinie
1.2.1 Darlehen: Art
Lösung: Abschluss eines Darlehensvertrages
1.2.1 Dispositionskredit: Grund
Lösung: Kurzfristiger Geldbedarf zur Abdeckung von Kontoüberziehungen für kleinere Anschaffungen
1.2.1 Darlehen: Grund
Lösung: Mittel- oder langfristiger Geldbedarf zur Finanzierung größerer Anschaffungen
1.2.1 Dispositionskredit: Laufzeit
Lösung: Unbefristet
1.2.1 Darlehen: Laufzeit
Lösung: Vertraglich geregelt
1.2.1 Dispositionskredit: Zinsen
Lösung: Anpassung der Zinsbelastung an die täglichen Veränderungen des beanspruchten Kredits
1.2.1 Darlehen: Zinsen
Lösung: Feststehender Monats- oder Jahreszins vom Darlehensbetrag
1.2.1 Dispositionskredit: Tilgung
Lösung: Durch Ausgleich des Girokontos
1.2.1 Darlehen: Tilgung
Lösung: Je nach Darlehensart fest vereinbarte Raten
1.2.2 Begründen Sie den höheren Zinssatz von Dispokrediten gegenüber dem Zinssatz eines Darlehens aus Sicht des Bankinstituts.
Lösung: Gründe aus Sicht des Bankinstituts: - Der Dispokredit ist jederzeit abrufbar, daher muss die Bank die benötigte Summe jederzeit zur Verfügung stellen. - Die Bank kann dieses Geld nicht gewinnbringend anlegen und hat deshalb Opportunitätskosten, die sie auf den Kunden umlegt. - Die Dauer des Dispokredits ist nicht begrenzt, da er in der Praxis meist unbefristet eingeräumt wird. - Der Bank liegen außer dem Gehaltsnachweis keine weiteren Sicherheiten vor und somit ist das Risiko eines Ausfalls der Rückerstattung höher.
1.3 Ermitteln Sie die Gesamtkosten beider Finanzierungsangebote bei einer Laufzeit von 3 Jahren.
Lösung: Ratenkauf beim Küchenstudio: - Einmalige Gebühr (5 % von 2.760 €): - Zinsaufschlag (36 Monate = 0,60 % p.M.): - Gesamter Ratenzahlungspreis: Darlehen bei der Kreditbank (Ratendarlehen mit 10 % Jahreszins, jährliche Tilgung = 920 €): - Jahr 1: Restschuld , Zinsen , Tilgung , Gesamt - Jahr 2: Restschuld , Zinsen , Tilgung , Gesamt - Jahr 3: Restschuld , Zinsen , Tilgung , Gesamt - Gesamte Rückzahlung:
1.3 Ermitteln Sie die kostengünstigere Finanzierung bei einer Laufzeit von 3 Jahren.
Lösung: Das Abzahlungsdarlehen (Kreditbank) ist um 182,16 € kostengünstiger als der Ratenkauf ().
1.4 Beschreiben Sie das Wesen und die Formvorschriften eines Verbraucherdarlehensvertrages.
Lösung: Ein Verbraucherdarlehensvertrag ist ein entgeltlicher Vertrag zwischen einem Unternehmer als Darlehensgeber und einem Verbraucher als Darlehensnehmer. Zum Schutz des Verbrauchers ist er schriftlich abzufassen.
1.4 Geben Sie vier wesentliche Inhalte eines Verbraucherdarlehensvertrages an.
Lösung: Vier wesentliche Inhalte (z. B.): - Name und Anschrift - Art des Darlehens - Effektiver Jahreszins - Sollzinssatz - Laufzeit - Gesamtbetrag - Auszahlungsbedingungen
1.5 Stellen Sie eine Personensicherheit für den vorliegenden Fall dar.
Lösung: Personensicherheit (z. B. Bürgschaft): Tobias Schmidt könnte eine weitere Person als Bürgen für die Erfüllung des Darlehensvertrages einsetzen. Neben dem Darlehensvertrag wird zusätzlich ein Bürgschaftsvertrag abgeschlossen. Durch diesen Bürgschaftsvertrag wird der Bürge verpflichtet für die Erfüllung der Verbindlichkeiten des Hauptschuldners einzustehen, d. h., falls Tobias Schmidt seinen Zahlungsverpflichtungen nicht nachkommt, kann das Kreditinstitut Ansprüche gegen den Bürgen geltend machen.
1.5 Stellen Sie eine Sachsicherheit für den vorliegenden Fall dar.
Lösung: Sachsicherheit (z. B. Pfandrecht): Tobias Schmidt könnte dem Kreditinstitut die Möglichkeit geben auf eine Sache zurückzugreifen, falls er seine Verpflichtungen nicht vertragsgemäß erfüllt. Es eignen sich dafür wertvolle und wertbeständige Sachen wie z. B. Schmuck, Edelmetalle oder Wertpapiere. Durch die Übergabe des Pfandes an den Kreditgeber wird dieser Besitzer, während der Kreditnehmer Eigentümer bleibt. Kommt der Kreditnehmer seinen Zahlungsverpflichtungen nicht nach, so ist der Kreditgeber berechtigt, das Pfand nach Verkaufsandrohung zu verkaufen. Bei Erfüllung der Zahlungsverpflichtungen gibt der Kreditgeber das Pfand wieder an den Kreditnehmer zurück. (Hinweis: Weitere Sachsicherheiten wie z. B. Grundschuld eignen sich für die Finanzierung der Küche eher nicht.)
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
Aufgabe Vorschlag A - Aufgabe 1 · GK 2021 ›