Apartado 4 - Opción 2 · Empresa y Diseño de Modelos de Negocio PAU Cantabria Ordinaria 2025
Tema: Balance y análisis financiero y económico con ratios · Del examen Ordinaria (2025)
Enunciado
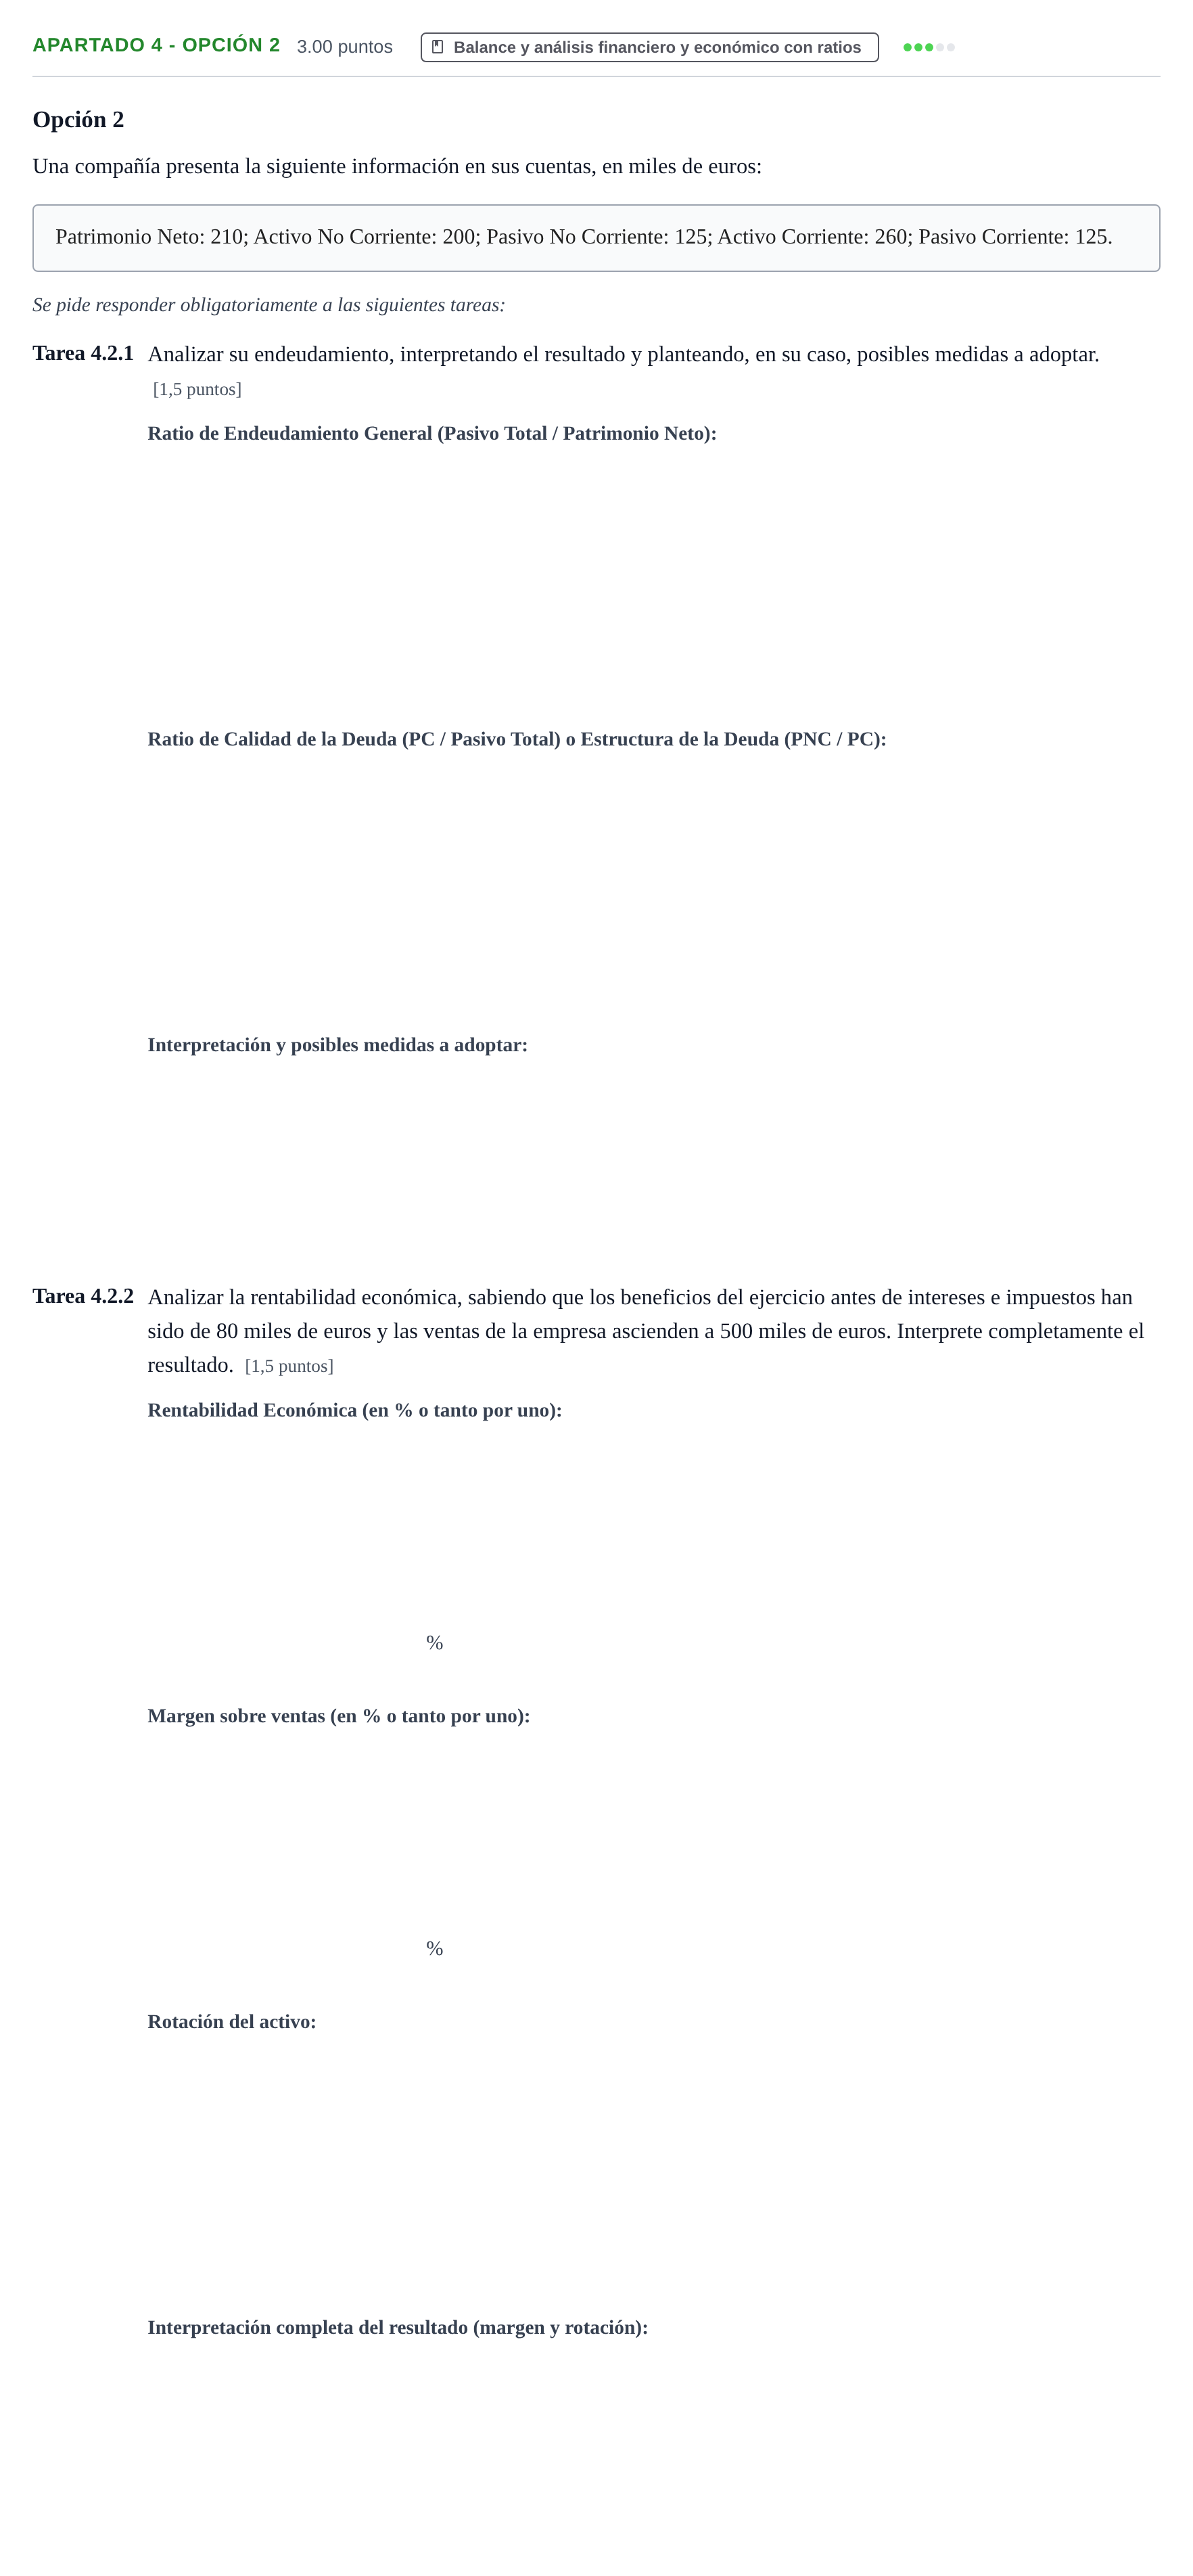
Opción 2
Una compañía presenta la siguiente información en sus cuentas, en miles de euros:
Patrimonio Neto: 210; Activo No Corriente: 200; Pasivo No Corriente: 125; Activo Corriente: 260; Pasivo Corriente: 125.
Se pide responder obligatoriamente a las siguientes tareas:
Tarea 4.2.1
Analizar su endeudamiento, interpretando el resultado y planteando, en su caso, posibles medidas a adoptar. [1,5 puntos]
Tarea 4.2.2
Analizar la rentabilidad económica, sabiendo que los beneficios del ejercicio antes de intereses e impuestos han sido de 80 miles de euros y las ventas de la empresa ascienden a 500 miles de euros. Interprete completamente el resultado. [1,5 puntos]
%
%
Solución
Según los criterios oficiales de corrección
Tarea 4.2.1. Ratio de Endeudamiento General (Pasivo Total / Patrimonio Neto)
Solución: 1,19 / 1.19
Tarea 4.2.1. Ratio de Calidad de la Deuda o Estructura de la Deuda
Solución: 0,5 / 0,50 / 1 / 0,595
Tarea 4.2.1. Interpretación del endeudamiento y posibles medidas a adoptar
Solución: La empresa tiene una dependencia financiera de recursos ajenos ligeramente elevada (1,19 euros de deuda por cada euro de patrimonio neto). En cuanto al plazo, la mitad de su deuda es a corto plazo (calidad de la deuda = 0,5). Como medidas, se puede recomendar renegociar deuda para pasar pasivo corriente a largo plazo, o incrementar los fondos propios mediante ampliación de capital o retención de beneficios.
Tarea 4.2.2. Rentabilidad Económica (RE = BAII / AT)
Solución: 17,39% / 0,1739 / 17,39
Tarea 4.2.2. Margen sobre ventas (BAII / Ventas)
Solución: 16% / 0,16 / 16
Tarea 4.2.2. Rotación del activo (Ventas / AT)
Solución: 1,087 / 1,0869 / 1,09
Tarea 4.2.2. Interpretación completa del resultado de la rentabilidad económica
Solución: La rentabilidad económica es del 17,39%, resultado del producto entre el margen sobre ventas (16%) y la rotación del activo (1,087). Por cada 100 euros invertidos en el activo se obtienen 17,39 euros de beneficio operativo. Esto se debe a que la empresa obtiene 16 euros de beneficio por cada 100 euros vendidos y rota su activo 1,087 veces al año.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Apartado 4 - Opción 2 · Extraordinaria 2025 · Ejercicio 3 - Opción A · Extraordinaria 2024 ›
Más ejercicios de Balance y análisis financiero y económico con ratios
- Apartado 4 - Opción 2 · Extraordinaria 2026
- Apartado 4 - Opción 2 · Ordinaria 2026
- Apartado 4 - Opción 2 · Extraordinaria 2025
- Ejercicio 3 - Opción A · Extraordinaria 2024
- Ejercicio 3 - Opción B · Extraordinaria 2024
- Ejercicio 3 - Opción A · Ordinaria 2024
- Ejercicio 3 - Opción B · Ordinaria 2024
- Ejercicio 3 - Opción A · Ordinaria 2023
- Ejercicio 3 - Opción B · Ordinaria 2023
- Ejercicio 3 - Opción A · Extraordinaria 2022