Ejercicio 3 - Opción B · Empresa y Diseño de Modelos de Negocio PAU Cantabria Ordinaria 2023
Tema: Balance y análisis financiero y económico con ratios · Del examen Ordinaria (2023)
Enunciado
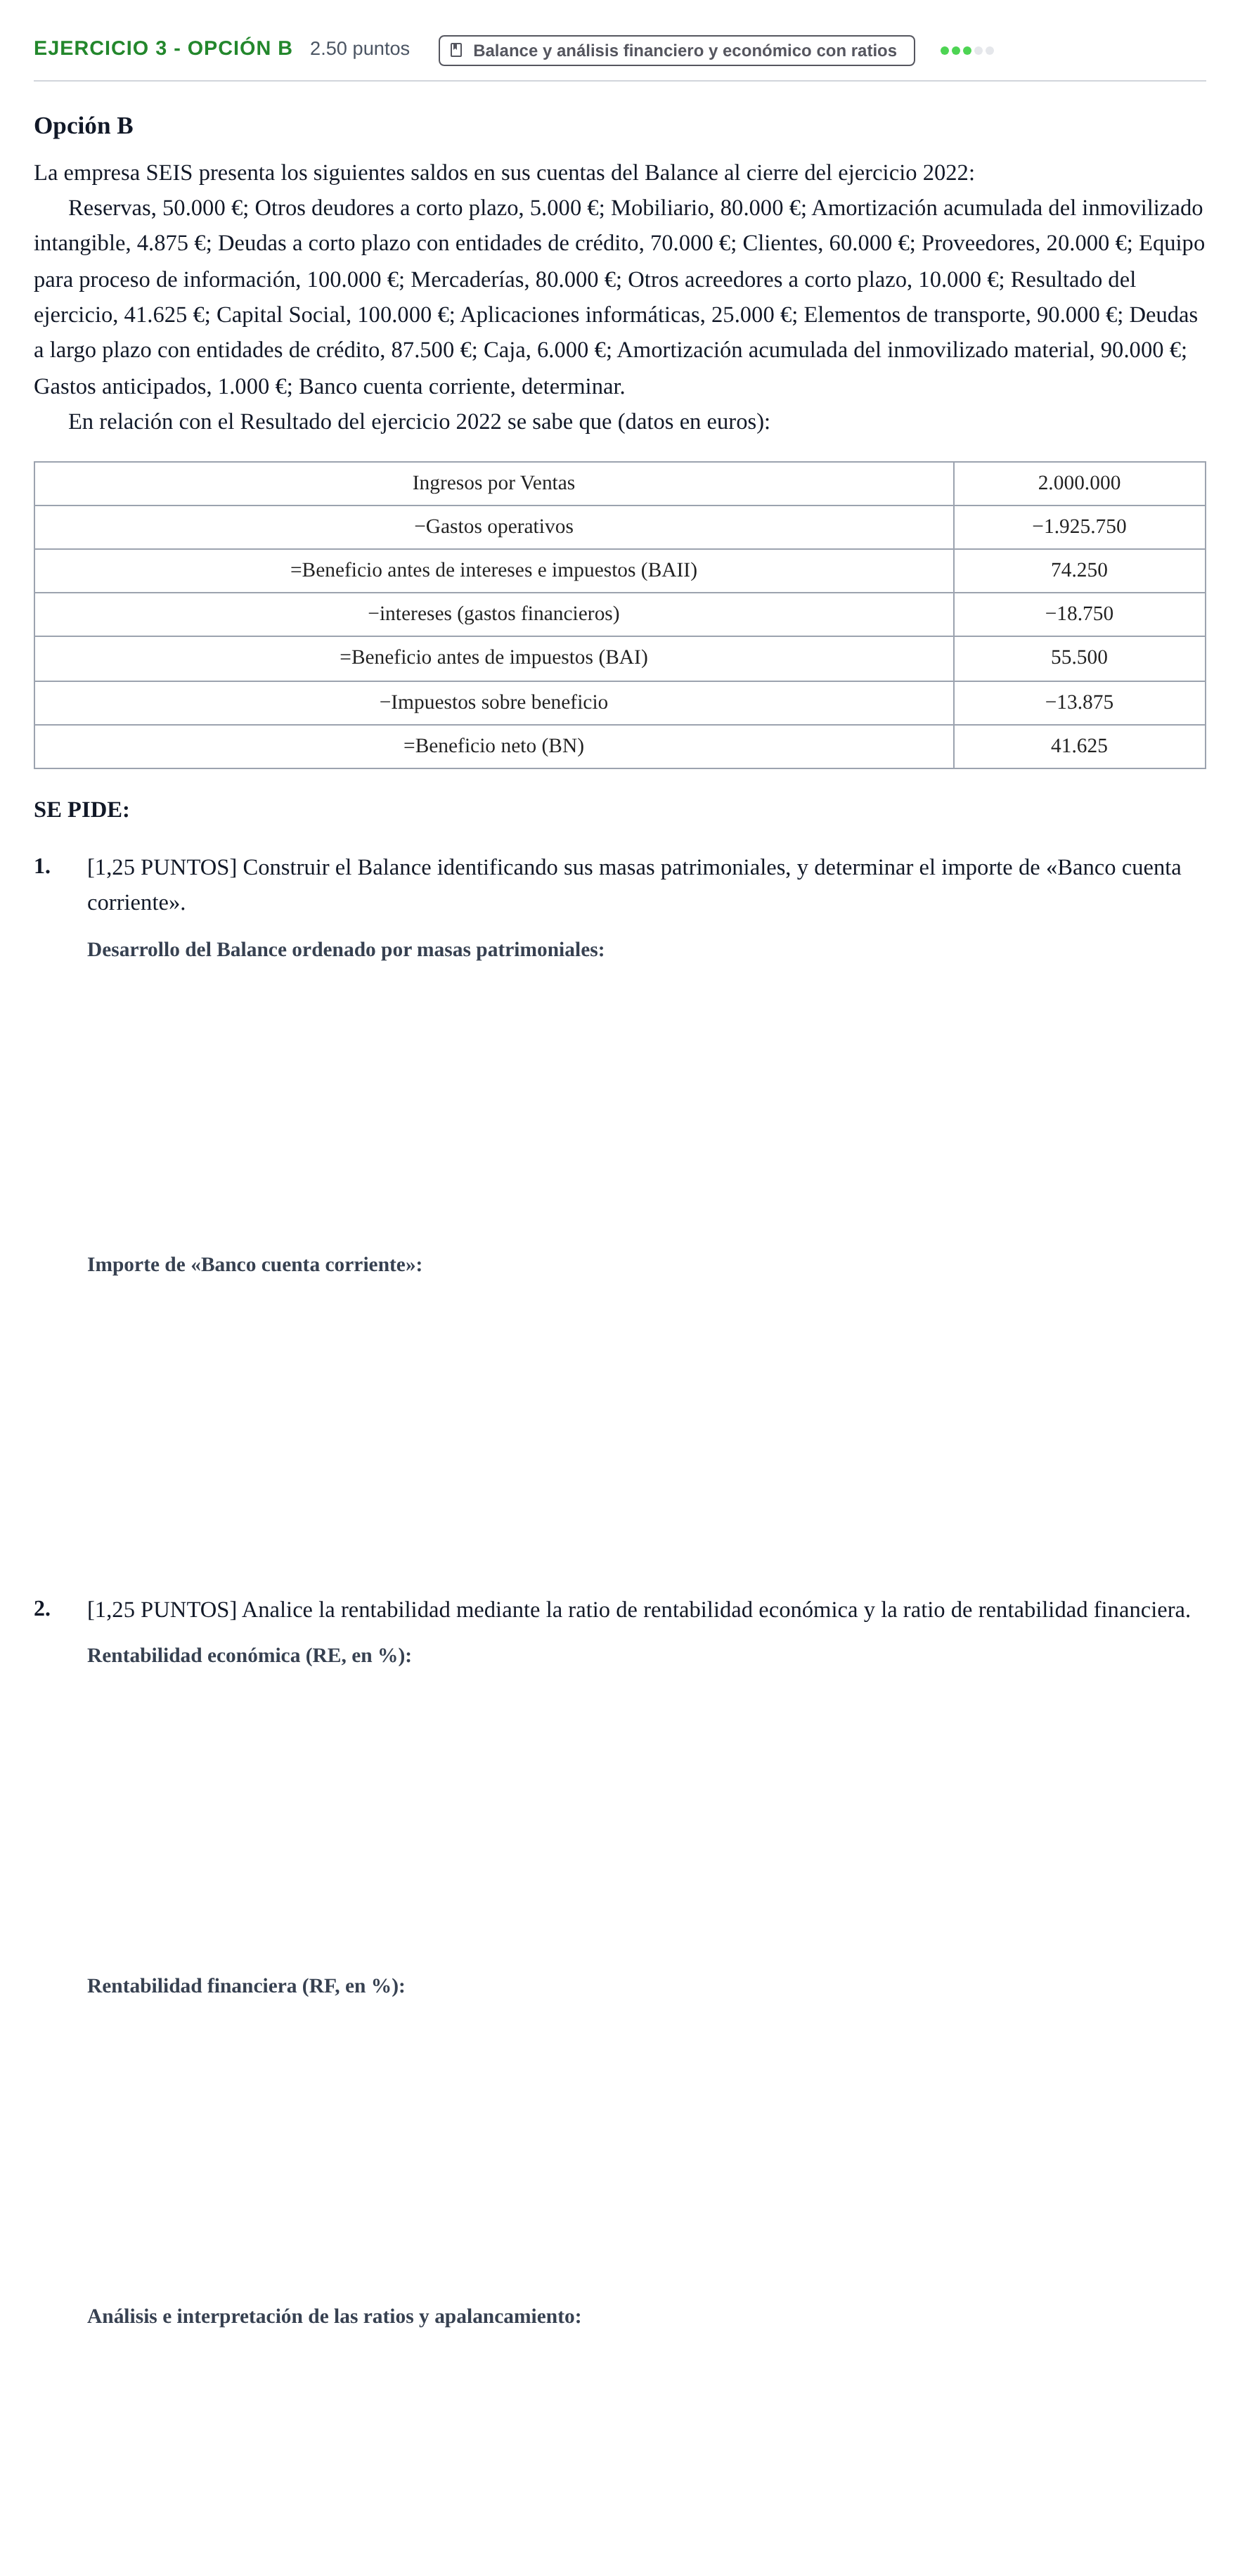
Opción B
La empresa SEIS presenta los siguientes saldos en sus cuentas del Balance al cierre del ejercicio 2022:
Reservas, 50.000 €; Otros deudores a corto plazo, 5.000 €; Mobiliario, 80.000 €; Amortización acumulada del inmovilizado intangible, 4.875 €; Deudas a corto plazo con entidades de crédito, 70.000 €; Clientes, 60.000 €; Proveedores, 20.000 €; Equipo para proceso de información, 100.000 €; Mercaderías, 80.000 €; Otros acreedores a corto plazo, 10.000 €; Resultado del ejercicio, 41.625 €; Capital Social, 100.000 €; Aplicaciones informáticas, 25.000 €; Elementos de transporte, 90.000 €; Deudas a largo plazo con entidades de crédito, 87.500 €; Caja, 6.000 €; Amortización acumulada del inmovilizado material, 90.000 €; Gastos anticipados, 1.000 €; Banco cuenta corriente, determinar.
En relación con el Resultado del ejercicio 2022 se sabe que (datos en euros):
Ingresos por Ventas · 2.000.000
−Gastos operativos · −1.925.750
=Beneficio antes de intereses e impuestos (BAII) · 74.250
−intereses (gastos financieros) · −18.750
=Beneficio antes de impuestos (BAI) · 55.500
−Impuestos sobre beneficio · −13.875
=Beneficio neto (BN) · 41.625
SE PIDE:
1.
[1,25 PUNTOS] Construir el Balance identificando sus masas patrimoniales, y determinar el importe de «Banco cuenta corriente».
2.
[1,25 PUNTOS] Analice la rentabilidad mediante la ratio de rentabilidad económica y la ratio de rentabilidad financiera.
Solución
Según los criterios oficiales de corrección
1. [1,25 PUNTOS] Construir el Balance identificando sus masas patrimoniales
Solución: ACTIVO: - ACTIVO NO CORRIENTE = 200.125 € * Inmovilizado Intangible: Aplicaciones informáticas (25.000 €) - AAII (4.875 €) = 20.125 € * Inmovilizado Material: Mobiliario (80.000 €) + Elementos de transporte (90.000 €) + EPI (100.000 €) - AAIM (90.000 €) = 180.000 € - ACTIVO CORRIENTE = 179.000 € * Existencias: Mercaderías = 80.000 € * Realizable: Clientes (60.000 €) + Otros deudores c/p (5.000 €) + Gastos anticipados (1.000 €) = 66.000 € * Disponible: Caja (6.000 €) + Banco c/c (27.000 €) = 33.000 € TOTAL ACTIVO = 379.125 € PATRIMONIO NETO Y PASIVO: - PATRIMONIO NETO = 191.625 € * Capital Social (100.000 €) + Reservas (50.000 €) + Resultado del ejercicio (41.625 €) - PASIVO NO CORRIENTE = 87.500 € * Deudas a l/p con entidades de crédito = 87.500 € - PASIVO CORRIENTE = 100.000 € * Deudas a c/p con entidades de crédito (70.000 €) + Proveedores (20.000 €) + Otros acreedores c/p (10.000 €) TOTAL PATRIMONIO NETO Y PASIVO = 379.125 €
Determinar el importe de «Banco cuenta corriente».
Solución: 27000 €
2. [1,25 PUNTOS] Ratio de rentabilidad económica
Solución: 19,58 % / 22 %
Ratio de rentabilidad financiera
Solución: 21,72 % / 27,75 %
Analice la rentabilidad mediante la ratio de rentabilidad económica y la ratio de rentabilidad financiera.
Solución: La rentabilidad económica es del 19,58% (o 22%) y la rentabilidad financiera es del 21,72% (o 27,75%). El coste medio de la deuda es c = (Gastos financieros / Pasivo total) x 100 = (18.750 / 187.500) x 100 = 10%. Como RE > c (19,58% > 10%), existe un efecto de apalancamiento financiero positivo que favorece a los accionistas, incrementando la rentabilidad financiera.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 3 - Opción A · Ordinaria 2023 · Ejercicio 3 - Opción A · Extraordinaria 2022 ›
Más ejercicios de Balance y análisis financiero y económico con ratios
- Ejercicio 3 - Opción A · Extraordinaria 2024
- Ejercicio 3 - Opción B · Extraordinaria 2024
- Ejercicio 3 - Opción A · Ordinaria 2024
- Ejercicio 3 - Opción B · Ordinaria 2024
- Ejercicio 3 - Opción A · Ordinaria 2023
- Ejercicio 3 - Opción A · Extraordinaria 2022
- Ejercicio 3 - Opción B · Extraordinaria 2022
- Ejercicio 3 - Opción A · Ordinaria 2022
- Ejercicio 3 - Opción B · Ordinaria 2022
- Ejercicio 3 - Opción A · Extraordinaria 2021