Problema 30 · Administración y gestión de organizaciones UOC 2023
Tema: Balance de situación y análisis financiero · Del examen Exámenes de Administración y gestión de organizaciones (Convocatorias de Enero 2023) (2023)
Enunciado
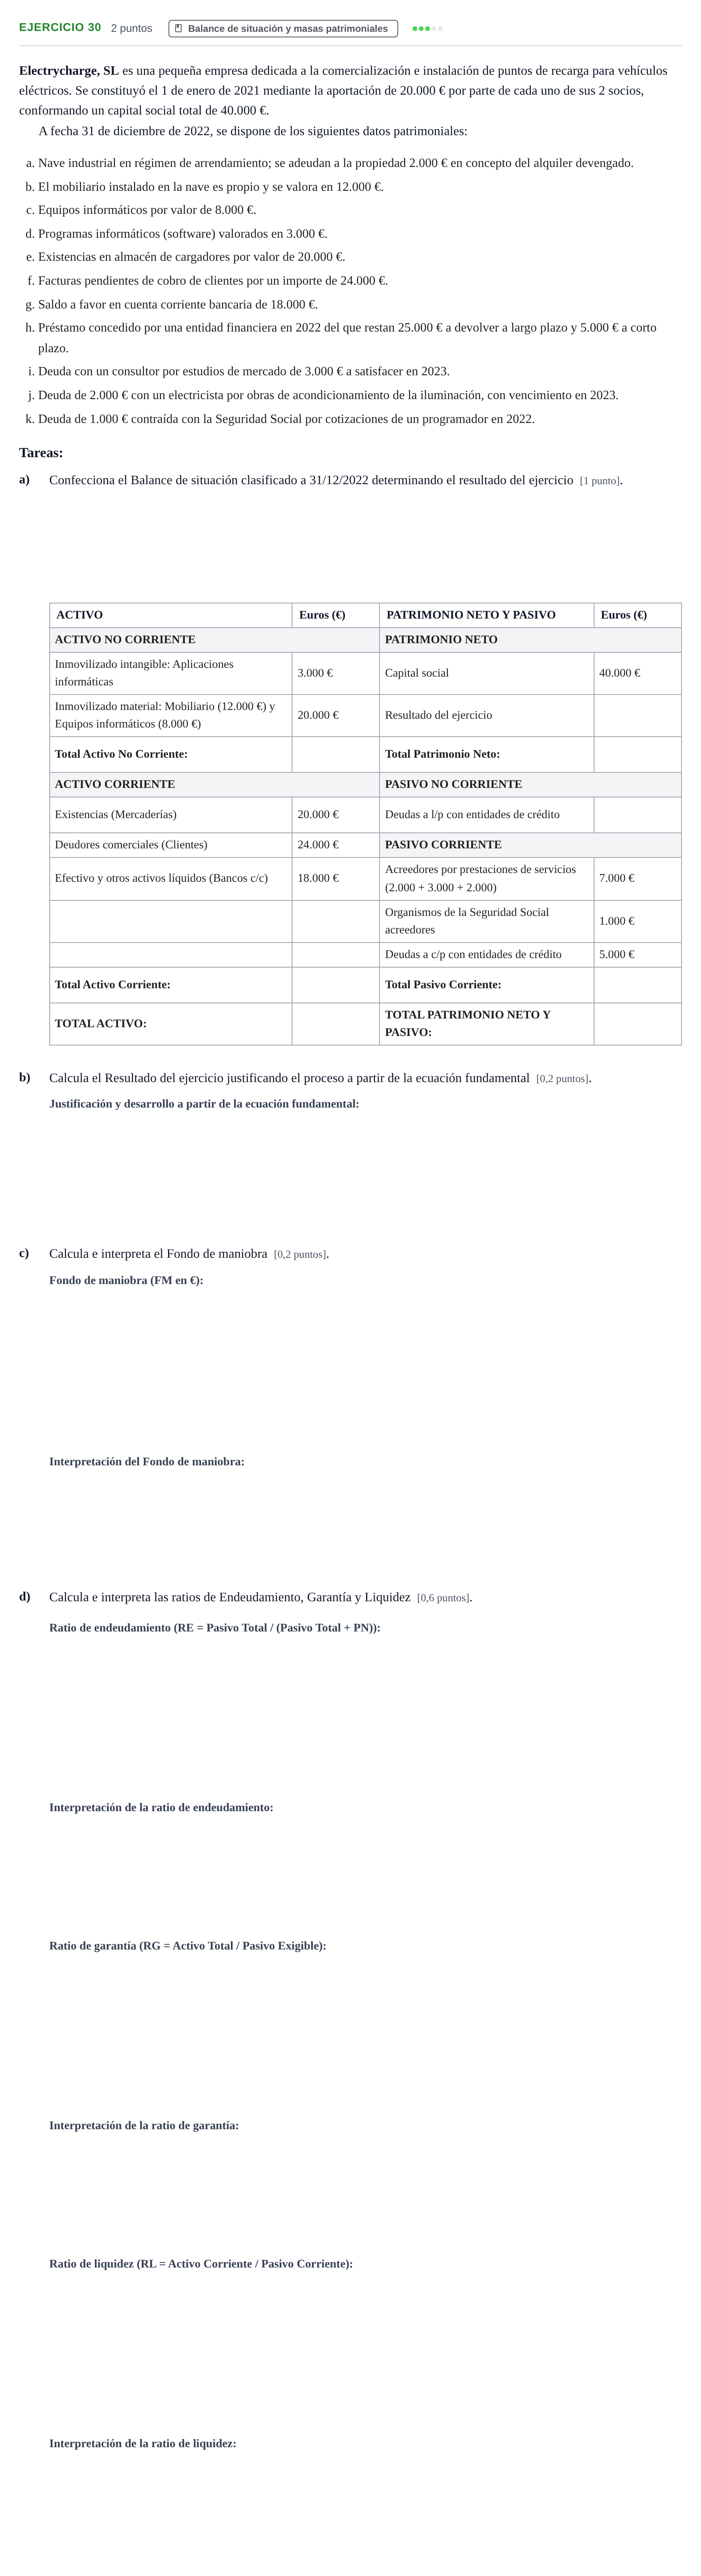
Electrycharge, SL es una pequeña empresa dedicada a la comercialización e instalación de puntos de recarga para vehículos eléctricos. Se constituyó el 1 de enero de 2021 mediante la aportación de 20.000 € por parte de cada uno de sus 2 socios, conformando un capital social total de 40.000 €.
A fecha 31 de diciembre de 2022, se dispone de los siguientes datos patrimoniales:
Nave industrial en régimen de arrendamiento; se adeudan a la propiedad 2.000 € en concepto del alquiler devengado.
El mobiliario instalado en la nave es propio y se valora en 12.000 €.
Equipos informáticos por valor de 8.000 €.
Programas informáticos (software) valorados en 3.000 €.
Existencias en almacén de cargadores por valor de 20.000 €.
Facturas pendientes de cobro de clientes por un importe de 24.000 €.
Saldo a favor en cuenta corriente bancaria de 18.000 €.
Préstamo concedido por una entidad financiera en 2022 del que restan 25.000 € a devolver a largo plazo y 5.000 € a corto plazo.
Deuda con un consultor por estudios de mercado de 3.000 € a satisfacer en 2023.
Deuda de 2.000 € con un electricista por obras de acondicionamiento de la iluminación, con vencimiento en 2023.
Deuda de 1.000 € contraída con la Seguridad Social por cotizaciones de un programador en 2022.
Tareas:
a)
Confecciona el Balance de situación clasificado a 31/12/2022 determinando el resultado del ejercicio [1 punto].
ACTIVO
Euros (€)
PATRIMONIO NETO Y PASIVO
Euros (€)
ACTIVO NO CORRIENTE
PATRIMONIO NETO
Inmovilizado intangible: Aplicaciones informáticas
3.000 €
Capital social
40.000 €
Inmovilizado material: Mobiliario (12.000 €) y Equipos informáticos (8.000 €)
20.000 €
Resultado del ejercicio
Total Activo No Corriente:
Total Patrimonio Neto:
ACTIVO CORRIENTE
PASIVO NO CORRIENTE
Existencias (Mercaderías)
20.000 €
Deudas a l/p con entidades de crédito
Deudores comerciales (Clientes)
24.000 €
PASIVO CORRIENTE
Efectivo y otros activos líquidos (Bancos c/c)
18.000 €
Acreedores por prestaciones de servicios (2.000 + 3.000 + 2.000)
7.000 €
Organismos de la Seguridad Social acreedores
1.000 €
Deudas a c/p con entidades de crédito
5.000 €
Total Activo Corriente:
Total Pasivo Corriente:
TOTAL ACTIVO:
TOTAL PATRIMONIO NETO Y PASIVO:
b)
Calcula el Resultado del ejercicio justificando el proceso a partir de la ecuación fundamental [0,2 puntos].
c)
Calcula e interpreta el Fondo de maniobra [0,2 puntos].
d)
Calcula e interpreta las ratios de Endeudamiento, Garantía y Liquidez [0,6 puntos].
Solución
Según los criterios oficiales de corrección
a) Balance: Resultado del ejercicio (€)
Solución: 7000
a) Balance: Total Activo No Corriente (€)
Solución: 23000
a) Balance: Total Patrimonio Neto (€)
Solución: 47000
a) Balance: Pasivo No Corriente - Deudas a l/p con entidades de crédito (€)
Solución: 25000
a) Balance: Total Activo Corriente (€)
Solución: 62000
a) Balance: Total Pasivo Corriente (€)
Solución: 13000
a) Balance: TOTAL ACTIVO (€)
Solución: 85000
a) Balance: TOTAL PATRIMONIO NETO Y PASIVO (€)
Solución: 85000
b) Calcula el Resultado del ejercicio justificando el proceso a partir de la ecuación fundamental (0,2 puntos).
Solución: Activo = Pasivo + Patrimonio Neto 85.000 = 25.000 + 13.000 + Patrimonio Neto -> Patrimonio Neto = 47.000 € Resultado del ejercicio = Patrimonio Neto - Capital Social = 47.000 - 40.000 = 7.000 €
c) Calcula el Fondo de maniobra (FM en €)
Solución: 49000
c) Interpreta el Fondo de maniobra
Solución: Es positivo, lo que constata solvencia a corto plazo; la empresa financia parte de su activo circulante con recursos permanentes y no debería tener problemas para atender sus vencimientos inmediatos.
d) Ratio de endeudamiento (RE)
Solución: 0,45 / 0,447 / 44,7 % / 45 % / 38000/85000
d) Interpretación de la ratio de endeudamiento
Solución: El rango óptimo se ubica comúnmente entre el 50 % y el 60 %. Al ser inferior, no existe exceso de endeudamiento; la empresa muestra una estructura muy capitalizada con posibles recursos propios ociosos.
d) Ratio de garantía (RG)
Solución: 2,24 / 85000/38000
d) Interpretación de la ratio de garantía
Solución: Al ser netamente superior a 1, la compañía garantiza con creces la cobertura de todas sus deudas con sus bienes y derechos ante posibles acreedores.
d) Ratio de liquidez (RL)
Solución: 4,77 / 62000/13000
d) Interpretación de la ratio de liquidez
Solución: Supera con creces el valor de referencia aconsejado (entre 1,7 y 1,9), evidenciando holgura absoluta para atender pagos a corto plazo, pero indicando la presencia de recursos monetarios no rentabilizados.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Problema 24 · 2023 · Problema 36 · 2023 ›