Ejercicio Segunda Parte - Regularización y cuentas anuales · Introducción a la Contabilidad UOC Juny 2025
Tema: Ciclo contable de cierre: regularización, Balance y PyG · Del examen Juny (2025)
Enunciado
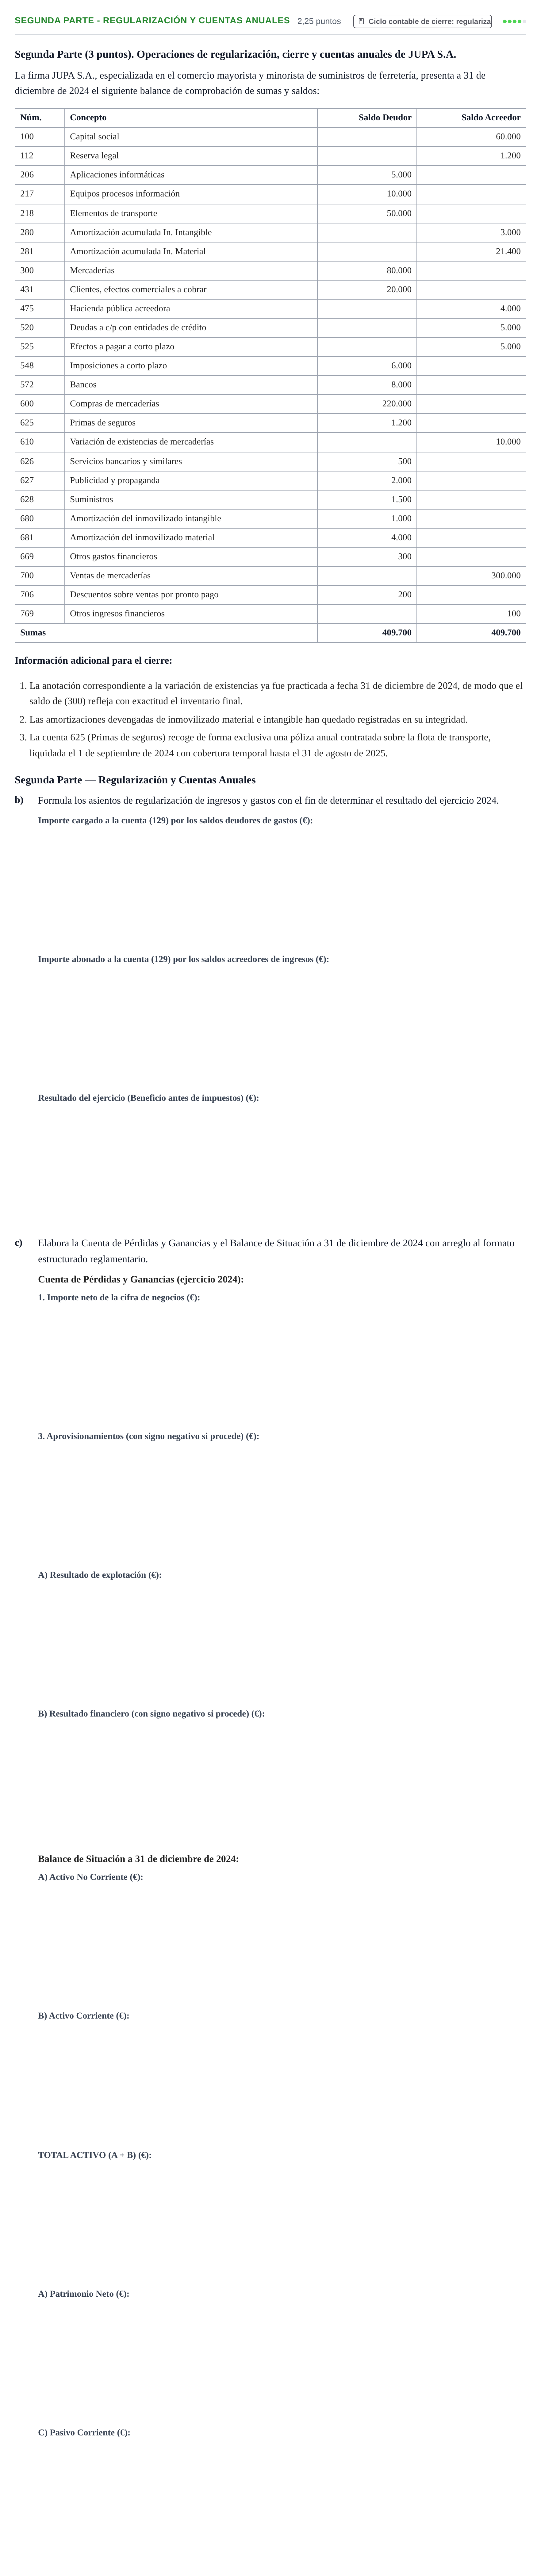
Segunda Parte (3 puntos). Operaciones de regularización, cierre y cuentas anuales de JUPA S.A.
La firma JUPA S.A., especializada en el comercio mayorista y minorista de suministros de ferretería, presenta a 31 de diciembre de 2024 el siguiente balance de comprobación de sumas y saldos:
Núm.
Concepto
Saldo Deudor
Saldo Acreedor
100 · Capital social · · 60.000
112 · Reserva legal · · 1.200
206 · Aplicaciones informáticas · 5.000
217 · Equipos procesos información · 10.000
218 · Elementos de transporte · 50.000
280 · Amortización acumulada In. Intangible · · 3.000
281 · Amortización acumulada In. Material · · 21.400
300 · Mercaderías · 80.000
431 · Clientes, efectos comerciales a cobrar · 20.000
475 · Hacienda pública acreedora · · 4.000
520 · Deudas a c/p con entidades de crédito · · 5.000
525 · Efectos a pagar a corto plazo · · 5.000
548 · Imposiciones a corto plazo · 6.000
572 · Bancos · 8.000
600 · Compras de mercaderías · 220.000
625 · Primas de seguros · 1.200
610 · Variación de existencias de mercaderías · · 10.000
626 · Servicios bancarios y similares · 500
627 · Publicidad y propaganda · 2.000
628 · Suministros · 1.500
680 · Amortización del inmovilizado intangible · 1.000
681 · Amortización del inmovilizado material · 4.000
669 · Otros gastos financieros · 300
700 · Ventas de mercaderías · · 300.000
706 · Descuentos sobre ventas por pronto pago · 200
769 · Otros ingresos financieros · · 100
Sumas
409.700
409.700
Información adicional para el cierre:
La anotación correspondiente a la variación de existencias ya fue practicada a fecha 31 de diciembre de 2024, de modo que el saldo de (300) refleja con exactitud el inventario final.
Las amortizaciones devengadas de inmovilizado material e intangible han quedado registradas en su integridad.
La cuenta 625 (Primas de seguros) recoge de forma exclusiva una póliza anual contratada sobre la flota de transporte, liquidada el 1 de septiembre de 2024 con cobertura temporal hasta el 31 de agosto de 2025.
Segunda Parte — Regularización y Cuentas Anuales
b)
Formula los asientos de regularización de ingresos y gastos con el fin de determinar el resultado del ejercicio 2024.
c)
Elabora la Cuenta de Pérdidas y Ganancias y el Balance de Situación a 31 de diciembre de 2024 con arreglo al formato estructurado reglamentario.
Cuenta de Pérdidas y Ganancias (ejercicio 2024):
Balance de Situación a 31 de diciembre de 2024:
Solución
Según los criterios oficiales de corrección
b) Importe cargado a la cuenta (129) por los saldos deudores de gastos
Solución: 229900 / 229.900
b) Importe abonado a la cuenta (129) por los saldos acreedores de ingresos
Solución: 310100 / 310.100
b) Resultado del ejercicio (Beneficio antes de impuestos)
Solución: 80200 / 80.200
c) Cuenta de PyG: 1. Importe neto de la cifra de negocios
Solución: 299800 / 299.800
c) Cuenta de PyG: 3. Aprovisionamientos
Solución: -210000 / -210.000
c) Cuenta de PyG: A) Resultado de explotación
Solución: 80400 / 80.400
c) Cuenta de PyG: B) Resultado financiero
Solución: -200
c) Balance de Situación: A) Activo No Corriente
Solución: 40600 / 40.600
c) Balance de Situación: B) Activo Corriente
Solución: 114800 / 114.800
c) Balance de Situación: Total Activo (A + B)
Solución: 155400 / 155.400
c) Balance de Situación: A) Patrimonio Neto
Solución: 141400 / 141.400
c) Balance de Situación: C) Pasivo Corriente
Solución: 14000 / 14.000
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio Segunda Parte. Apartado c · Juny 2025 · Pregunta 10 · 2023 ›