Ejercicio Segunda Parte. Apartado b · Introducción a la Contabilidad UOC Juny 2025
Tema: Ciclo contable de cierre: regularización, Balance y PyG · Del examen Juny (2025)
Enunciado
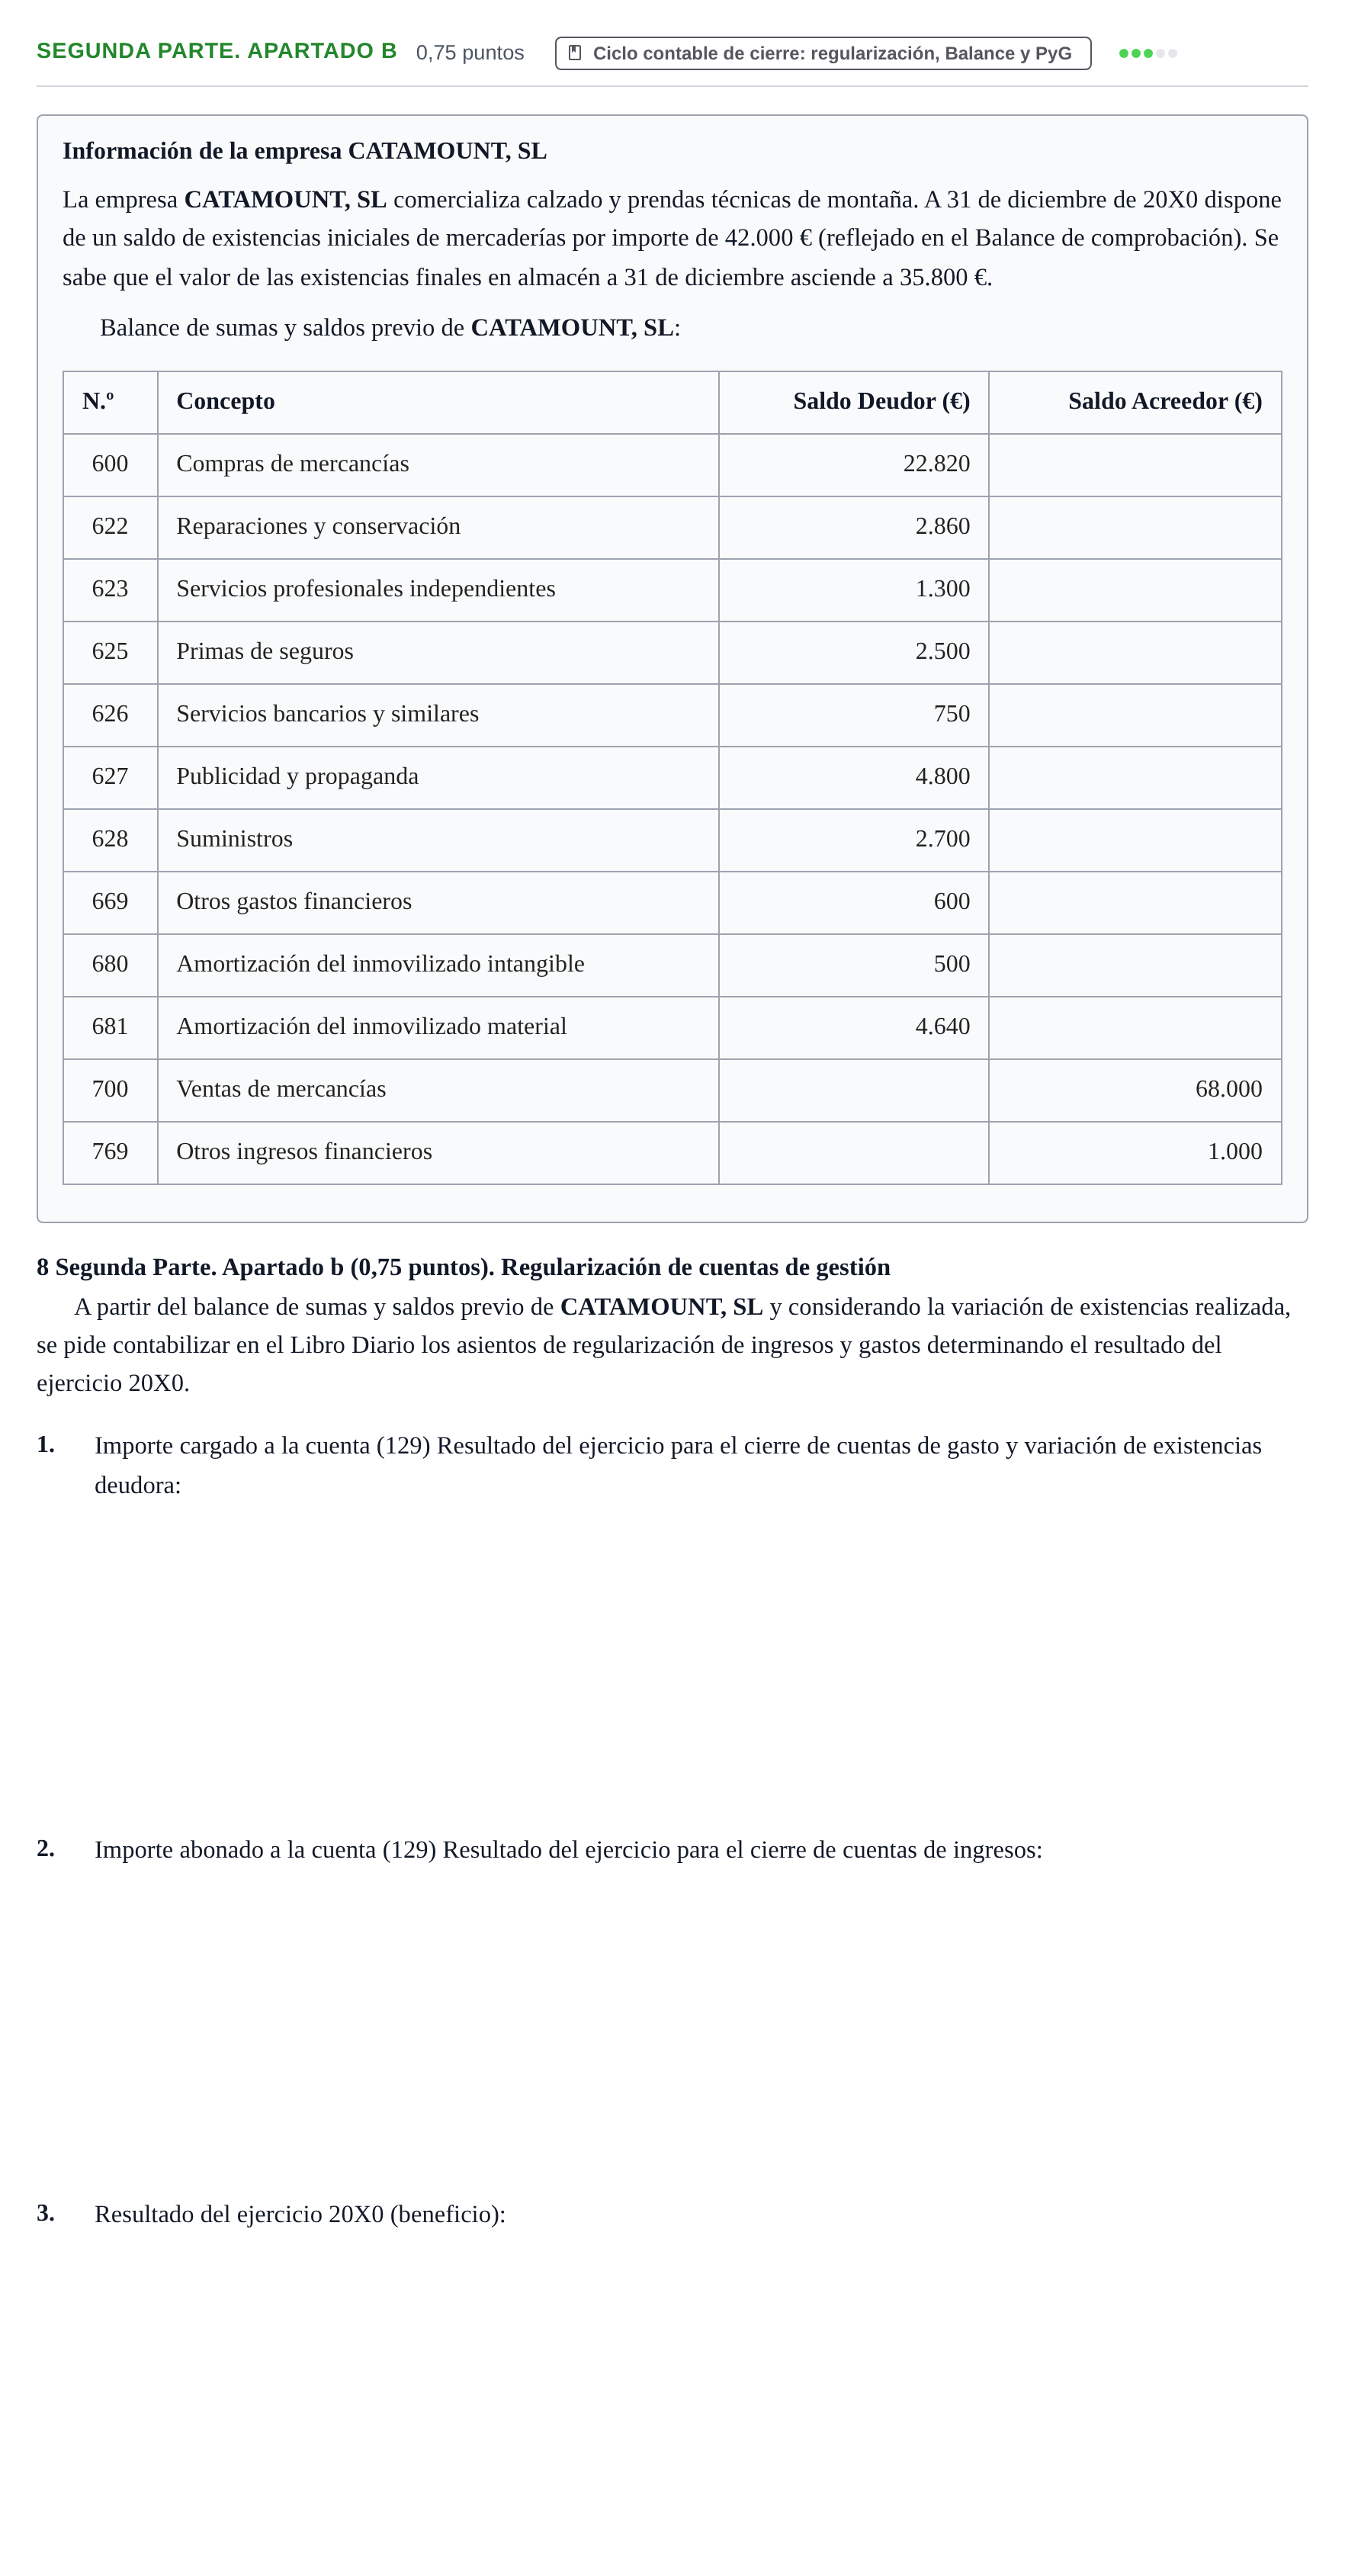
Información de la empresa CATAMOUNT, SL
La empresa CATAMOUNT, SL comercializa calzado y prendas técnicas de montaña. A 31 de diciembre de 20X0 dispone de un saldo de existencias iniciales de mercaderías por importe de 42.000 € (reflejado en el Balance de comprobación). Se sabe que el valor de las existencias finales en almacén a 31 de diciembre asciende a 35.800 €.
Balance de sumas y saldos previo de CATAMOUNT, SL:
N.º · Concepto · Saldo Deudor (€) · Saldo Acreedor (€)
600 · Compras de mercancías · 22.820
622 · Reparaciones y conservación · 2.860
623 · Servicios profesionales independientes · 1.300
625 · Primas de seguros · 2.500
626 · Servicios bancarios y similares · 750
627 · Publicidad y propaganda · 4.800
628 · Suministros · 2.700
669 · Otros gastos financieros · 600
680 · Amortización del inmovilizado intangible · 500
681 · Amortización del inmovilizado material · 4.640
700 · Ventas de mercancías · · 68.000
769 · Otros ingresos financieros · · 1.000
8 Segunda Parte. Apartado b (0,75 puntos). Regularización de cuentas de gestión
A partir del balance de sumas y saldos previo de CATAMOUNT, SL y considerando la variación de existencias realizada, se pide contabilizar en el Libro Diario los asientos de regularización de ingresos y gastos determinando el resultado del ejercicio 20X0.
1.
Importe cargado a la cuenta (129) Resultado del ejercicio para el cierre de cuentas de gasto y variación de existencias deudora:
2.
Importe abonado a la cuenta (129) Resultado del ejercicio para el cierre de cuentas de ingresos:
3.
Resultado del ejercicio 20X0 (beneficio):
Solución
Según los criterios oficiales de corrección
Importe cargado a la cuenta (129) Resultado del ejercicio para el cierre de cuentas de gasto y variación de existencias deudora:
Solución: 49.670 €
Importe abonado a la cuenta (129) Resultado del ejercicio para el cierre de cuentas de ingresos:
Solución: 69.000 €
Resultado del ejercicio 20X0 (beneficio):
Solución: 19.330 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Ejercicio Segunda Parte. Apartado c · Juny 2025 ›