Pregunta 4 · Macroeconomía II UB 2021
Tema: Expectatives racionals, sorpreses monetàries i neutralitat del diner · Del examen Examen final de Macroeconomia II (Curs 2021-2022) (2021)
Enunciado
Pregunta 4 (2 punts). Model d'oferta i demanda agregades amb expectatives racionals
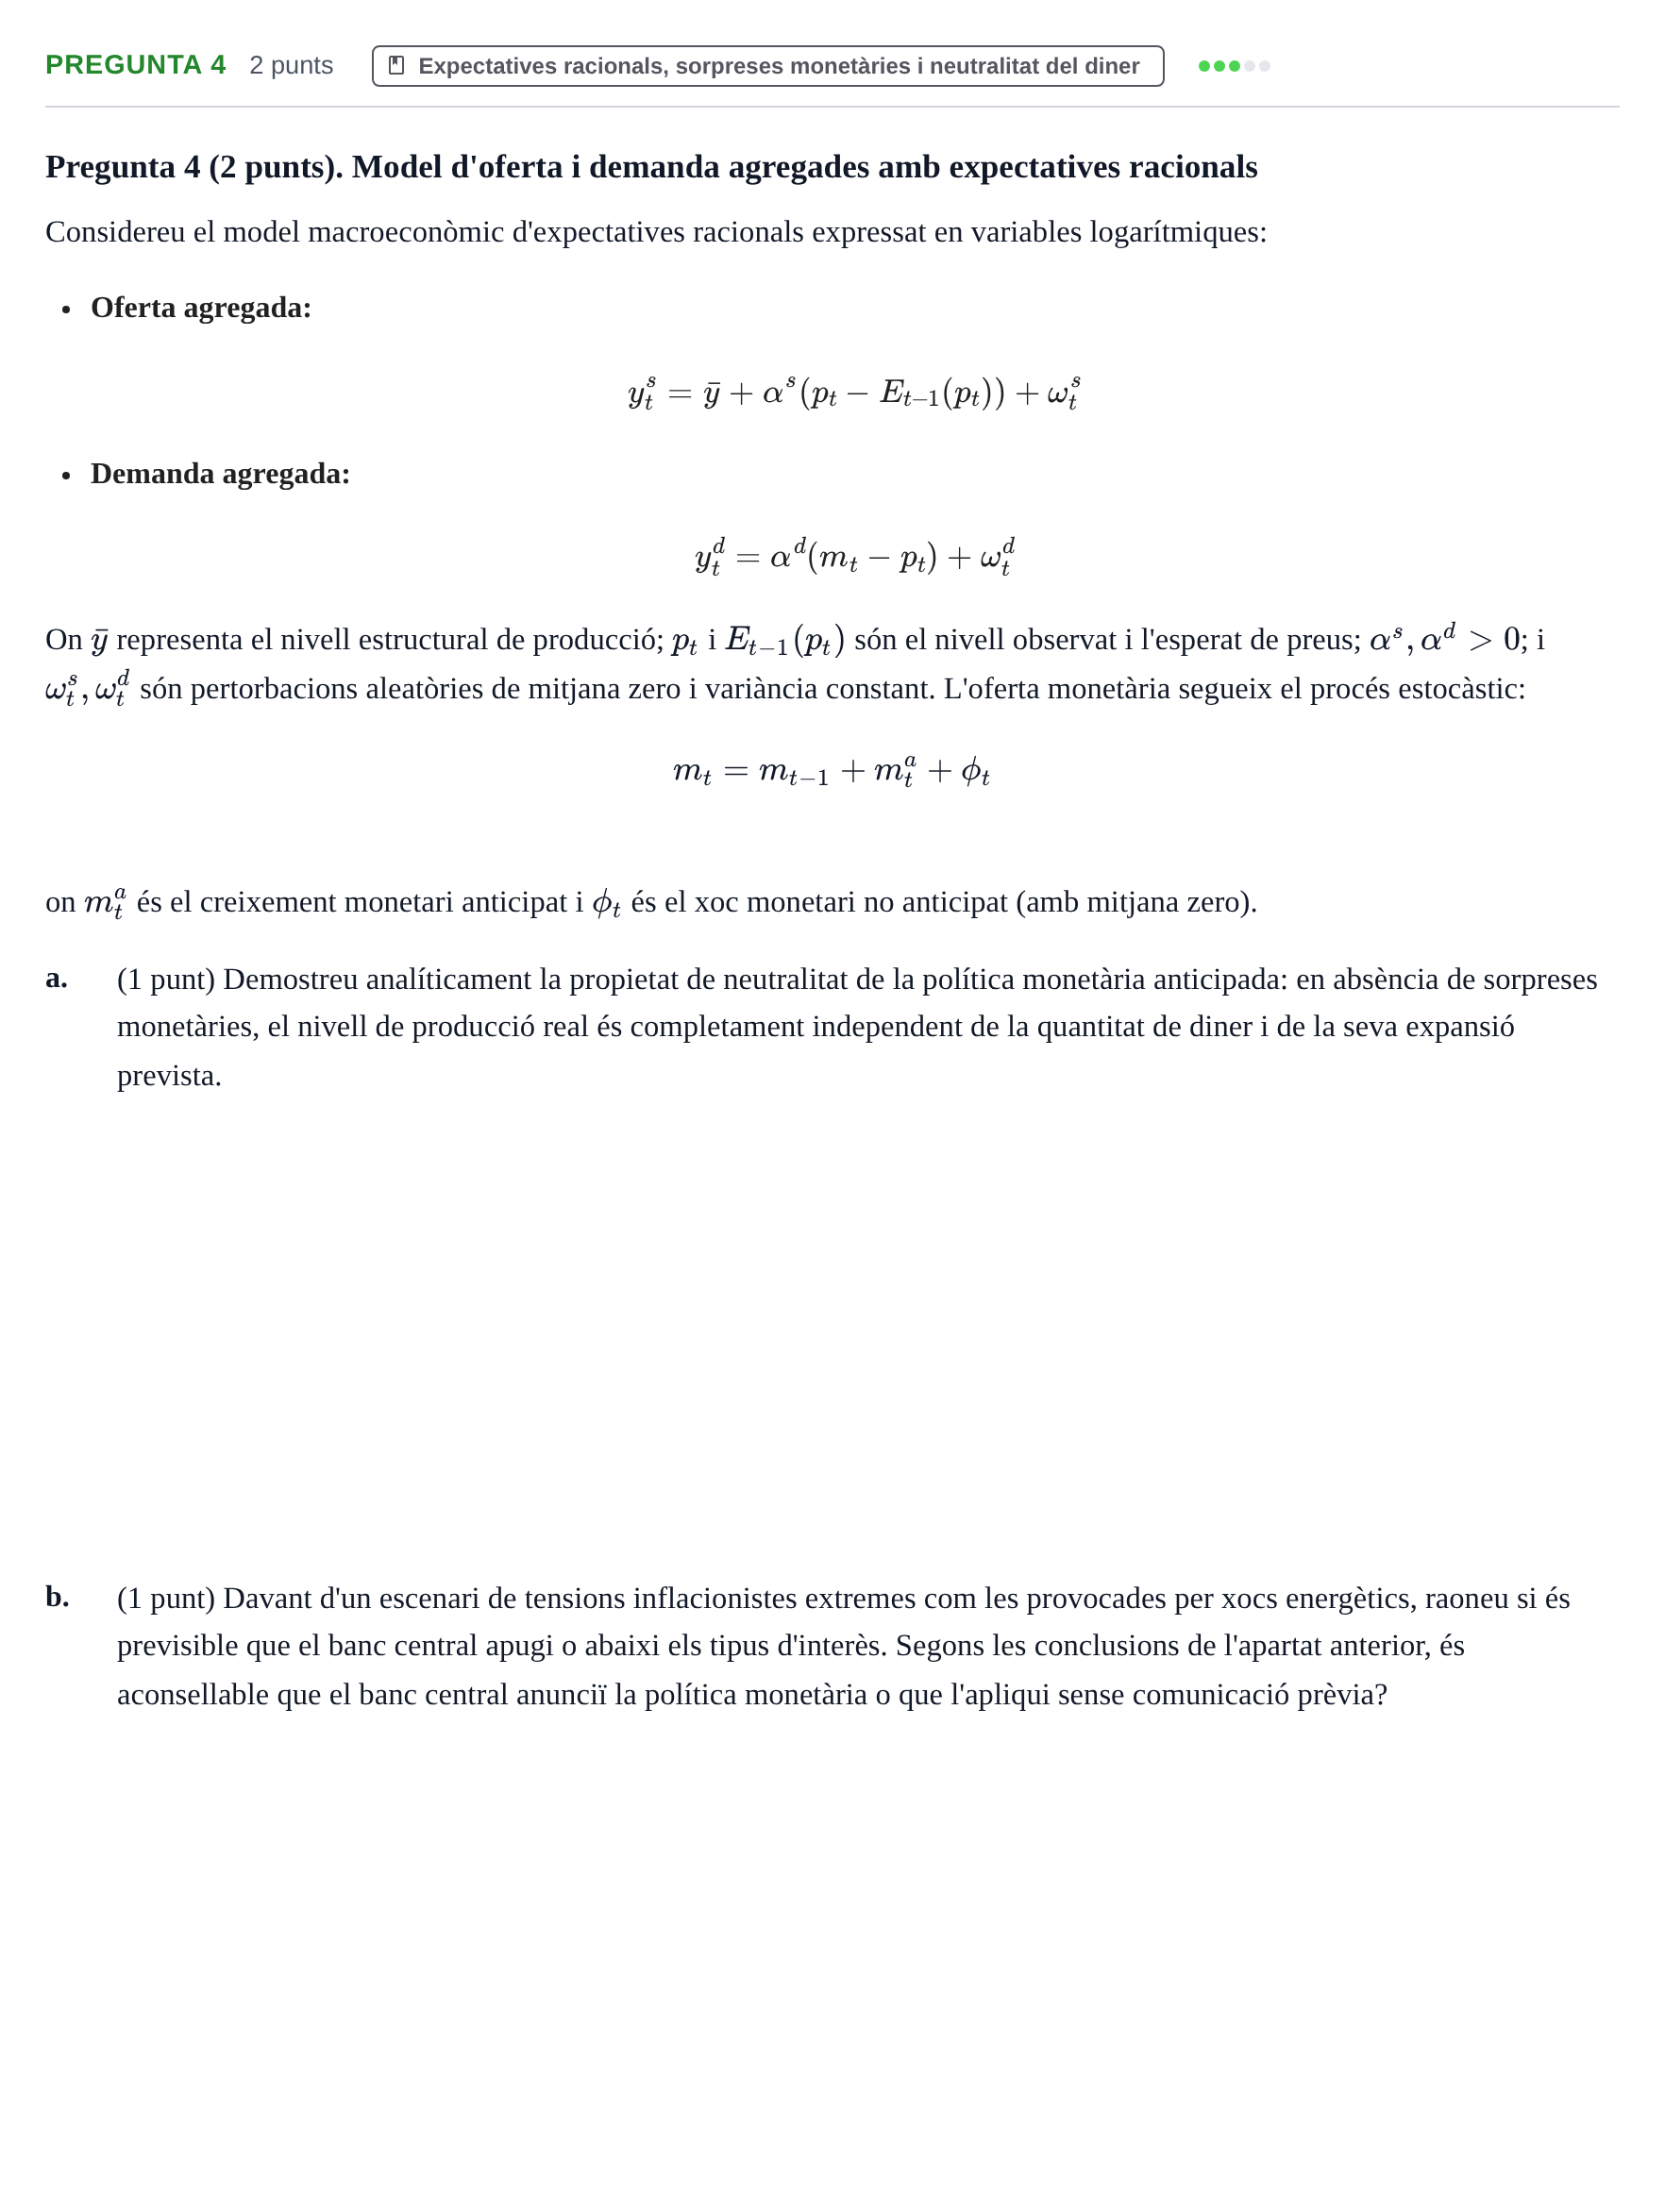
Considereu el model macroeconòmic d'expectatives racionals expressat en variables logarítmiques:
Oferta agregada:
Demanda agregada:
On representa el nivell estructural de producció; i són el nivell observat i l'esperat de preus; ; i són pertorbacions aleatòries de mitjana zero i variància constant. L'oferta monetària segueix el procés estocàstic:
on és el creixement monetari anticipat i és el xoc monetari no anticipat (amb mitjana zero).
a.
(1 punt) Demostreu analíticament la propietat de neutralitat de la política monetària anticipada: en absència de sorpreses monetàries, el nivell de producció real és completament independent de la quantitat de diner i de la seva expansió prevista.
b.
(1 punt) Davant d'un escenari de tensions inflacionistes extremes com les provocades per xocs energètics, raoneu si és previsible que el banc central apugi o abaixi els tipus d'interès. Segons les conclusions de l'apartat anterior, és aconsellable que el banc central anunciï la política monetària o que l'apliqui sense comunicació prèvia?
Solución
Según los criterios oficiales de corrección
a. (1 punt) Demostreu analíticament la propietat de neutralitat de la política monetària anticipada: en absència de sorpreses monetàries, el nivell de producció real és completament independent de la quantitat de diner i de la seva expansió prevista.
Solución: Igualant oferta i demanda agregades: Prenent l'esperança condicional a la informació de (): Restant ambdues expressions: Definint l'error de previsió i aïllant-lo: Substituint a l'equació d'oferta agregada: Els components sistemàtics i coneguts de la massa monetària ( i ) es cancel·len completament i no afecten el nivell de producció d'equilibri, demostrant la neutralitat monetària de la política anticipada.
b. (1 punt) Davant d'un escenari de tensions inflacionistes extremes com les provocades per xocs energètics, raoneu si és previsible que el banc central apugi o abaixi els tipus d'interès. Segons les conclusions de l'apartat anterior, és aconsellable que el banc central anunciï la política monetària o que l'apliqui sense comunicació prèvia?
Solución: És previsible que apugi els tipus d'interès (política monetària contractiva). És aconsellable anunciar-la amb antelació perquè els agents ajustin les seves expectatives (), evitant que actuï com una sorpresa monetària () que provocaria una caiguda addicional de la producció ().
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.