Ejercicio 3 - Periodificación, cierre del ejercicio y cuent… · Introducción a las Finanzas y a la Contabilidad UB 2015
Tema: Periodificación, cierre del ejercicio y cuentas anuales · Del examen Recopilación de Exámenes de Introducción a la Contabilidad (2015)
Enunciado
Ejercicio 1 (Mayo 2016). Ciclo contable GAMMA SA
Ejercicio 1 (Mayo 2016). Ciclo contable GAMMA SA
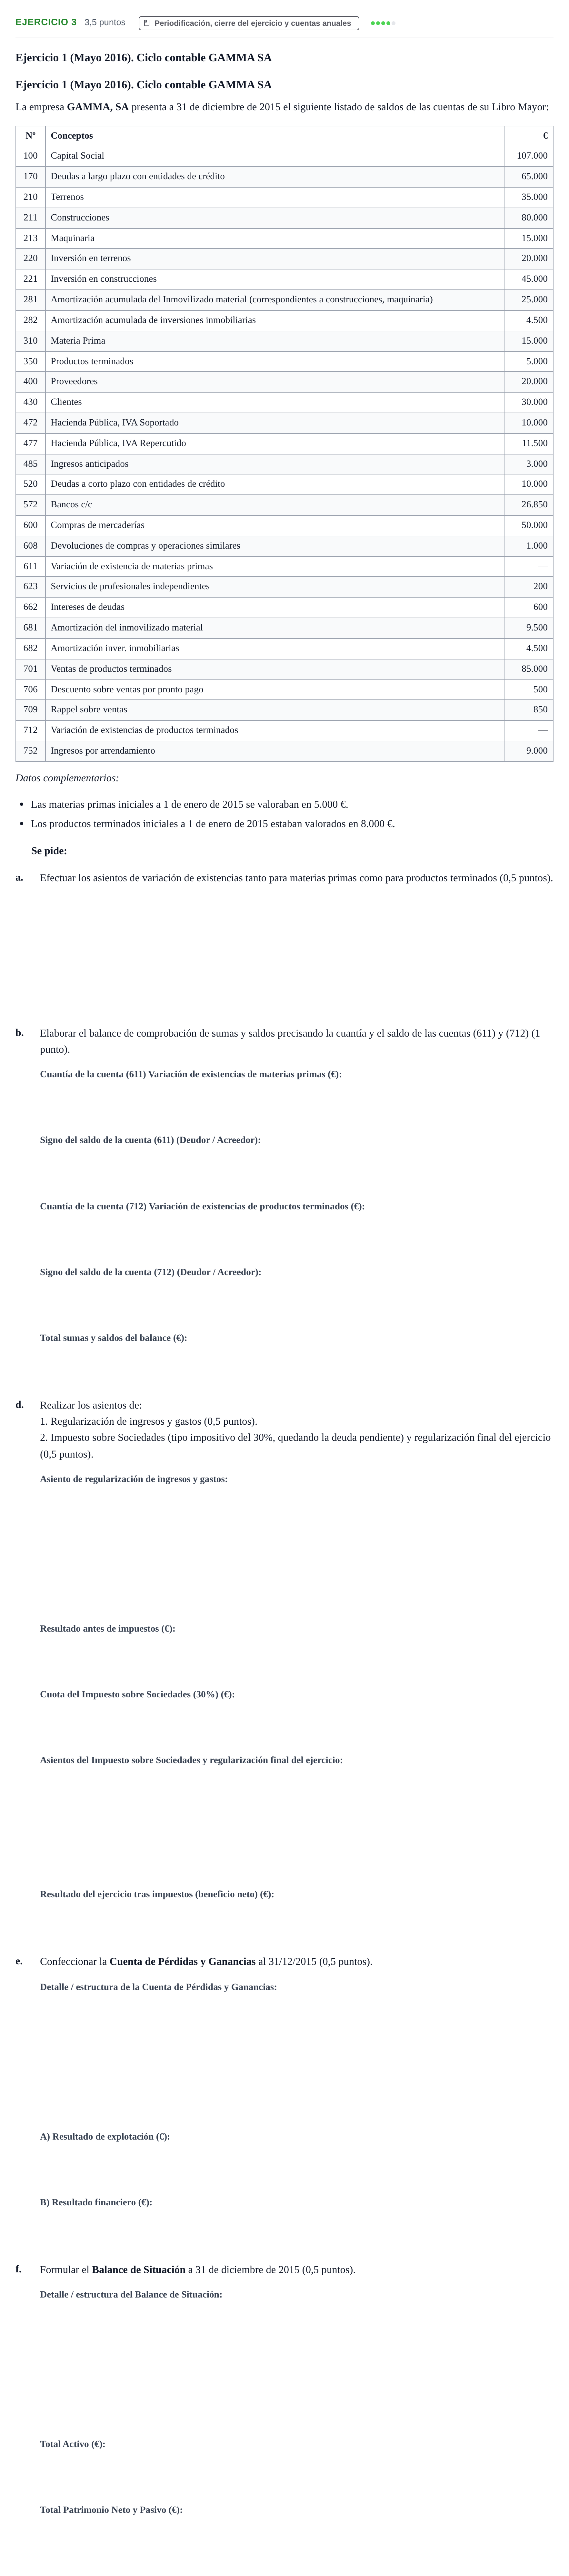
La empresa GAMMA, SA presenta a 31 de diciembre de 2015 el siguiente listado de saldos de las cuentas de su Libro Mayor:
Nº · Conceptos · €
100 · Capital Social · 107.000
170 · Deudas a largo plazo con entidades de crédito · 65.000
210 · Terrenos · 35.000
211 · Construcciones · 80.000
213 · Maquinaria · 15.000
220 · Inversión en terrenos · 20.000
221 · Inversión en construcciones · 45.000
281 · Amortización acumulada del Inmovilizado material (correspondientes a construcciones, maquinaria) · 25.000
282 · Amortización acumulada de inversiones inmobiliarias · 4.500
310 · Materia Prima · 15.000
350 · Productos terminados · 5.000
400 · Proveedores · 20.000
430 · Clientes · 30.000
472 · Hacienda Pública, IVA Soportado · 10.000
477 · Hacienda Pública, IVA Repercutido · 11.500
485 · Ingresos anticipados · 3.000
520 · Deudas a corto plazo con entidades de crédito · 10.000
572 · Bancos c/c · 26.850
600 · Compras de mercaderías · 50.000
608 · Devoluciones de compras y operaciones similares · 1.000
611 · Variación de existencia de materias primas · —
623 · Servicios de profesionales independientes · 200
662 · Intereses de deudas · 600
681 · Amortización del inmovilizado material · 9.500
682 · Amortización inver. inmobiliarias · 4.500
701 · Ventas de productos terminados · 85.000
706 · Descuento sobre ventas por pronto pago · 500
709 · Rappel sobre ventas · 850
712 · Variación de existencias de productos terminados · —
752 · Ingresos por arrendamiento · 9.000
Datos complementarios:
Las materias primas iniciales a 1 de enero de 2015 se valoraban en 5.000 €.
Los productos terminados iniciales a 1 de enero de 2015 estaban valorados en 8.000 €.
Se pide:
a.
Efectuar los asientos de variación de existencias tanto para materias primas como para productos terminados (0,5 puntos).
b.
Elaborar el balance de comprobación de sumas y saldos precisando la cuantía y el saldo de las cuentas (611) y (712) (1 punto).
d.
Realizar los asientos de:
1. Regularización de ingresos y gastos (0,5 puntos).
2. Impuesto sobre Sociedades (tipo impositivo del 30%, quedando la deuda pendiente) y regularización final del ejercicio (0,5 puntos).
e.
Confeccionar la Cuenta de Pérdidas y Ganancias al 31/12/2015 (0,5 puntos).
f.
Formular el Balance de Situación a 31 de diciembre de 2015 (0,5 puntos).
Solución
Según los criterios oficiales de corrección
a. Efectuar los asientos de variación de existencias tanto para materias primas como para productos terminados (0,5 puntos).
Solución: Materias primas (iniciales 5.000 €, finales 15.000 €): 5.000 (611) Var. existencias de materias primas a (310) Materias primas 5.000 15.000 (310) Materias primas a (611) Var. existencias de materias primas 15.000 Productos terminados (iniciales 8.000 €, finales 5.000 €): 8.000 (712) Var. existencias de productos terminados a (350) Productos terminados 8.000 5.000 (350) Productos terminados a (712) Var. existencias de productos terminados 5.000
b. Cuantía de la cuenta (611) Variación de existencias de materias primas (€):
Solución: 10000
b. Signo del saldo de la cuenta (611) (Deudor / Acreedor):
Solución: Acreedor
b. Cuantía de la cuenta (712) Variación de existencias de productos terminados (€):
Solución: 3000
b. Signo del saldo de la cuenta (712) (Deudor / Acreedor):
Solución: Deudor
b. Total sumas y saldos del balance (€):
Solución: 351000
d.1. Asiento de regularización de ingresos y gastos:
Solución: 69.150 (129) Resultado del ejercicio a (600) Compras de mercaderías (50.000) a (623) Servicios profesionales indep. (200) a (662) Intereses de deudas (600) a (681) Amortización inmov. material (9.500) a (682) Amortización inversiones inmobiliarias (4.500) a (706) Descuento s/ ventas pronto pago (500) a (709) Rappels sobre ventas (850) a (712) Var. existencias prod. terminados (3.000) 85.000 (701) Ventas prod. terminados 1.000 (608) Devoluciones de compras 10.000 (611) Var. existencias materias primas 9.000 (752) Ingresos por arrendamiento a (129) Resultado del ejercicio (105.000)
d.1. Resultado antes de impuestos (€):
Solución: 35850
d.2. Cuota del Impuesto sobre Sociedades (30%) (€):
Solución: 10755
d.2. Asientos del Impuesto sobre Sociedades y regularización final del ejercicio:
Solución: 10.755 (630) Impuesto sobre beneficios a (4752) HP acreedora por impuesto de sociedades 10.755 10.755 (129) Resultado del ejercicio a (630) Impuesto sobre beneficios 10.755
d.2. Resultado del ejercicio tras impuestos (beneficio neto) (€):
Solución: 25095
e. Detalle / estructura de la Cuenta de Pérdidas y Ganancias:
Solución: 1. Importe neto cifra de negocios: 85.000 - 500 - 850 = 83.650 € 2. Variación de existencias productos terminados: -3.000 € 4. Aprovisionamientos: -50.000 + 1.000 + 10.000 = -39.000 € 5. Otros ingresos de explotación: +9.000 € 7. Otros gastos de explotación: -200 € 8. Amortización del inmovilizado: -9.500 - 4.500 = -14.000 € A) RESULTADO DE EXPLOTACIÓN: 83.650 - 3.000 - 39.000 + 9.000 - 200 - 14.000 = 36.450 € 13. Gastos financieros: -600 € B) RESULTADO FINANCIERO: -600 € C) RESULTADO ANTES DE IMPUESTOS: 36.450 - 600 = 35.850 € Impuesto sobre beneficios: -10.755 € D) RESULTADO DEL EJERCICIO: 25.095 €
e. A) Resultado de explotación (€):
Solución: 36450
e. B) Resultado financiero (€):
Solución: -600 / 600
f. Detalle / estructura del Balance de Situación:
Solución: ACTIVO NO CORRIENTE: 165.500 € - Terrenos (210): 35.000 € - Construcciones (211): 80.000 € - Maquinaria (213): 15.000 € - AAIM (281): -25.000 € - Inversión en terrenos (220): 20.000 € - Inversión en construcciones (221): 45.000 € - AAII (282): -4.500 € ACTIVO CORRIENTE: 76.850 € - Materias primas (310): 15.000 € - Productos terminados (350): 5.000 € - Clientes (430): 30.000 € - Bancos c/c (572): 26.850 € TOTAL ACTIVO: 242.350 € PATRIMONIO NETO: 132.095 € - Capital social (100): 107.000 € - Resultado del ejercicio (129): 25.095 € PASIVO NO CORRIENTE: 65.000 € - Deudas a l/p con entidades de crédito (170): 65.000 € PASIVO CORRIENTE: 45.255 € - Deudas a c/p con entidades de crédito (520): 10.000 € - Proveedores (400): 20.000 € - HP acreedora por IVA (4750): 1.500 € - HP acreedora por I.S. (4752): 10.755 € - Ingresos anticipados (485): 3.000 € TOTAL PATRIMONIO NETO Y PASIVO: 242.350 €
f. Total Activo (€):
Solución: 242350
f. Total Patrimonio Neto y Pasivo (€):
Solución: 242350
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2 - Periodificación, cierre del ejercicio y cuent… · 2015 · Ejercicio 4 - Periodificación, cierre del ejercicio y cuent… · 2015 ›
Más ejercicios de Periodificación, cierre del ejercicio y cuentas anuales
- Ejercicio 1 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 2 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 4 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 5 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 6 - Periodificación, cierre del ejercicio y cuent… · 2015