Ejercicio 1 - Periodificación, cierre del ejercicio y cuent… · Introducción a las Finanzas y a la Contabilidad UB 2015
Tema: Periodificación, cierre del ejercicio y cuentas anuales · Del examen Recopilación de Exámenes de Introducción a la Contabilidad (2015)
Enunciado
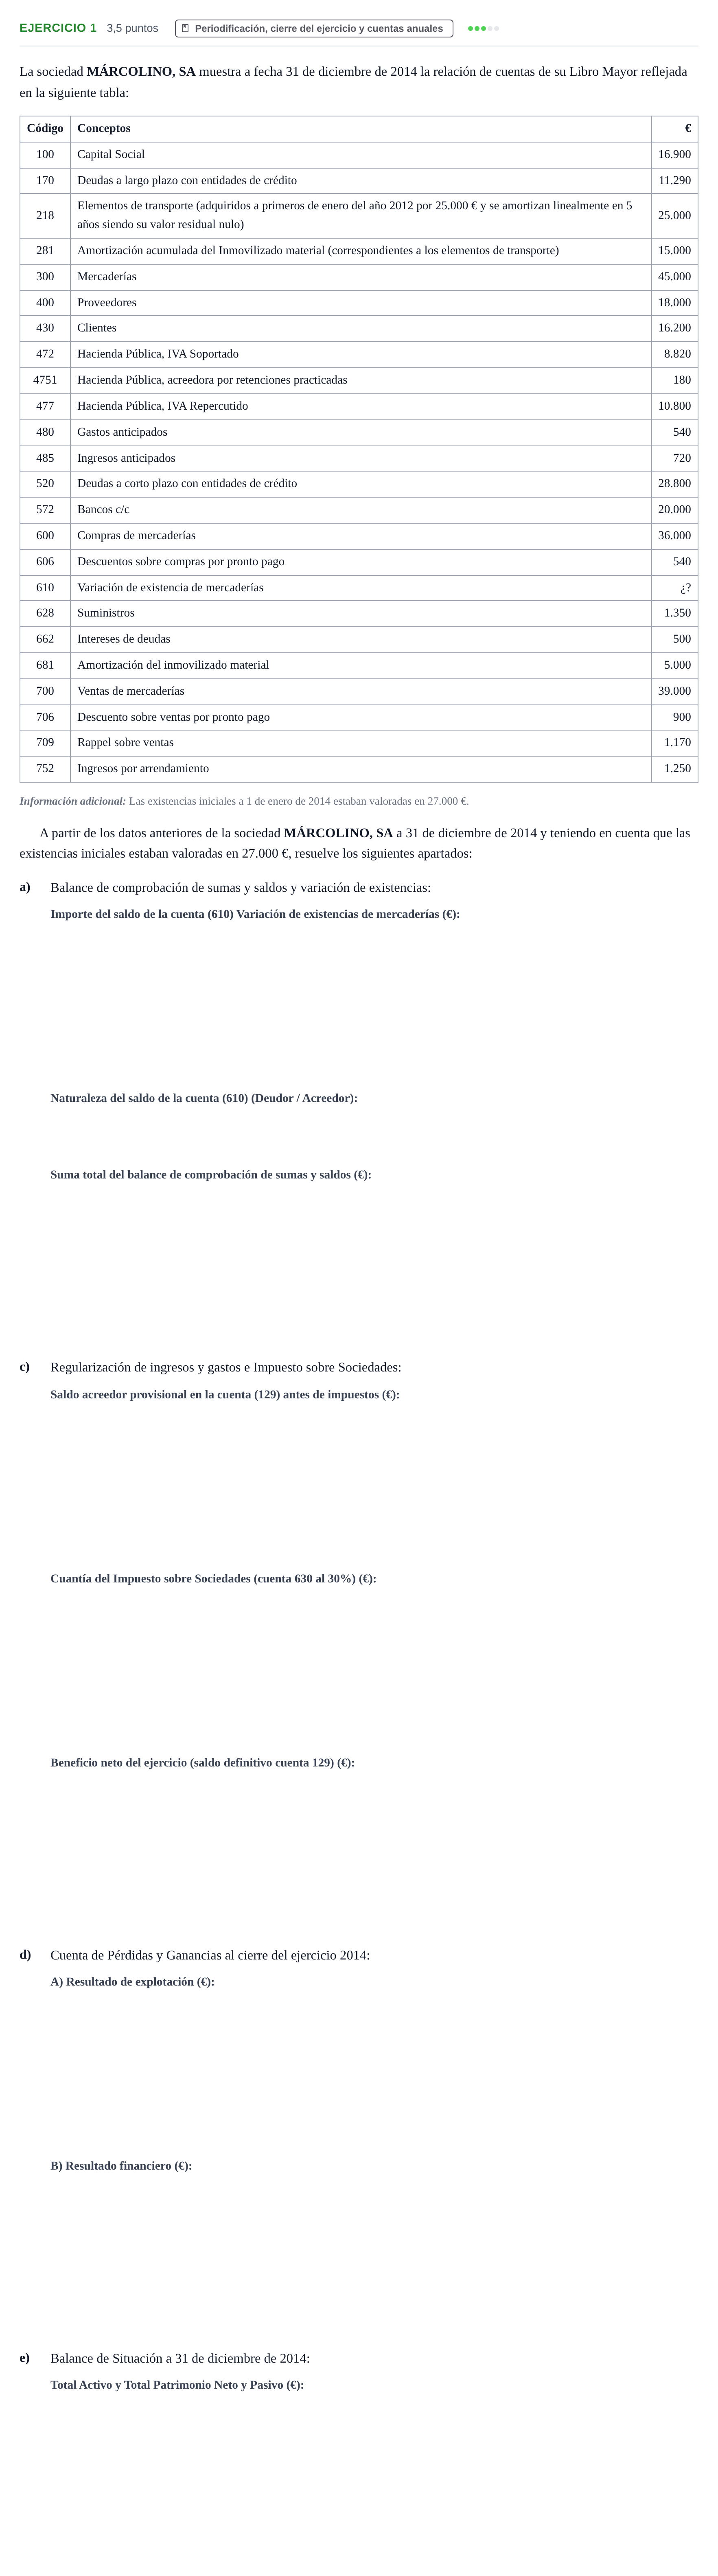
La sociedad MÁRCOLINO, SA muestra a fecha 31 de diciembre de 2014 la relación de cuentas de su Libro Mayor reflejada en la siguiente tabla:
Código
Conceptos
€
100
Capital Social
16.900
170
Deudas a largo plazo con entidades de crédito
11.290
218
Elementos de transporte (adquiridos a primeros de enero del año 2012 por 25.000 € y se amortizan linealmente en 5 años siendo su valor residual nulo)
25.000
281
Amortización acumulada del Inmovilizado material (correspondientes a los elementos de transporte)
15.000
300
Mercaderías
45.000
400
Proveedores
18.000
430
Clientes
16.200
472
Hacienda Pública, IVA Soportado
8.820
4751
Hacienda Pública, acreedora por retenciones practicadas
180
477
Hacienda Pública, IVA Repercutido
10.800
480
Gastos anticipados
540
485
Ingresos anticipados
720
520
Deudas a corto plazo con entidades de crédito
28.800
572
Bancos c/c
20.000
600
Compras de mercaderías
36.000
606
Descuentos sobre compras por pronto pago
540
610
Variación de existencia de mercaderías
¿?
628
Suministros
1.350
662
Intereses de deudas
500
681
Amortización del inmovilizado material
5.000
700
Ventas de mercaderías
39.000
706
Descuento sobre ventas por pronto pago
900
709
Rappel sobre ventas
1.170
752
Ingresos por arrendamiento
1.250
Información adicional: Las existencias iniciales a 1 de enero de 2014 estaban valoradas en 27.000 €.
A partir de los datos anteriores de la sociedad MÁRCOLINO, SA a 31 de diciembre de 2014 y teniendo en cuenta que las existencias iniciales estaban valoradas en 27.000 €, resuelve los siguientes apartados:
a)
Balance de comprobación de sumas y saldos y variación de existencias:
c)
Regularización de ingresos y gastos e Impuesto sobre Sociedades:
d)
Cuenta de Pérdidas y Ganancias al cierre del ejercicio 2014:
e)
Balance de Situación a 31 de diciembre de 2014:
Solución
Según los criterios oficiales de corrección
a) Importe del saldo de la cuenta (610) Variación de existencias de mercaderías:
Solución: 18000
a) Naturaleza del saldo de la cuenta (610) (Deudor / Acreedor):
Solución: Acreedor
a) Suma total del balance de comprobación de sumas y saldos:
Solución: 160480
c) Saldo acreedor provisional en la cuenta (129) antes de impuestos:
Solución: 13870
c) Cuantía del Impuesto sobre Sociedades (cuenta 630 al 30%):
Solución: 4161
c) Beneficio neto del ejercicio (saldo definitivo cuenta 129):
Solución: 9709
d) A) Resultado de explotación de la Cuenta de Pérdidas y Ganancias:
Solución: 13120
d) B) Resultado financiero de la Cuenta de Pérdidas y Ganancias:
Solución: 750
e) Total Activo y Total Patrimonio Neto y Pasivo del Balance de Situación:
Solución: 91740
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Ejercicio 2 - Periodificación, cierre del ejercicio y cuent… · 2015 ›
Más ejercicios de Periodificación, cierre del ejercicio y cuentas anuales
- Ejercicio 2 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 3 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 4 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 5 - Periodificación, cierre del ejercicio y cuent… · 2015
- Ejercicio 6 - Periodificación, cierre del ejercicio y cuent… · 2015