Ejercicio Práctica 1 · Economía de la Empresa UB 2015
Tema: Presupuesto de tesorería y estados previsionales · Del examen Examen final - Enero 2015 (2015)
Enunciado
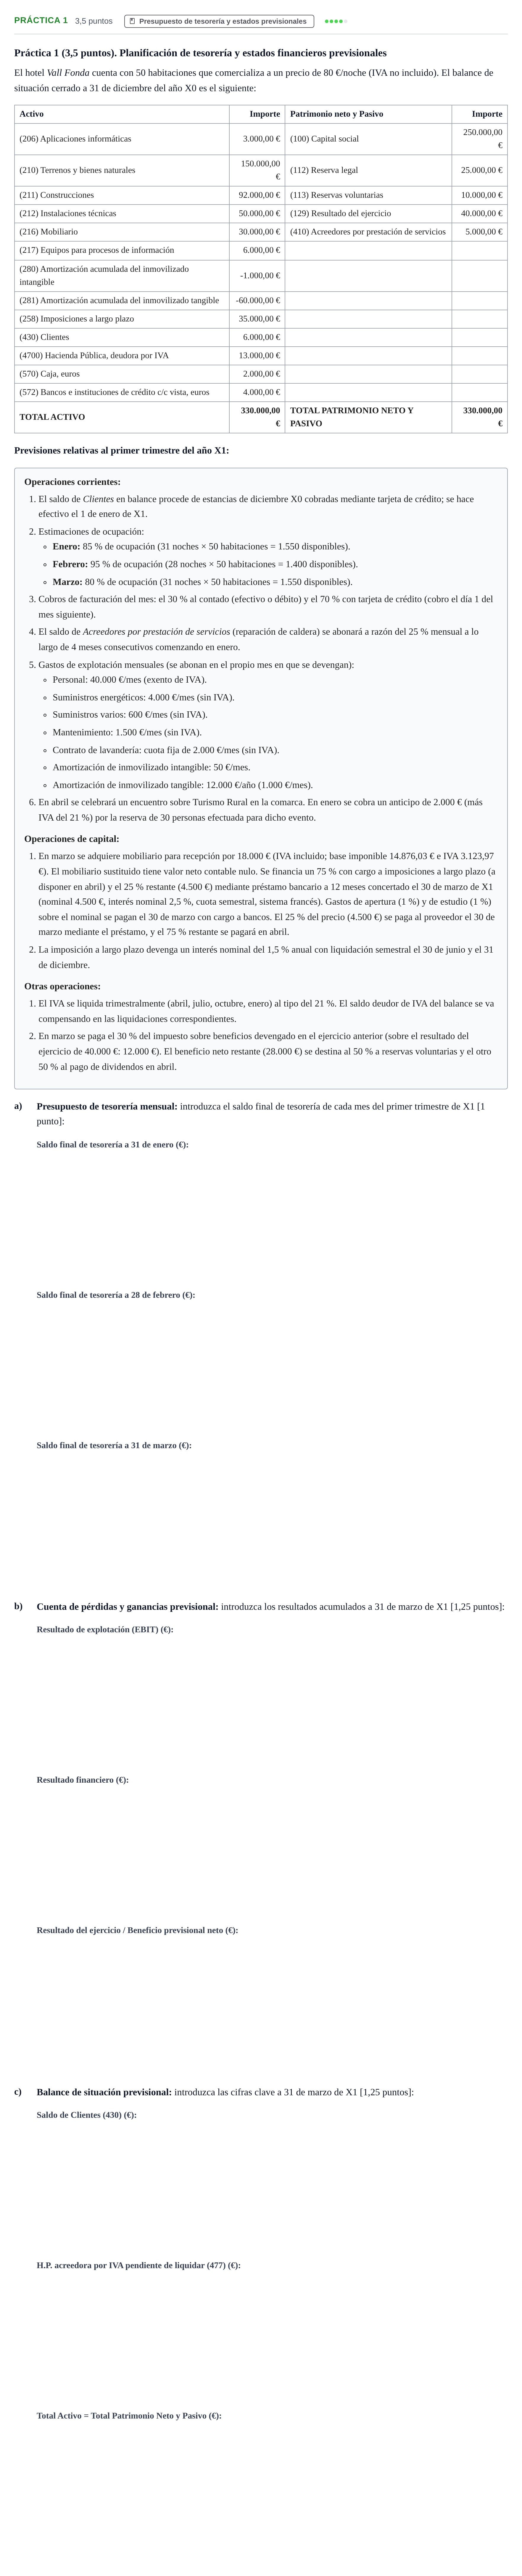
Práctica 1 (3,5 puntos). Planificación de tesorería y estados financieros previsionales
El hotel Vall Fonda cuenta con 50 habitaciones que comercializa a un precio de 80 €/noche (IVA no incluido). El balance de situación cerrado a 31 de diciembre del año X0 es el siguiente:
Activo
Importe
Patrimonio neto y Pasivo
Importe
(206) Aplicaciones informáticas · 3.000,00 € · (100) Capital social · 250.000,00 €
(210) Terrenos y bienes naturales · 150.000,00 € · (112) Reserva legal · 25.000,00 €
(211) Construcciones · 92.000,00 € · (113) Reservas voluntarias · 10.000,00 €
(212) Instalaciones técnicas · 50.000,00 € · (129) Resultado del ejercicio · 40.000,00 €
(216) Mobiliario · 30.000,00 € · (410) Acreedores por prestación de servicios · 5.000,00 €
(217) Equipos para procesos de información · 6.000,00 €
(280) Amortización acumulada del inmovilizado intangible · -1.000,00 €
(281) Amortización acumulada del inmovilizado tangible · -60.000,00 €
(258) Imposiciones a largo plazo · 35.000,00 €
(430) Clientes · 6.000,00 €
(4700) Hacienda Pública, deudora por IVA · 13.000,00 €
(570) Caja, euros · 2.000,00 €
(572) Bancos e instituciones de crédito c/c vista, euros · 4.000,00 €
TOTAL ACTIVO · 330.000,00 €
TOTAL PATRIMONIO NETO Y PASIVO · 330.000,00 €
Previsiones relativas al primer trimestre del año X1:
Operaciones corrientes:
El saldo de Clientes en balance procede de estancias de diciembre X0 cobradas mediante tarjeta de crédito; se hace efectivo el 1 de enero de X1.
Estimaciones de ocupación:
Enero: 85 % de ocupación (31 noches × 50 habitaciones = 1.550 disponibles).
Febrero: 95 % de ocupación (28 noches × 50 habitaciones = 1.400 disponibles).
Marzo: 80 % de ocupación (31 noches × 50 habitaciones = 1.550 disponibles).
Cobros de facturación del mes: el 30 % al contado (efectivo o débito) y el 70 % con tarjeta de crédito (cobro el día 1 del mes siguiente).
El saldo de Acreedores por prestación de servicios (reparación de caldera) se abonará a razón del 25 % mensual a lo largo de 4 meses consecutivos comenzando en enero.
Gastos de explotación mensuales (se abonan en el propio mes en que se devengan):
Personal: 40.000 €/mes (exento de IVA).
Suministros energéticos: 4.000 €/mes (sin IVA).
Suministros varios: 600 €/mes (sin IVA).
Mantenimiento: 1.500 €/mes (sin IVA).
Contrato de lavandería: cuota fija de 2.000 €/mes (sin IVA).
Amortización de inmovilizado intangible: 50 €/mes.
Amortización de inmovilizado tangible: 12.000 €/año (1.000 €/mes).
En abril se celebrará un encuentro sobre Turismo Rural en la comarca. En enero se cobra un anticipo de 2.000 € (más IVA del 21 %) por la reserva de 30 personas efectuada para dicho evento.
Operaciones de capital:
En marzo se adquiere mobiliario para recepción por 18.000 € (IVA incluido; base imponible 14.876,03 € e IVA 3.123,97 €). El mobiliario sustituido tiene valor neto contable nulo. Se financia un 75 % con cargo a imposiciones a largo plazo (a disponer en abril) y el 25 % restante (4.500 €) mediante préstamo bancario a 12 meses concertado el 30 de marzo de X1 (nominal 4.500 €, interés nominal 2,5 %, cuota semestral, sistema francés). Gastos de apertura (1 %) y de estudio (1 %) sobre el nominal se pagan el 30 de marzo con cargo a bancos. El 25 % del precio (4.500 €) se paga al proveedor el 30 de marzo mediante el préstamo, y el 75 % restante se pagará en abril.
La imposición a largo plazo devenga un interés nominal del 1,5 % anual con liquidación semestral el 30 de junio y el 31 de diciembre.
Otras operaciones:
El IVA se liquida trimestralmente (abril, julio, octubre, enero) al tipo del 21 %. El saldo deudor de IVA del balance se va compensando en las liquidaciones correspondientes.
En marzo se paga el 30 % del impuesto sobre beneficios devengado en el ejercicio anterior (sobre el resultado del ejercicio de 40.000 €: 12.000 €). El beneficio neto restante (28.000 €) se destina al 50 % a reservas voluntarias y el otro 50 % al pago de dividendos en abril.
a)
Presupuesto de tesorería mensual: introduzca el saldo final de tesorería de cada mes del primer trimestre de X1 [1 punto]:
b)
Cuenta de pérdidas y ganancias previsional: introduzca los resultados acumulados a 31 de marzo de X1 [1,25 puntos]:
c)
Balance de situación previsional: introduzca las cifras clave a 31 de marzo de X1 [1,25 puntos]:
Solución
Según los criterios oficiales de corrección
a) Saldo final de tesorería a 31 de enero
Solución: 1.629,20 €
a) Saldo final de tesorería a 28 de febrero
Solución: 78.475,20 €
a) Saldo final de tesorería a 31 de marzo
Solución: 141.464,60 €
b) Resultado de explotación (EBIT) a 31 de marzo de X1
Solución: 163.550,00 €
b) Resultado financiero acumulado a 31 de marzo de X1
Solución: 41,25 €
b) Resultado del ejercicio (Beneficio previsional neto) a 31 de marzo de X1
Solución: 114.513,87 €
c) Saldo de Clientes (430) en el balance de situación previsional
Solución: 84.022,40 €
c) H.P. acreedora por IVA pendiente de liquidar (477)
Solución: 44.503,03 €
c) Total Activo = Total Patrimonio Neto y Pasivo a 31 de marzo de X1
Solución: 542.344,28 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Part Pràctica. Pregunta 1 · 2016