Ejercicio 11 - Patrimonio neto: subvenciones · Comptabilitat II UB 2021
Tema: Patrimonio neto: fondos propios y subvenciones · Del examen Examen Final de Contabilidad Financiera II (Evaluación Única - Modelo 44) (2021)
Enunciado
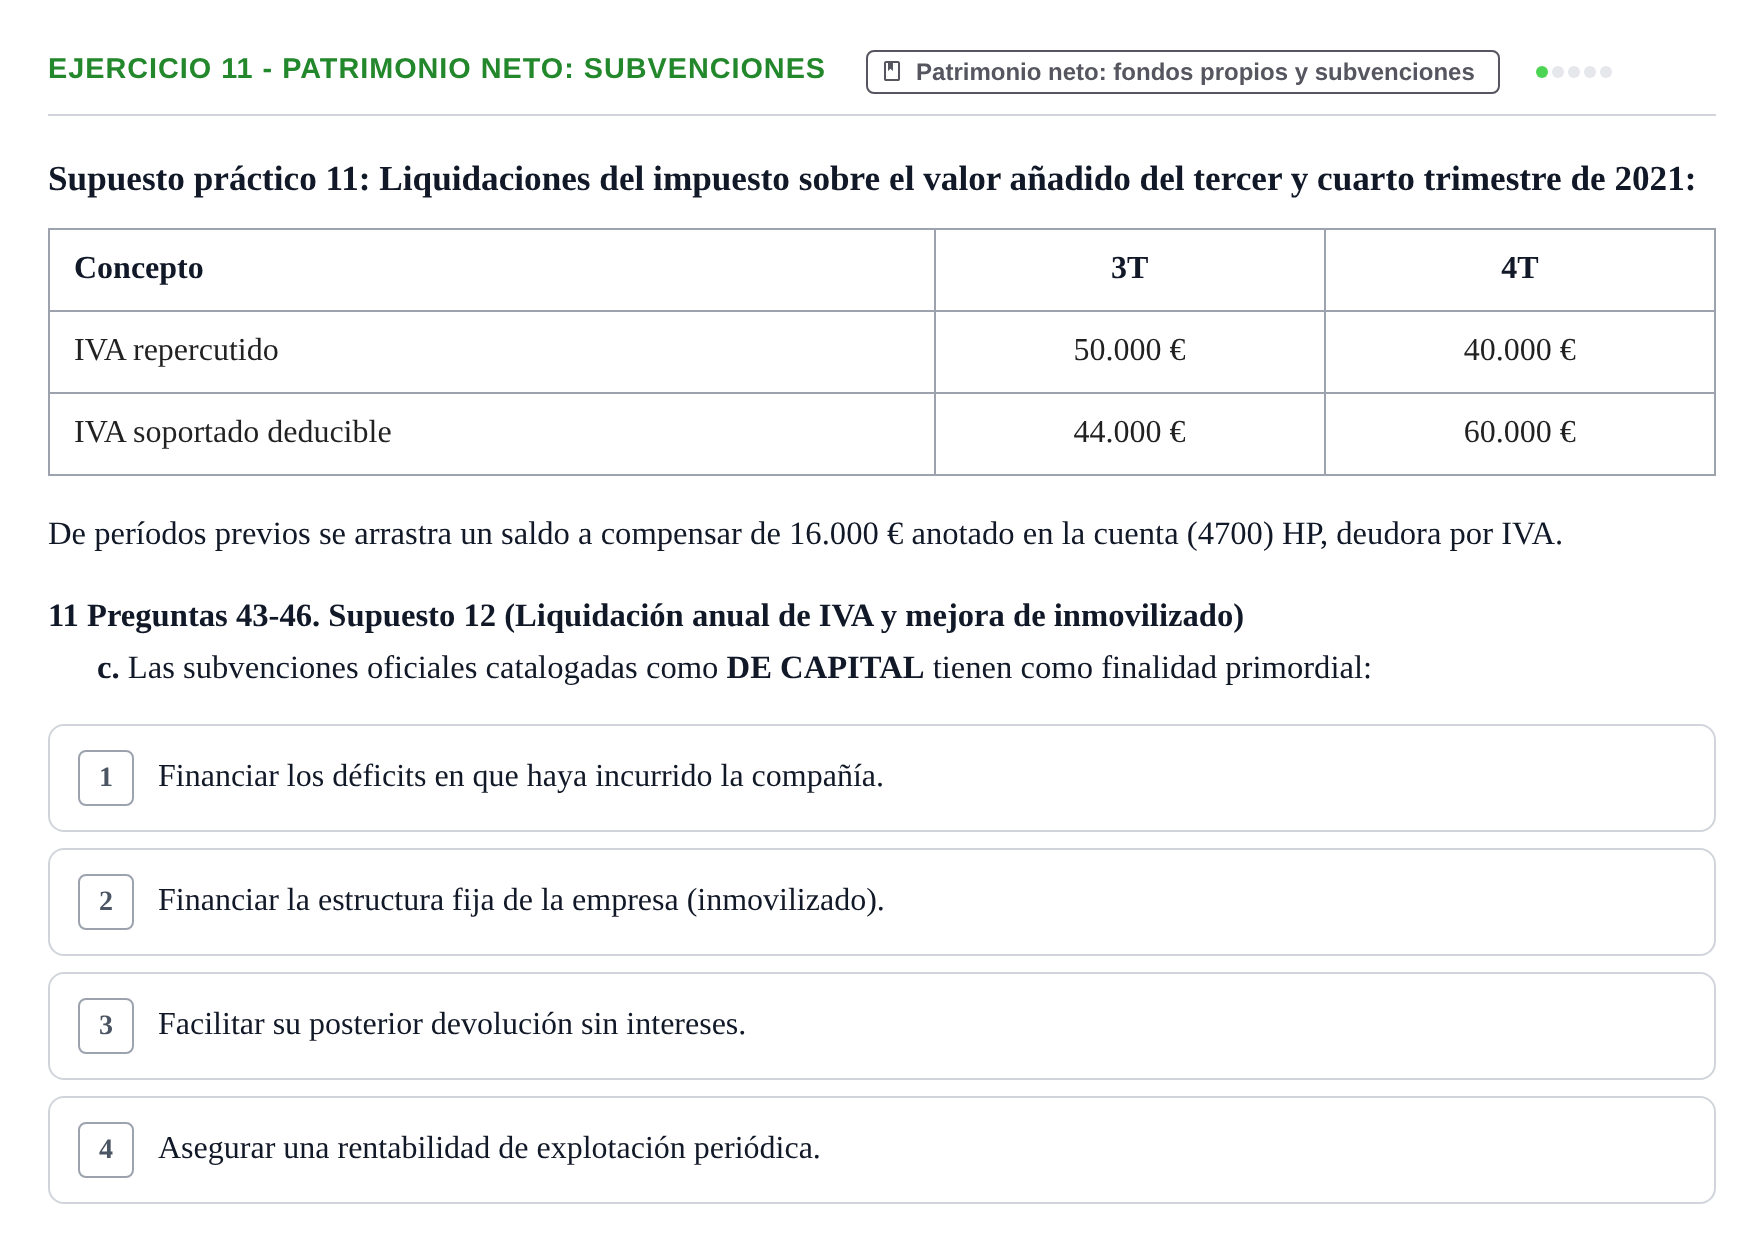
Supuesto práctico 11: Liquidaciones del impuesto sobre el valor añadido del tercer y cuarto trimestre de 2021:
Concepto · 3T · 4T
IVA repercutido · 50.000 € · 40.000 €
IVA soportado deducible · 44.000 € · 60.000 €
De períodos previos se arrastra un saldo a compensar de 16.000 € anotado en la cuenta (4700) HP, deudora por IVA.
11 Preguntas 43-46. Supuesto 12 (Liquidación anual de IVA y mejora de inmovilizado)
c. Las subvenciones oficiales catalogadas como DE CAPITAL tienen como finalidad primordial:
Solución
Según los criterios oficiales de corrección
c. Las subvenciones oficiales catalogadas como DE CAPITAL tienen como finalidad primordial:
Solución: 2. Financiar la estructura fija de la empresa (inmovilizado).
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 9 - Patrimonio neto: subvenciones y donaciones · 2021 · Ejercicio 13 - Patrimonio neto: aplicación del resultado · 2021 ›
Más ejercicios de Patrimonio neto: fondos propios y subvenciones
- Ejercicio 4 - Patrimonio neto: subvenciones · 2021
- Ejercicio 5 - Patrimonio neto: fondos propios · 2021
- Ejercicio 7 - Patrimonio neto: subvenciones · 2021
- Ejercicio 8 - Patrimonio neto: fondos propios · 2021
- Ejercicio 9 - Patrimonio neto: subvenciones y donaciones · 2021
- Ejercicio 13 - Patrimonio neto: aplicación del resultado · 2021
- Ejercicio 14 - Patrimonio neto: fondos propios · 2021
- Ejercicio 4 - Subvenciones · 2021
- Ejercicio 5 - Fondos propios · 2021
- Ejercicio 7 - Subvenciones de explotación · 2021