Ejercicio 9 - Inmovilizado material: amortización · Comptabilitat II UB 2021
Tema: Inmovilizado material: amortización, deterioro y bajas · Del examen Examen Final de Contabilidad Financiera II (Evaluación Única - Modelo 44) (2021)
Enunciado
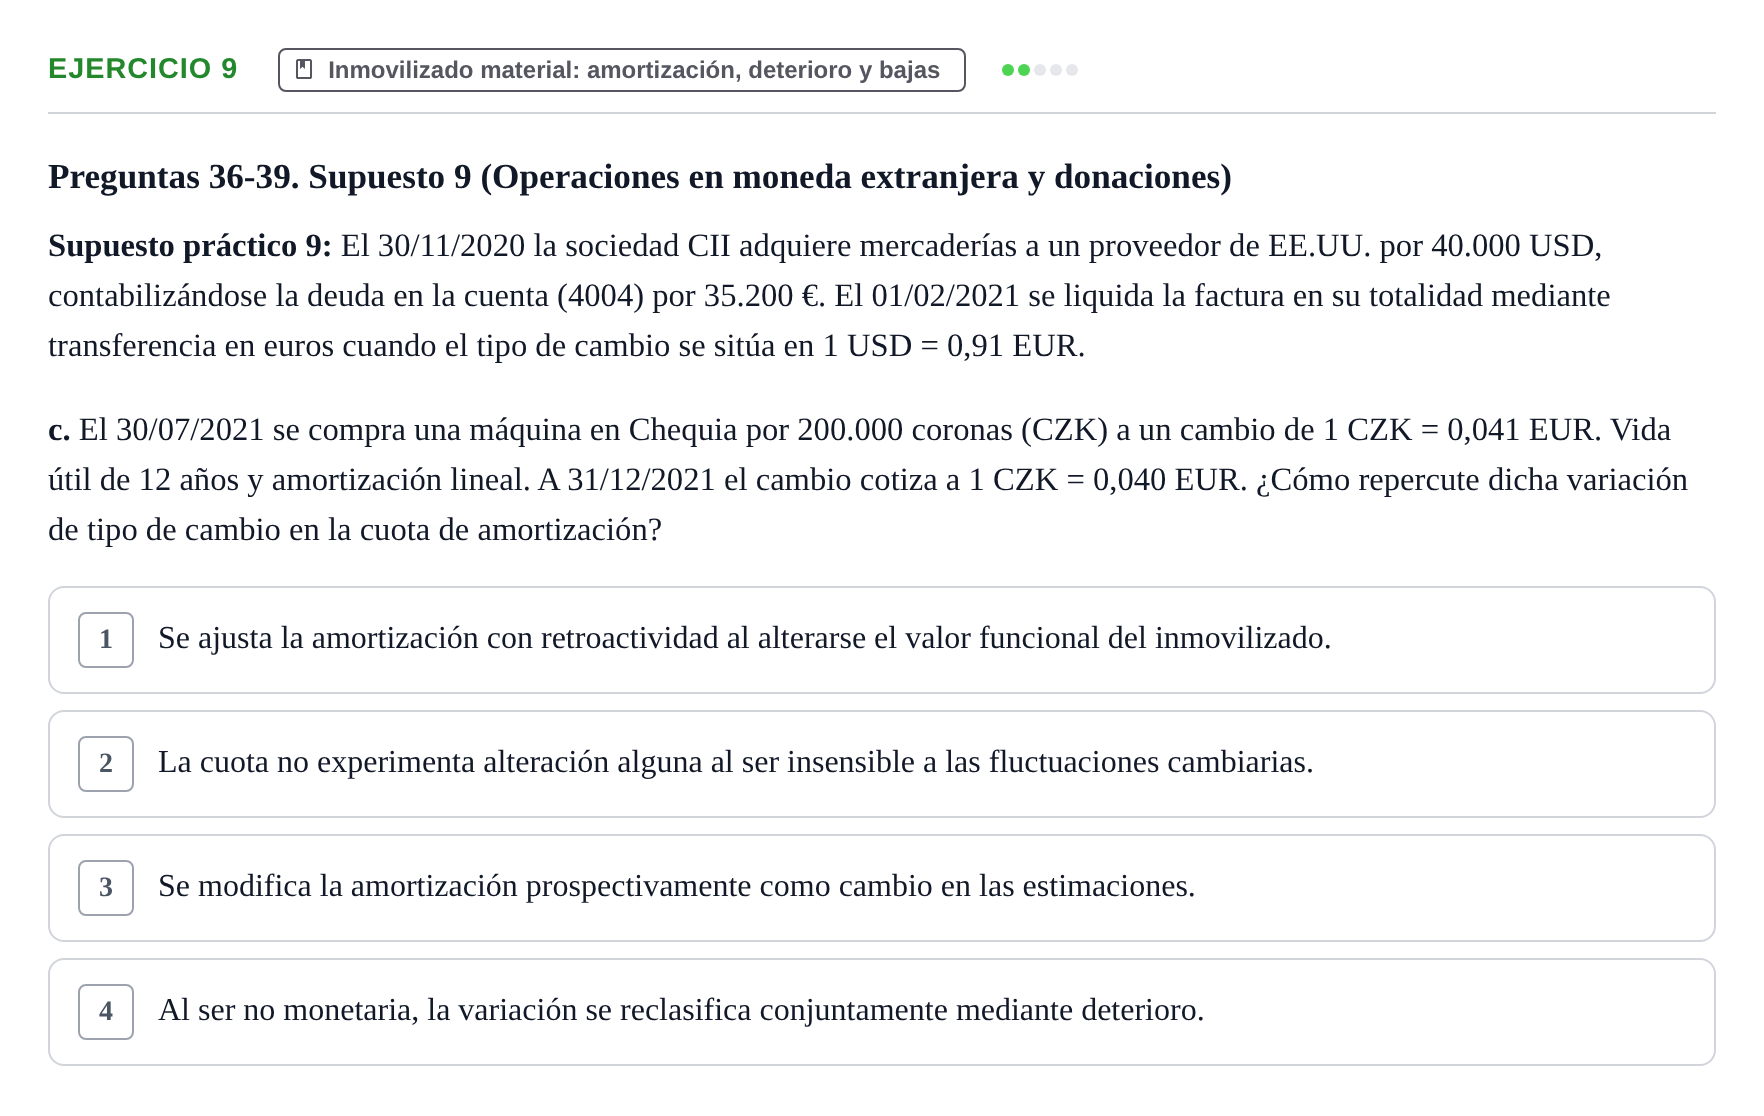
Preguntas 36-39. Supuesto 9 (Operaciones en moneda extranjera y donaciones)
Supuesto práctico 9: El 30/11/2020 la sociedad CII adquiere mercaderías a un proveedor de EE.UU. por 40.000 USD, contabilizándose la deuda en la cuenta (4004) por 35.200 €. El 01/02/2021 se liquida la factura en su totalidad mediante transferencia en euros cuando el tipo de cambio se sitúa en 1 USD = 0,91 EUR.
c. El 30/07/2021 se compra una máquina en Chequia por 200.000 coronas (CZK) a un cambio de 1 CZK = 0,041 EUR. Vida útil de 12 años y amortización lineal. A 31/12/2021 el cambio cotiza a 1 CZK = 0,040 EUR. ¿Cómo repercute dicha variación de tipo de cambio en la cuota de amortización?
Solución
Según los criterios oficiales de corrección
c. El 30/07/2021 se compra una máquina en Chequia por 200.000 coronas (CZK) a un cambio de 1 CZK = 0,041 EUR. Vida útil de 12 años y amortización lineal. A 31/12/2021 el cambio cotiza a 1 CZK = 0,040 EUR. ¿Cómo repercute dicha variación de tipo de cambio en la cuota de amortización?
Solución: 2. La cuota no experimenta alteración alguna al ser insensible a las fluctuaciones cambiarias.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 6 - Inmovilizado material: amortización · 2021 · Ejercicio 11 - Inmovilizado material: mejoras y vida útil · 2021 ›
Más ejercicios de Inmovilizado material: amortización, deterioro y bajas
- Ejercicio 4 - Inmovilizado material: amortización y deterio… · 2021
- Ejercicio 6 - Inmovilizado material: amortización · 2021
- Ejercicio 11 - Inmovilizado material: mejoras y vida útil · 2021
- Ejercicio 12 - Inmovilizado material: deterioro · 2021
- Ejercicio 6 - Amortización de inmovilizado · 2021
- Ejercicio 9 - Inmovilizado en divisa · 2021
- Ejercicio 10 - Vida útil · 2021
- Ejercicio 11 - Mejoras en maquinaria · 2021
- Ejercicio 11 - Deterioro de maquinaria · 2021
- Ejercicio 14 - Amortización y vida útil · 2021