Ejercicio 18 - Arrendamiento financiero · Comptabilitat II UB 2021
Tema: Arrendamientos y operaciones similares · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
Examen Junio 2020: Preguntas 44 a 50. Inmovilizado material, leasing y subvenciones
Caso Aviones: Valor contable 400.000 € en 2018; deterioro dotado en 2018 de 140.000 €. En 2019 el valor contable es 220.000 € y el importe recuperable 200.000 €.
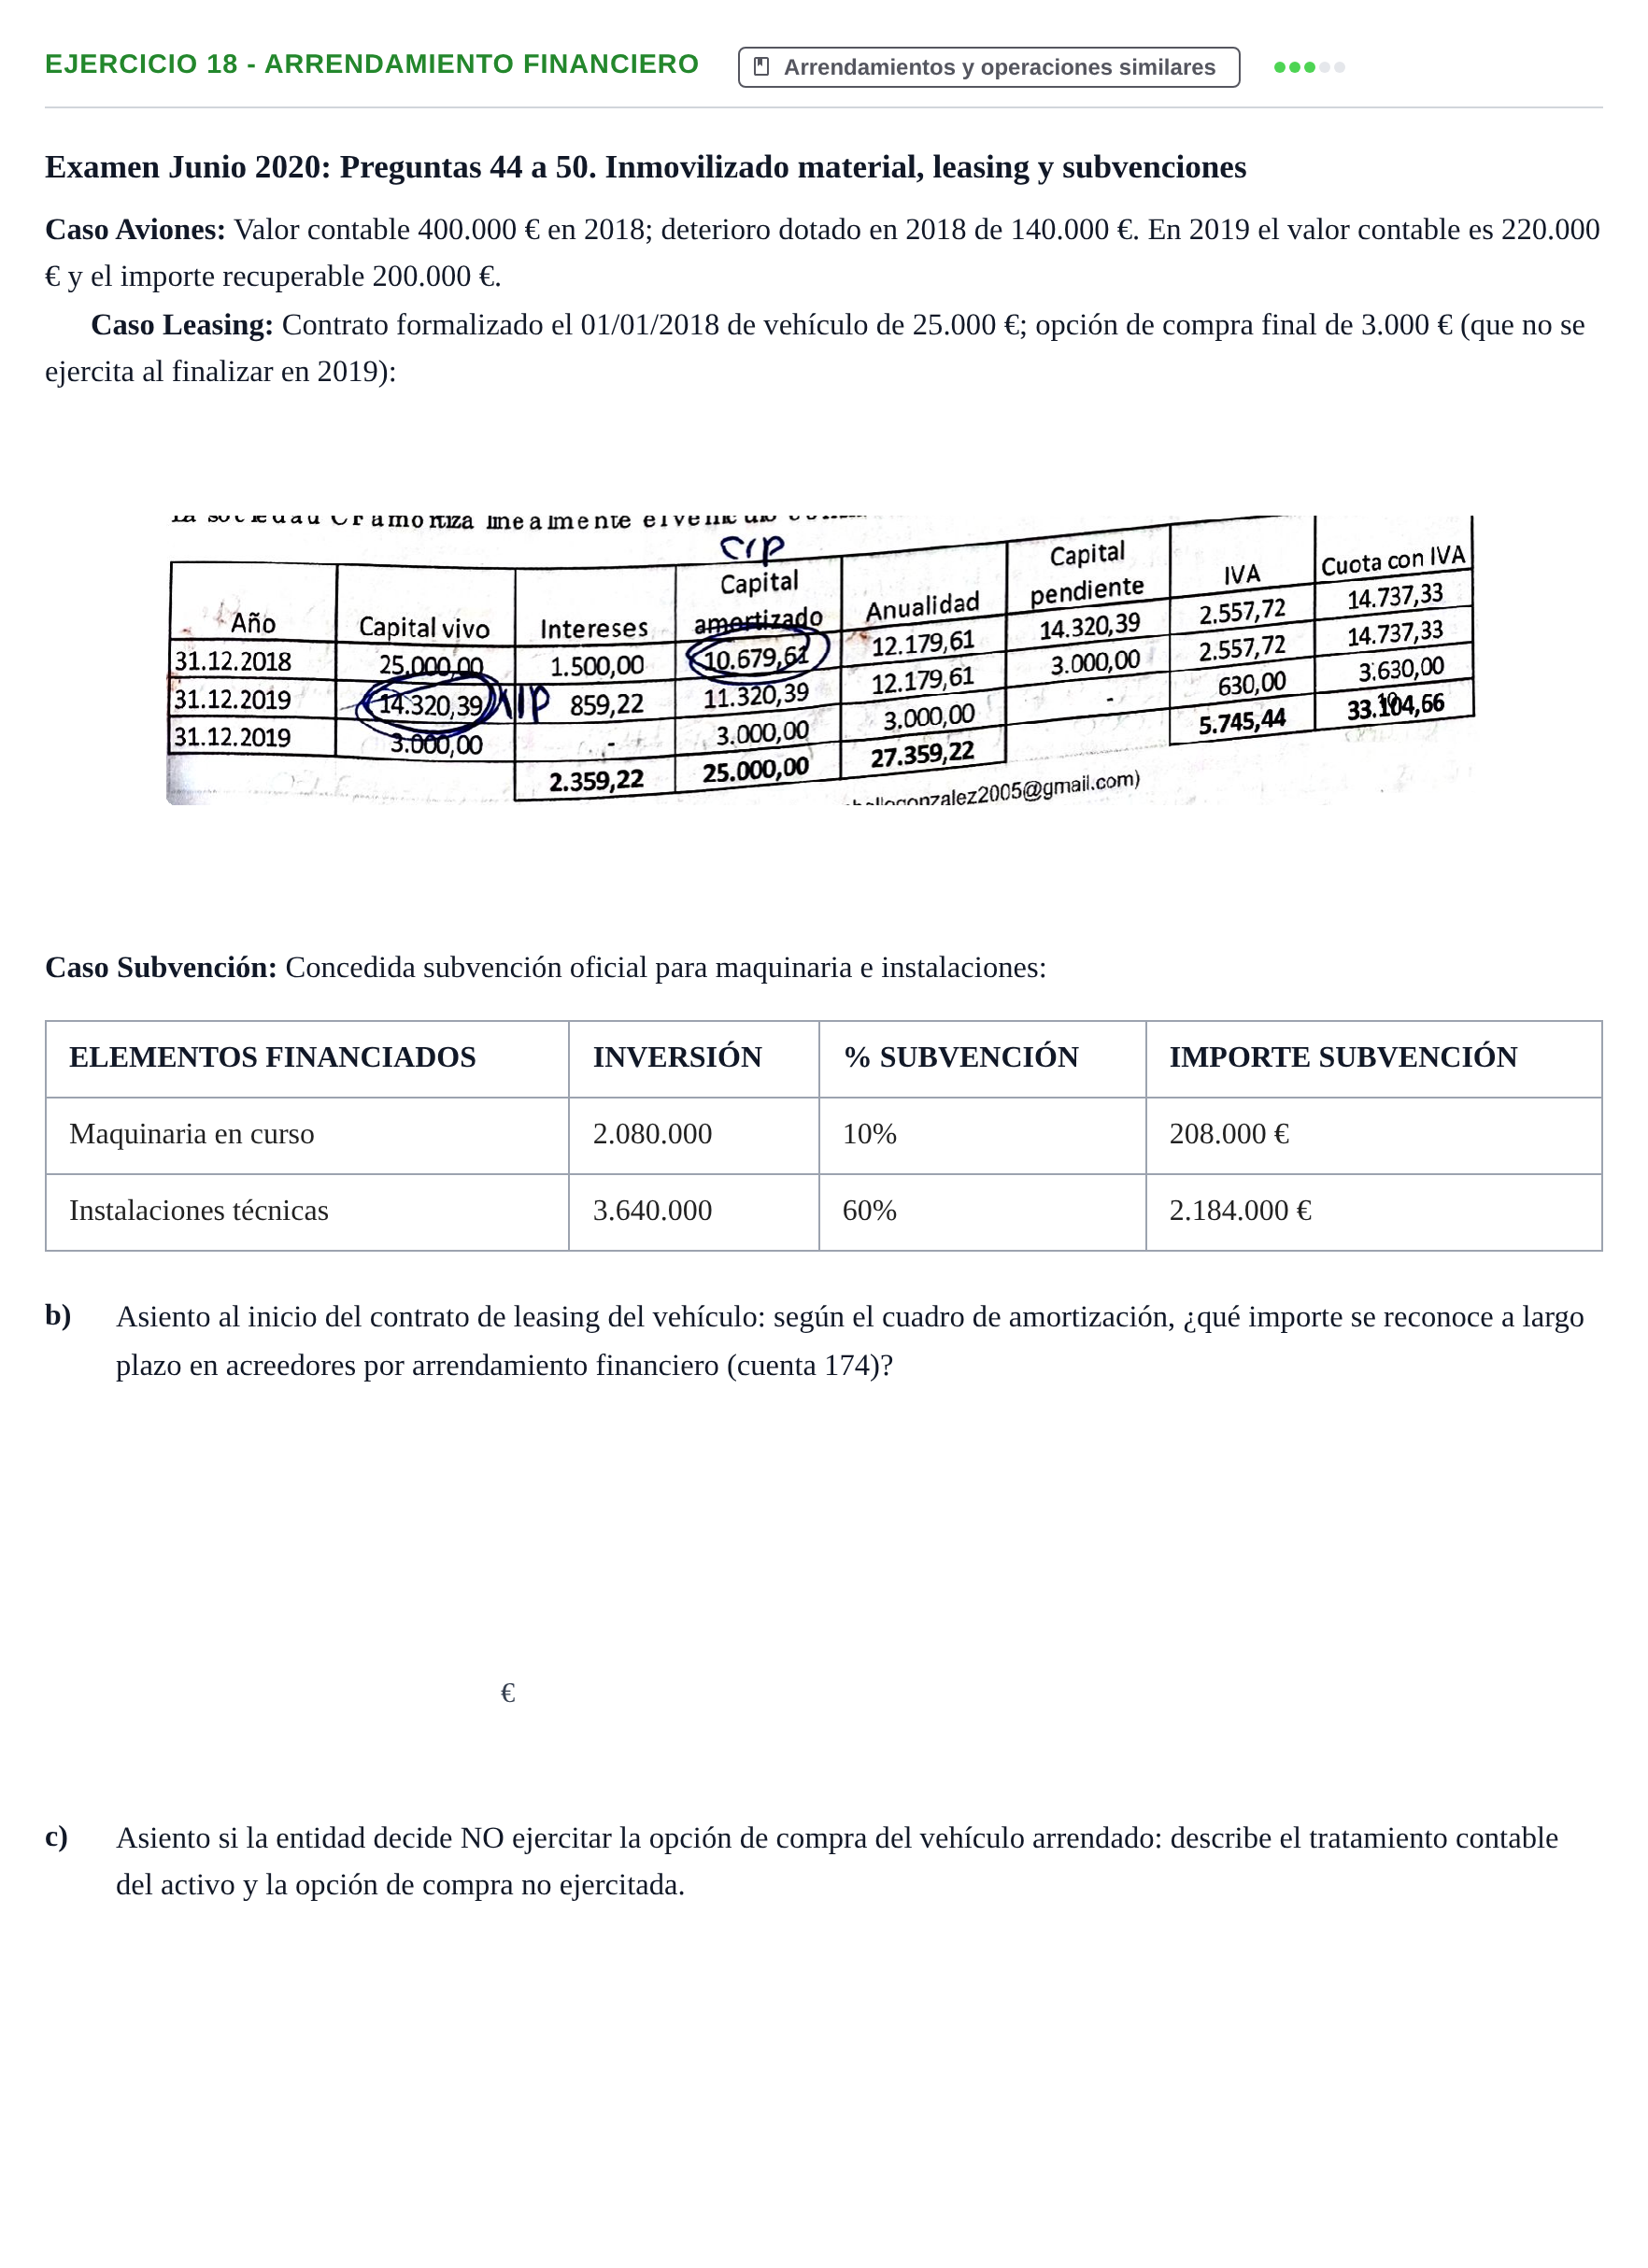
Caso Leasing: Contrato formalizado el 01/01/2018 de vehículo de 25.000 €; opción de compra final de 3.000 € (que no se ejercita al finalizar en 2019):
Caso Subvención: Concedida subvención oficial para maquinaria e instalaciones:
ELEMENTOS FINANCIADOS · INVERSIÓN · % SUBVENCIÓN · IMPORTE SUBVENCIÓN
Maquinaria en curso · 2.080.000 · 10% · 208.000 €
Instalaciones técnicas · 3.640.000 · 60% · 2.184.000 €
b)
Asiento al inicio del contrato de leasing del vehículo: según el cuadro de amortización, ¿qué importe se reconoce a largo plazo en acreedores por arrendamiento financiero (cuenta 174)?
€
c)
Asiento si la entidad decide NO ejercitar la opción de compra del vehículo arrendado: describe el tratamiento contable del activo y la opción de compra no ejercitada.
Solución
Según los criterios oficiales de corrección
b. Asiento al inicio del contrato de leasing del vehículo.
Solución: 14.320,39 €
c. Asiento si la entidad decide NO ejercitar la opción de compra del vehículo arrendado.
Solución: Se cancela el inmovilizado amortizado íntegramente por su coste: 25.000 € (280/281) a (218) y reconocimiento de la deuda de la opción de compra no ejercitada.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 15 - Arrendamiento operativo · 2021 · Pregunta 4 · 2018 ›