Ejercicio 13 - Arrendamiento financiero · Comptabilitat II UB 2021
Tema: Arrendamientos y operaciones similares · Del examen Recopilación de Exámenes de Contabilidad Financiera II (2021)
Enunciado
Supuesto Práctico 16 y 17 (Preguntas 55 a 60). Arrendamiento financiero y deterioro de UGE
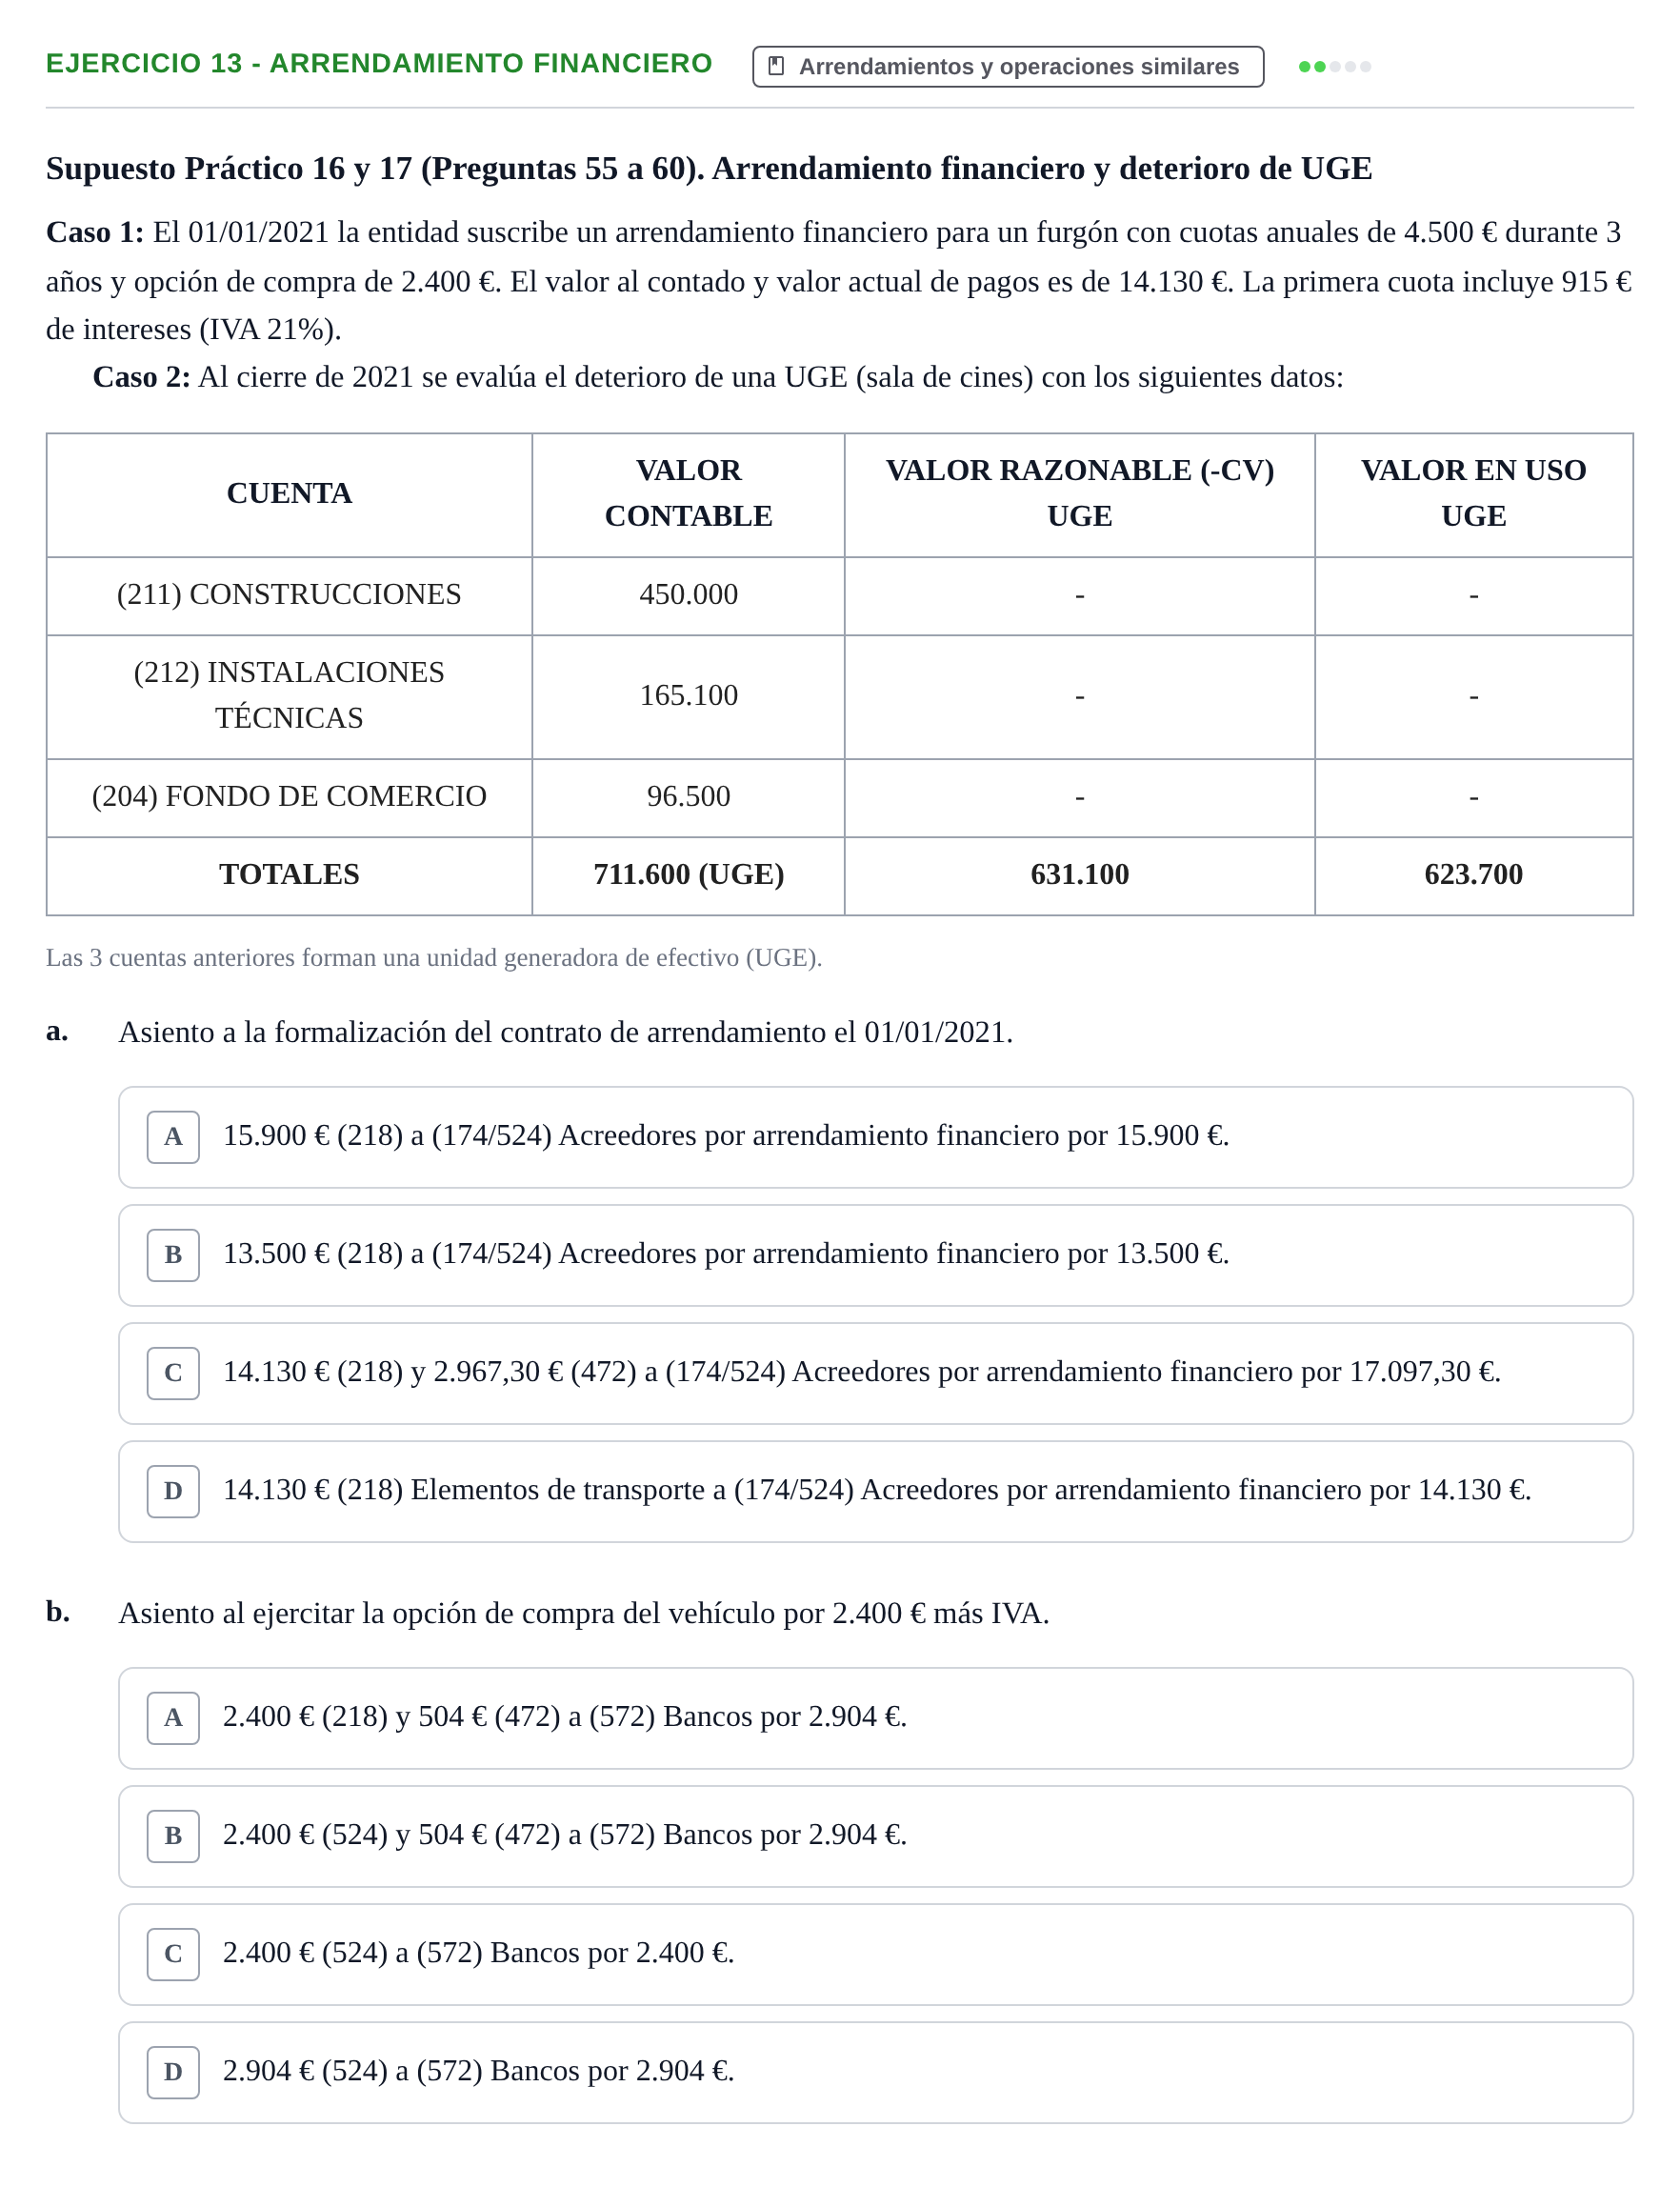
Caso 1: El 01/01/2021 la entidad suscribe un arrendamiento financiero para un furgón con cuotas anuales de 4.500 € durante 3 años y opción de compra de 2.400 €. El valor al contado y valor actual de pagos es de 14.130 €. La primera cuota incluye 915 € de intereses (IVA 21%).
Caso 2: Al cierre de 2021 se evalúa el deterioro de una UGE (sala de cines) con los siguientes datos:
CUENTA · VALOR CONTABLE · VALOR RAZONABLE (-CV) UGE · VALOR EN USO UGE
(211) CONSTRUCCIONES · 450.000 · - · -
(212) INSTALACIONES TÉCNICAS · 165.100 · - · -
(204) FONDO DE COMERCIO · 96.500 · - · -
TOTALES · 711.600 (UGE) · 631.100 · 623.700
Las 3 cuentas anteriores forman una unidad generadora de efectivo (UGE).
a.
Asiento a la formalización del contrato de arrendamiento el 01/01/2021.
b.
Asiento al ejercitar la opción de compra del vehículo por 2.400 € más IVA.
Solución
Según los criterios oficiales de corrección
a. Asiento a la formalización del contrato de arrendamiento el 01/01/2021.
Solución: d. 14.130 € (218) Elementos de transporte a (174/524) Acreedores por arrendamiento financiero por 14.130 €.
b. Asiento al ejercitar la opción de compra del vehículo por 2.400 € más IVA.
Solución: b. 2.400 € (524) y 504 € (472) [2.400 × 0,21] a (572) Bancos por 2.904 €.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 14 - Arrendamientos · 2021 · Ejercicio 14 - Arrendamiento financiero · 2021 ›