Pregunta 20 · Administració de l'Empresa UB 2012
Tema: Control de gestión y análisis de desviaciones presupuestarias · Del examen Examen final. Convocatoria mayo de 2012 (2012)
Enunciado
Con el fin de realizar el control de gestión de la división de modelos deportivos (modelos Z3 y Z4) de la marca BMB, se facilitan las siguientes liquidaciones presupuestarias:
Presupuesto previsto
Concepto · Z3 · Z4 · Total
Ingresos · 9.937.500.000 · 4.437.500.000 · 14.375.000.000
Costes variables totales · 7.312.500.000 · 2.687.500.000 · -10.000.000.000
Costes fijos · · · -500.000.000
Beneficio · · · 3.875.000.000
Unidades vendidas · 375.000 · 125.000 · 500.000
Presupuesto real
Concepto · Z3 · Z4 · Total
Ingresos · 9.052.500.000 · 3.856.000.000 · 12.908.500.000
Costes variables totales · 7.455.000.000 · 2.771.500.000 · -10.226.500.000
Costes fijos · · · -650.000.000
Beneficio · · · 2.032.000.000
Unidades vendidas · 355.000 · 120.500 · 475.500
Presupuesto flexible
Concepto · Z3 · Z4 · Total
Ingresos · 9.407.500.000 · 4.277.750.000 · 13.685.250.000
Costes variables totales · 6.922.500.000 · 2.590.750.000 · -9.513.250.000
Costes fijos · · · -500.000.000
Beneficio · · · 3.672.000.000
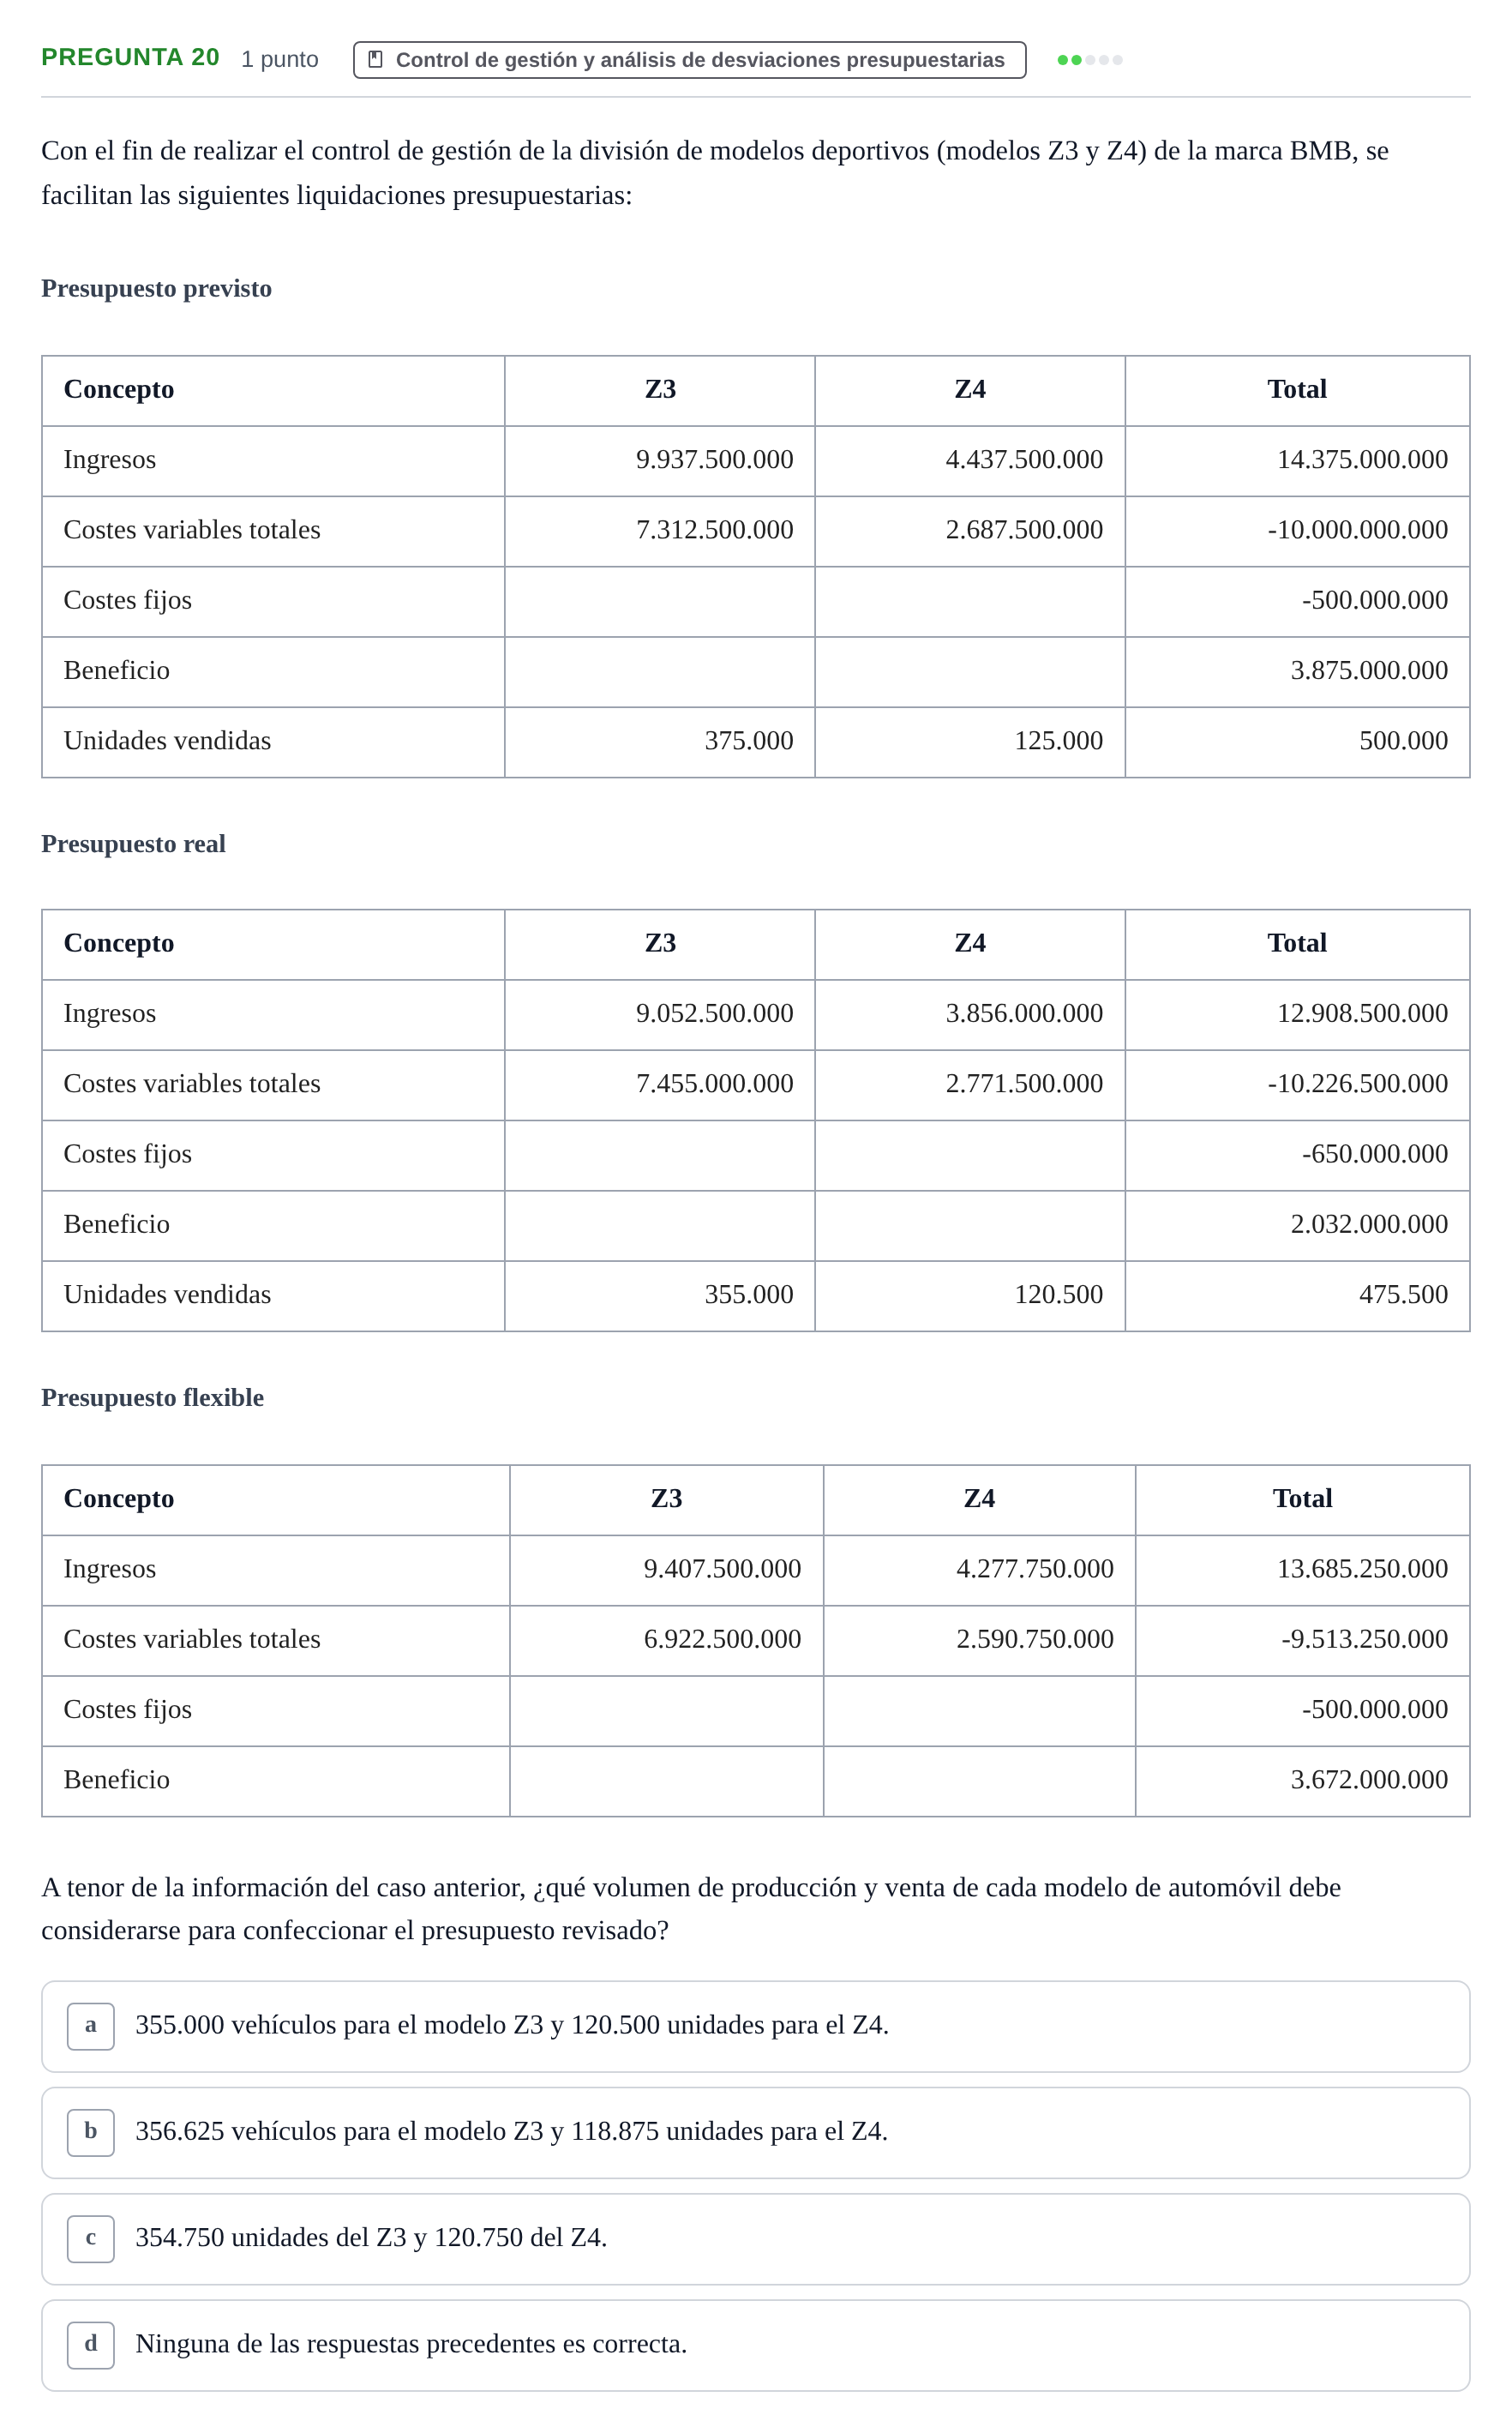
A tenor de la información del caso anterior, ¿qué volumen de producción y venta de cada modelo de automóvil debe considerarse para confeccionar el presupuesto revisado?
Solución
Según los criterios oficiales de corrección
A tenor de la información del caso anterior, ¿qué volumen de producción y venta de cada modelo de automóvil debe considerarse para confeccionar el presupuesto revisado?
Solución: b. 356.625 vehículos para el modelo Z3 y 118.875 unidades para el Z4.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 19 · 2012 · Ejercicio 14 - Control de gestión · Examen final. Administració de l'Empresa ›