Ejercicio 1 - Compras y ventas de mercaderías · Introducción a la Contabilidad URV 2019
Tema: Compras y ventas de mercaderías: descuentos, gastos y devoluciones · Del examen Examen final. Curso 2019-2020 (2019)
Enunciado
Instrucciones y criterios generales
Salvo que en el enunciado se especifique lo contrario, todas las transacciones se realizan a crédito y las cuantías señaladas no incluyen IVA.
El tipo impositivo general aplicable a las operaciones sujetas es del 21% de IVA.
Los pagos y cobros que se lleven a efecto se canalizan íntegramente a través de la cuenta corriente bancaria (572).
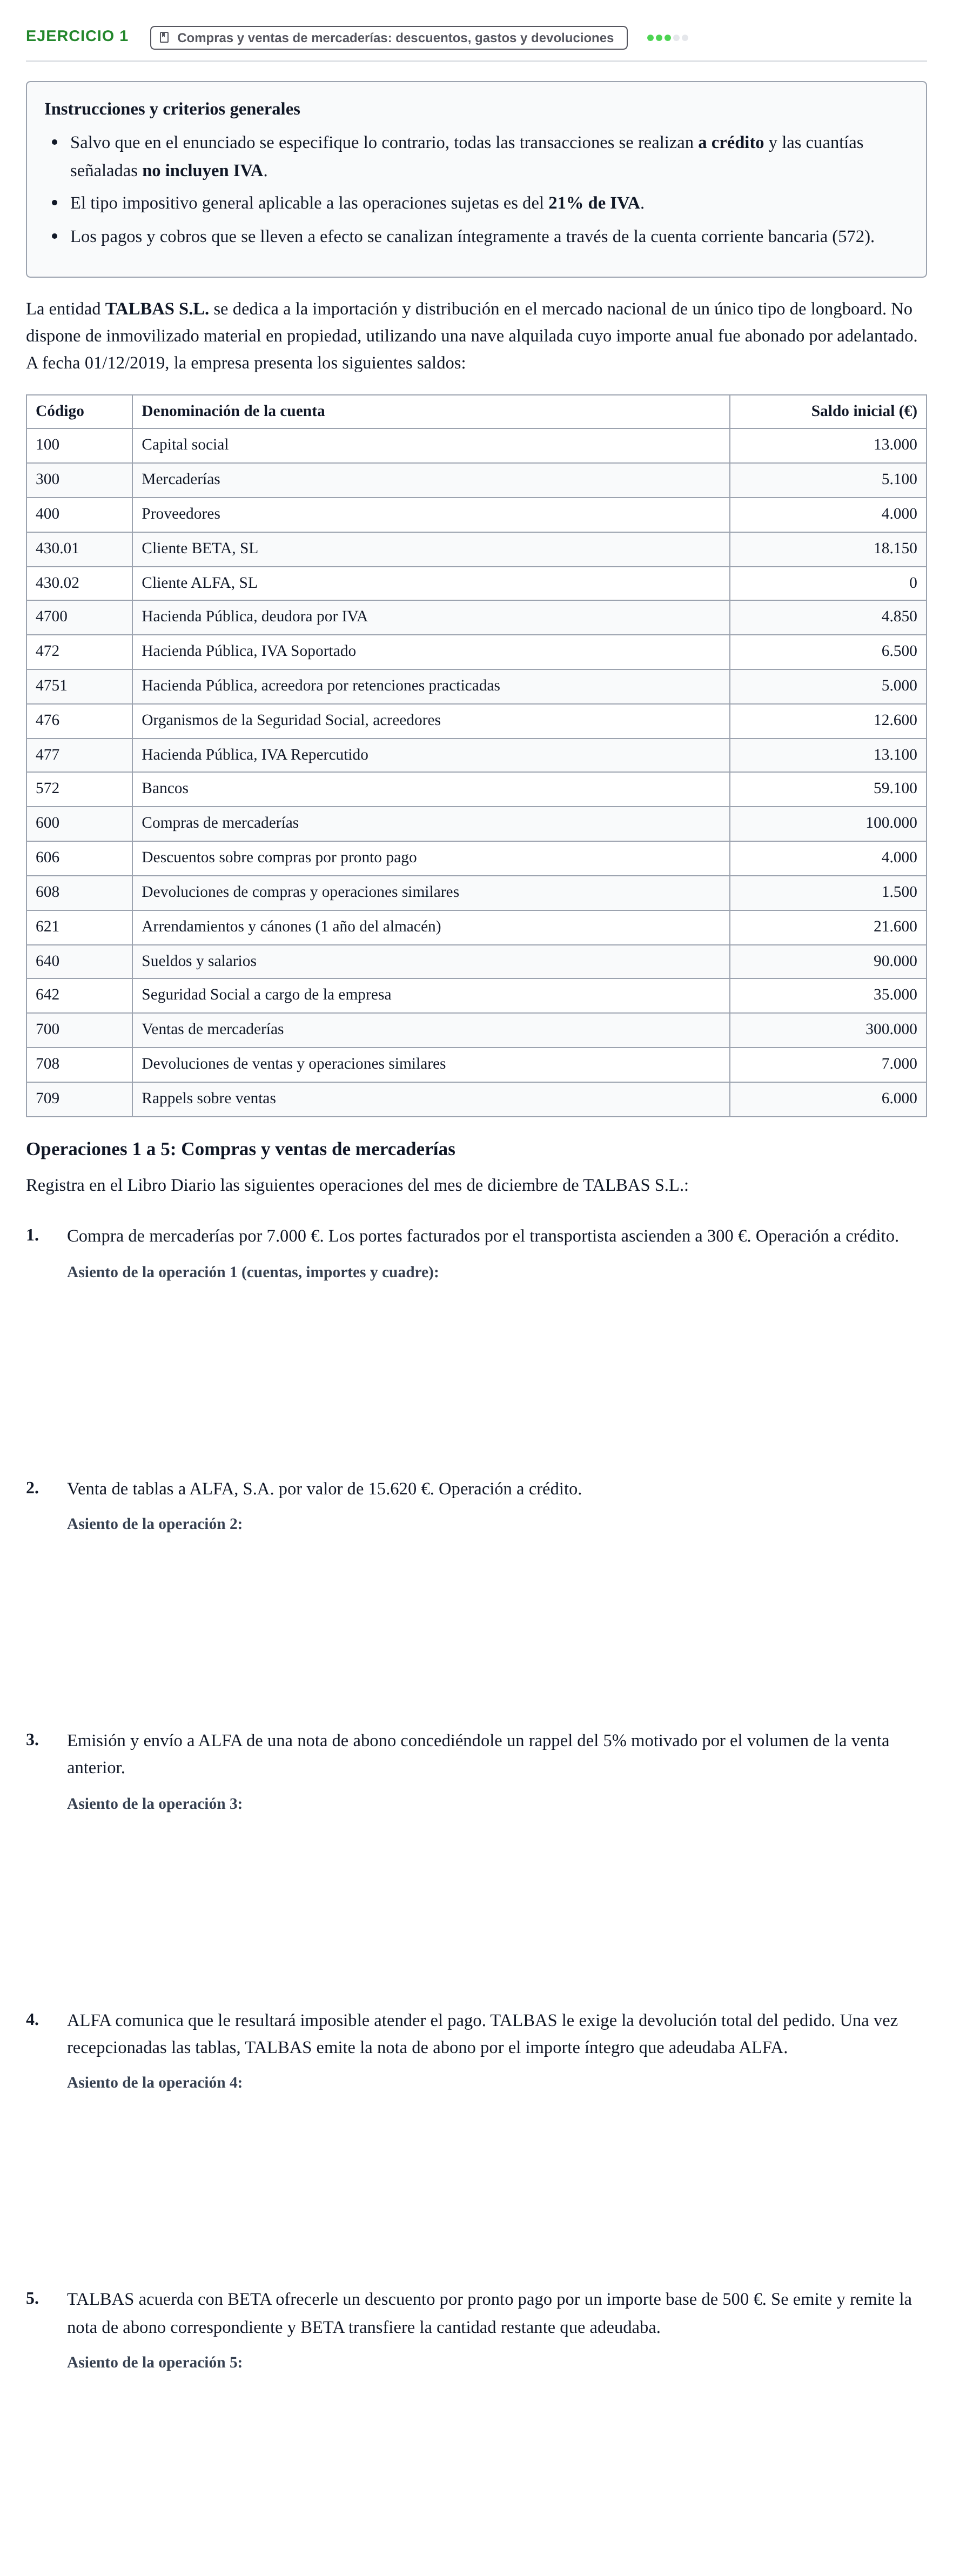
La entidad TALBAS S.L. se dedica a la importación y distribución en el mercado nacional de un único tipo de longboard. No dispone de inmovilizado material en propiedad, utilizando una nave alquilada cuyo importe anual fue abonado por adelantado. A fecha 01/12/2019, la empresa presenta los siguientes saldos:
Código · Denominación de la cuenta · Saldo inicial (€)
100 · Capital social · 13.000
300 · Mercaderías · 5.100
400 · Proveedores · 4.000
430.01 · Cliente BETA, SL · 18.150
430.02 · Cliente ALFA, SL · 0
4700 · Hacienda Pública, deudora por IVA · 4.850
472 · Hacienda Pública, IVA Soportado · 6.500
4751 · Hacienda Pública, acreedora por retenciones practicadas · 5.000
476 · Organismos de la Seguridad Social, acreedores · 12.600
477 · Hacienda Pública, IVA Repercutido · 13.100
572 · Bancos · 59.100
600 · Compras de mercaderías · 100.000
606 · Descuentos sobre compras por pronto pago · 4.000
608 · Devoluciones de compras y operaciones similares · 1.500
621 · Arrendamientos y cánones (1 año del almacén) · 21.600
640 · Sueldos y salarios · 90.000
642 · Seguridad Social a cargo de la empresa · 35.000
700 · Ventas de mercaderías · 300.000
708 · Devoluciones de ventas y operaciones similares · 7.000
709 · Rappels sobre ventas · 6.000
Operaciones 1 a 5: Compras y ventas de mercaderías
Registra en el Libro Diario las siguientes operaciones del mes de diciembre de TALBAS S.L.:
1.
Compra de mercaderías por 7.000 €. Los portes facturados por el transportista ascienden a 300 €. Operación a crédito.
2.
Venta de tablas a ALFA, S.A. por valor de 15.620 €. Operación a crédito.
3.
Emisión y envío a ALFA de una nota de abono concediéndole un rappel del 5% motivado por el volumen de la venta anterior.
4.
ALFA comunica que le resultará imposible atender el pago. TALBAS le exige la devolución total del pedido. Una vez recepcionadas las tablas, TALBAS emite la nota de abono por el importe íntegro que adeudaba ALFA.
5.
TALBAS acuerda con BETA ofrecerle un descuento por pronto pago por un importe base de 500 €. Se emite y remite la nota de abono correspondiente y BETA transfiere la cantidad restante que adeudaba.
Solución
Según los criterios oficiales de corrección
1. Compra de mercaderías por 7.000 €. Los portes facturados por el transportista ascienden a 300 €.
Solución: Debe: 7.300,00 (600) Compras de mercaderías (7.000 + 300) 1.533,00 (472) H.P. IVA soportado (21% de 7.300) Haber: 8.833,00 (400) a Proveedores
2. Venta de tablas a ALFA, S.A. por valor de 15.620 €.
Solución: Debe: 18.900,20 (430.02) Clientes, ALFA, SL Haber: 15.620,00 (700) a Venta de mercaderías 3.280,20 (477) a H.P. IVA repercutido (21% de 15.620)
3. Emisión y envío a ALFA de una nota de abono concediéndole un rappel del 5% motivado por el volumen de la venta anterior.
Solución: Debe: 781,00 (709) Rappels sobre ventas 164,01 (477) H.P. IVA repercutido Haber: 945,01 (430.02) a Clientes, ALFA, SL
4. ALFA comunica que le resultará imposible atender el pago. TALBAS le exige la devolución total del pedido. Una vez recepcionadas las tablas, TALBAS emite la nota de abono por el importe íntegro que adeudaba ALFA.
Solución: Debe: 14.839,00 (708) Devoluciones de ventas y operaciones similares 3.116,19 (477) H.P. IVA repercutido Haber: 17.955,19 (430.02) a Clientes, ALFA, SL
5. TALBAS acuerda con BETA ofrecerle un descuento por pronto pago por un importe base de 500 €. Se emite y remite la nota de abono correspondiente y BETA transfiere la cantidad restante que adeudaba.
Solución: Debe: 500,00 (706) Descuentos sobre ventas por pronto pago 105,00 (477) H.P. IVA repercutido (21% de 500) 17.545,00 (572) Bancos c/c Haber: 18.150,00 (430.01) a Clientes, BETA, SL
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - Compras y ventas de mercaderías · 2019 · Problema 2 · 2015 ›