1. Anàlisi de variacions patrimonials successives a partir del balanç de l'empresa MERIT, SL i avaluació del…
La contabilidad como sistema de información y el patrimonio empresarial
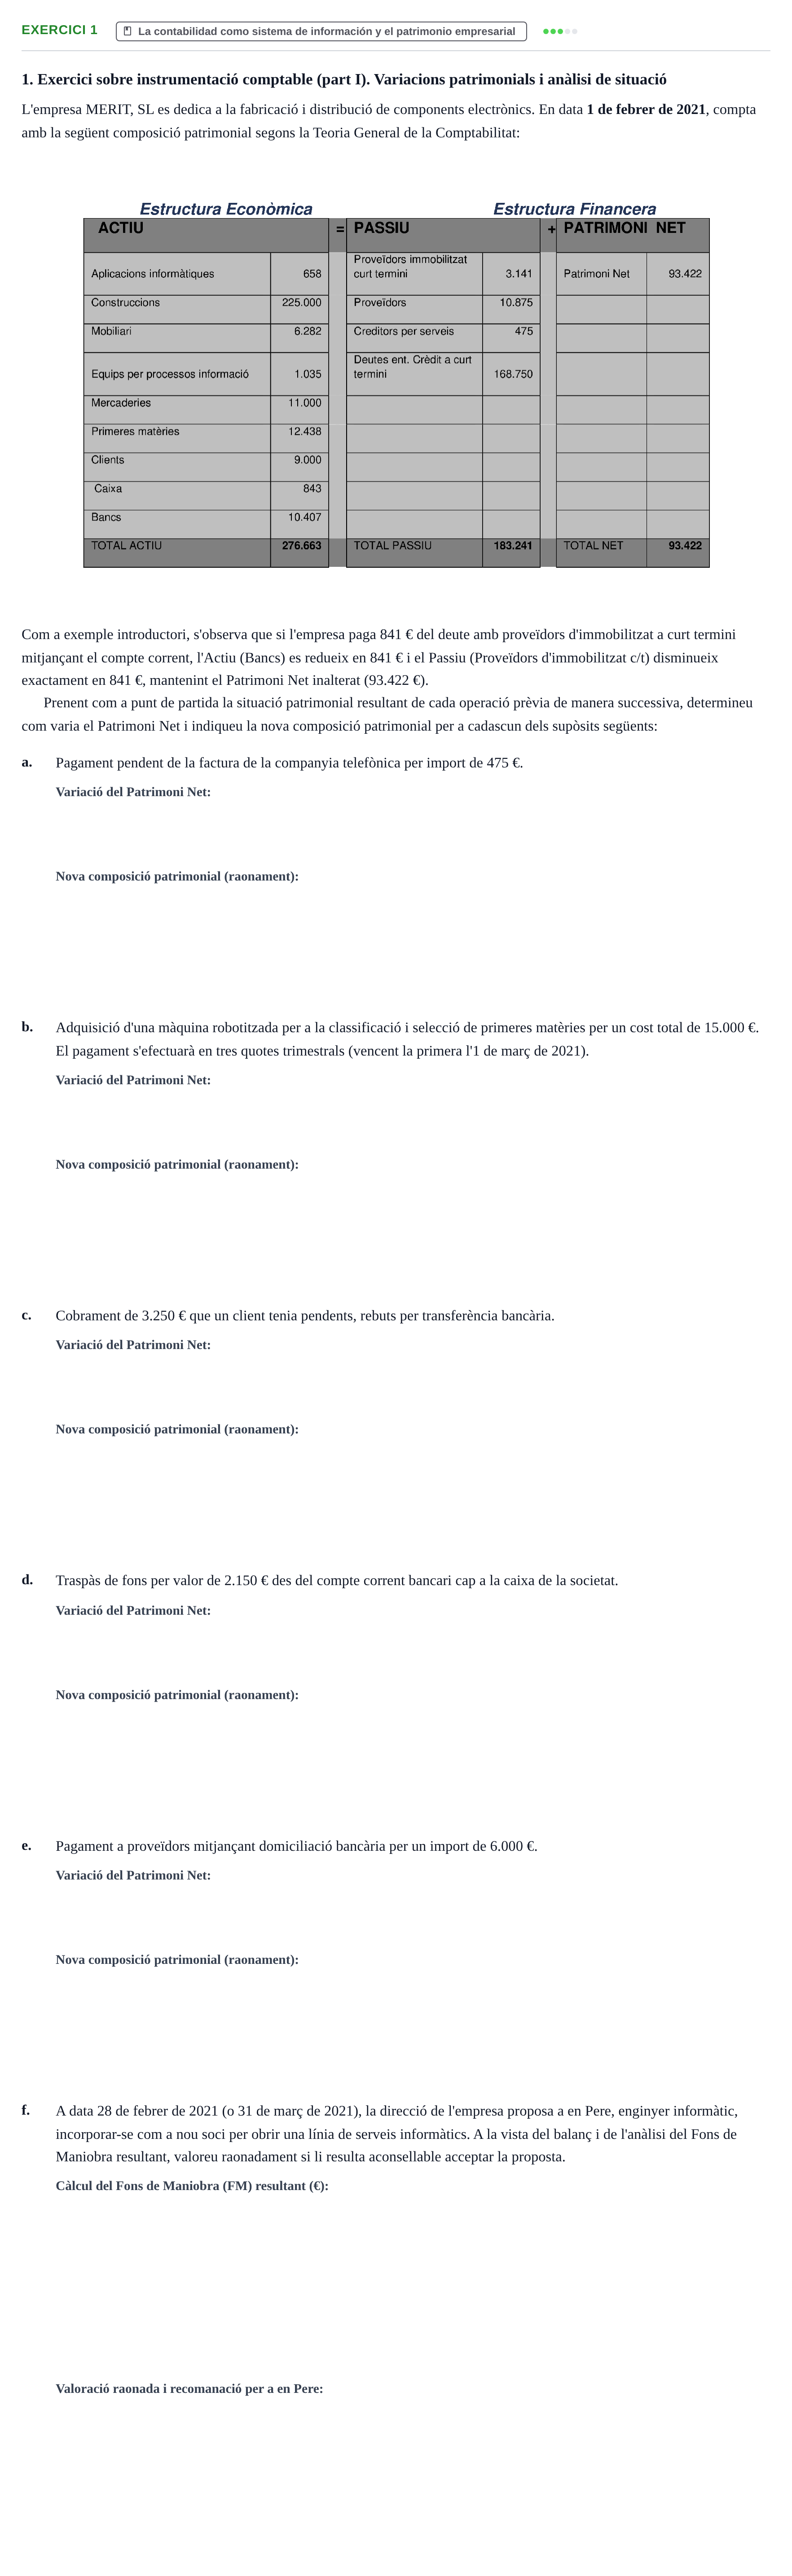
1. Exercici sobre instrumentació comptable (part I). Variacions patrimonials i anàlisi de situació
L'empresa MERIT, SL es dedica a la fabricació i distribució de components electrònics. En data 1 de febrer de 2021, compta amb la següent composició patrimonial segons la Teoria General de la Comptabilitat:
Com a exemple introductori, s'observa que si l'empresa paga 841 € del deute amb proveïdors d'immobilitzat a curt termini mitjançant el compte corrent, l'Actiu (Bancs) es redueix en 841 € i el Passiu (Proveïdors d'immobilitzat c/t) disminueix exactament en 841 €, mantenint el Patrimoni Net inalterat (93.422 €).
Prenent com a punt de partida la situació patrimonial resultant de cada operació prèvia de manera successiva, determineu com varia el Patrimoni Net i indiqueu la nova composició patrimonial per a cadascun dels supòsits següents:
a.
Pagament pendent de la factura de la companyia telefònica per import de 475 €.
b.
Adquisició d'una màquina robotitzada per a la classificació i selecció de primeres matèries per un cost total de 15.000 €. El pagament s'efectuarà en tres quotes trimestrals (vencent la primera l'1 de març de 2021).
c.
Cobrament de 3.250 € que un client tenia pendents, rebuts per transferència bancària.
d.
Traspàs de fons per valor de 2.150 € des del compte corrent bancari cap a la caixa de la societat.
e.
Pagament a proveïdors mitjançant domiciliació bancària per un import de 6.000 €.
f.
A data 28 de febrer de 2021 (o 31 de març de 2021), la direcció de l'empresa proposa a en Pere, enginyer informàtic, incorporar-se com a nou soci per obrir una línia de serveis informàtics. A la vista del balanç i de l'anàlisi del Fons de Maniobra resultant, valoreu raonadament si li resulta aconsellable acceptar la proposta.
2. Enregistreu en format de Llibre Diari (comptabilització per partida doble) cadascuna de les 50 operacions…
El método contable: cuentas, cargo y abono, asientos y PGC
Exercici de teoria matemàtica. Assentaments comptables de les operacions 1 a 50
Enregistreu en format de Llibre Diari (comptabilització per partida doble) cadascuna de les cinquanta operacions econòmiques següents:
a.
Compra de mercaderies per un import de 780 € pagant al comptat.
b.
Venda de mercaderies per un import de 1.380 € cobrant mitjançant un xec bancari.
c.
Venda de mercaderies a crèdit per un import de 2.350 €.
d.
Venda d'embalatges a crèdit per 380 €.
e.
Devolució d'una compra a un proveïdor per 475 €.
f.
Devolució d'un lot de primeres matèries a un proveïdor per import de 780 €.
g.
Pagament d'una factura a un proveïdor per 1.450 €.
h.
Compra a crèdit de combustible per als dipòsits de l'empresa per 2.850 €.
i.
Compra a crèdit de recanvis destinats a substituir elements similars per 178 €.
j.
Compra a crèdit d'envasos de vidre per a la producció per import de 1.060 €.
k.
Compra d'una impressora pagant en efectiu l'import de 78 €.
l.
Compra d'un local comercial per instal·lar-hi un magatzem per 18.000 €. Es pacta pagar la meitat al comptat i l'altra meitat d'aquí a dos anys.
m.
Compra d'una furgoneta per al transport de personal per 16.750 €; la meitat es paga al comptat i la resta a 30 dies.
n.
Compra d'un terreny per 12.790 €, deixant a deure l'import amb venciment a 2 anys.
o.
Venda d'un terreny al comptat per 10.350 €.
p.
Compra de maquinària pagant en efectiu 3.780 €.
q.
Factura rebuda pel transport de mercaderies fins al magatzem d'un client per 350 €.
r.
Factura d'un advocat per serveis professionals per import de 645 €.
s.
Pagament d'un deute amb la companyia subministradora d'electricitat per 325 €.
t.
Compra de mercaderies a crèdit per 3.260 €.
u.
Pagament bancari de la factura de l'advocat per 645 €.
v.
Comptabilització de la quota anual d'una pòlissa d'assegurança per 980 €.
w.
Pagament en efectiu de la quota de l'assegurança anterior.
x.
Venda d'un vehicle usat per 2.300 €, cobrant mitjançant xec bancari.
y.
Concessió d'un préstec bancari amb venciment a 3 anys per 15.360 €.
z.
Pagament mitjançant xec bancari del deute amb la companyia d'aigua per 180 €.
aa.
Facturació per un servei d'assessorament comptable a un client per import de 1.050 €.
ab.
Cobrament de la factura del servei anterior mitjançant bancs.
ac.
Compres de mercaderies a crèdit per valor de 234 €.
ad.
Venda de productes acabats a crèdit per 987 €.
ae.
Compra d'una partida d'embalatges a crèdit per 215 €.
af.
Pagament al proveïdor de la meitat de la compra anterior (107,50 €).
ag.
Cobrament d'un dret pendent amb un client per 456 € a través del banc.
ah.
Compra d'un ordinador per 1.050 €, ajornant el pagament durant 3 mesos.
ai.
Pagament de la resta pendent originada per la compra d'embalatges (107,50 €).
aj.
Pagament per banc d'un deute amb un proveïdor per import de 235 €.
ak.
Compra de maquinària per un cost de 18.650 €, a pagar en un termini de 4 mesos.
al.
Compra de material d'oficina per a consum no immediat al comptat per import de 350 €.
am.
Devolució d'una venda efectuada a un client per valor de 175 €.
an.
Devolució d'un lot de mercaderies a un proveïdor per import de 240 €.
ao.
Compra de primeres matèries per 1.020 € pagant al comptat.
ap.
Pagament en efectiu d'un deute de 325 € pendent amb l'assessoria laboral.
aq.
Venda de productes acabats i cobrament al comptat per import de 1.689 €.
ar.
L'empresa sol·licita un préstec a 3 anys per 15.000 €, abonat en compte el mateix dia 01/01/19X0.
as.
Venda d'un terreny a crèdit per 12.000 €, a cobrar per transferència bancària d'aquí a 18 mesos.
at.
Venda d'un ordinador amortitzat parcialment per un import de 575 €, restant pendent de cobrament a 2 mesos.
au.
Cobrament de la venda de l'ordinador anterior a través del banc.
av.
Cobrament per banc d'un avançament per a una futura venda per import de 1.450 €.
aw.
Venda de la mercaderia pactada per 3.856 €, aplicant la bestreta anterior i deixant la resta a 30 dies.
ax.
Constitució d'una societat de responsabilitat limitada amb un capital de 4.670 €, ingressat al banc pels socis.

3. Exercici 16: Cicle comptable mensual i anàlisi de liquiditat a l'empresa MN a partir del balanç inicial a…
El ciclo contable completo
Exercici 16. Cicle comptable mensual i anàlisi de liquiditat a l'empresa MN
L'empresa MN presenta el dia 1/1/X1 el balanç de situació inicial següent:
ACTIU · IMPORT · PASSIU · IMPORT
ACTIU CIRCULANT · 25.242,51 · FONTS FINANÇAMENT ALIENES · 85.343,71
DISPONIBLE · 5.409,11
Caixa · 3.005,06 · EXIGIBLE C/T · 55.293,11
Bancs · 2.404,05 · Proveïdors · 15.025,30
REALITZABLE CERT · 13.823,28 · Proveïdors d'immobilitzat c/t · 12.020,24
Clients · 6.010,12 · Deutes entitats de crèdit c/t · 9.015,18
Efec. com. a cobrar · 1.803,04 · Creditors per prestacions de serveis · 19.232,39
Deutors · 6.010,12
· · EXIGIBLE L/T · 30.050,60
REALITZABLE CONDICIONAT · 6.010,12 · Proveïdors Immobilitzat l/t · 12.020,24
Matèries primeres · 2.404,05 · Deutes l/t entitats de crèdit · 18.030,36
Productes acabats · 3.606,07
· · FONTS FINANÇAMENT PRÒPIES · 30.050,61
ACTIU FIX · 90.151,81 · AUTOFINANÇAMENT · 6.010,61
IMMOBILITZAT IMMATERIAL · 18.030,36 · Reserves · 6.010,61
Propietat industrial · 18.030,36
IMMOBILITZAT MATERIAL · 72.121,45 · APORTACIONS CAPITALISTES · 24.040,00
Maquinària · 24.040,48 · Capital social · 24.040,00
Elements de transport · 48.080,97
TOTAL ACTIU · 115.394,32 · TOTAL PASSIU · 115.394,32
Al llarg del mes de gener de l'any X1 es registren els fets comptables següents:
06/01/X1: Compra de matèries primeres pagades en efectiu (caixa) per import de 2.404,05 €.
13/01/X1: Traspàs de la meitat del saldo del compte bancari a la caixa forta de l'empresa.
20/01/X1: Venda de productes acabats a crèdit per valor de 3.005,06 €.
22/01/X1: Concessió d'un préstec bancari a 6 mesos per import de 6.010,12 €, ingressat al compte corrent.
23/01/X1: Venda de productes acabats per 5.108,60 €. Es cobra la meitat al comptat mitjançant xec bancari i la resta a 120 dies.
23/01/X1: Recepció de l'albarà del taller per la reparació de la furgoneta de l'empresa.
25/01/X1: Pagament de 601,01 € als creditors mitjançant lliurament d'un xec.
25/01/X1: Liquidació del Banc XY per la gestió de diversos serveis de domiciliació per 21,04 €, carregada immediatament en compte.
26/01/X1: Recepció i pagament d'una factura telefònica de 113,59 € i del rebut del servei d'electricitat per 209,15 €.
29/01/X1: Adquisició d'un equip informàtic per 3.005,06 €. La meitat es paga al comptat via banc i la resta a 30 dies.
30/01/X1: La meitat del crèdit comercial inicial amb clients es formalitza en lletres de canvi acceptades.
Es demana:
a.
Enregistrar les operacions anteriors en el Llibre Diari.
b.
Calcular el resultat de l'exercici del mes de gener.
€
c.
Indicar si l'empresa pot fer front als deutes a curt termini i raonar la resposta segons la posició de tresoreria.
4. Exercici 17. Enregistrament d'operacions mercantils de l'empresa RETSIP durant l'exercici econòmic 2000.…
El método contable: cuentas, cargo y abono, asientos y PGC
Exercici 17. Enregistrament d'operacions mercantils de l'empresa RETSIP
Contabilitzeu en el Llibre Diari les dinou operacions desenvolupades per la societat RETSIP durant l'exercici econòmic 2000:
a.
Compra de mercaderies per import de 1.202,02 €; se'n paga el 60% en efectiu i la resta queda a crèdit.
b.
Acceptació d'una lletra de canvi a 90 dies pel deute ajornat del punt anterior.
c.
Venda de mercaderies per valor de 2.404,05 €, cobrant el 80% al comptat en metàl·lic i la resta a crèdit.
d.
Ingrés a compte corrent bancari de 120,20 € procedents de la caixa de l'empresa.
e.
Pagament mitjançant transferència bancària de la lletra de canvi acceptada a l'operació 2.
f.
Compra de mercaderies a crèdit per import de 1.803,04 €.
g.
Gir d'una lletra de canvi a càrrec d'un client per valor de 961,62 €.
h.
Cobrament de la lletra anterior gestionat per l'entitat bancària: el banc ingressa 945,39 € nets al compte corrent després de deduir una comissió de cobrament.
i.
Venda de mercaderies per 1.202,02 €, cobrats íntegrament en metàl·lic.
j.
Comptabilització i pagament en efectiu d'una campanya publicitària per 30,05 €.
k.
Venda de mercaderies a crèdit per import de 270,46 €.
l.
El client de l'operació precedent accepta una lletra pel total del deute.
m.
Comptabilització i pagament en metàl·lic del rebut de la llum (60,10 €) i del telèfon (84,14 €).
n.
Abonament bancari d'interessos líquids meritats a favor de l'empresa per 18,03 €.
o.
Comptabilització i liquidació en metàl·lic de despeses diverses per import de 120,20 €.
p.
Pagament en efectiu d'un efecte comercial a favor d'un proveïdor per 300,51 €.
q.
Un client cancel·la el seu deute pagant 480,81 € en efectiu.
r.
Pagament a un proveïdor per 240,40 € mitjançant el lliurament d'un xec de compte corrent.
s.
Venda de mercaderies per 3.005,06 €; es cobra un 20% en efectiu, un 40% mitjançant xec bancari i la part restant queda ajornada a crèdit.
5. Efectueu les anotacions en el Llibre Diari corresponents a les operacions dutes a terme per la companyia…
El método contable: cuentas, cargo y abono, asientos y PGC
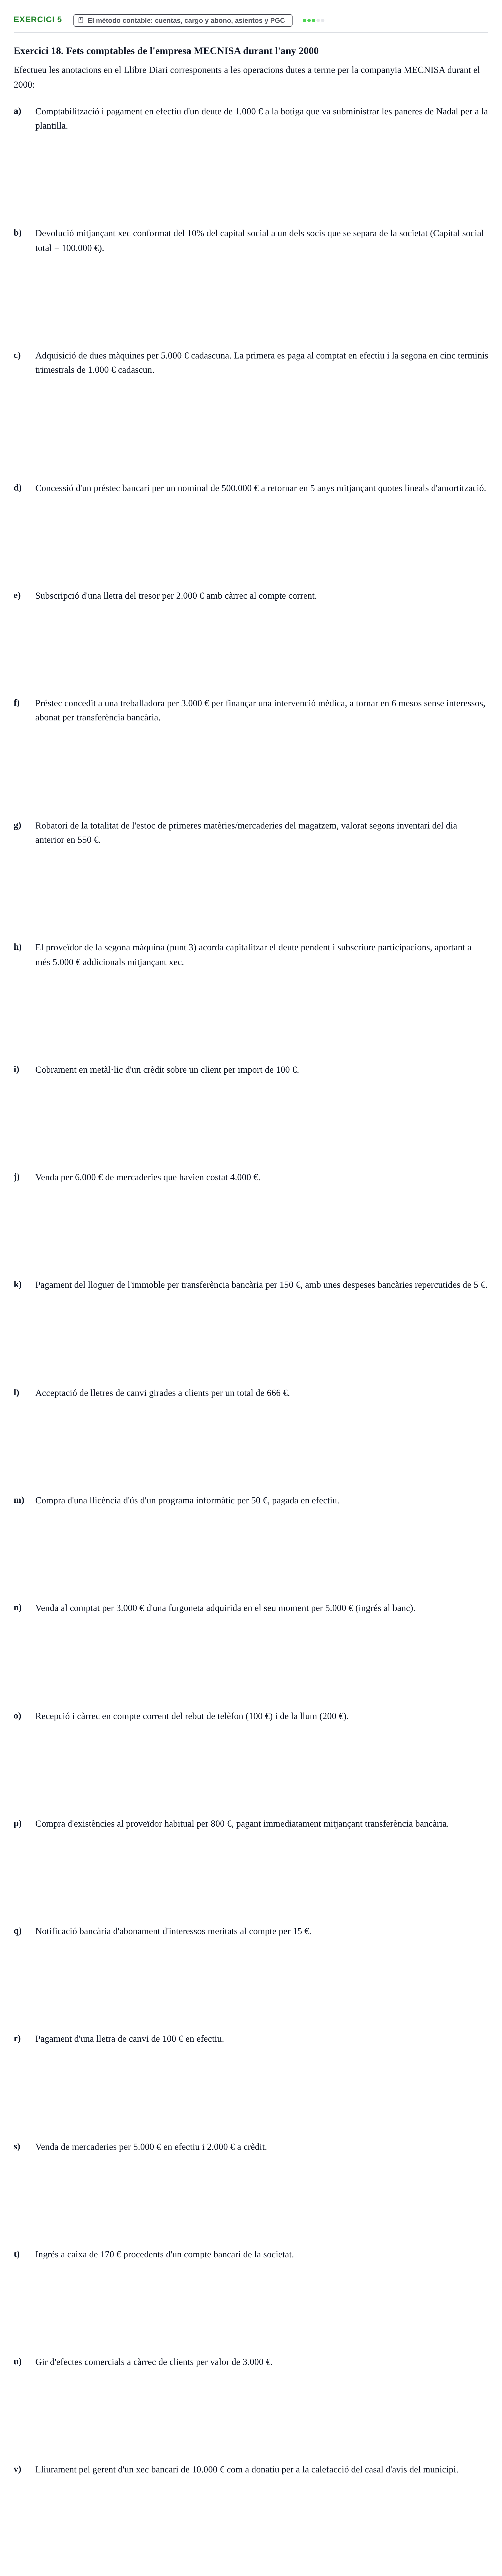
Exercici 18. Fets comptables de l'empresa MECNISA durant l'any 2000
Efectueu les anotacions en el Llibre Diari corresponents a les operacions dutes a terme per la companyia MECNISA durant el 2000:
a)
Comptabilització i pagament en efectiu d'un deute de 1.000 € a la botiga que va subministrar les paneres de Nadal per a la plantilla.
b)
Devolució mitjançant xec conformat del 10% del capital social a un dels socis que se separa de la societat (Capital social total = 100.000 €).
c)
Adquisició de dues màquines per 5.000 € cadascuna. La primera es paga al comptat en efectiu i la segona en cinc terminis trimestrals de 1.000 € cadascun.
d)
Concessió d'un préstec bancari per un nominal de 500.000 € a retornar en 5 anys mitjançant quotes lineals d'amortització.
e)
Subscripció d'una lletra del tresor per 2.000 € amb càrrec al compte corrent.
f)
Préstec concedit a una treballadora per 3.000 € per finançar una intervenció mèdica, a tornar en 6 mesos sense interessos, abonat per transferència bancària.
g)
Robatori de la totalitat de l'estoc de primeres matèries/mercaderies del magatzem, valorat segons inventari del dia anterior en 550 €.
h)
El proveïdor de la segona màquina (punt 3) acorda capitalitzar el deute pendent i subscriure participacions, aportant a més 5.000 € addicionals mitjançant xec.
i)
Cobrament en metàl·lic d'un crèdit sobre un client per import de 100 €.
j)
Venda per 6.000 € de mercaderies que havien costat 4.000 €.
k)
Pagament del lloguer de l'immoble per transferència bancària per 150 €, amb unes despeses bancàries repercutides de 5 €.
l)
Acceptació de lletres de canvi girades a clients per un total de 666 €.
m)
Compra d'una llicència d'ús d'un programa informàtic per 50 €, pagada en efectiu.
n)
Venda al comptat per 3.000 € d'una furgoneta adquirida en el seu moment per 5.000 € (ingrés al banc).
o)
Recepció i càrrec en compte corrent del rebut de telèfon (100 €) i de la llum (200 €).
p)
Compra d'existències al proveïdor habitual per 800 €, pagant immediatament mitjançant transferència bancària.
q)
Notificació bancària d'abonament d'interessos meritats al compte per 15 €.
r)
Pagament d'una lletra de canvi de 100 € en efectiu.
s)
Venda de mercaderies per 5.000 € en efectiu i 2.000 € a crèdit.
t)
Ingrés a caixa de 170 € procedents d'un compte bancari de la societat.
u)
Gir d'efectes comercials a càrrec de clients per valor de 3.000 €.
v)
Lliurament pel gerent d'un xec bancari de 10.000 € com a donatiu per a la calefacció del casal d'avis del municipi.
6. Contabilitzeu en el Llibre Diari quinze operacions econòmiques mercantils i de finançament (apartats a fins a…
El método contable: cuentas, cargo y abono, asientos y PGC
Exercici 19. Assentaments d'operacions mercantils i de finançament
Contabilitzeu en el Llibre Diari les següents quinze operacions econòmiques:
a)
Compra de mercaderies pagades al comptat i en efectiu per import de 50 €.
b)
Pagament d'un deute de 50 € a un proveïdor mitjançant el lliurament d'un xec bancari.
c)
El banc notifica el càrrec en compte corrent d'un rebut de 10 € pel lloguer del local comercial.
d)
Un client que deu 30 € accepta una lletra de canvi.
e)
Abonament bancari de 5 € d'interessos a favor de l'empresa al compte corrent.
f)
Venda de mercaderies per valor de 100 €, cobrades en efectiu.
g)
Acceptació d'una lletra de canvi per 50 € lliurada a un proveïdor.
h)
Compra de mercaderies a crèdit per import de 100 €.
i)
Venda d'una part del mobiliari en desús per 45 €, cobrat en efectiu al comptat (cost d'adquisició originari: 50 €).
j)
L'empresa manté un deute amb un proveïdor de 100 € a 90 dies. Arriben a un acord pel qual l'empresa accepta un efecte a 20 dies per import de 96 €, considerant-se la diferència de 4 € com a descompte per avançament del pagament.
k)
El banc carrega al compte corrent 3 € corresponents als interessos d'un préstec a curt termini.
l)
Cobrament al venciment d'un efecte comercial de 60 € mitjançant xec bancari ingressat en compte corrent.
m)
Venda de mercaderies a crèdit a diversos clients per import conjunt de 150 €.
n)
Pagament en metàl·lic de 70 € en concepte de sou a un treballador.
o)
Sol·licitud i concessió d'un préstec bancari a curt termini per un nominal de 100 €. El banc abona 95 € al compte corrent, deduint 5 € en concepte de despeses d'obertura i estudi.