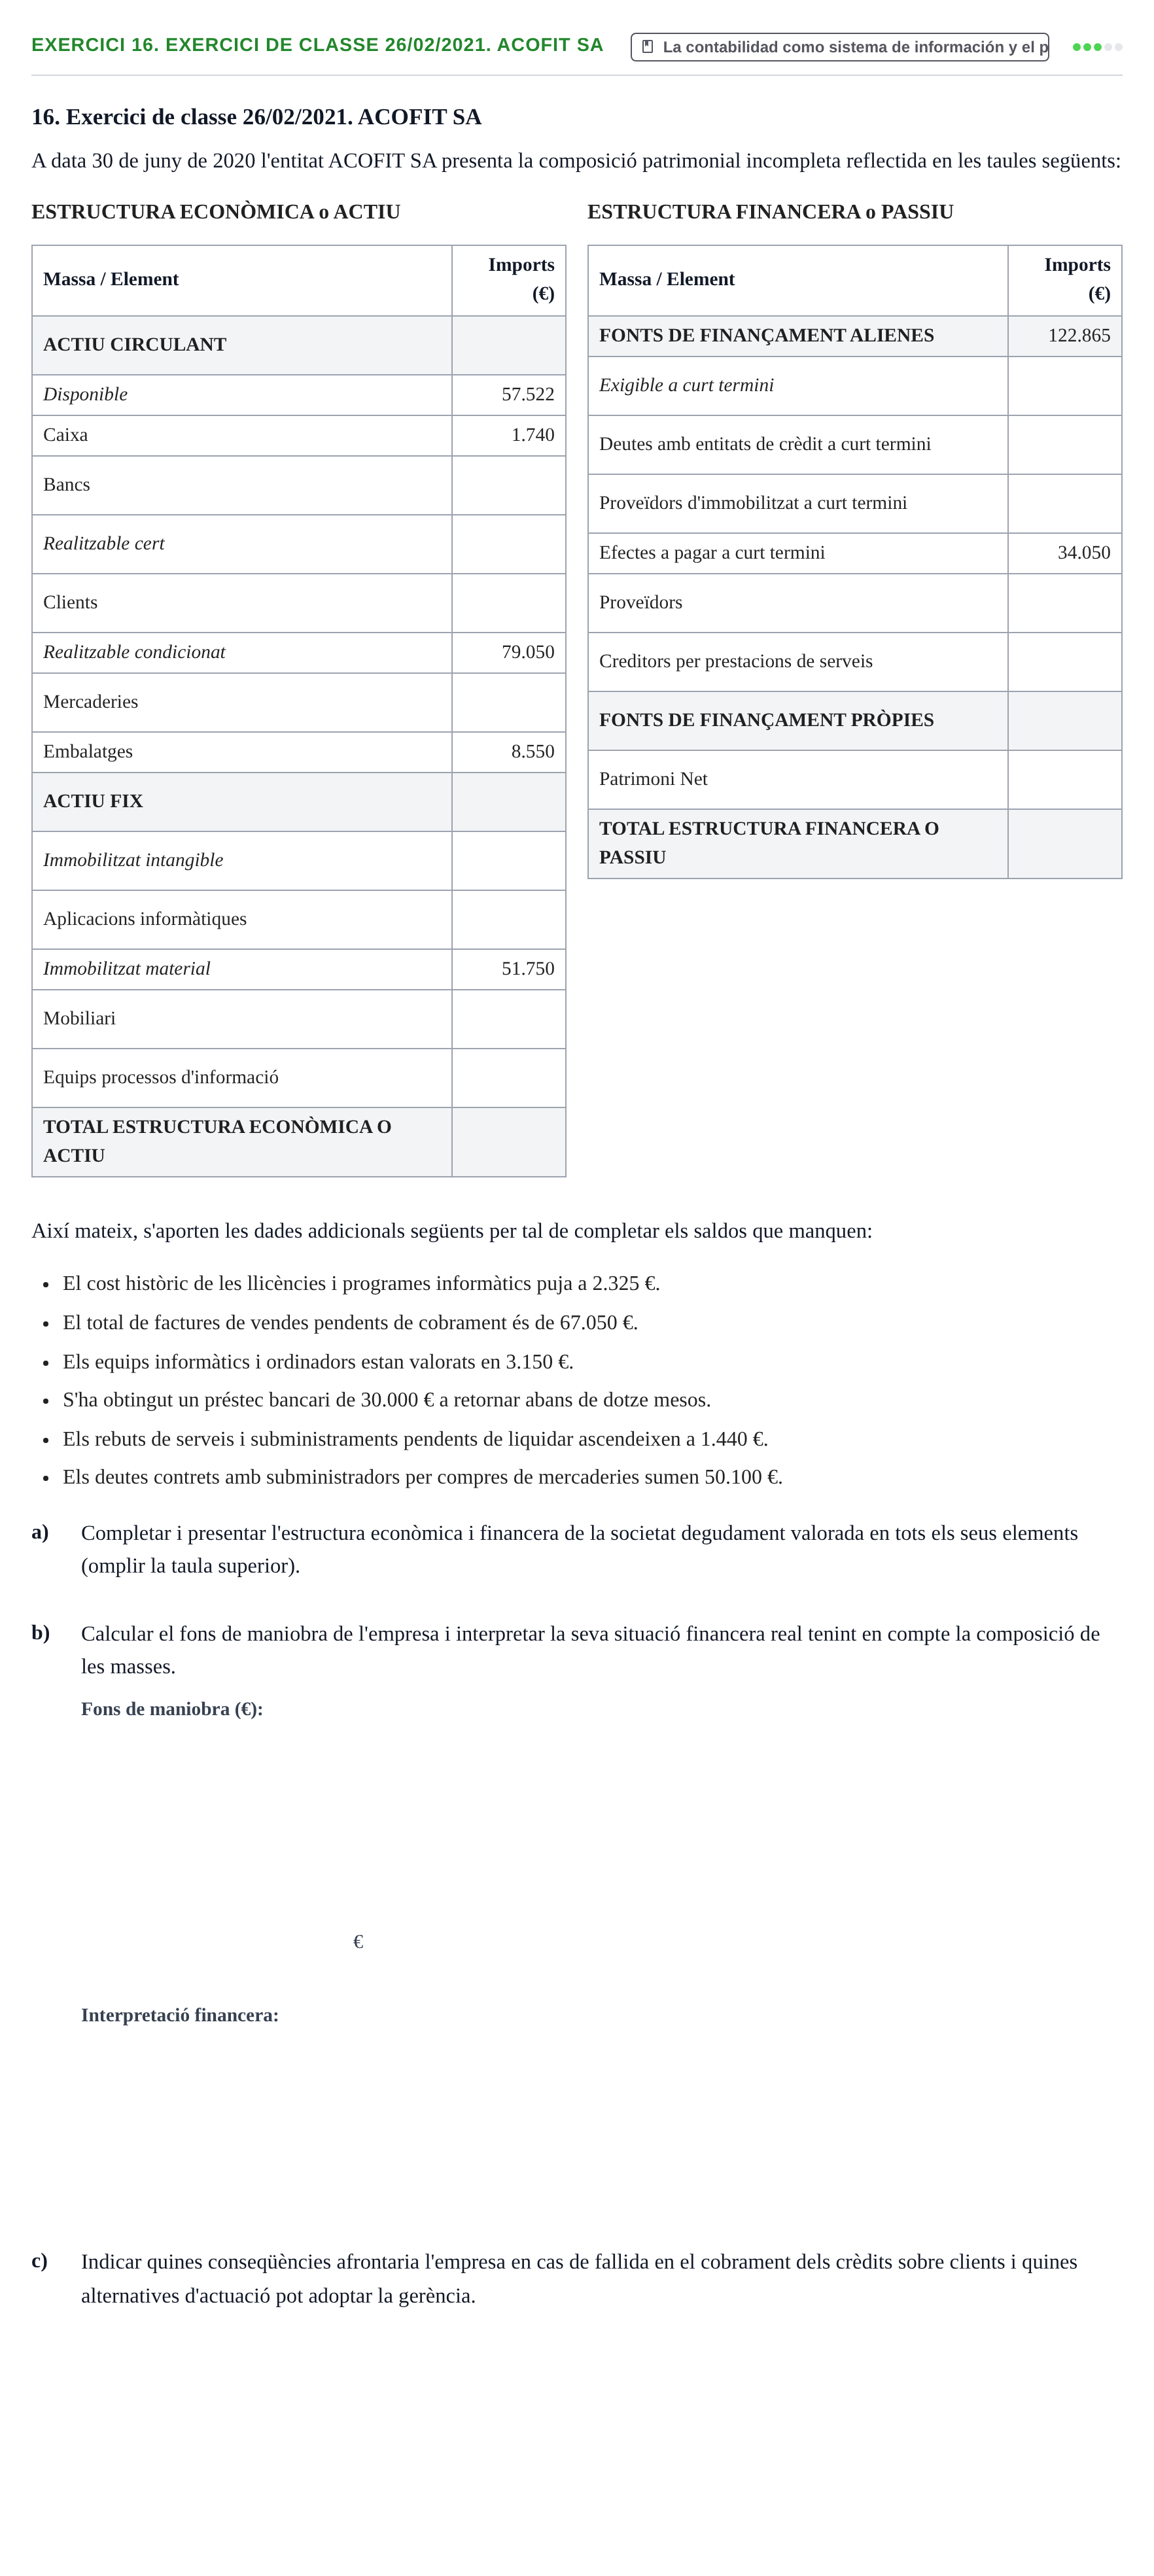
1. Cas Pràctic 1 Bloc I. Classificació d'elements…. Es presenta una llista de 23 elements patrimonials. Es demana classificar cadascun segons si constitueix un…
La contabilidad como sistema de información y el patrimonio empresarial
1 Cas Pràctic 1 Bloc I. Classificació d'elements patrimonials
Es disposa de la llista d'elements patrimonials següent:
A partir d'aquests elements, es demana:
a.
Classificar cadascun dels elements anteriors segons si constitueixen un bé (B), un dret de cobrament (D) o una obligació de pagament (O).
b.
Assignar a cadascun la denominació comptable habitual del Pla General de Comptabilitat i la seva massa patrimonial corresponent.
Element descrit
Classificació
Terminologia comptable
Massa patrimonial
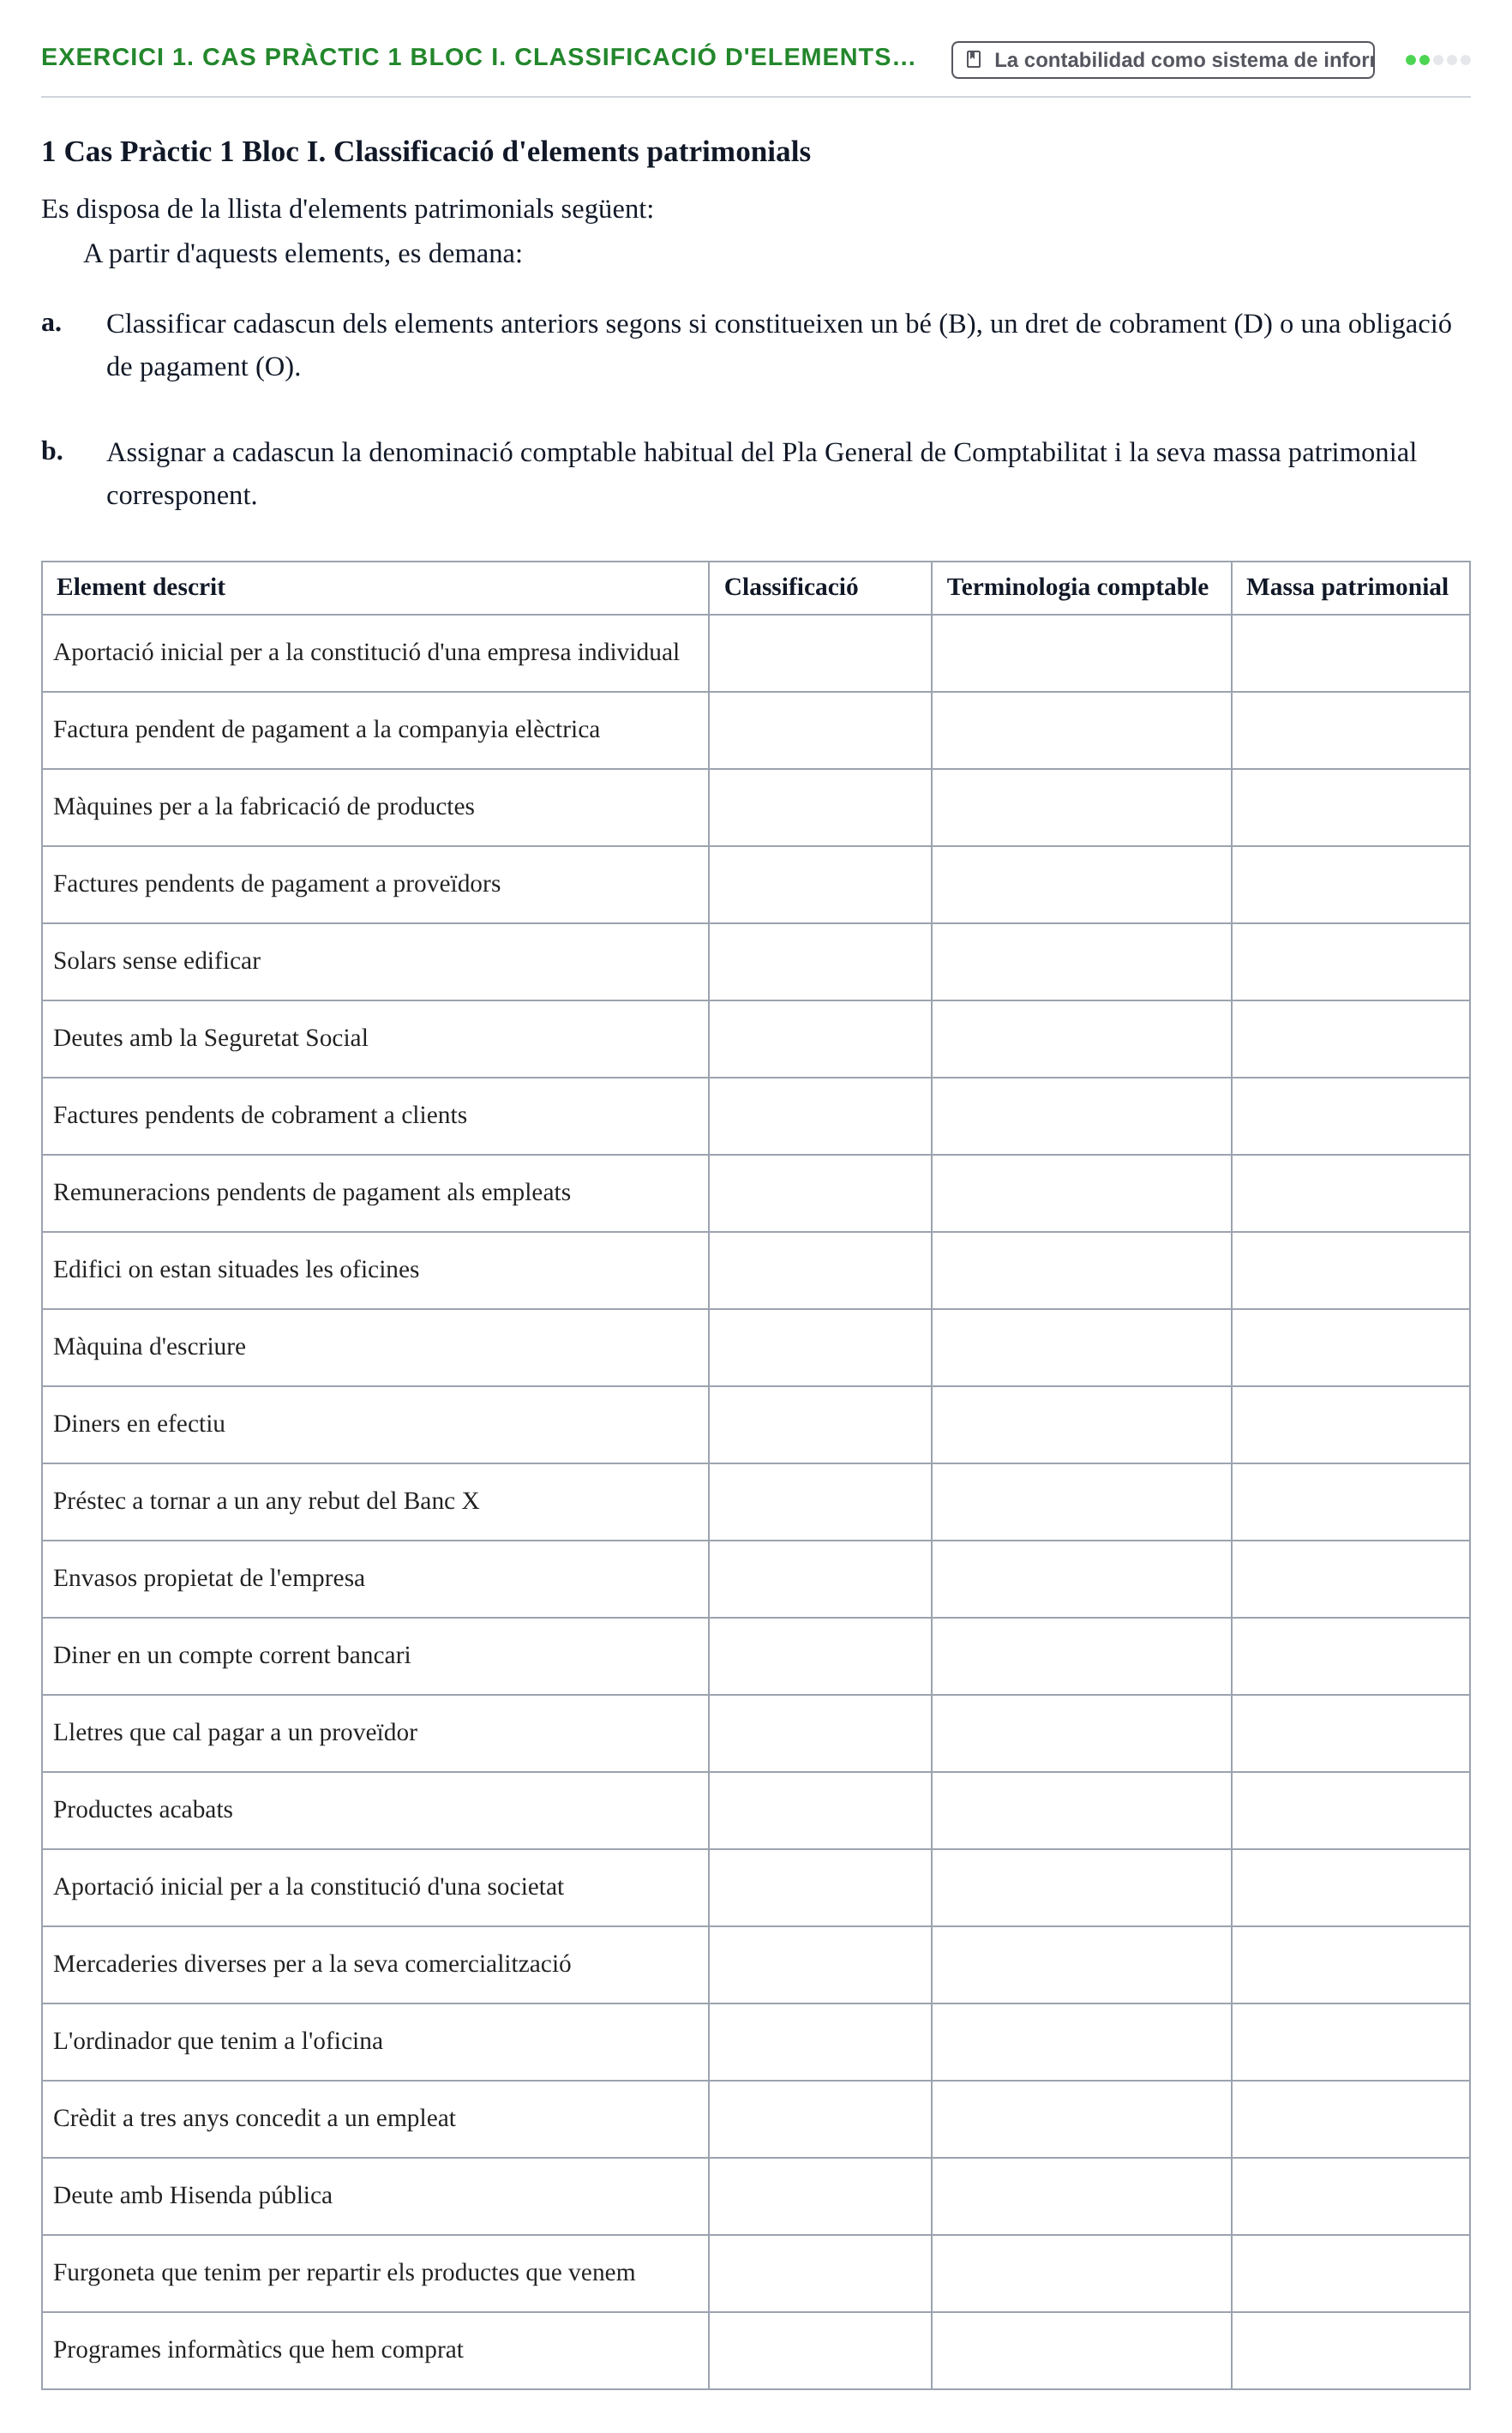
2. Cas Pràctic 2 Bloc I. Balanç i estructura patr…. A partir de la relació de saldos de l'empresa Línia 2000, SL, es demana determinar el saldo del Capital…
La contabilidad como sistema de información y el patrimonio empresarial
2. Cas Pràctic 2 Bloc I. Balanç i estructura patrimonial de Línia 2000, SL
Es facilita la relació de saldos de l'empresa Línia 2000, SL:
Caixa · 360,61 €
Bancs c/c · 1.202,02 €
Clients · 480,81 €
Efectes comercials que cal cobrar · 420,71 €
Maquinària · 5.529,31 €
Elements de transport · 721,21 €
Productes acabats · 1.382,33 €
Proveïdors · 961,62 €
Hisenda Pública creditora · 661,11 €
Creditors diversos · 4.988,40 €
Préstec rebut d'una entitat de crèdit a c/t · 3.005,06 €
Existències de mercaderies · 721,21 €
Deutors diversos · 811,37 €
Mobiliari · 2.764,66 €
Edificis · 18.991,98 €
Terrenys · 4.207,08 €
Capital social · ??????
Es demana:
a)
b)
Confeccionar l'estructura patrimonial emprant la terminologia comptable estàndard i la classificació basada en la Teoria General de la Comptabilitat.
Pots preparar l'estructura patrimonial (balanç) en paper i adjuntar una fotografia de la taula resultant, o bé desenvolupar-la en el quadre següent:
c)
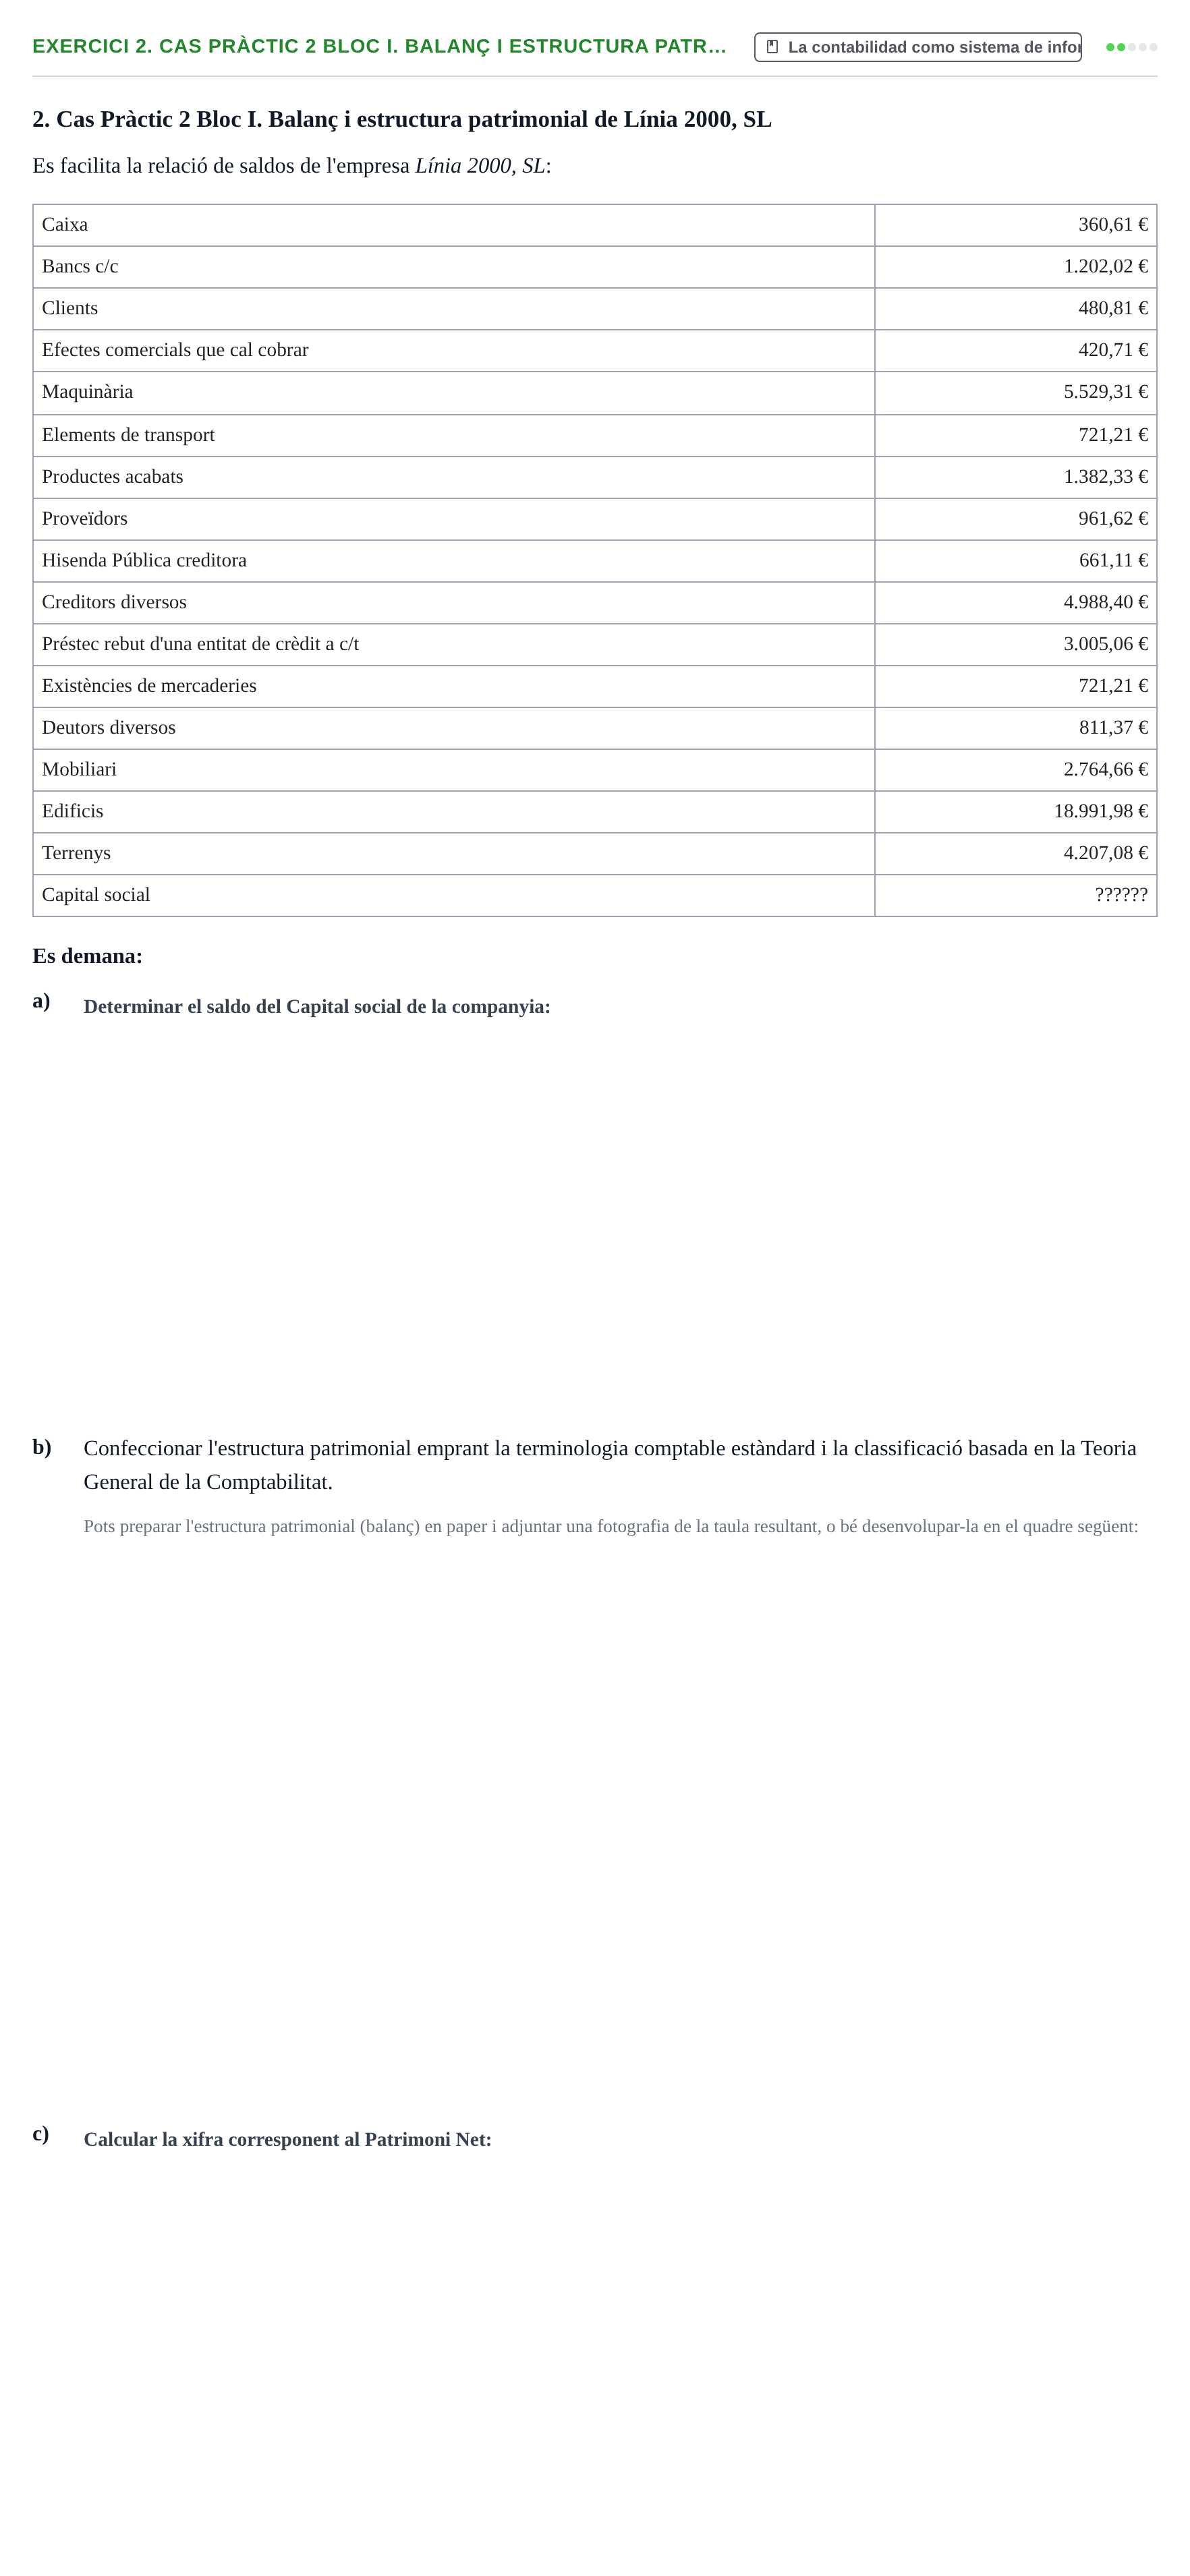
3. Cas Pràctic 3 Bloc I. Estructura patrimonial d…. A partir de les dades i fets comptables de l'empresa Ferrer SL a 31 de desembre de 2004, es demana: a)…
La contabilidad como sistema de información y el patrimonio empresarial
3. Cas Pràctic 3 Bloc I. Estructura patrimonial de Ferrer, SL
La societat Ferrer SL, dedicada al comerç a l'engròs de material de ferreteria, requereix ordenar la seva informació per tal d'avaluar la composició patrimonial a 31 de desembre de 2004:
Disposa d'un terreny taxat en 900.000 € i d'un immoble on s'ubica la seu per valor de 810.000 €. L'adquisició es va finançar mitjançant préstec hipotecari a 10 anys; a 31/12/2004 queda un saldo deutor pendent de 533.452,50 €, del qual 88.920 € s'han d'amortitzar durant el 2005 i la resta (444.532,50 €) en exercicis posteriors a partir de gener de 2006.
El darrer extracte bancari mostra un saldo favorable de 46.912,50 €, i l'arqueig de l'efectiu existent a les botigues ascendeix a 3.037,50 €.
A magatzem hi ha mercaderies disponibles per a la venda valorades en 84.375 €. Les factures pendents de pagament a subministradors pugen a 26.100 €, de les quals 13.500 € estan instrumentades en efectes que vencen el 10/01/2005 (els altres 12.600 € resten en factures obertes). Pels crèdits sobre clients, es deuen 18.900 € a liquidar al gener i febrer de 2005, a banda de lletres acceptades per 4.750 € amb venciments el 15 i 30 de gener de 2005.
Té tres botigues en règim de lloguer i deu als propietaris un import global de 1.620 €, exigible en finalitzar el primer trimestre de l'any següent.
Té deutes fiscals amb Hisenda per valor de 3.037,50 € i quotes pendents amb la Seguretat Social per 2.362,50 €.
A cadascun dels tres punts de venda hi ha ordinador, impressora i caixa registradora interconnectats per controlar estocs. El cost de l'equipament és de 10.125 € per local comercial (30.375 € en conjunt), estant ja satisfet íntegrament.
El programari de gestió logística instal·lat al departament de compres té un cost d'adquisició de 8.100 €.
Posseeix una furgoneta de distribució valorada en 8.775 €.
Al magatzem central compta amb un elevador hidràulic comprat l'1/11/2004 per un import de 6.075 €. El pagament s'acordà en 3 terminis iguals de 2.025 € (30/11/2004, 30/12/2004 i 30/01/2005), havent atès puntualment els dos primers venciments.
S'adquiriren etiquetadores per a totes les botigues per 16.200 € en conjunt, quedant ajornat un import de 12.150 € amb venciment al novembre de 2006 (rectius a c.t. al desglossament de solucions).
Es comptabilitzen al magatzem embalatges i capses per un valor de 6.750 €.
Contracte de manteniment informàtic amb una factura a pagar de 2.362,50 € al gener de 2005.
Estudi encarregat a una consultora sobre la futura obertura de dues botigues, amb un deute pendent de liquidació de 9.450 € per al gener de 2005.
Nòmines de desembre pendents d'abonar als responsables de tenda per un import de 4.500 €.
Es demana:
a)
€
b)
€
c)
€
d)
€
4. Cas Pràctic Gerència SL. Situació patrimonial…. A partir de la relació de 9 justificants documentals de Gerència SL a 30 de juny de l'any X: a) Determinar el…
La contabilidad como sistema de información y el patrimonio empresarial
4. Cas Pràctic Gerència SL. Situació patrimonial i balanç
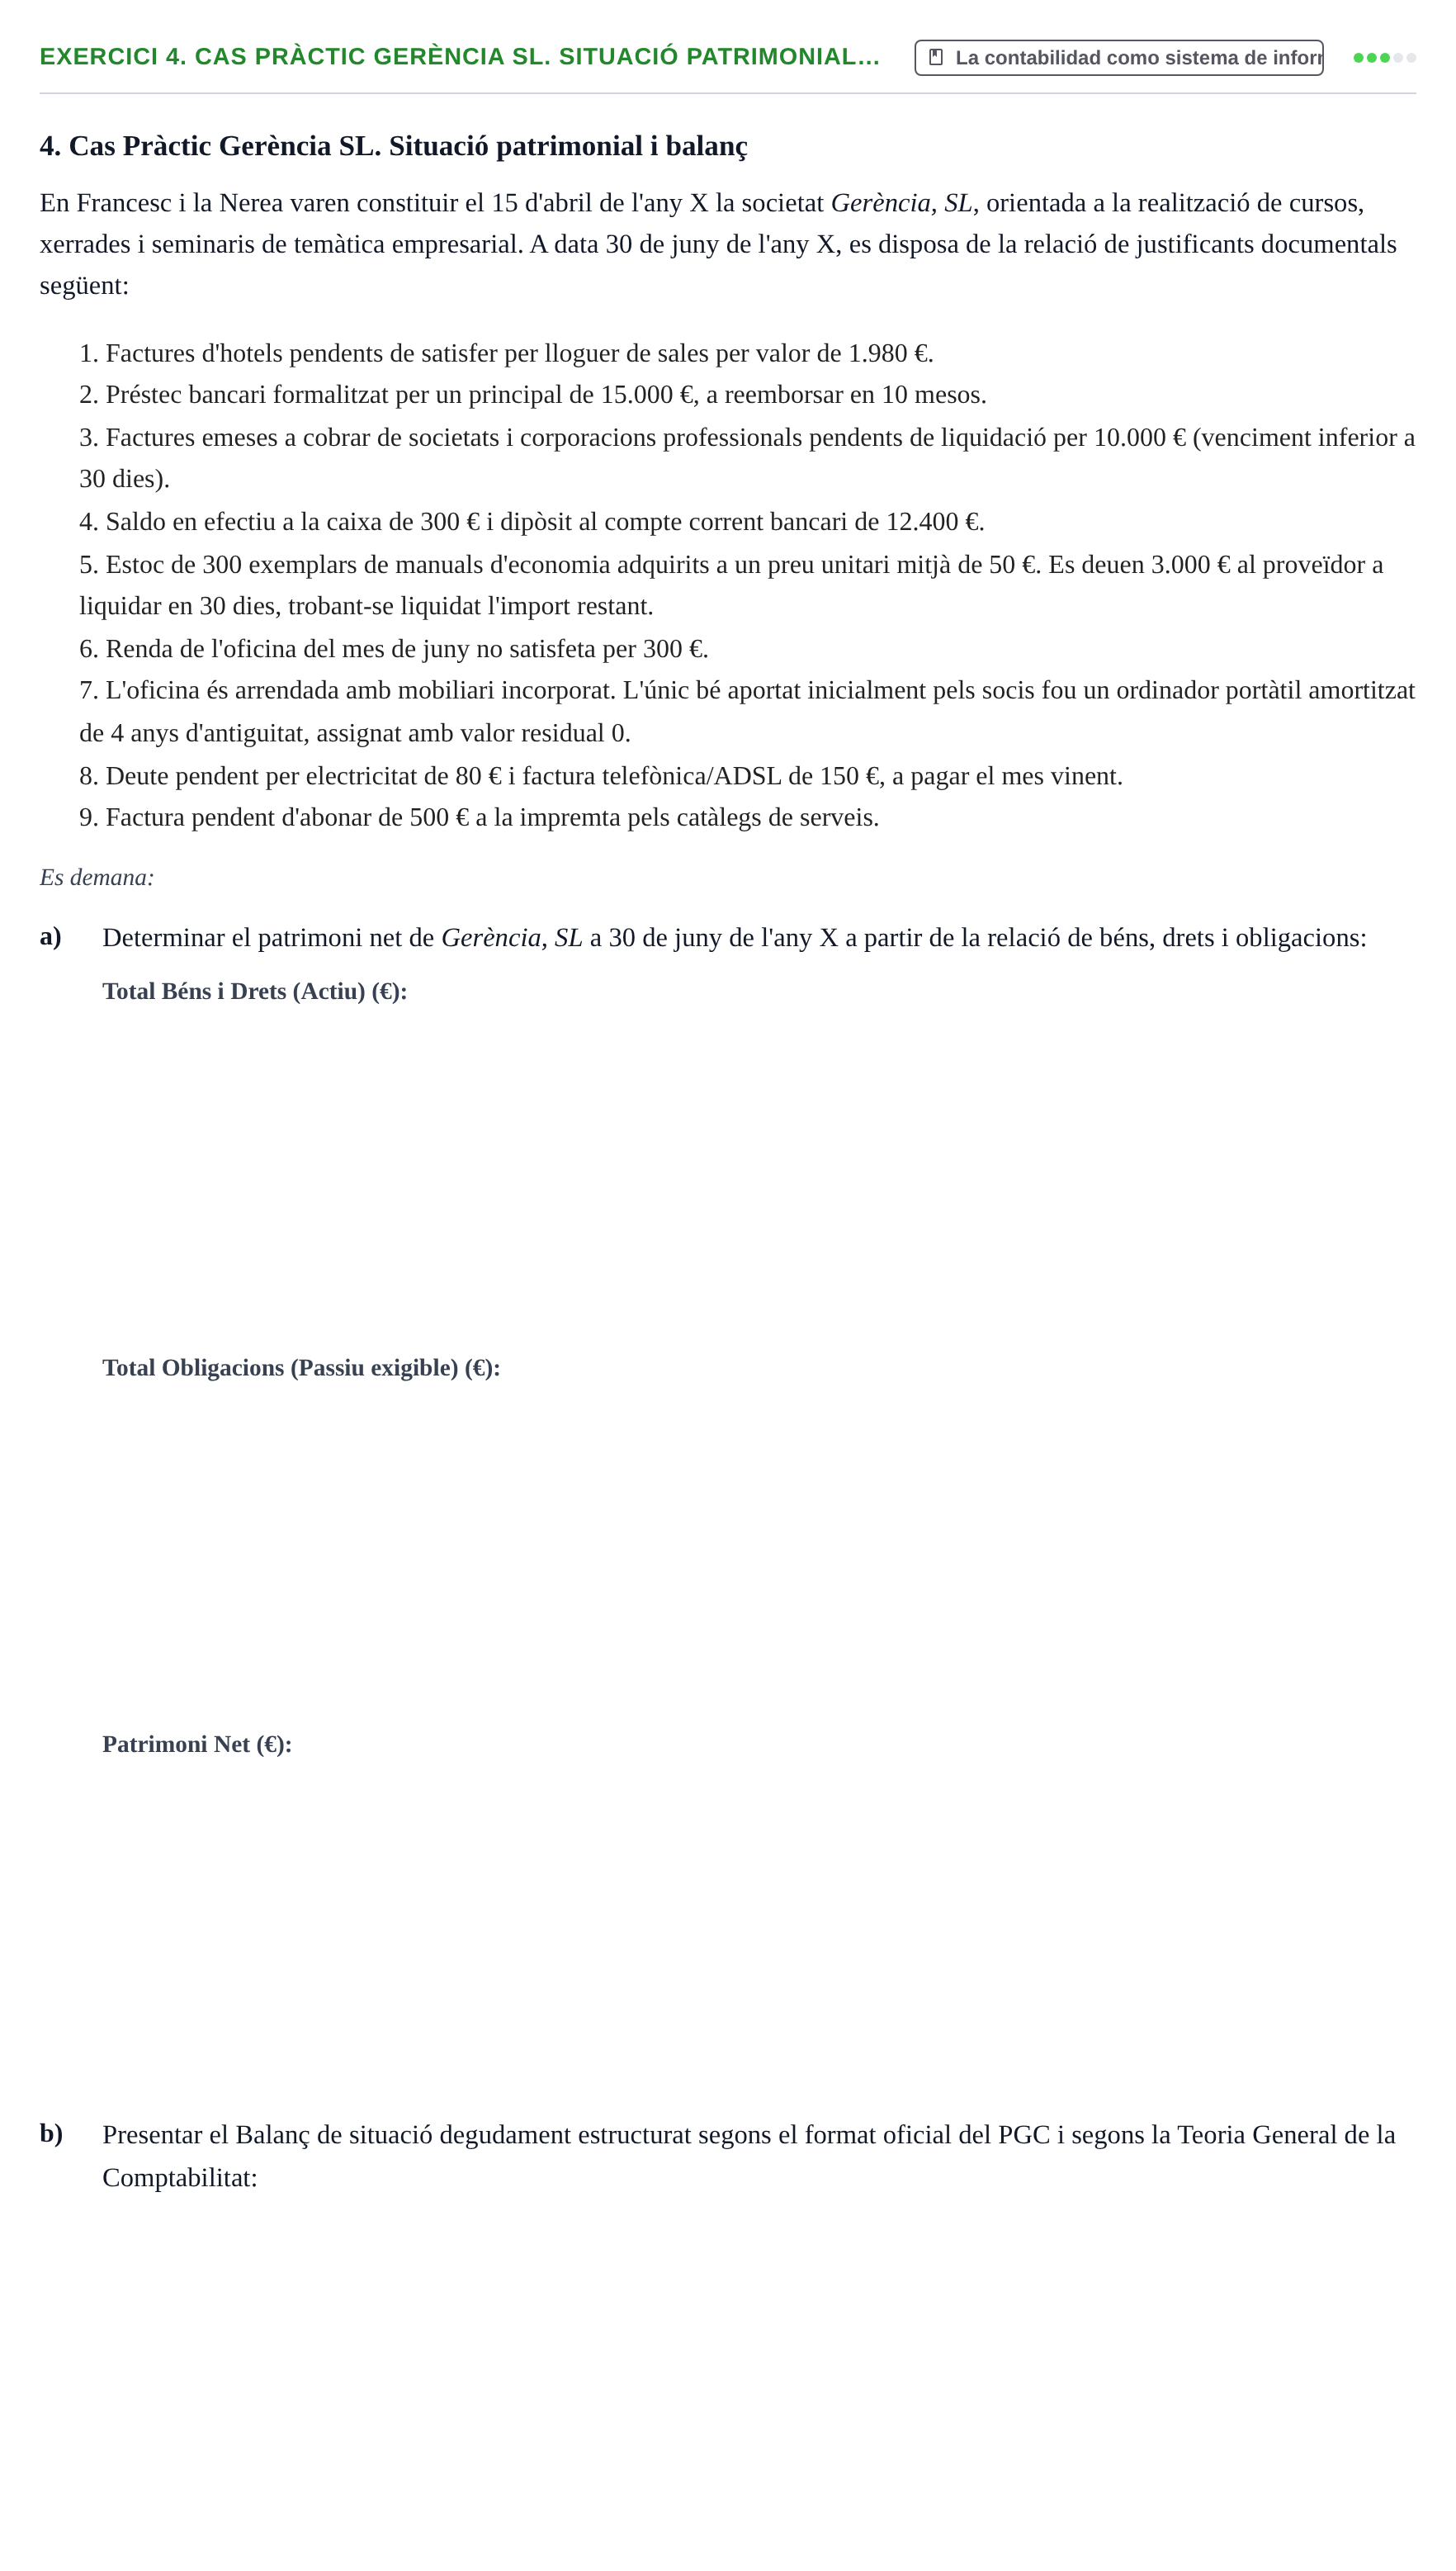
En Francesc i la Nerea varen constituir el 15 d'abril de l'any X la societat Gerència, SL, orientada a la realització de cursos, xerrades i seminaris de temàtica empresarial. A data 30 de juny de l'any X, es disposa de la relació de justificants documentals següent:
1. Factures d'hotels pendents de satisfer per lloguer de sales per valor de 1.980 €.
2. Préstec bancari formalitzat per un principal de 15.000 €, a reemborsar en 10 mesos.
3. Factures emeses a cobrar de societats i corporacions professionals pendents de liquidació per 10.000 € (venciment inferior a 30 dies).
4. Saldo en efectiu a la caixa de 300 € i dipòsit al compte corrent bancari de 12.400 €.
5. Estoc de 300 exemplars de manuals d'economia adquirits a un preu unitari mitjà de 50 €. Es deuen 3.000 € al proveïdor a liquidar en 30 dies, trobant-se liquidat l'import restant.
6. Renda de l'oficina del mes de juny no satisfeta per 300 €.
7. L'oficina és arrendada amb mobiliari incorporat. L'únic bé aportat inicialment pels socis fou un ordinador portàtil amortitzat de 4 anys d'antiguitat, assignat amb valor residual 0.
8. Deute pendent per electricitat de 80 € i factura telefònica/ADSL de 150 €, a pagar el mes vinent.
9. Factura pendent d'abonar de 500 € a la impremta pels catàlegs de serveis.
Es demana:
a)
Determinar el patrimoni net de Gerència, SL a 30 de juny de l'any X a partir de la relació de béns, drets i obligacions:
b)
Presentar el Balanç de situació degudament estructurat segons el format oficial del PGC i segons la Teoria General de la Comptabilitat:
5. Exercici 1. Terminologia i masses patrimonials…. Assignació de denominació del PGC i agrupació en masses patrimonials dels elements patrimonials d'un negoci…
La contabilidad como sistema de información y el patrimonio empresarial
Exercici 1. Terminologia i masses patrimonials de l'empresa JJJ
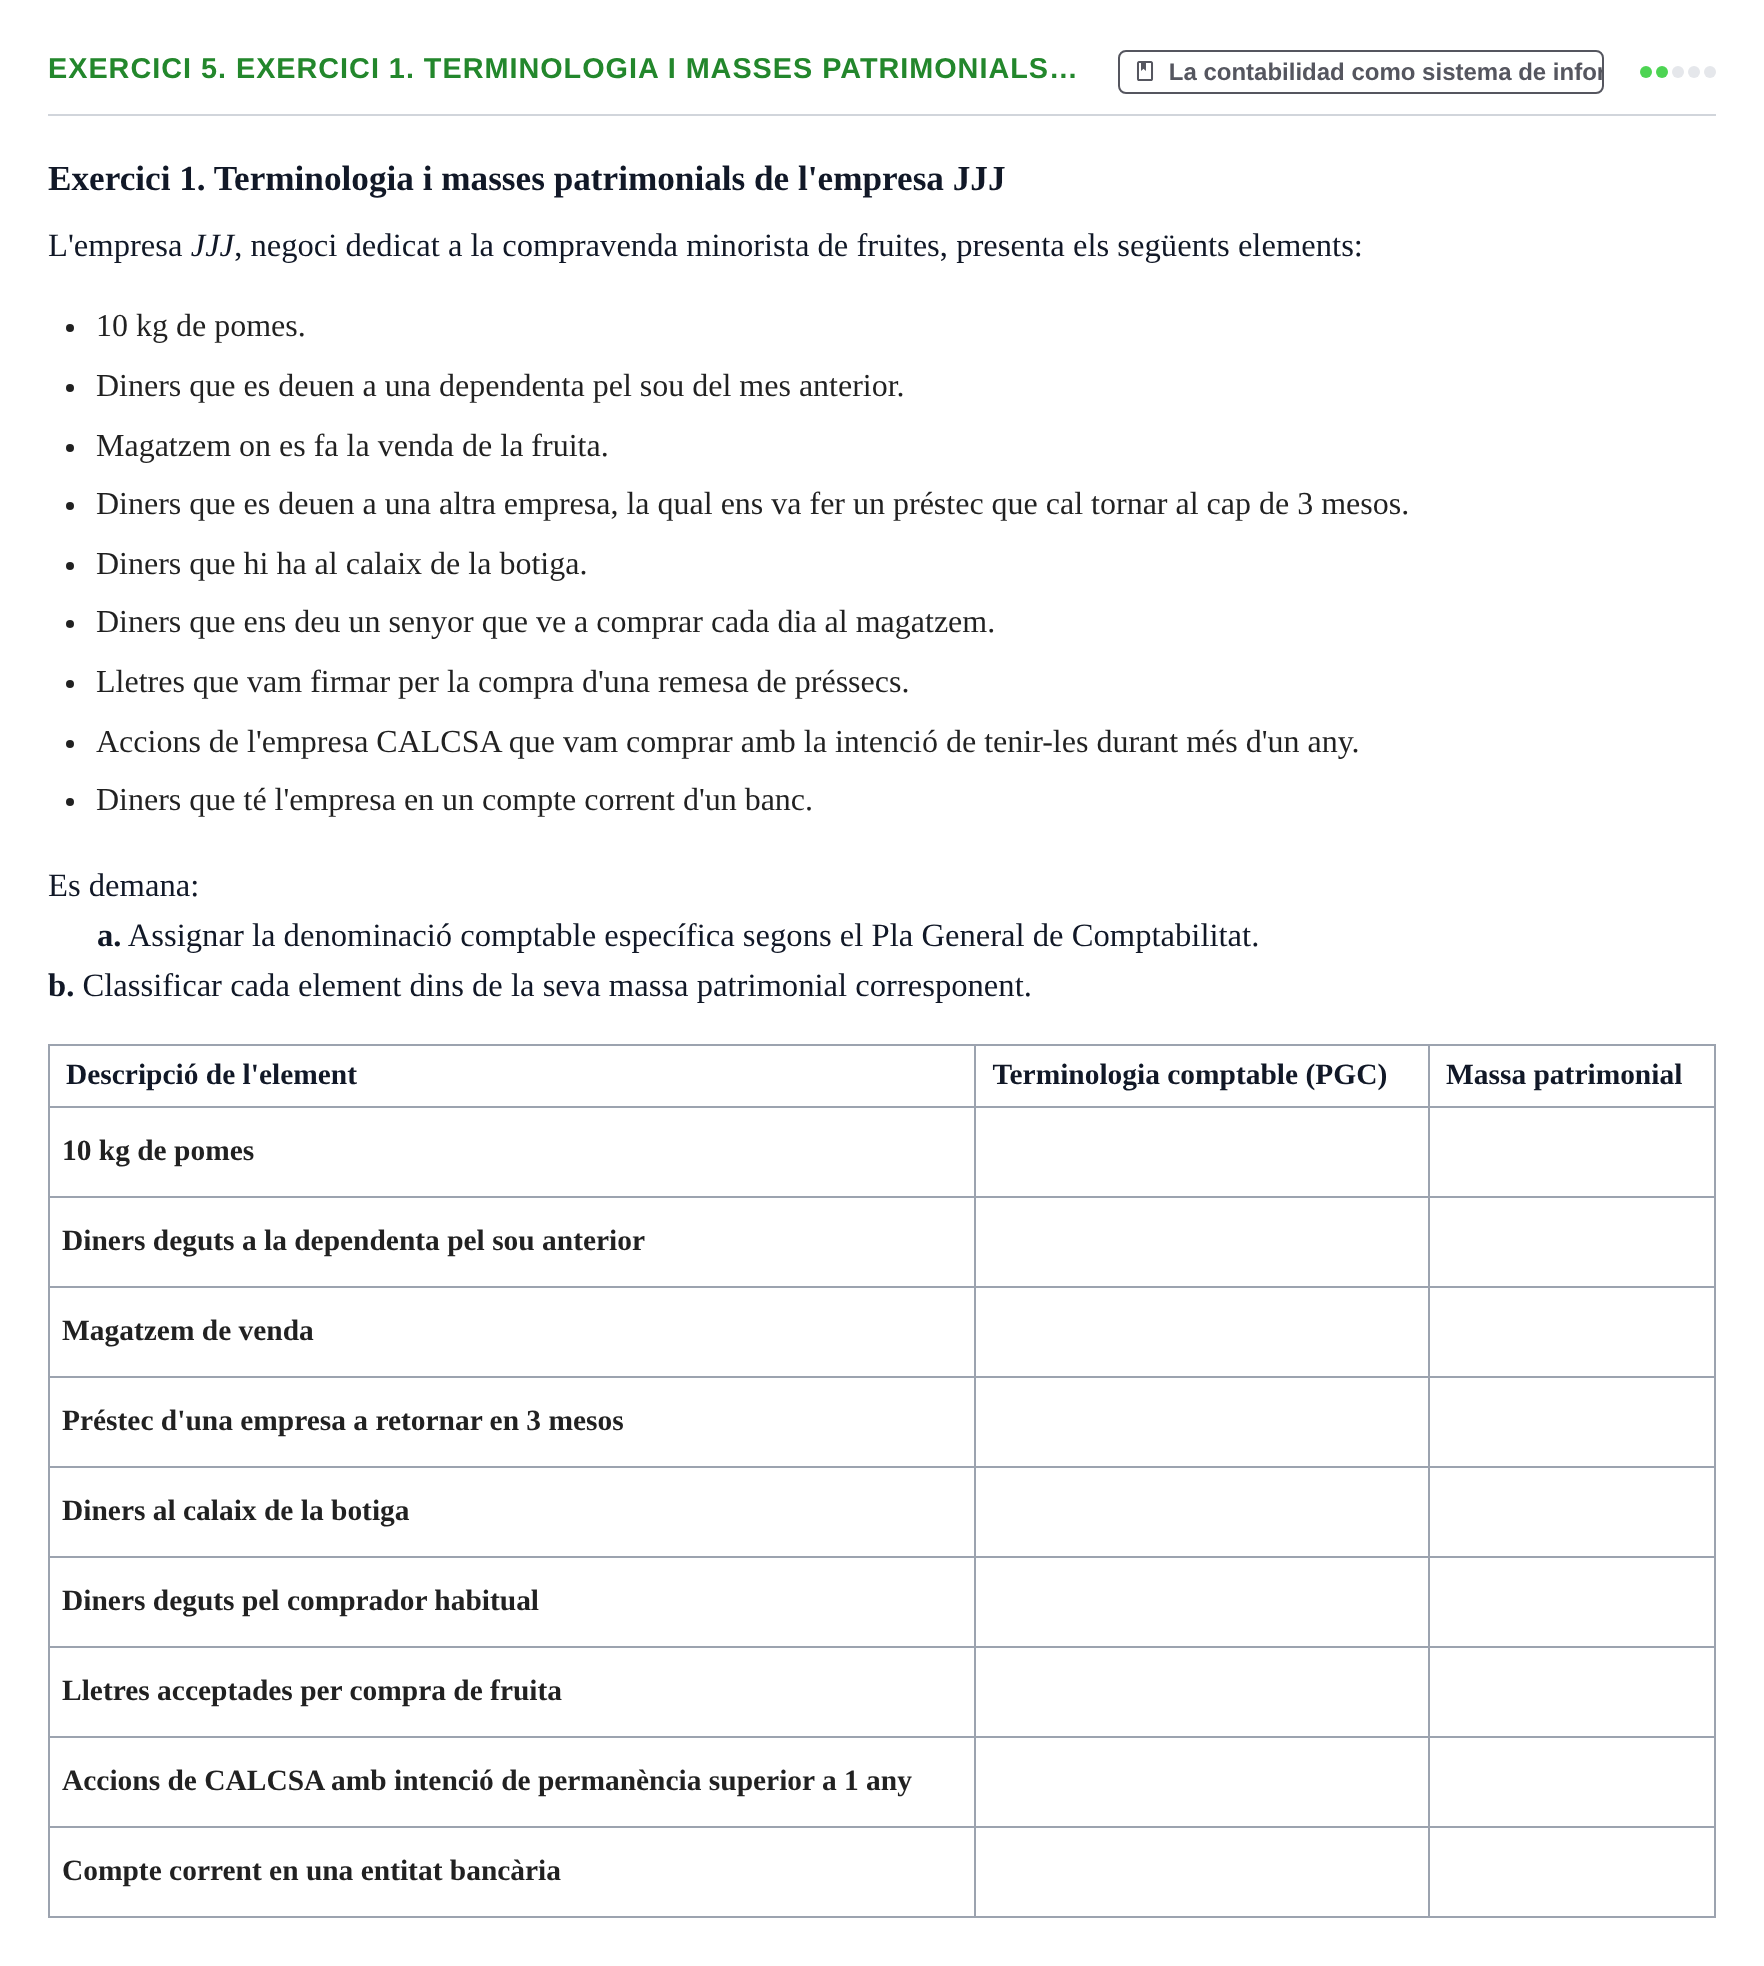
L'empresa JJJ, negoci dedicat a la compravenda minorista de fruites, presenta els següents elements:
10 kg de pomes.
Diners que es deuen a una dependenta pel sou del mes anterior.
Magatzem on es fa la venda de la fruita.
Diners que es deuen a una altra empresa, la qual ens va fer un préstec que cal tornar al cap de 3 mesos.
Diners que hi ha al calaix de la botiga.
Diners que ens deu un senyor que ve a comprar cada dia al magatzem.
Lletres que vam firmar per la compra d'una remesa de préssecs.
Accions de l'empresa CALCSA que vam comprar amb la intenció de tenir-les durant més d'un any.
Diners que té l'empresa en un compte corrent d'un banc.
Es demana:
a. Assignar la denominació comptable específica segons el Pla General de Comptabilitat.
b. Classificar cada element dins de la seva massa patrimonial corresponent.
Descripció de l'element
Terminologia comptable (PGC)
Massa patrimonial
6. Exercici 2. Càlcul del patrimoni net d'HOTELSA. Determineu el net patrimonial de l'entitat HOTELSA a 31-12-2015 agrupant els saldos comptables de béns, drets…
La contabilidad como sistema de información y el patrimonio empresarial
6 Exercici 2. Càlcul del patrimoni net d'HOTELSA
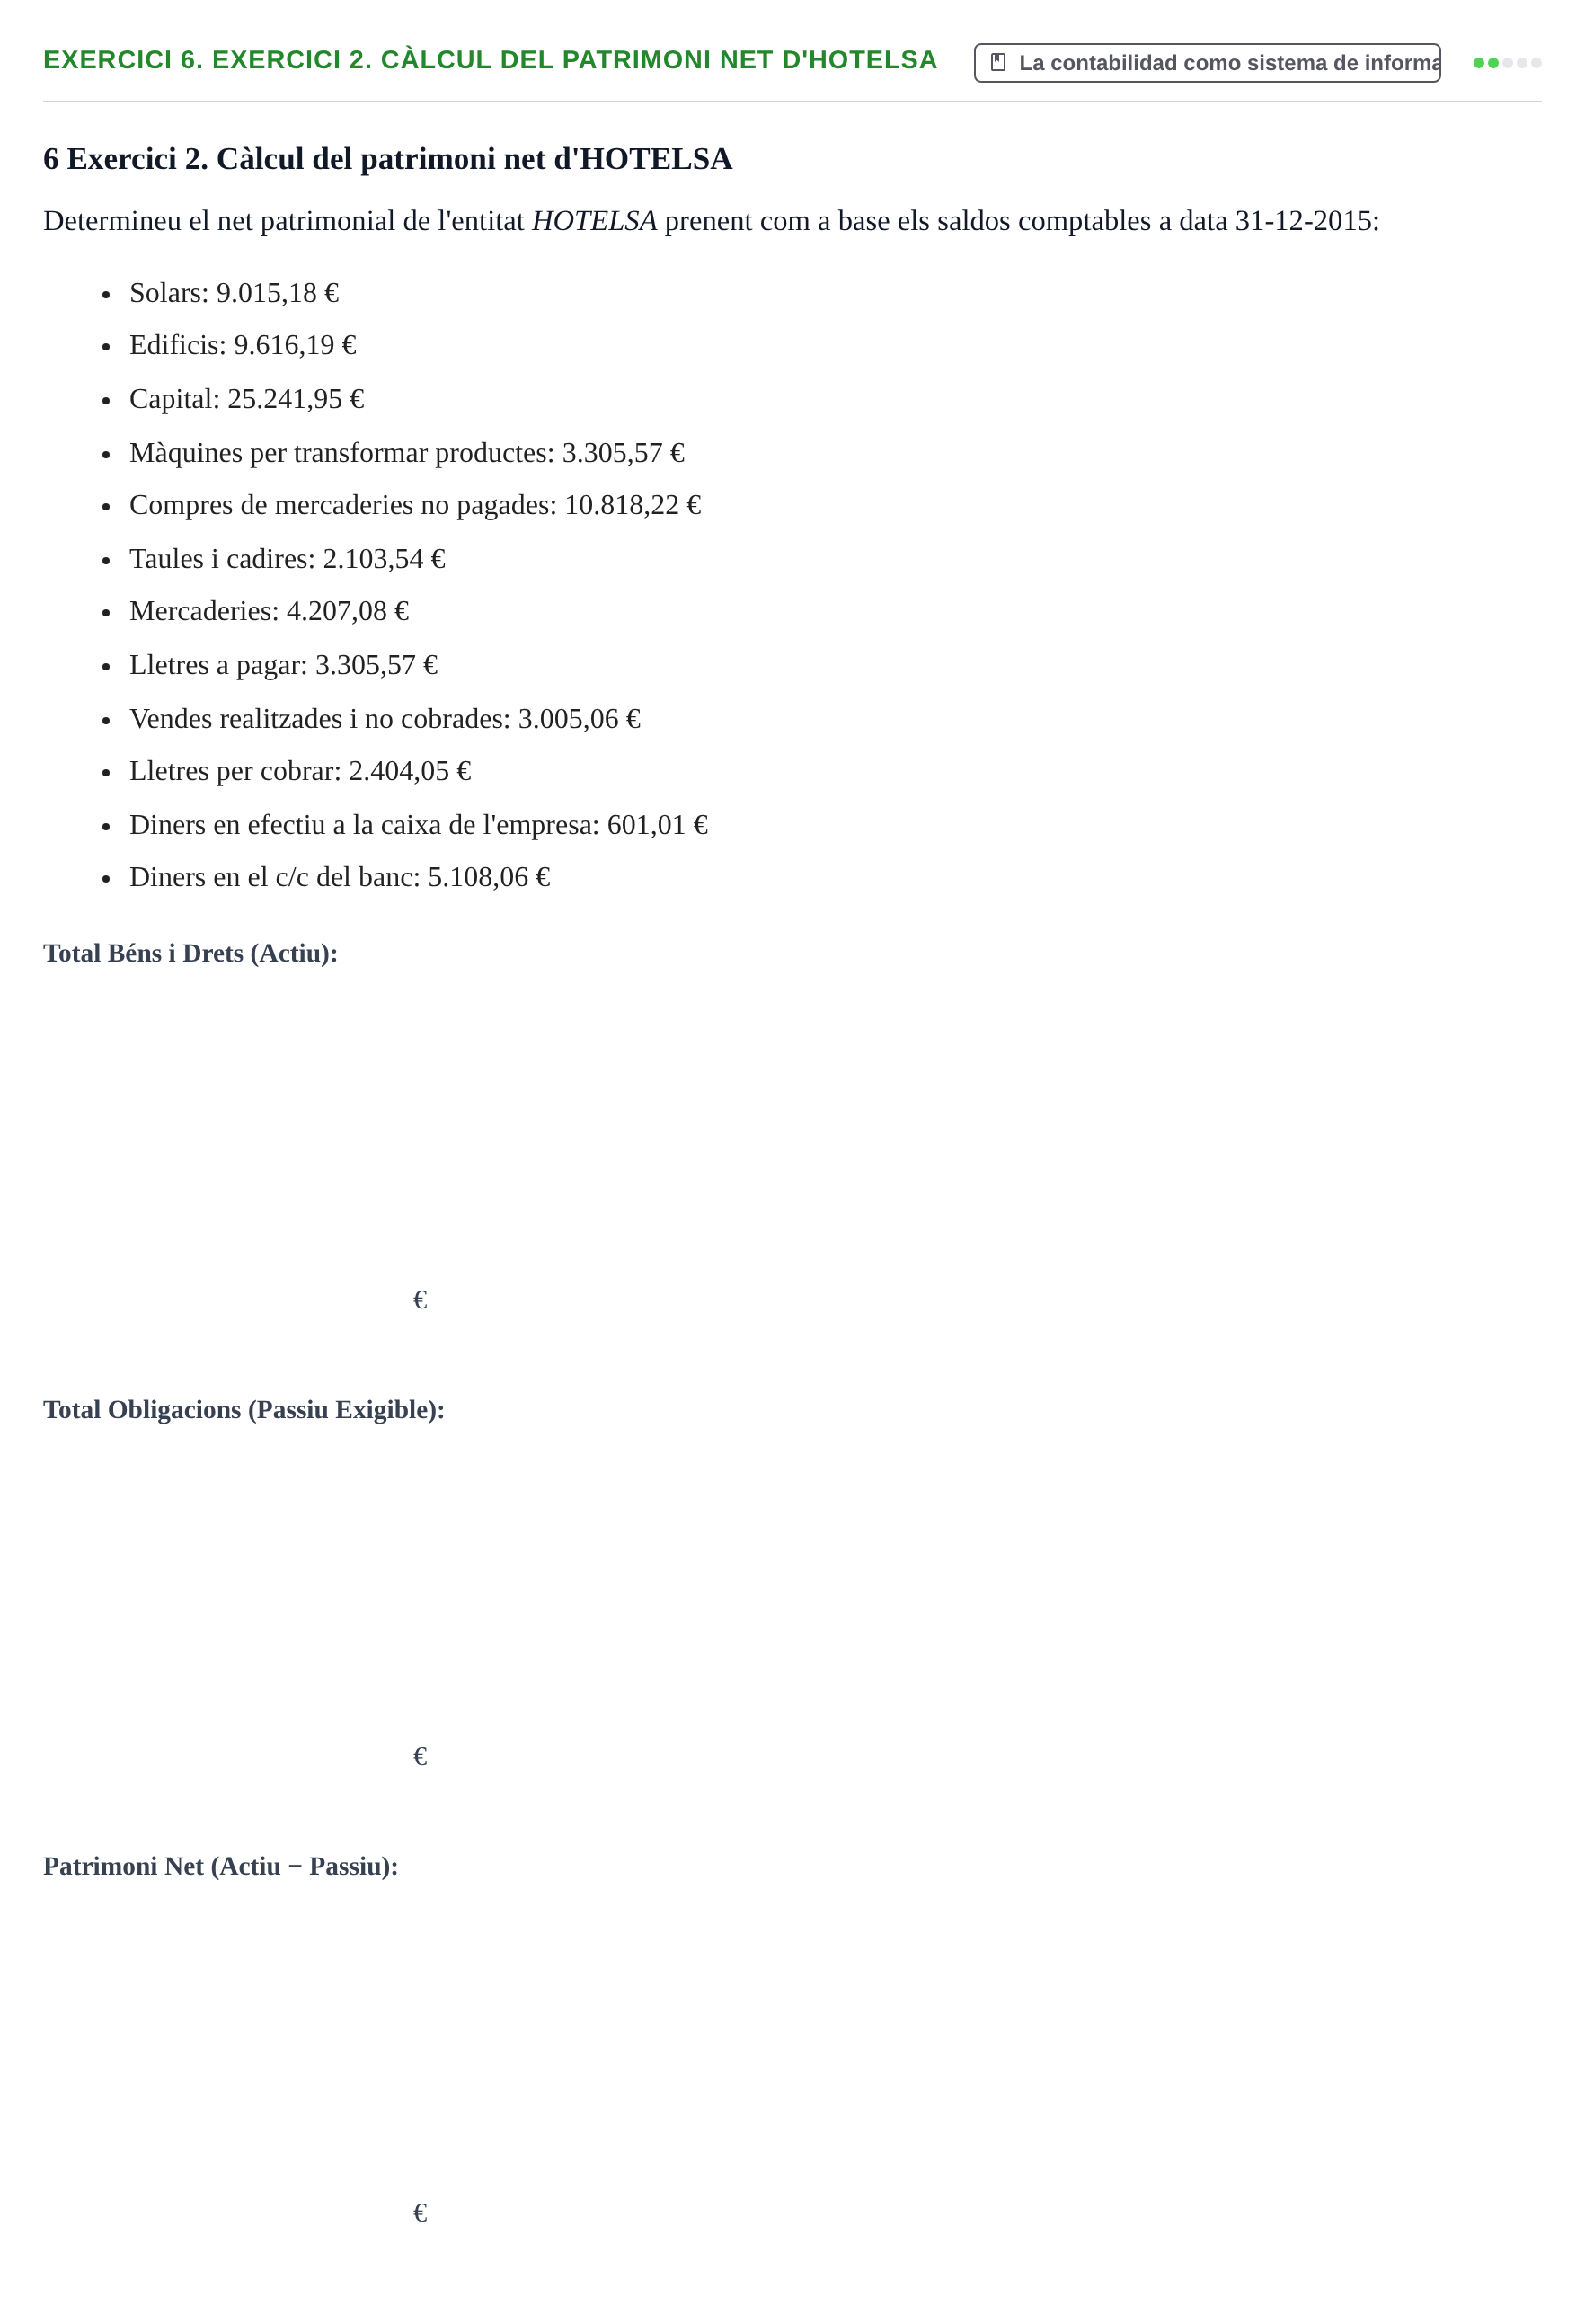
Determineu el net patrimonial de l'entitat HOTELSA prenent com a base els saldos comptables a data 31-12-2015:
Solars: 9.015,18 €
Edificis: 9.616,19 €
Capital: 25.241,95 €
Màquines per transformar productes: 3.305,57 €
Compres de mercaderies no pagades: 10.818,22 €
Taules i cadires: 2.103,54 €
Mercaderies: 4.207,08 €
Lletres a pagar: 3.305,57 €
Vendes realitzades i no cobrades: 3.005,06 €
Lletres per cobrar: 2.404,05 €
Diners en efectiu a la caixa de l'empresa: 601,01 €
Diners en el c/c del banc: 5.108,06 €
€
€
€
7. Exercici 3. Classificació i masses d'una botig…. Classificació de 27 elements patrimonials d'una botiga d'electrodomèstics en béns (B), drets (D) o…
La contabilidad como sistema de información y el patrimonio empresarial
Exercici 3. Classificació i masses d'una botiga d'electrodomèstics
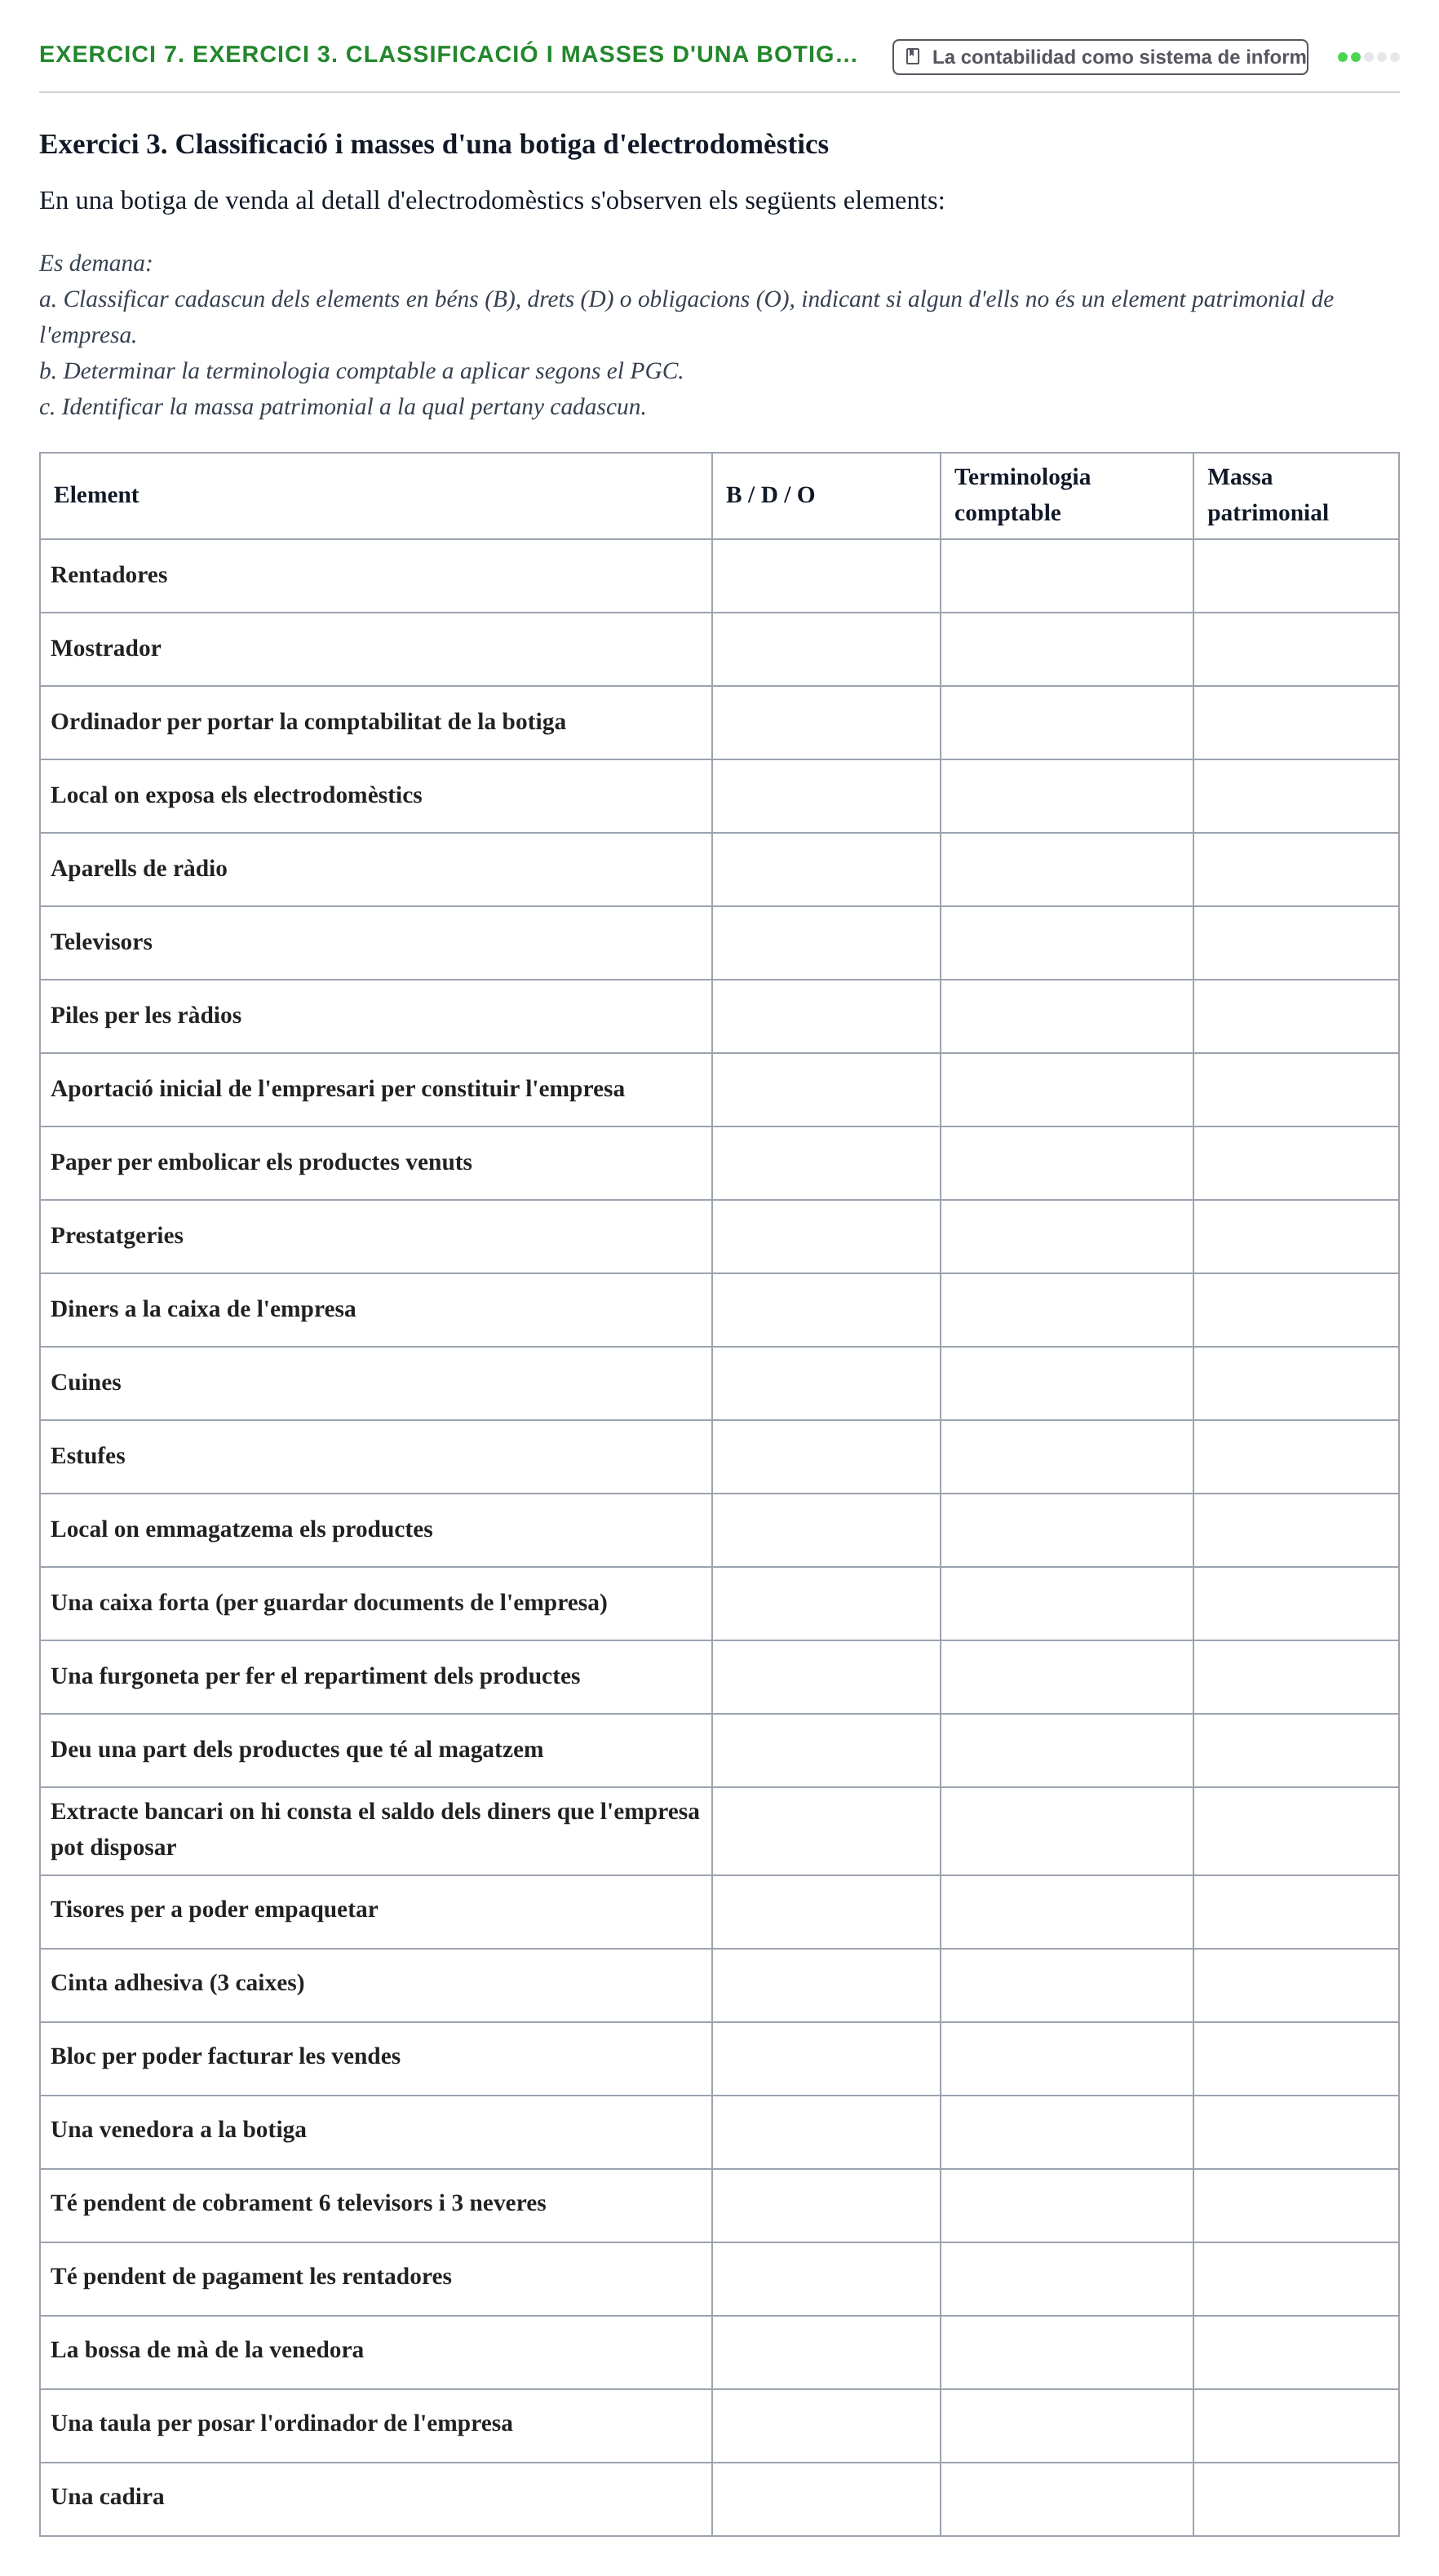
En una botiga de venda al detall d'electrodomèstics s'observen els següents elements:
Es demana:
a. Classificar cadascun dels elements en béns (B), drets (D) o obligacions (O), indicant si algun d'ells no és un element patrimonial de l'empresa.
b. Determinar la terminologia comptable a aplicar segons el PGC.
c. Identificar la massa patrimonial a la qual pertany cadascun.
Element
B / D / O
Terminologia comptable
Massa patrimonial
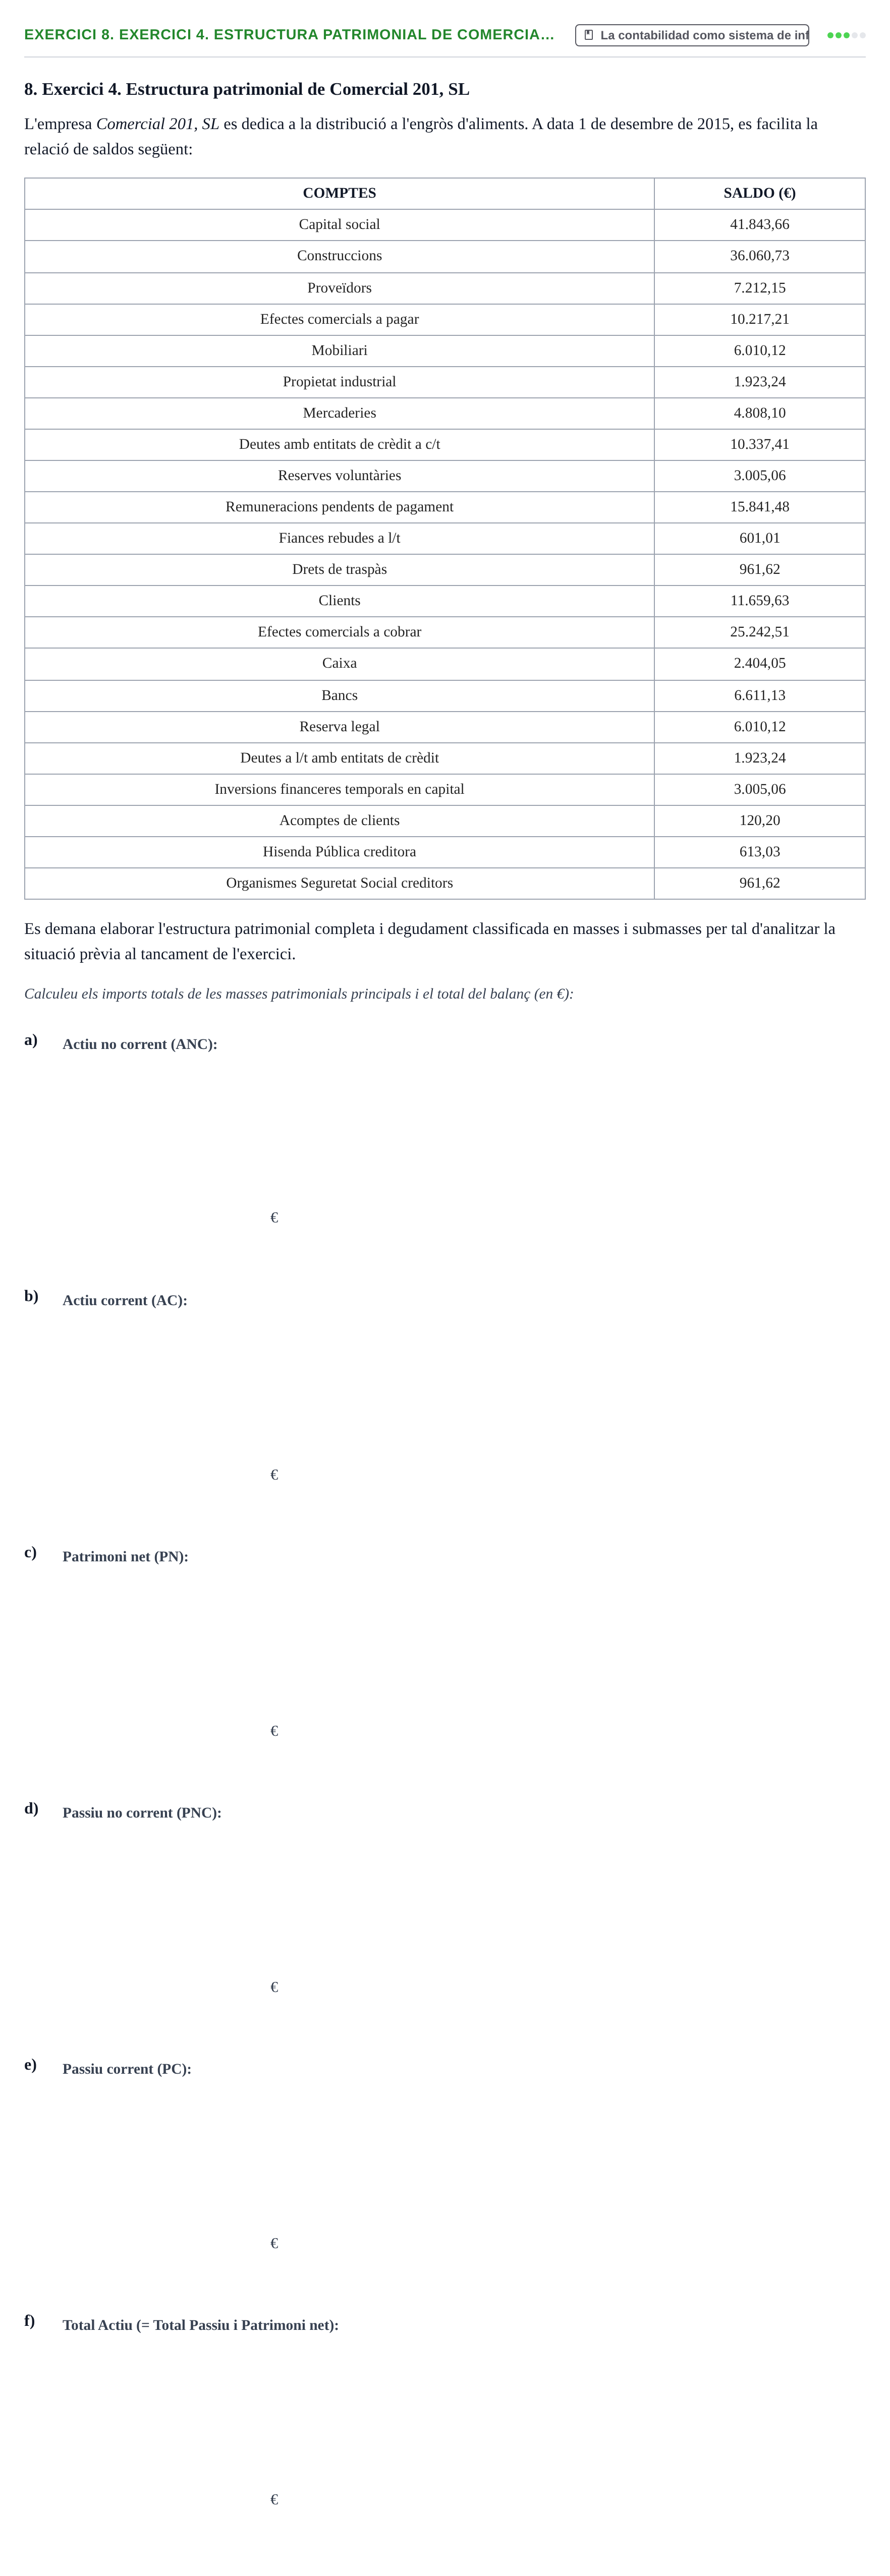
8. Exercici 4. Estructura patrimonial de Comercia…. L'empresa Comercial 201, SL facilita una llista de 22 comptes i saldos a 1 de desembre de 2015. Es demana…
La contabilidad como sistema de información y el patrimonio empresarial
8. Exercici 4. Estructura patrimonial de Comercial 201, SL
L'empresa Comercial 201, SL es dedica a la distribució a l'engròs d'aliments. A data 1 de desembre de 2015, es facilita la relació de saldos següent:
COMPTES
SALDO (€)
Capital social · 41.843,66
Construccions · 36.060,73
Proveïdors · 7.212,15
Efectes comercials a pagar · 10.217,21
Mobiliari · 6.010,12
Propietat industrial · 1.923,24
Mercaderies · 4.808,10
Deutes amb entitats de crèdit a c/t · 10.337,41
Reserves voluntàries · 3.005,06
Remuneracions pendents de pagament · 15.841,48
Fiances rebudes a l/t · 601,01
Drets de traspàs · 961,62
Clients · 11.659,63
Efectes comercials a cobrar · 25.242,51
Caixa · 2.404,05
Bancs · 6.611,13
Reserva legal · 6.010,12
Deutes a l/t amb entitats de crèdit · 1.923,24
Inversions financeres temporals en capital · 3.005,06
Acomptes de clients · 120,20
Hisenda Pública creditora · 613,03
Organismes Seguretat Social creditors · 961,62
Es demana elaborar l'estructura patrimonial completa i degudament classificada en masses i submasses per tal d'analitzar la situació prèvia al tancament de l'exercici.
Calculeu els imports totals de les masses patrimonials principals i el total del balanç (en €):
a)
€
b)
€
c)
€
d)
€
e)
€
f)
€
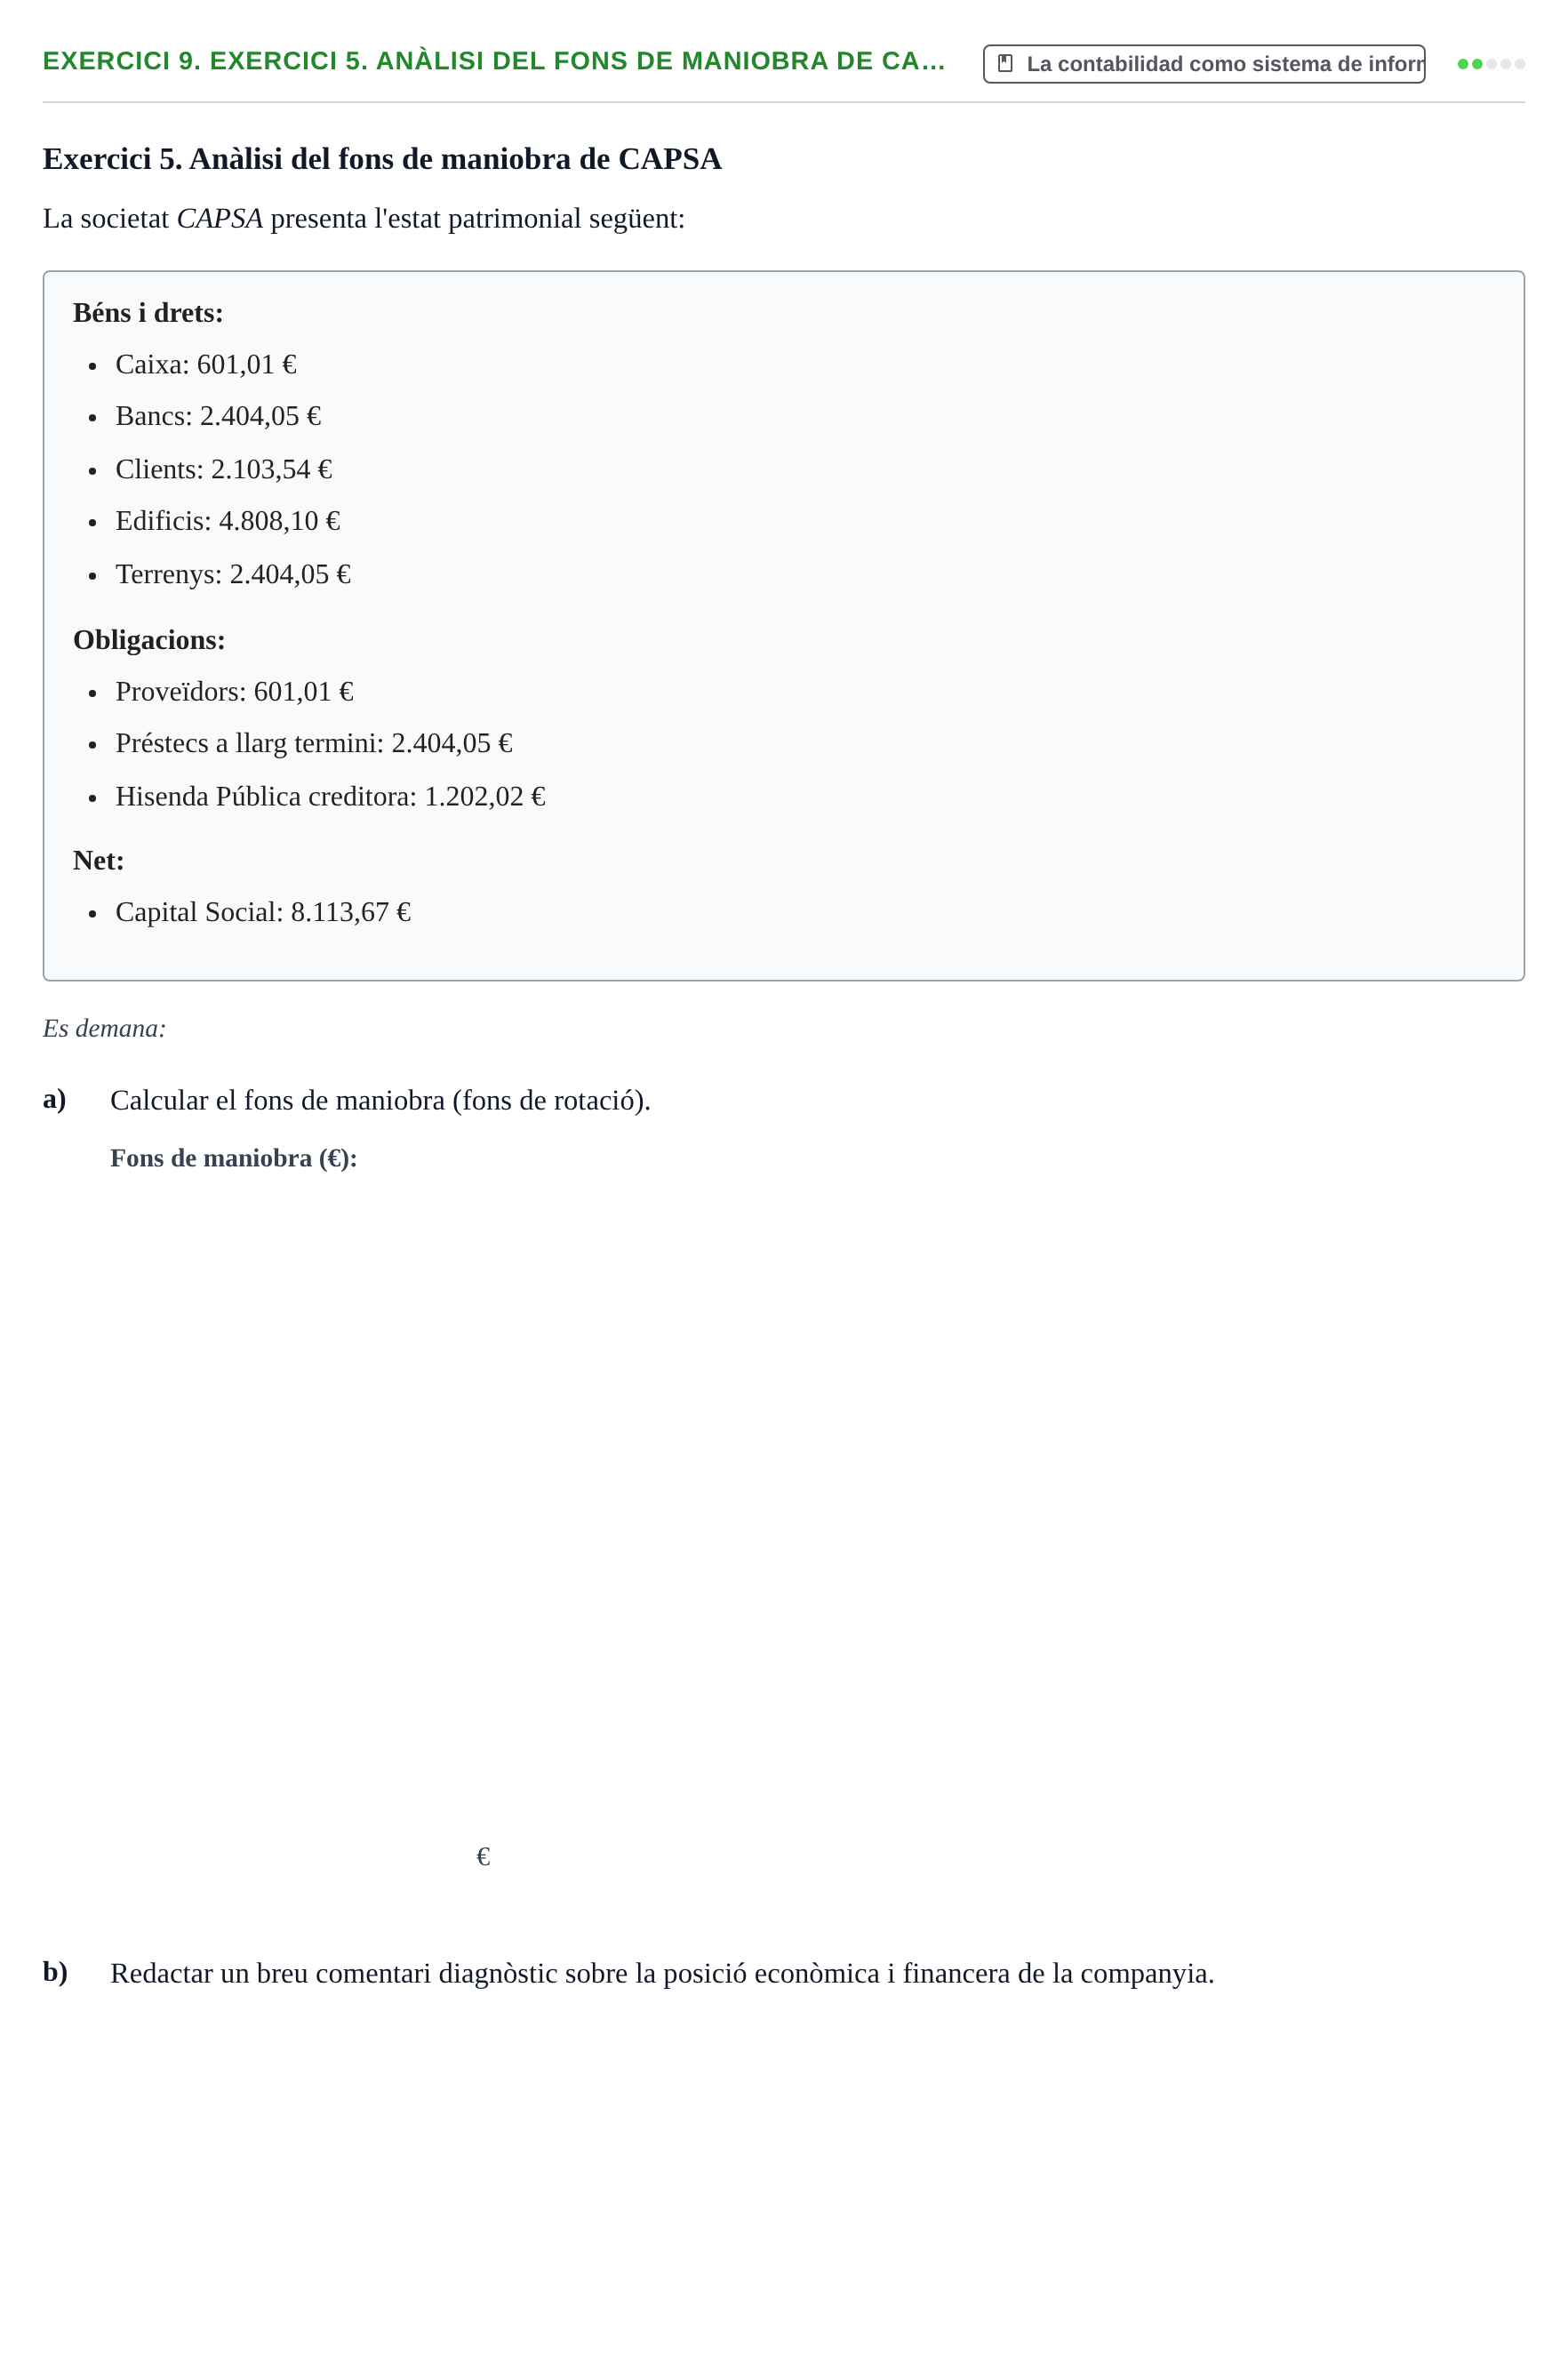
9. Exercici 5. Anàlisi del fons de maniobra de CA…. A partir de l'estat patrimonial de CAPSA, es demana: a) Calcular el fons de maniobra. b) Redactar un breu…
La contabilidad como sistema de información y el patrimonio empresarial
Exercici 5. Anàlisi del fons de maniobra de CAPSA
La societat CAPSA presenta l'estat patrimonial següent:
Béns i drets:
Caixa: 601,01 €
Bancs: 2.404,05 €
Clients: 2.103,54 €
Edificis: 4.808,10 €
Terrenys: 2.404,05 €
Obligacions:
Proveïdors: 601,01 €
Préstecs a llarg termini: 2.404,05 €
Hisenda Pública creditora: 1.202,02 €
Net:
Capital Social: 8.113,67 €
Es demana:
a)
Calcular el fons de maniobra (fons de rotació).
€
b)
Redactar un breu comentari diagnòstic sobre la posició econòmica i financera de la companyia.
10. Exercici 6. Càlcul del capital i fons de mani…. A partir dels saldos d'una entitat, es demana: a. Calcular el fons de maniobra. b. Elaborar un breu comentari…
La contabilidad como sistema de información y el patrimonio empresarial
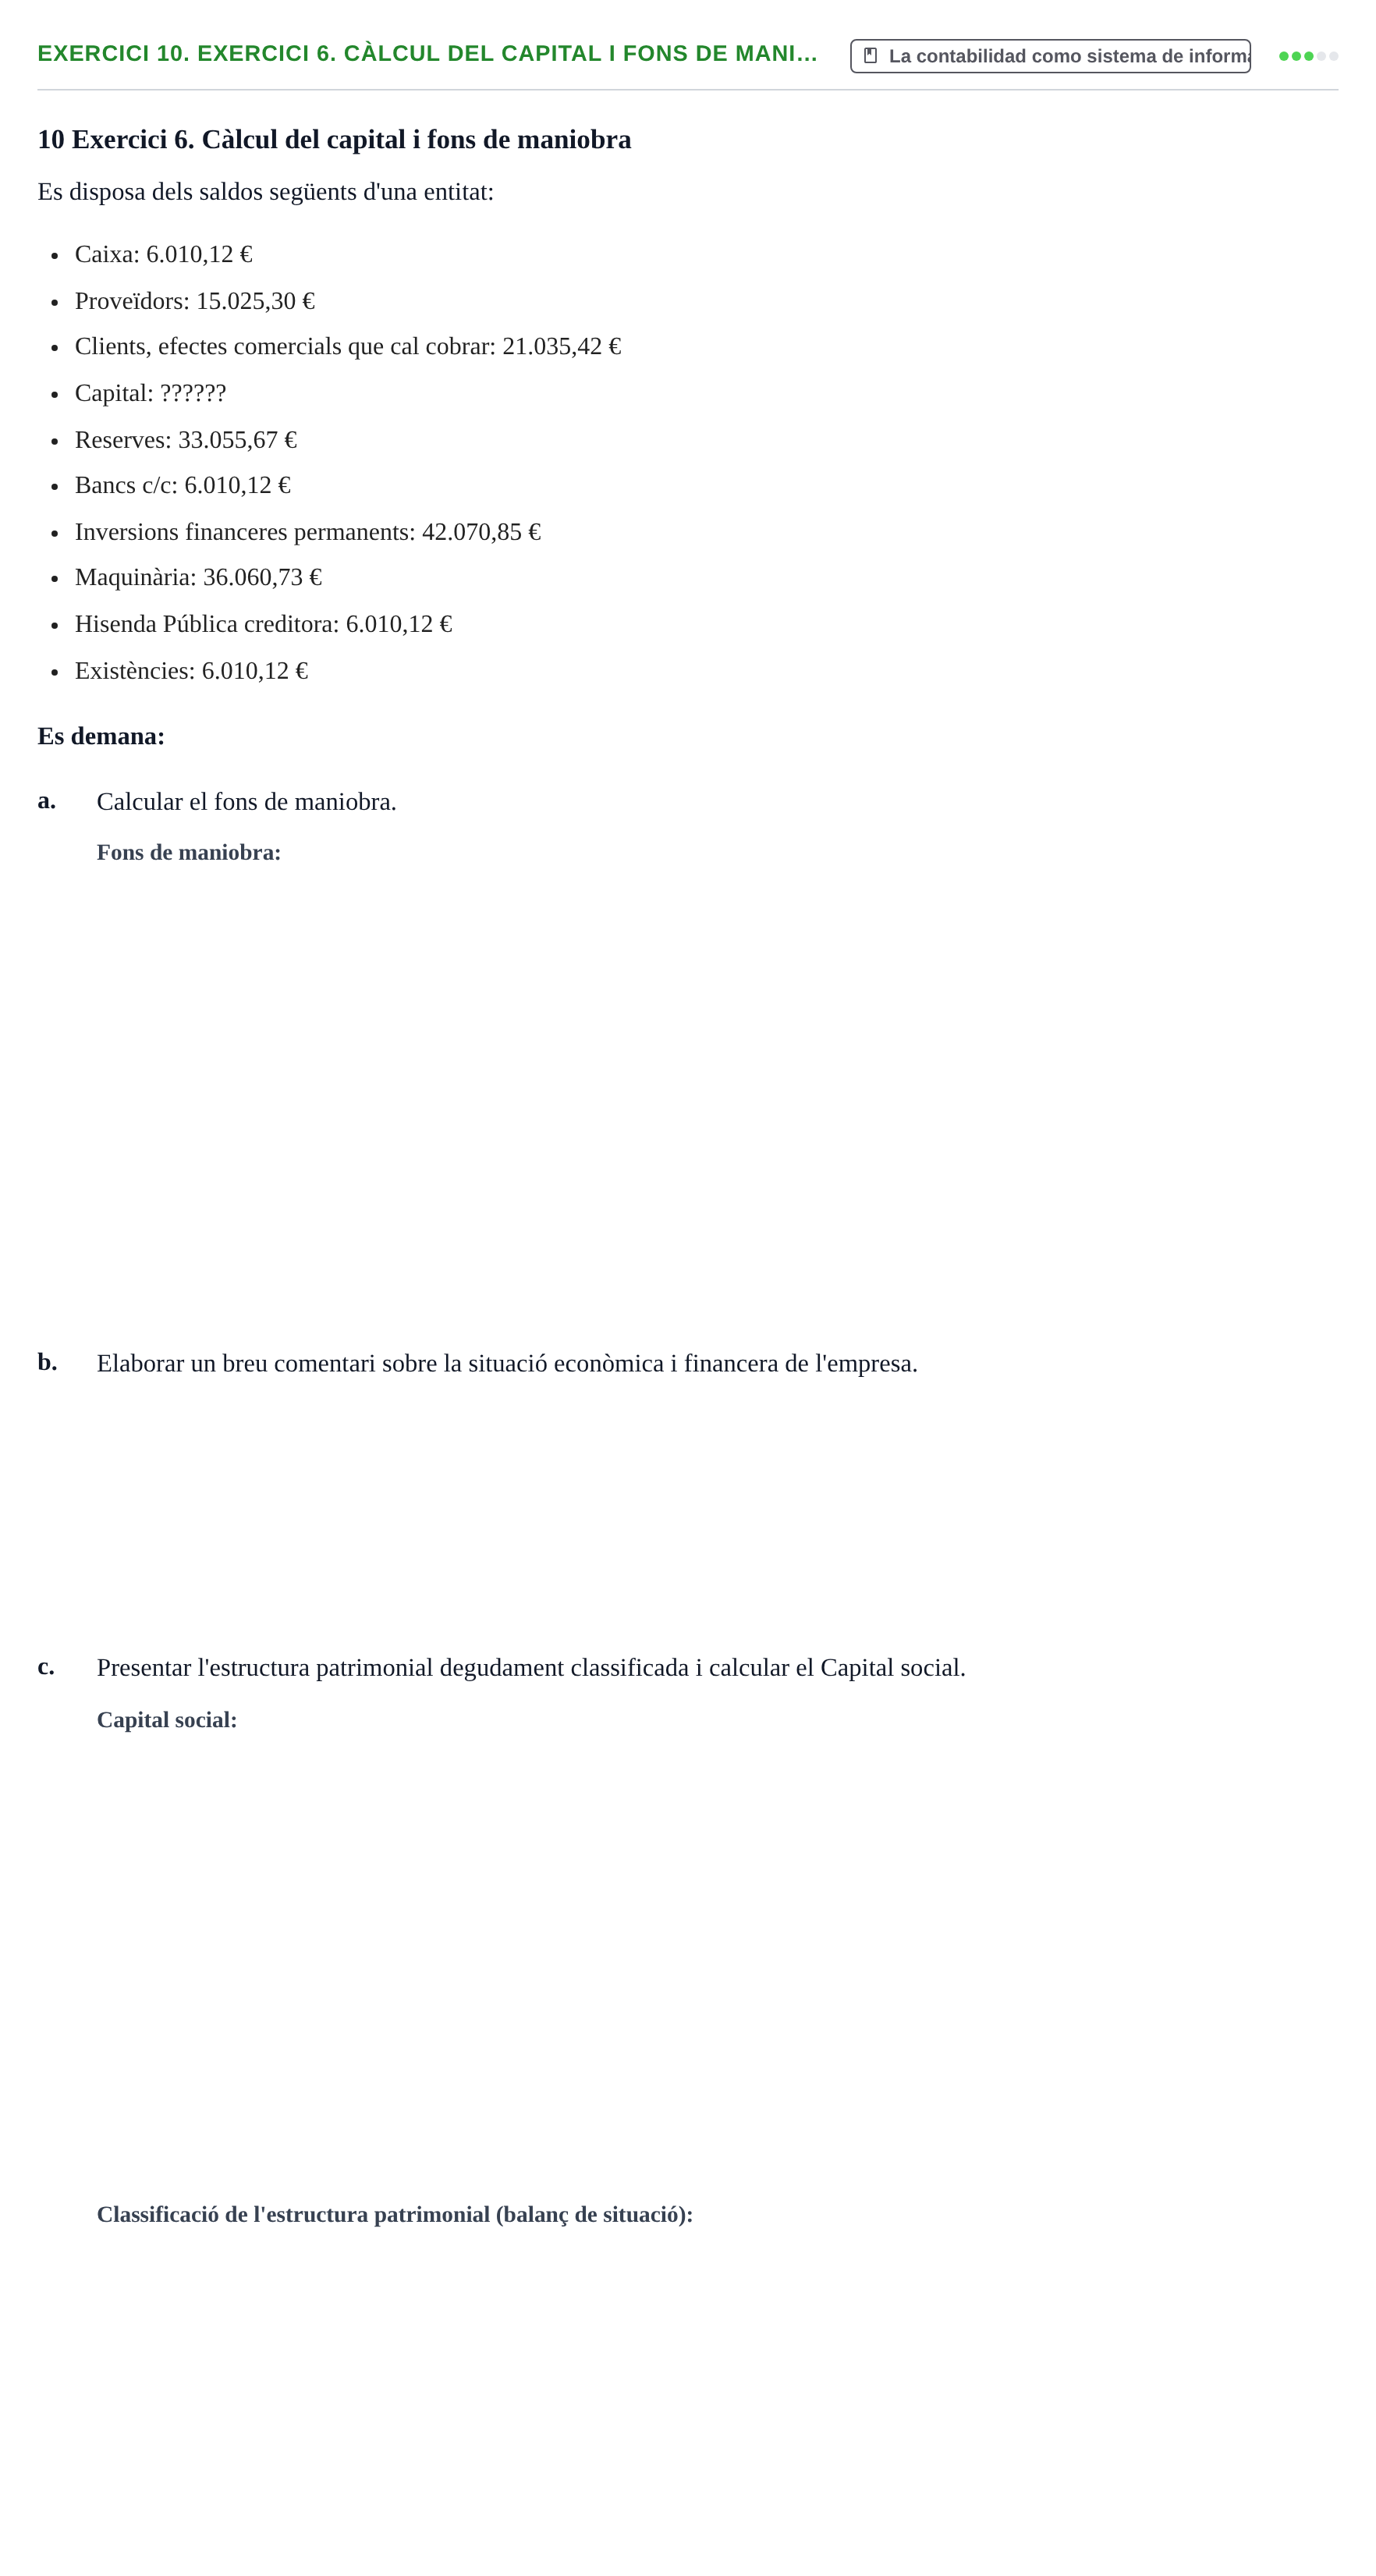
10 Exercici 6. Càlcul del capital i fons de maniobra
Es disposa dels saldos següents d'una entitat:
Caixa: 6.010,12 €
Proveïdors: 15.025,30 €
Clients, efectes comercials que cal cobrar: 21.035,42 €
Capital: ??????
Reserves: 33.055,67 €
Bancs c/c: 6.010,12 €
Inversions financeres permanents: 42.070,85 €
Maquinària: 36.060,73 €
Hisenda Pública creditora: 6.010,12 €
Existències: 6.010,12 €
Es demana:
a.
Calcular el fons de maniobra.
b.
Elaborar un breu comentari sobre la situació econòmica i financera de l'empresa.
c.
Presentar l'estructura patrimonial degudament classificada i calcular el Capital social.
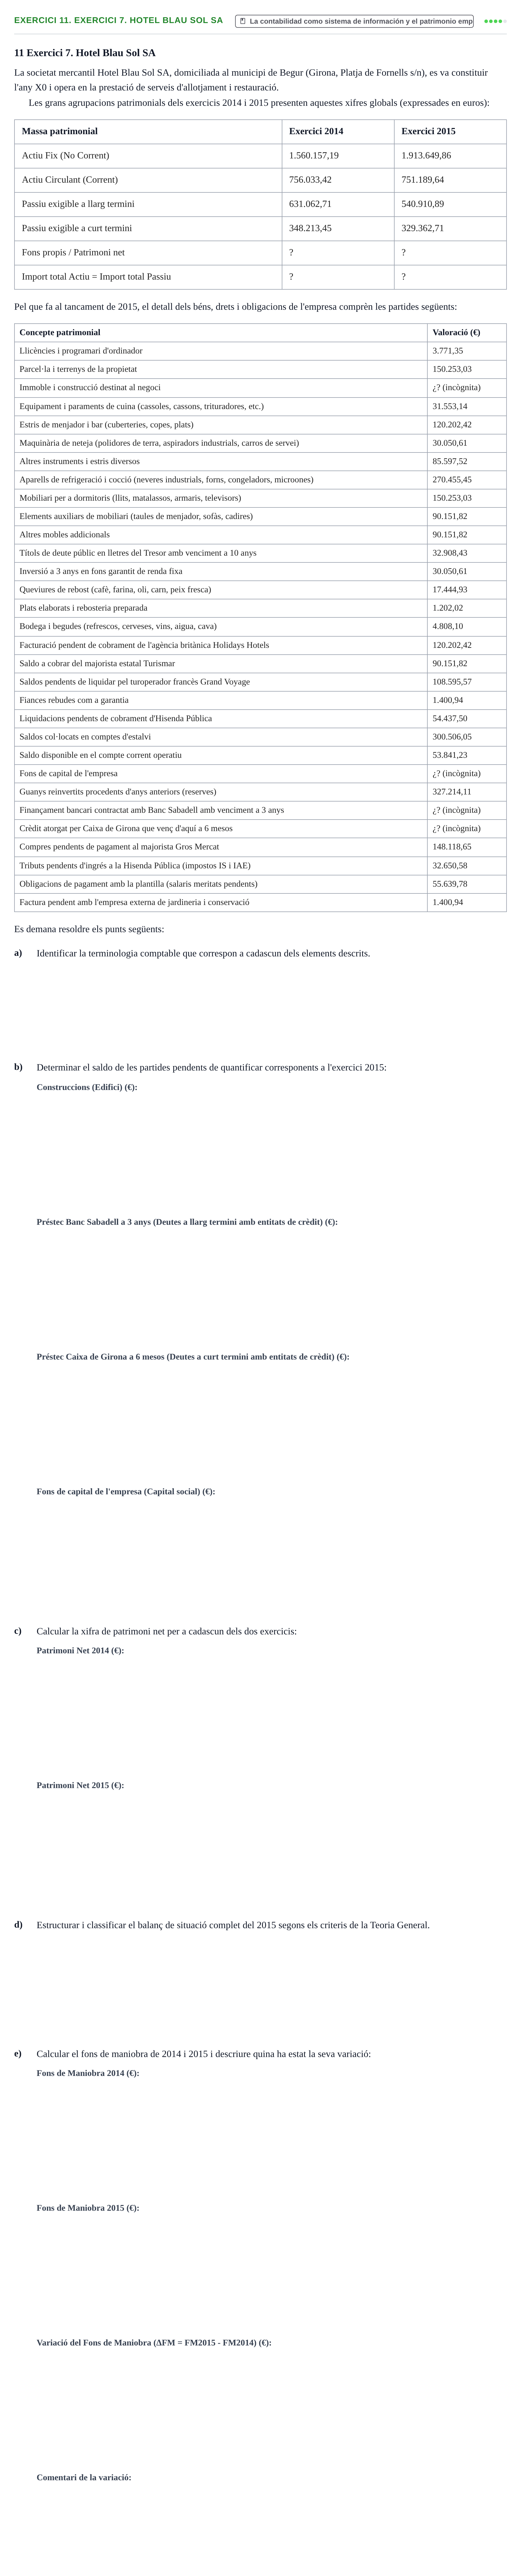
11. Exercici 7. Hotel Blau Sol SA. Anàlisi patrimonial comparativa d'Hotel Blau Sol SA (2014-2015), identificació de la terminologia comptable,…
La contabilidad como sistema de información y el patrimonio empresarial
11 Exercici 7. Hotel Blau Sol SA
La societat mercantil Hotel Blau Sol SA, domiciliada al municipi de Begur (Girona, Platja de Fornells s/n), es va constituir l'any X0 i opera en la prestació de serveis d'allotjament i restauració.
Les grans agrupacions patrimonials dels exercicis 2014 i 2015 presenten aquestes xifres globals (expressades en euros):
Massa patrimonial
Exercici 2014
Exercici 2015
Actiu Fix (No Corrent)
1.560.157,19
1.913.649,86
Actiu Circulant (Corrent)
756.033,42
751.189,64
Passiu exigible a llarg termini
631.062,71
540.910,89
Passiu exigible a curt termini
348.213,45
329.362,71
Fons propis / Patrimoni net
?
?
Import total Actiu = Import total Passiu
?
?
Pel que fa al tancament de 2015, el detall dels béns, drets i obligacions de l'empresa comprèn les partides següents:
Concepte patrimonial
Valoració (€)
Llicències i programari d'ordinador · 3.771,35
Parcel·la i terrenys de la propietat · 150.253,03
Immoble i construcció destinat al negoci · ¿? (incògnita)
Equipament i paraments de cuina (cassoles, cassons, trituradores, etc.) · 31.553,14
Estris de menjador i bar (cuberteries, copes, plats) · 120.202,42
Maquinària de neteja (polidores de terra, aspiradors industrials, carros de servei) · 30.050,61
Altres instruments i estris diversos · 85.597,52
Aparells de refrigeració i cocció (neveres industrials, forns, congeladors, microones) · 270.455,45
Mobiliari per a dormitoris (llits, matalassos, armaris, televisors) · 150.253,03
Elements auxiliars de mobiliari (taules de menjador, sofàs, cadires) · 90.151,82
Altres mobles addicionals · 90.151,82
Títols de deute públic en lletres del Tresor amb venciment a 10 anys · 32.908,43
Inversió a 3 anys en fons garantit de renda fixa · 30.050,61
Queviures de rebost (cafè, farina, oli, carn, peix fresca) · 17.444,93
Plats elaborats i rebosteria preparada · 1.202,02
Bodega i begudes (refrescos, cerveses, vins, aigua, cava) · 4.808,10
Facturació pendent de cobrament de l'agència britànica Holidays Hotels · 120.202,42
Saldo a cobrar del majorista estatal Turismar · 90.151,82
Saldos pendents de liquidar pel turoperador francès Grand Voyage · 108.595,57
Fiances rebudes com a garantia · 1.400,94
Liquidacions pendents de cobrament d'Hisenda Pública · 54.437,50
Saldos col·locats en comptes d'estalvi · 300.506,05
Saldo disponible en el compte corrent operatiu · 53.841,23
Fons de capital de l'empresa · ¿? (incògnita)
Guanys reinvertits procedents d'anys anteriors (reserves) · 327.214,11
Finançament bancari contractat amb Banc Sabadell amb venciment a 3 anys · ¿? (incògnita)
Crèdit atorgat per Caixa de Girona que venç d'aquí a 6 mesos · ¿? (incògnita)
Compres pendents de pagament al majorista Gros Mercat · 148.118,65
Tributs pendents d'ingrés a la Hisenda Pública (impostos IS i IAE) · 32.650,58
Obligacions de pagament amb la plantilla (salaris meritats pendents) · 55.639,78
Factura pendent amb l'empresa externa de jardineria i conservació · 1.400,94
Es demana resoldre els punts següents:
a)
Identificar la terminologia comptable que correspon a cadascun dels elements descrits.
b)
Determinar el saldo de les partides pendents de quantificar corresponents a l'exercici 2015:
c)
Calcular la xifra de patrimoni net per a cadascun dels dos exercicis:
d)
Estructurar i classificar el balanç de situació complet del 2015 segons els criteris de la Teoria General.
e)
Calcular el fons de maniobra de 2014 i 2015 i descriure quina ha estat la seva variació:
12. Exercici 8. POCACOSA, S.L.. A partir de la llista de saldos comptables de la societat mercantil POCACOSA, S.L., representar l'estat…
La contabilidad como sistema de información y el patrimonio empresarial
Exercici 8. POCACOSA, S.L.
A continuació es detalla el conjunt de saldos comptables que conformen el balanç de la societat mercantil POCACOSA, S.L. al tancament de l'exercici (imports en euros):
Element comptable · Saldo (€) · Element comptable · Saldo (€)
Proveïdors · 1.627,00 · Reserva legal · 2.000,00
Edificis · 8.000,00 · Aplicacions informàtiques · 425,00
Equips per a processos d'informació · 1.200,00 · Capital social · 11.000,00
Valors mobiliaris a llarg termini · 1.500,00 · Deutors · 250,00
Caixa · 543,00 · Efectes comercials a pagar · 1.700,00
Mercaderies · 1.400,00 · Hisenda Pública deutora · 60,00
Drets de traspàs · 2.108,00 · Pèrdues i guanys (benefici de l'exercici) · 4.353,00
Deutes amb entitats de crèdit a llarg termini · 575,00 · Creditors per prestació de serveis · 280,00
Efectes comercials a cobrar · 433,00 · Hisenda Pública creditora · 53,00
Organismes de la Seguretat Social creditors · 2.289,00 · Proveïdors d'immobilitzat a llarg termini · 5.361,00
Reserva voluntària · 495,00 · Maquinària · 2.640,00
Propietat industrial · 903,00 · Clients · 2.420,00
Elements de transport · 3.000,00 · Bancs c/c · 4.851,00
Tasca a realitzar:
Representar l'estat patrimonial complet de l'entitat, agrupant degudament els elements segons la Teoria General de la Comptabilitat en les seves masses i submasses corresponents. Calculeu els totals de les principals masses patrimonials:
1.
2.
3.
4.
5.
6.
7.
13. Exercici 9. Línia 201, S.A.. L'empresa Línia 201, S.A. disposa a 31/12/2015 de 26 operacions patrimonials. Es demana identificar i valorar…
La contabilidad como sistema de información y el patrimonio empresarial
13 Exercici 9. Línia 201, S.A.
L'empresa Línia 201, S.A. disposa en data 31 de desembre de 2015 de la informació patrimonial que es resumeix en els següents fets:
1. Retencions d'IRPF aplicades a les nòmines i factures de col·laboradors per liquidar amb Hisenda: 2.409 €.
2. Dret registrat sobre una patent d'explotació valorat en 2.105 €.
3. Finca rústica/parcel·la adquirida per 6.025 €, amb obligacions pendents amb l'anterior propietari per 2.100 € vencibles aquest any i 3.015 € en exercicis posteriors.
4. Garantia rebuda per l'arrendament d'un espai de la pròpia nau per 1.204 €, vinculada a un acord a 5 anys renovable.
5. Facturació amb clients per valor de 7.031 €, de la qual se sap que 1.805 € tenen un cobrament incert o difícil.
6. Emissió de pagarés financers a liquidar d'aquí a tres anys per valor nominal de 3.000 €.
7. Furgoneta adquirida al mes de setembre pagada íntegrament per un cost de 4.500 €.
8. Préstec bancari pendent d'amortització immediata amb venciment formal el 31/03/2012 per 602 €.
9. Existències emmagatzemades destinades a la comercialització per valor de 3.100 €.
10. Préstec puntual concedit a terceres parts que venç a curt termini per 4.515 €.
11. Matèries de fabricació: a inici d'exercici n'hi havia per 2.710 €, es van efectuar entrades durant l'any per 6.025 € i se'n van aplicar a fàbrica per 4.457 €.
12. Cartera de títols accionarials cotitzats mantinguts com a inversió a llarg termini des de fa dos anys, adquirits originàriament per 4.215 €.
13. Bestretes atorgades a empleats que començaran a reemborsar-se de manera íntegra d'aquí a divuit mesos: 6.630 €.
14. Quotes pendents d'ingrés davant la Tresoreria General de la Seguretat Social: 1.676 €.
15. Màquines adquirides el juliol de 2012 per 12.048 € pagades al moment. El passat 15 de novembre se'n va transmetre una que va costar 2.410 € exactament pel seu valor de cost, havent-se ingressat la meitat i restant pendent l'altra meitat per al 15/02/2016.
16. Mobiliari comprat a l'octubre per 6.050 €, amb venciment pactat a tres mesos.
17. Capital social integrat per 20.000 títols accionarials amb valor a la par de 3 € cadascun (la seva valoració en borsa a data d'avui és de 4,2 €).
18. Local industrial adquirit per 18.072 € per utilitzar-lo com a magatzem comercial. El préstec bancari associat té un venciment de 2.000 € el juny de 2016 i altres 2.000 € el juny de 2017.
19. Inversió circumstancial en accions de borsa per rendibilitzar excedents monetaris: 2.108 €.
20. Diners dipositats en comptes bancaris de disponibilitat a la vista: 3.015 €.
21. Reserves acumulades per un volum d'1.100 € (de les quals 350 € corresponen a obligació estatutària i normativa i la quantia restant és de lliure disposició).
22. Efectes mercantils acceptats per compradors pendents de cobrament: 3.050 €.
23. Comanda de sobres, carpetes i impressos corporatius per 1.205 € rebuda el 15 de desembre, no utilitzada en aquesta data i amb transferència prevista per a febrer.
24. Lletra acceptada a un subministrador per import de 3.000 € amb venciment el 05/02/2016 (associada a compres de mercaderies per 4.518 €, de les quals es van abonar al comptat 1.518 €).
25. Saldo en bitllets i monedes a la caixa física de la seu: 2.319 €.
26. Bestreta d'honoraris anotada com a lliurament a compte d'un treballador: 300 €.
Requeriments:
a. Identificar cadascuna de les partides patrimonials amb la denominació comptable oficial i el seu valor de tancament.
b. Formular el balanç de situació classificat segons la Teoria General de la Comptabilitat a 31 de desembre de 2015.
a)
Indiqueu la valoració i codificació de cadascun dels elements comptables:
b)
Formuleu el balanç de situació (masses patrimonials i totals):
14. Enunciat 1. Biort.net, SL. Anàlisi de l'impacte de fets comptables sobre l'actiu, passiu i patrimoni net i comprovació de l'equació…
La contabilidad como sistema de información y el patrimonio empresarial
14. Enunciat 1. Biort.net, SL
La societat mercantil Biort.net, SL, especialitzada en la distribució de fruites i verdures de producció biològica, reflecteix a data 15 de gener de 2020 les xifres patrimonials següents:
Actiu: 89.453 €
Passiu: 50.990 €
Patrimoni Net: 38.463 €
El 20 de gener tenen lloc dues operacions comercials:
Arriba la factura corresponent a una comanda d'hortalisses per import de 580 €, amb pagament convingut a 30 dies.
Es distribueix una comanda de fruites a una cadena de supermercats per valor d'1.370 €, cobrant-se immediatament mitjançant abonament al compte corrent bancari.
Es demana: Analitzar l'impacte que produeixen aquests dos fets en les estructures econòmica i financera de la societat, justificar si generen alteracions en el patrimoni net i verificar formalment l'equació fonamental de la comptabilitat.
a)
Justificació de l'impacte en les estructures i el compte de resultats:
b)
Indica els nous valors resultants de l'estat patrimonial actualitzat:
€
€
€
15. Enunciat 2. Comercial Liberexport S.L.. Càlcul del Total Actiu, Total Passiu, Patrimoni Net, Actiu Circulant, Actiu Fix i Passiu Exigible de…
La contabilidad como sistema de información y el patrimonio empresarial
15. Enunciat 2. Comercial Liberexport S.L.
L'empresa Comercial Liberexport S.L., establerta per dos socis l'1 d'abril de 2019 a parts iguals (50% de participació cadascun), comercialitza vins, caves i refrescos amb ampolles i etiquetes adaptades a la imatge corporativa de cada restaurant o hotel client.
A data 30 de juny de 2019, la relació de justificants i documents de l'empresa conté les informacions següents:
Efectiu disponible a la caixa de la seu de 580 € i saldos acumulats en comptes bancaris corrents que sumen 18.594 €.
Productes en estoc (vins, caves i begudes) per 23.500 € i material d'envasament i embalatges per 2.850 €.
Factures de proveïdors pendents d'abonar per 16.700 €, vencibles en els mesos vinents.
Facturació emesa als clients amb cobrament pendent durant els pròxims mesos: 22.350 €.
Deute pendent per subministrament d'electricitat amb la companyia subministradora: 480 €, a liquidar el mes següent.
Mobiliari comprat el 15 d'abril per 4.850 €, del qual es manté pendent de pagar exactament el 50%.
Equipament d'oficina adquirit el 30 d'abril i satisfet íntegrament per transferència bancària: dos ordinadors (1.050 € en conjunt) i dos paquets informàtics (300 € i 475 € respectivament).
Local arrendat com a seu i magatzem a partir de l'1 de maig amb renda de 500 € mensuals, sobre la qual s'ha de pactar la forma exacta de pagament.
Prestatgeries d'emmagatzematge adquirides el 30 de maig per 11.350 €, amb pagament ajornat mitjançant lletra acceptada a 45 dies vista.
Finançament rebut d'un banc en forma de préstec per import de 10.000 €, amb amortització pactada a 11 mesos.
Tasques a dur a terme:
a)
Identificar la naturalesa de cada partida (béns, drets i obligacions) i determinar el valor del Total Actiu (Béns + Drets), el Total Passiu (Obligacions) i el Patrimoni Net a 30 de juny de 2019 aplicant la relació fonamental: Béns + Drets − Obligacions = Patrimoni Net.
€
€
€
b)
Determinar els imports totals de les masses patrimonials de l'estructura (Actiu Circulant, Actiu Fix i Fons de Finançament Aliens / Exigible a curt termini):
€
€
€
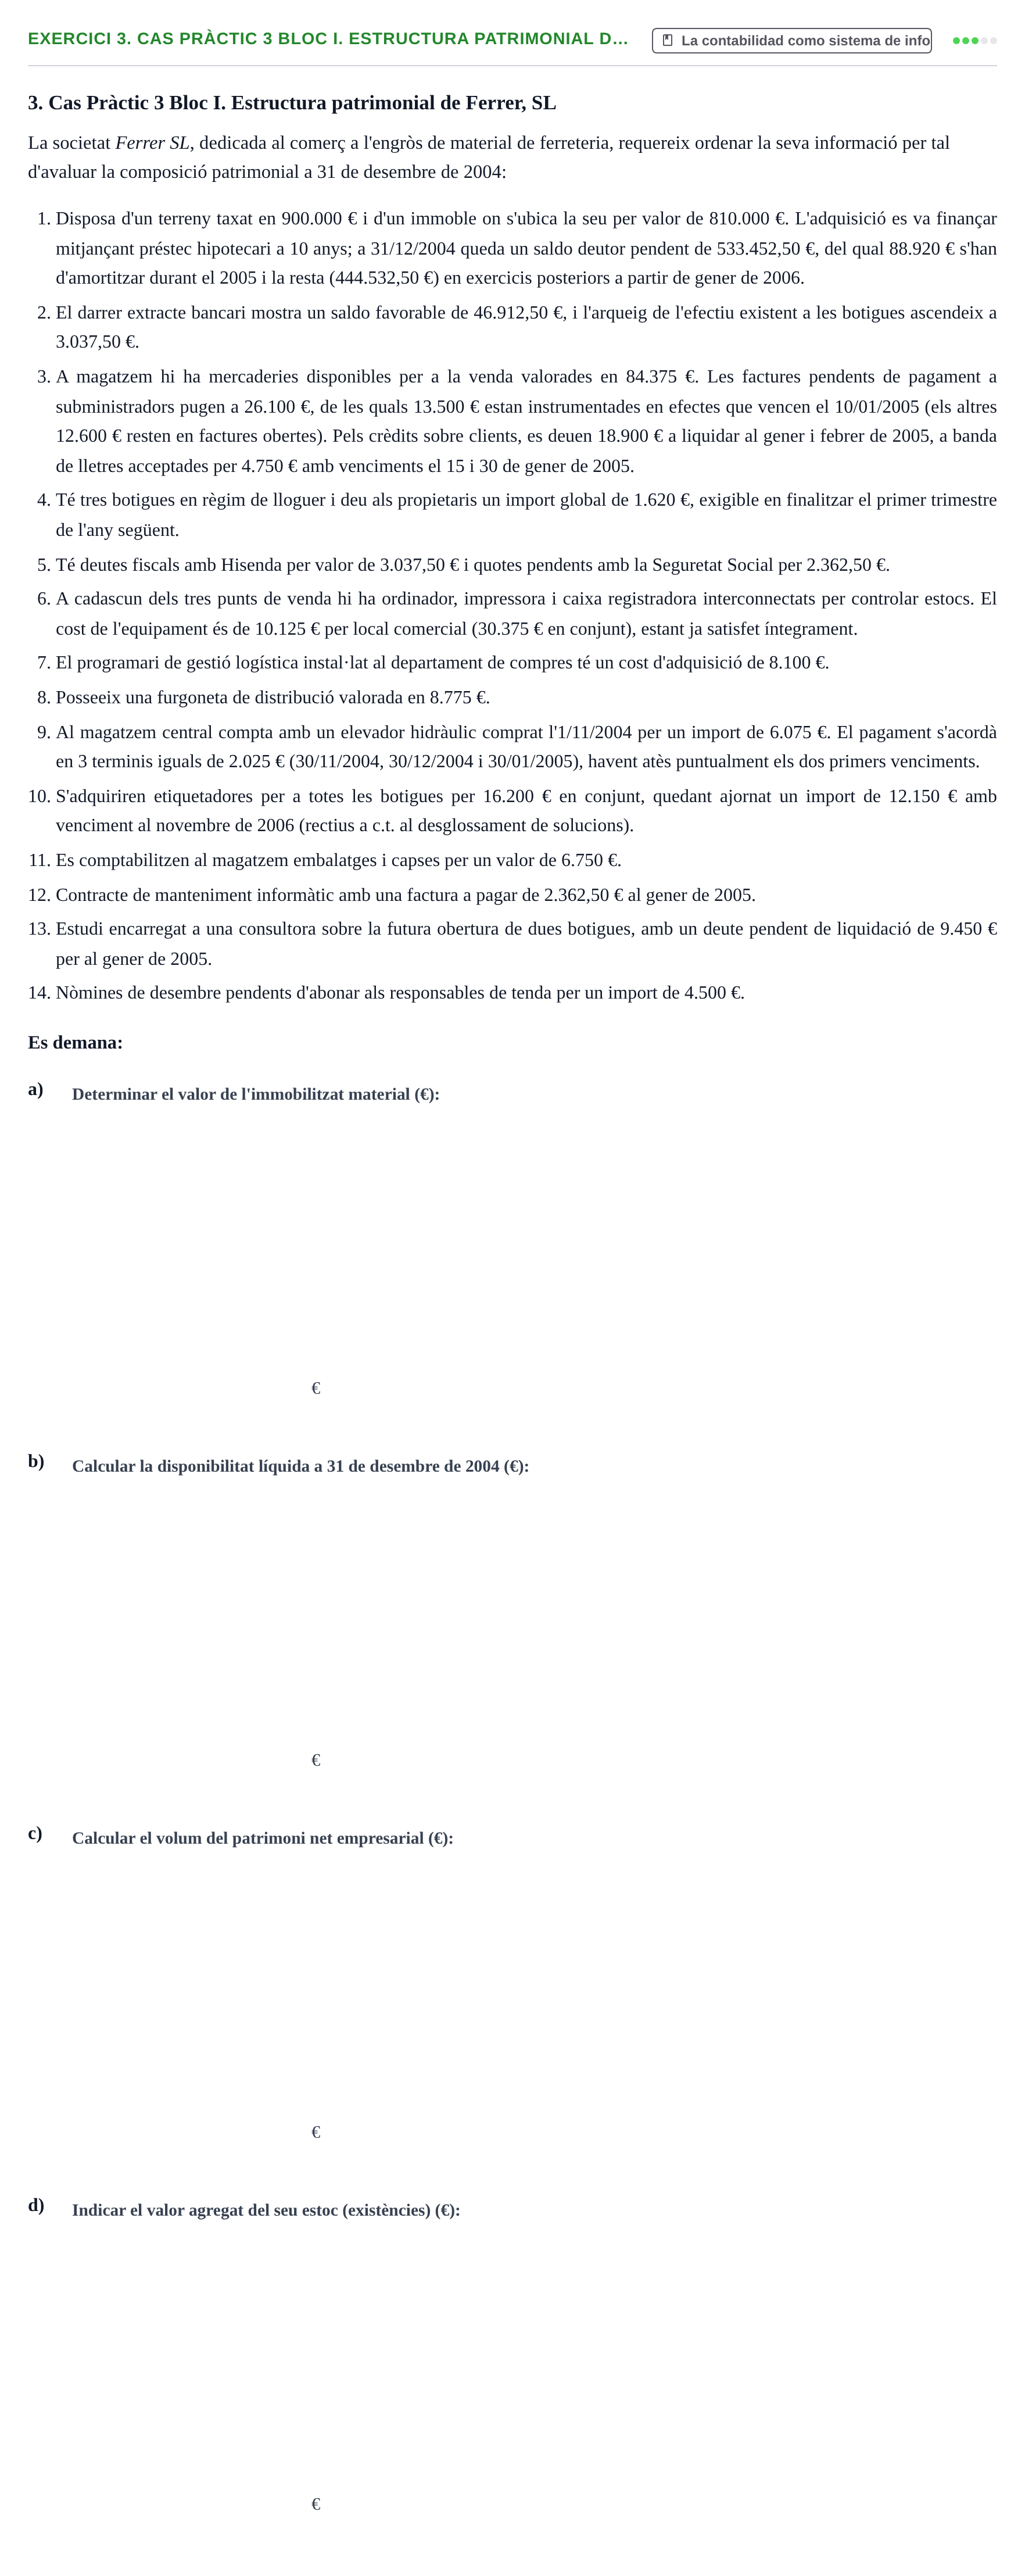
16. Exercici de classe 26/02/2021. ACOFIT SA. A data 30 de juny de 2020 l'entitat ACOFIT SA presenta una composició patrimonial incompleta. A partir de les…
La contabilidad como sistema de información y el patrimonio empresarial
16. Exercici de classe 26/02/2021. ACOFIT SA
A data 30 de juny de 2020 l'entitat ACOFIT SA presenta la composició patrimonial incompleta reflectida en les taules següents:
ESTRUCTURA ECONÒMICA o ACTIU
Massa / Element
Imports (€)
ACTIU CIRCULANT
Disponible
57.522
Caixa
1.740
Bancs
Realitzable cert
Clients
Realitzable condicionat
79.050
Mercaderies
Embalatges
8.550
ACTIU FIX
Immobilitzat intangible
Aplicacions informàtiques
Immobilitzat material
51.750
Mobiliari
Equips processos d'informació
TOTAL ESTRUCTURA ECONÒMICA O ACTIU
ESTRUCTURA FINANCERA o PASSIU
Massa / Element
Imports (€)
FONTS DE FINANÇAMENT ALIENES
122.865
Exigible a curt termini
Deutes amb entitats de crèdit a curt termini
Proveïdors d'immobilitzat a curt termini
Efectes a pagar a curt termini
34.050
Proveïdors
Creditors per prestacions de serveis
FONTS DE FINANÇAMENT PRÒPIES
Patrimoni Net
TOTAL ESTRUCTURA FINANCERA O PASSIU
Així mateix, s'aporten les dades addicionals següents per tal de completar els saldos que manquen:
El cost històric de les llicències i programes informàtics puja a 2.325 €.
El total de factures de vendes pendents de cobrament és de 67.050 €.
Els equips informàtics i ordinadors estan valorats en 3.150 €.
S'ha obtingut un préstec bancari de 30.000 € a retornar abans de dotze mesos.
Els rebuts de serveis i subministraments pendents de liquidar ascendeixen a 1.440 €.
Els deutes contrets amb subministradors per compres de mercaderies sumen 50.100 €.
a)
Completar i presentar l'estructura econòmica i financera de la societat degudament valorada en tots els seus elements (omplir la taula superior).
b)
Calcular el fons de maniobra de l'empresa i interpretar la seva situació financera real tenint en compte la composició de les masses.
€
c)
Indicar quines conseqüències afrontaria l'empresa en cas de fallida en el cobrament dels crèdits sobre clients i quines alternatives d'actuació pot adoptar la gerència.