Ejercicio Pràctic B · Fundamentos de Contabilidad UDL Exemples 2013
Tema: Tancament: regularització d'existències, resultat, impost i cicle complet · Del examen Exemples (2013)
Enunciado
Context
Convocatòria: Recuperació de gener de 2013. Model B.
Instruccions: Resoleu el cas pràctic comptabilitzant en el llibre diari les operacions indicades, fent la liquidació de l'IVA, les operacions de tancament d'exercici, la regularització de resultats, l'assentament de tancament i la formulació del balanç de situació final classificat per masses patrimonials. L'impost indirecte aplicable a les operacions subjectes és l'IVA general del 18%.
1. Pràctic B. Cicle comptable complet de BRIKOMOBLES, S.A.
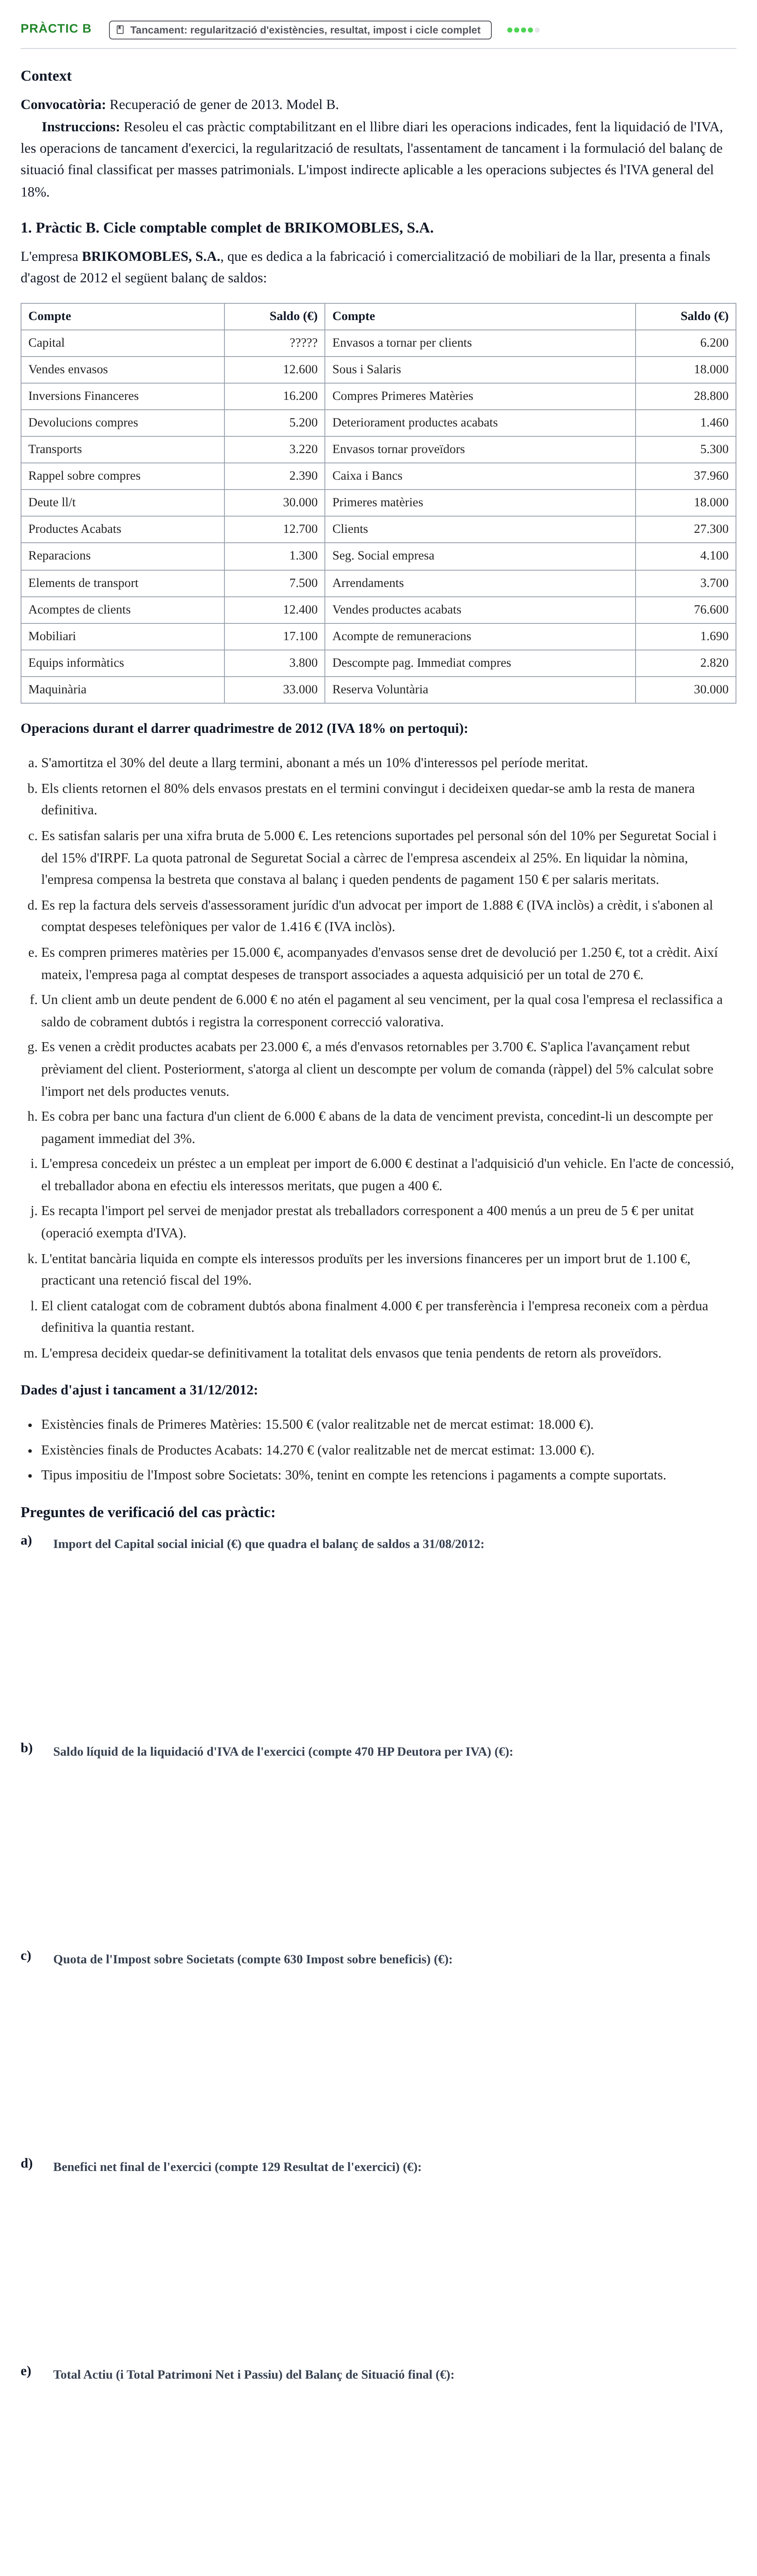
L'empresa BRIKOMOBLES, S.A., que es dedica a la fabricació i comercialització de mobiliari de la llar, presenta a finals d'agost de 2012 el següent balanç de saldos:
Compte
Saldo (€)
Compte
Saldo (€)
Capital · ????? · Envasos a tornar per clients · 6.200
Vendes envasos · 12.600 · Sous i Salaris · 18.000
Inversions Financeres · 16.200 · Compres Primeres Matèries · 28.800
Devolucions compres · 5.200 · Deteriorament productes acabats · 1.460
Transports · 3.220 · Envasos tornar proveïdors · 5.300
Rappel sobre compres · 2.390 · Caixa i Bancs · 37.960
Deute ll/t · 30.000 · Primeres matèries · 18.000
Productes Acabats · 12.700 · Clients · 27.300
Reparacions · 1.300 · Seg. Social empresa · 4.100
Elements de transport · 7.500 · Arrendaments · 3.700
Acomptes de clients · 12.400 · Vendes productes acabats · 76.600
Mobiliari · 17.100 · Acompte de remuneracions · 1.690
Equips informàtics · 3.800 · Descompte pag. Immediat compres · 2.820
Maquinària · 33.000 · Reserva Voluntària · 30.000
Operacions durant el darrer quadrimestre de 2012 (IVA 18% on pertoqui):
S'amortitza el 30% del deute a llarg termini, abonant a més un 10% d'interessos pel període meritat.
Els clients retornen el 80% dels envasos prestats en el termini convingut i decideixen quedar-se amb la resta de manera definitiva.
Es satisfan salaris per una xifra bruta de 5.000 €. Les retencions suportades pel personal són del 10% per Seguretat Social i del 15% d'IRPF. La quota patronal de Seguretat Social a càrrec de l'empresa ascendeix al 25%. En liquidar la nòmina, l'empresa compensa la bestreta que constava al balanç i queden pendents de pagament 150 € per salaris meritats.
Es rep la factura dels serveis d'assessorament jurídic d'un advocat per import de 1.888 € (IVA inclòs) a crèdit, i s'abonen al comptat despeses telefòniques per valor de 1.416 € (IVA inclòs).
Es compren primeres matèries per 15.000 €, acompanyades d'envasos sense dret de devolució per 1.250 €, tot a crèdit. Així mateix, l'empresa paga al comptat despeses de transport associades a aquesta adquisició per un total de 270 €.
Un client amb un deute pendent de 6.000 € no atén el pagament al seu venciment, per la qual cosa l'empresa el reclassifica a saldo de cobrament dubtós i registra la corresponent correcció valorativa.
Es venen a crèdit productes acabats per 23.000 €, a més d'envasos retornables per 3.700 €. S'aplica l'avançament rebut prèviament del client. Posteriorment, s'atorga al client un descompte per volum de comanda (ràppel) del 5% calculat sobre l'import net dels productes venuts.
Es cobra per banc una factura d'un client de 6.000 € abans de la data de venciment prevista, concedint-li un descompte per pagament immediat del 3%.
L'empresa concedeix un préstec a un empleat per import de 6.000 € destinat a l'adquisició d'un vehicle. En l'acte de concessió, el treballador abona en efectiu els interessos meritats, que pugen a 400 €.
Es recapta l'import pel servei de menjador prestat als treballadors corresponent a 400 menús a un preu de 5 € per unitat (operació exempta d'IVA).
L'entitat bancària liquida en compte els interessos produïts per les inversions financeres per un import brut de 1.100 €, practicant una retenció fiscal del 19%.
El client catalogat com de cobrament dubtós abona finalment 4.000 € per transferència i l'empresa reconeix com a pèrdua definitiva la quantia restant.
L'empresa decideix quedar-se definitivament la totalitat dels envasos que tenia pendents de retorn als proveïdors.
Dades d'ajust i tancament a 31/12/2012:
Existències finals de Primeres Matèries: 15.500 € (valor realitzable net de mercat estimat: 18.000 €).
Existències finals de Productes Acabats: 14.270 € (valor realitzable net de mercat estimat: 13.000 €).
Tipus impositiu de l'Impost sobre Societats: 30%, tenint en compte les retencions i pagaments a compte suportats.
Preguntes de verificació del cas pràctic:
a)
b)
c)
d)
e)
Solución
Según los criterios oficiales de corrección
a. Quadrar el Balanç de saldos inicial a 31/08/2012 determinant l'import del Capital
Solución: 60.000 / 60000
Liquidació de l'IVA (compte 470 HP, deutora per IVA)
Solución: 2.030,86 / 2030,86
Quota de l'Impost sobre Societats (compte 630 Impost sobre beneficis)
Solución: 9.095,24 / 9095,24
Benefici net de l'exercici (compte 129 Resultat de l'exercici)
Solución: 21.222,22 / 21222,22
Total Actiu i Total Patrimoni Net i Passiu del Balanç de situació final
Solución: 168.521,46 / 168521,46
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
Ejercicio Tasca 1.b - Assentament d'obertura · Exemples 2013 ›