Ejercicio 1.c, 1.d.2 - Administraciones Públicas · Introducción a la Contabilidad UAB 2018
Tema: IVA, nómina y operaciones con Administraciones Públicas · Del examen Examen práctico de Introducción a la Contabilidad (Mayo 2018) (2018)
Enunciado
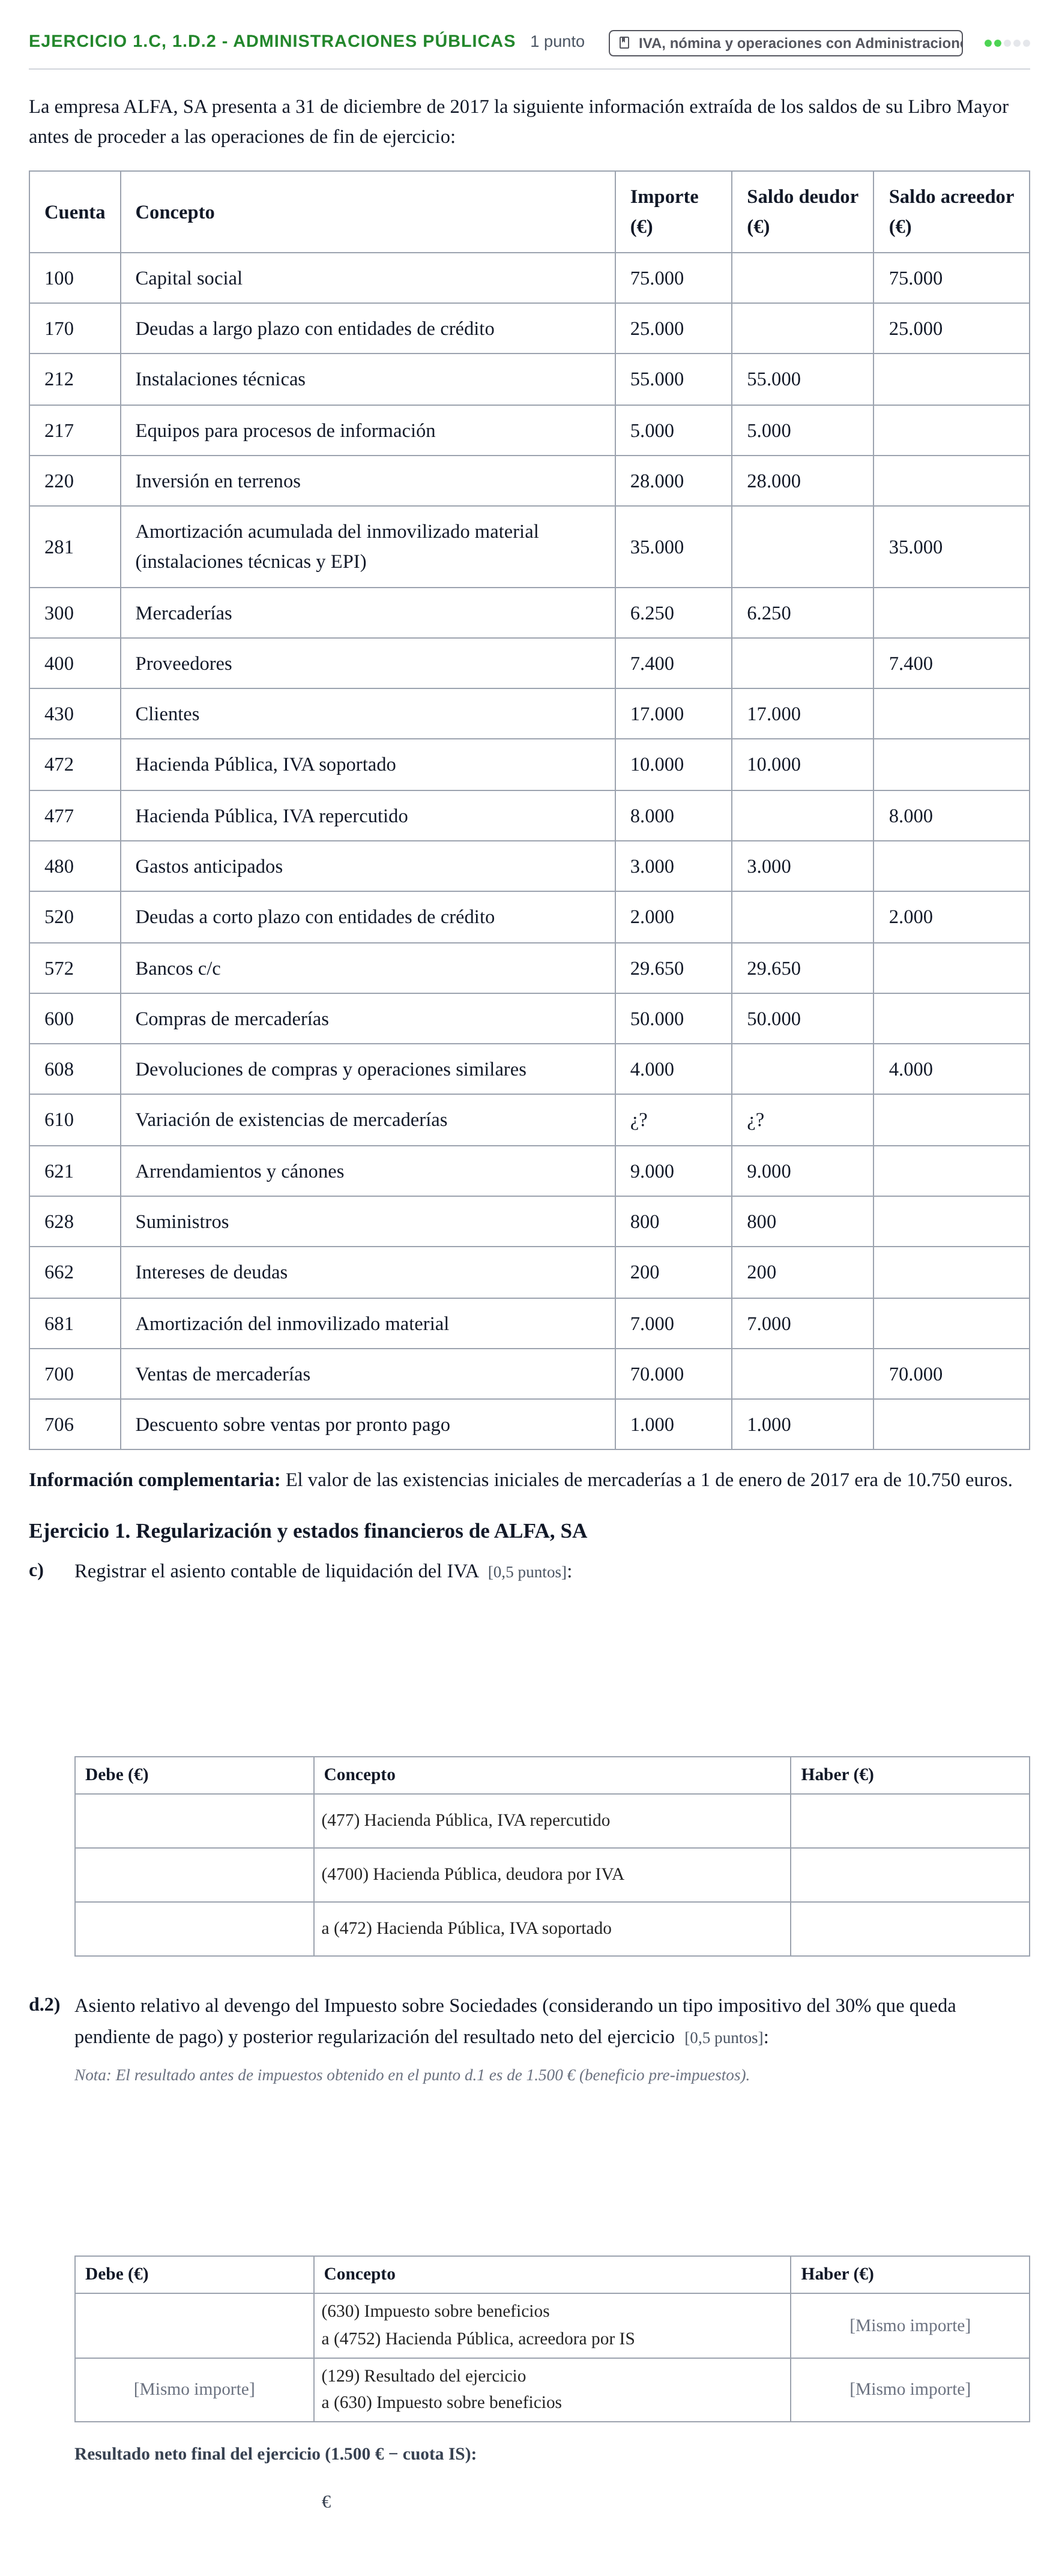
La empresa ALFA, SA presenta a 31 de diciembre de 2017 la siguiente información extraída de los saldos de su Libro Mayor antes de proceder a las operaciones de fin de ejercicio:
Cuenta · Concepto · Importe (€) · Saldo deudor (€) · Saldo acreedor (€)
100 · Capital social · 75.000 · · 75.000
170 · Deudas a largo plazo con entidades de crédito · 25.000 · · 25.000
212 · Instalaciones técnicas · 55.000 · 55.000
217 · Equipos para procesos de información · 5.000 · 5.000
220 · Inversión en terrenos · 28.000 · 28.000
281 · Amortización acumulada del inmovilizado material (instalaciones técnicas y EPI) · 35.000 · · 35.000
300 · Mercaderías · 6.250 · 6.250
400 · Proveedores · 7.400 · · 7.400
430 · Clientes · 17.000 · 17.000
472 · Hacienda Pública, IVA soportado · 10.000 · 10.000
477 · Hacienda Pública, IVA repercutido · 8.000 · · 8.000
480 · Gastos anticipados · 3.000 · 3.000
520 · Deudas a corto plazo con entidades de crédito · 2.000 · · 2.000
572 · Bancos c/c · 29.650 · 29.650
600 · Compras de mercaderías · 50.000 · 50.000
608 · Devoluciones de compras y operaciones similares · 4.000 · · 4.000
610 · Variación de existencias de mercaderías · ¿? · ¿?
621 · Arrendamientos y cánones · 9.000 · 9.000
628 · Suministros · 800 · 800
662 · Intereses de deudas · 200 · 200
681 · Amortización del inmovilizado material · 7.000 · 7.000
700 · Ventas de mercaderías · 70.000 · · 70.000
706 · Descuento sobre ventas por pronto pago · 1.000 · 1.000
Información complementaria: El valor de las existencias iniciales de mercaderías a 1 de enero de 2017 era de 10.750 euros.
Ejercicio 1. Regularización y estados financieros de ALFA, SA
c)
Registrar el asiento contable de liquidación del IVA [0,5 puntos]:
Debe (€)
Concepto
Haber (€)
(477) Hacienda Pública, IVA repercutido
(4700) Hacienda Pública, deudora por IVA
a (472) Hacienda Pública, IVA soportado
d.2)
Asiento relativo al devengo del Impuesto sobre Sociedades (considerando un tipo impositivo del 30% que queda pendiente de pago) y posterior regularización del resultado neto del ejercicio [0,5 puntos]:
Nota: El resultado antes de impuestos obtenido en el punto d.1 es de 1.500 € (beneficio pre-impuestos).
Debe (€)
Concepto
Haber (€)
(630) Impuesto sobre beneficios
a (4752) Hacienda Pública, acreedora por IS
[Mismo importe]
[Mismo importe]
(129) Resultado del ejercicio
a (630) Impuesto sobre beneficios
[Mismo importe]
€
Solución
Según los criterios oficiales de corrección
c. Asiento liquidación IVA: Debe (477) HP, IVA repercutido
Solución: 8000
c. Asiento liquidación IVA: Debe (4700) HP, deudora por IVA
Solución: 2000
c. Asiento liquidación IVA: Haber (472) HP, IVA soportado
Solución: 10000
d.2. Cuota íntegra del Impuesto sobre Sociedades (asientos devengo y regularización)
Solución: 450
d.2. Resultado neto del ejercicio
Solución: 1050
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 16 · 2021 · Ejercicio 2.f - Nómina · 2018 ›
Más ejercicios de IVA, nómina y operaciones con Administraciones Públicas
- Pregunta 10 · 2021
- Pregunta 16 · 2021
- Ejercicio 2.f - Nómina · 2018
- Ejercicio 1 - Operaciones con Administraciones Públicas · 2016
- Ejercicio 2 - Nómina y Seguridad Social · 2016
- Ejercicio 1.c - Liquidación del IVA · 2016
- Ejercicio 2.f-g - Nómina y liquidación de tributos · 2016
- Pregunta 9 · 2016
- Pregunta 13 · 2016
- Pregunta 18 · 2016