Dissertation · Bac Sciences Économiques et Sociales Amérique du Nord 2022 (jour 1)
Thème : Les politiques économiques dans le cadre européen · Tiré du sujet Jour 1 (2022)
Énoncé
Il est demandé au candidat:
de répondre à la question posée par le sujet;
de construire une argumentation à partir d'une problématique qu'il devra élaborer;
de mobiliser des connaissances et des informations pertinentes pour traiter le sujet, notamment celles figurant dans le dossier;
de rédiger, en utilisant le vocabulaire économique et social spécifique approprié à la question et en organisant le développement sous la forme d'un plan cohérent qui ménage l'équilibre des parties.
Il sera tenu compte, dans la notation, de la clarté de l'expression et du soin apporté à la présentation.
SUJET
Ce sujet comporte 4 documents.
À quelles difficultés se heurtent les États membres de la zone euro pour conduire leurs politiques économiques conjoncturelles ?
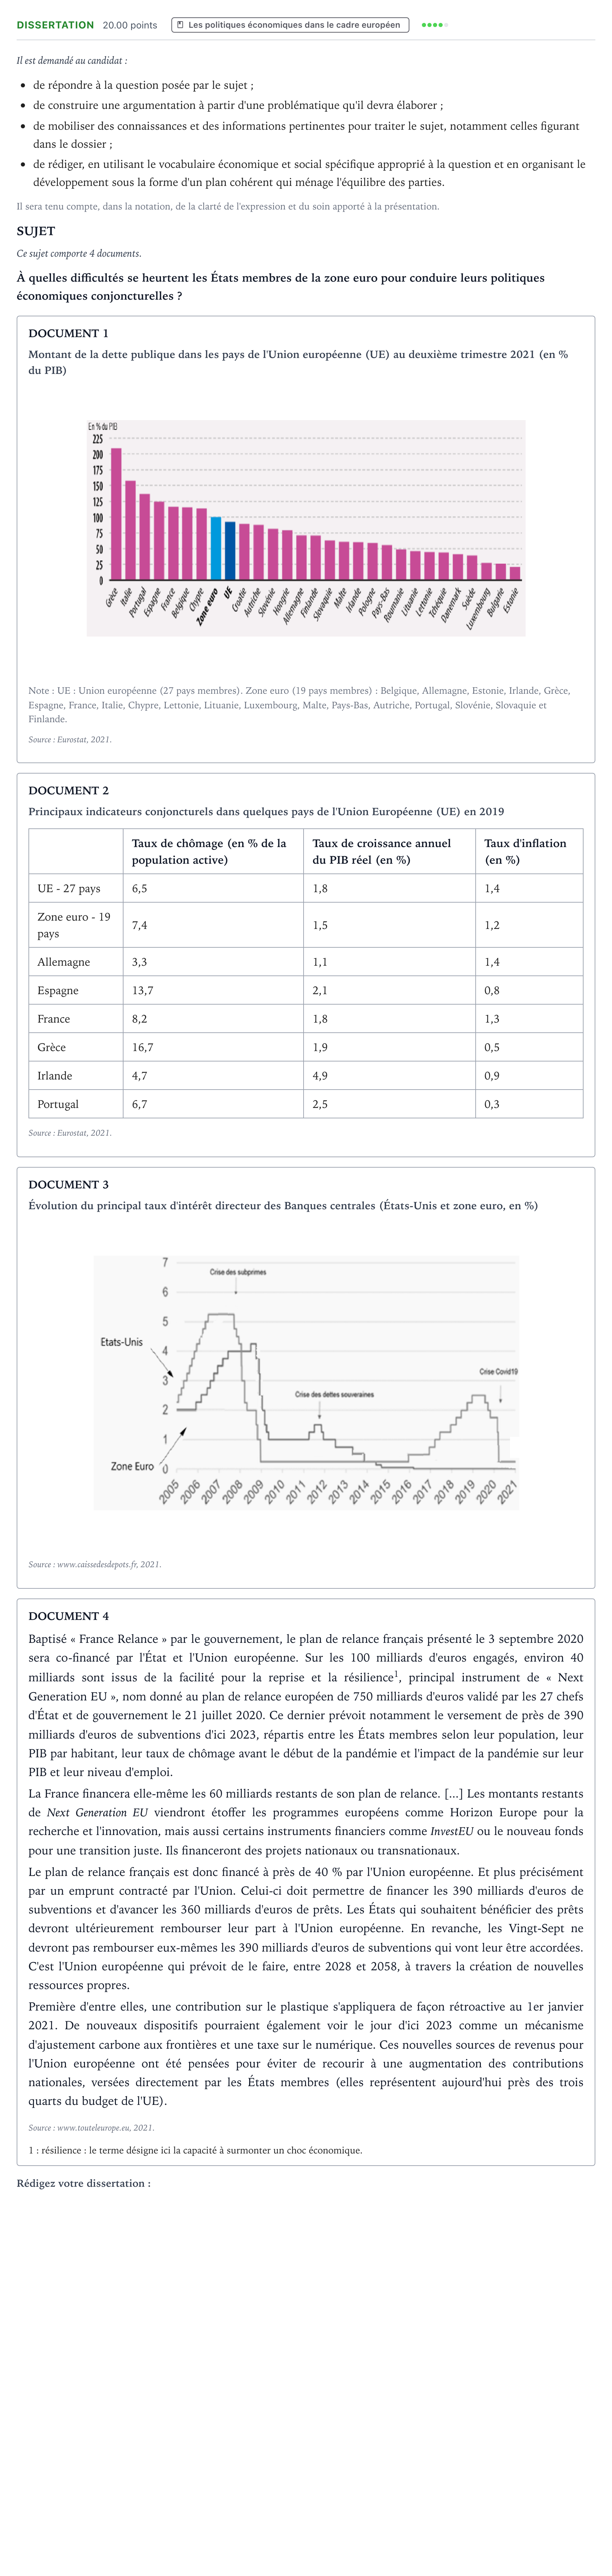
DOCUMENT 1
Montant de la dette publique dans les pays de l'Union européenne (UE) au deuxième trimestre 2021 (en % du PIB)
Note: UE: Union européenne (27 pays membres). Zone euro (19 pays membres): Belgique, Allemagne, Estonie, Irlande, Grèce, Espagne, France, Italie, Chypre, Lettonie, Lituanie, Luxembourg, Malte, Pays-Bas, Autriche, Portugal, Slovénie, Slovaquie et Finlande.
Source: Eurostat, 2021.
DOCUMENT 2
Principaux indicateurs conjoncturels dans quelques pays de l'Union Européenne (UE) en 2019
· Taux de chômage (en % de la population active) · Taux de croissance annuel du PIB réel (en %) · Taux d'inflation (en %)
UE - 27 pays · 6,5 · 1,8 · 1,4
Zone euro - 19 pays · 7,4 · 1,5 · 1,2
Allemagne · 3,3 · 1,1 · 1,4
Espagne · 13,7 · 2,1 · 0,8
France · 8,2 · 1,8 · 1,3
Grèce · 16,7 · 1,9 · 0,5
Irlande · 4,7 · 4,9 · 0,9
Portugal · 6,7 · 2,5 · 0,3
Source: Eurostat, 2021.
DOCUMENT 3
Évolution du principal taux d'intérêt directeur des Banques centrales (États-Unis et zone euro, en %)
Source: www.caissedesdepots.fr, 2021.
DOCUMENT 4
Baptisé « France Relance » par le gouvernement, le plan de relance français présenté le 3 septembre 2020 sera co-financé par l'État et l'Union européenne. Sur les 100 milliards d'euros engagés, environ 40 milliards sont issus de la facilité pour la reprise et la résilience 1, principal instrument de « Next Generation EU », nom donné au plan de relance européen de 750 milliards d'euros validé par les 27 chefs d'État et de gouvernement le 21 juillet 2020. Ce dernier prévoit notamment le versement de près de 390 milliards d'euros de subventions d'ici 2023, répartis entre les États membres selon leur population, leur PIB par habitant, leur taux de chômage avant le début de la pandémie et l'impact de la pandémie sur leur PIB et leur niveau d'emploi.
La France financera elle-même les 60 milliards restants de son plan de relance. [...] Les montants restants de Next Generation EU viendront étoffer les programmes européens comme Horizon Europe pour la recherche et l'innovation, mais aussi certains instruments financiers comme InvestEU ou le nouveau fonds pour une transition juste. Ils financeront des projets nationaux ou transnationaux.
Le plan de relance français est donc financé à près de 40 % par l'Union européenne. Et plus précisément par un emprunt contracté par l'Union. Celui-ci doit permettre de financer les 390 milliards d'euros de subventions et d'avancer les 360 milliards d'euros de prêts. Les États qui souhaitent bénéficier des prêts devront ultérieurement rembourser leur part à l'Union européenne. En revanche, les Vingt-Sept ne devront pas rembourser eux-mêmes les 390 milliards d'euros de subventions qui vont leur être accordées. C'est l'Union européenne qui prévoit de le faire, entre 2028 et 2058, à travers la création de nouvelles ressources propres.
Première d'entre elles, une contribution sur le plastique s'appliquera de façon rétroactive au 1er janvier 2021. De nouveaux dispositifs pourraient également voir le jour d'ici 2023 comme un mécanisme d'ajustement carbone aux frontières et une taxe sur le numérique. Ces nouvelles sources de revenus pour l'Union européenne ont été pensées pour éviter de recourir à une augmentation des contributions nationales, versées directement par les États membres (elles représentent aujourd'hui près des trois quarts du budget de l'UE).
Source: www.touteleurope.eu, 2021.
1: résilience: le terme désigne ici la capacité à surmonter un choc économique.
Dissertation terminée. Consultez la correction proposée ci-dessous.
Corrigé
Corrigé proposé par AprenAI (non officiel)
À quelles difficultés se heurtent les États membres de la zone euro pour conduire leurs politiques économiques conjoncturelles ?
Réponse : Introduction Accroche : face à la crise du Covid-19, les États de la zone euro ont lancé des plans de relance nationaux en partie financés par l'Union (document 4). Cela montre qu'ils doivent coordonner leurs réponses conjoncturelles. Définitions : - La politique économique conjoncturelle regroupe la politique budgétaire et la politique monétaire ; elle vise à stabiliser l'activité, l'emploi et les prix à court terme. - La zone euro réunit 19 États qui partagent une monnaie unique et une banque centrale commune, la BCE. Problématique : dans quelle mesure l'appartenance à une union monétaire restreint-elle la capacité des États membres à mener une politique conjoncturelle adaptée à leur situation nationale ? Annonce du plan : nous verrons d'abord que les États ont perdu la maîtrise de la politique monétaire (I), puis que la politique budgétaire, seul levier national, est elle-même contrainte et doit être coordonnée au niveau européen (II). I. Les États membres ont perdu la maîtrise de la politique monétaire, outil central de régulation conjoncturelle *A. Une politique monétaire unique qui ne peut convenir à tous les pays à la fois* Le document 3 montre que la BCE fixe un taux directeur unique pour toute la zone euro : - environ 4 % en 2008 ; - environ 1 % en 2009-2011 ; - une remontée à 1,5 % en 2011 ; - proche de 0 % depuis 2014-2016. Or le document 2 révèle une forte hétérogénéité conjoncturelle en 2019 : - chômage : 3,3 % en Allemagne contre 16,7 % en Grèce et 13,7 % en Espagne ; - croissance : 1,1 % en Allemagne contre 4,9 % en Irlande ; - inflation : 1,4 % en Allemagne contre 0,3 % au Portugal. Un même taux d'intérêt ne peut donc pas convenir à la fois à une économie dynamique, exposée à un risque inflationniste, et à une économie à fort chômage et à faible inflation. La BCE vise une inflation moyenne proche de 2 % pour l'ensemble de la zone, et non la situation de chaque pays. Ce problème renvoie à la théorie des zones monétaires optimales (Mundell) et aux chocs asymétriques. *B. Les États ne peuvent plus utiliser le taux de change pour s'ajuster* Hors union monétaire, un pays frappé par un choc asymétrique pourrait : - dévaluer pour restaurer sa compétitivité-prix ; - baisser ses propres taux d'intérêt. Dans la zone euro, l'ajustement passe par d'autres canaux : - la dévaluation interne, c'est-à-dire la baisse des salaires et des prix, socialement coûteuse ; - la mobilité du travail, faible en Europe. La crise des dettes souveraines de 2010-2012 (document 3) l'a illustré. Elle a durement touché la Grèce, le Portugal et l'Espagne, dont la dette publique reste très élevée (document 1) et le chômage important (document 2). II. La politique budgétaire nationale reste un levier, mais elle est contrainte et doit être coordonnée au niveau européen *A. Des marges de manœuvre budgétaires inégales et encadrées par des règles communes* Le document 1 montre des niveaux de dette publique très disparates en 2021 : - plus de 200 % du PIB en Grèce ; - environ 155 % en Italie et plus de 110 % en France ; - autour de 20 % en Estonie. Les pays les plus endettés risquent une hausse des taux sur leur dette et une perte de confiance des marchés, ce qui limite leur capacité à financer une relance par le déficit. Les règles du pacte de stabilité et de croissance (déficit inférieur à 3 % du PIB, dette inférieure à 60 %) restreignent aussi les politiques budgétaires nationales, même si elles ont été suspendues pendant la pandémie. Enfin, il existe un risque de comportement de passager clandestin : un pays peut profiter de la relance de ses partenaires sans en supporter le coût. Les relances non coordonnées sont donc moins efficaces, car une partie de leur effet multiplicateur fuit vers les importations. *B. Une coordination européenne qui tente de compenser ces difficultés, mais qui reste complexe et limitée* Sans politique budgétaire fédérale, la zone euro souffre d'un policy mix difficile à coordonner entre une BCE unique et 19 politiques budgétaires nationales. Le plan Next Generation EU (document 4) constitue une avancée : - 750 milliards d'euros financés par un emprunt commun de l'Union ; - 390 milliards de subventions réparties selon la population, le PIB par habitant, le chômage et l'impact de la pandémie, donc une forme de solidarité face au choc ; - un financement d'environ 40 % du plan France Relance. Cette coordination reste toutefois limitée : - elle est temporaire ; - elle a demandé de longues négociations entre les 27 ; - 360 milliards sont des prêts à rembourser par les États ; - le remboursement des subventions, prévu entre 2028 et 2058, dépend de nouvelles ressources propres encore incertaines (contribution plastique, mécanisme d'ajustement carbone aux frontières, taxe numérique) ; - le budget européen repose encore aux trois quarts sur les contributions nationales. Conclusion Les États de la zone euro rencontrent donc deux grandes difficultés pour conduire leurs politiques conjoncturelles : - la perte de l'instrument monétaire et du taux de change, alors que leurs conjonctures sont hétérogènes ; - une politique budgétaire contrainte par l'endettement, les règles européennes et les effets d'interdépendance. La réponse commune à la crise du Covid-19 ouvre la voie à une meilleure coordination, voire à une capacité budgétaire commune. Reste à savoir si elle deviendra durable.
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
‹ Épreuve composée - Première partie · Amérique du Nord 2024 (jour 1) · Épreuve composée - Sujet B - Première partie - Qu… · Amérique du Nord 2022 (jour 2) ›