Aufgabe Vorschlag C - Aufgabe 1.2 - Rückstellungen und Rü… · Abitur Hessen Rechnungswesen GK 2022
Thema: Zeitliche Abgrenzung, Rückstellungen und Bewertung von Schulden · Aus der Prüfung GK (2022)
Aufgabenstellung
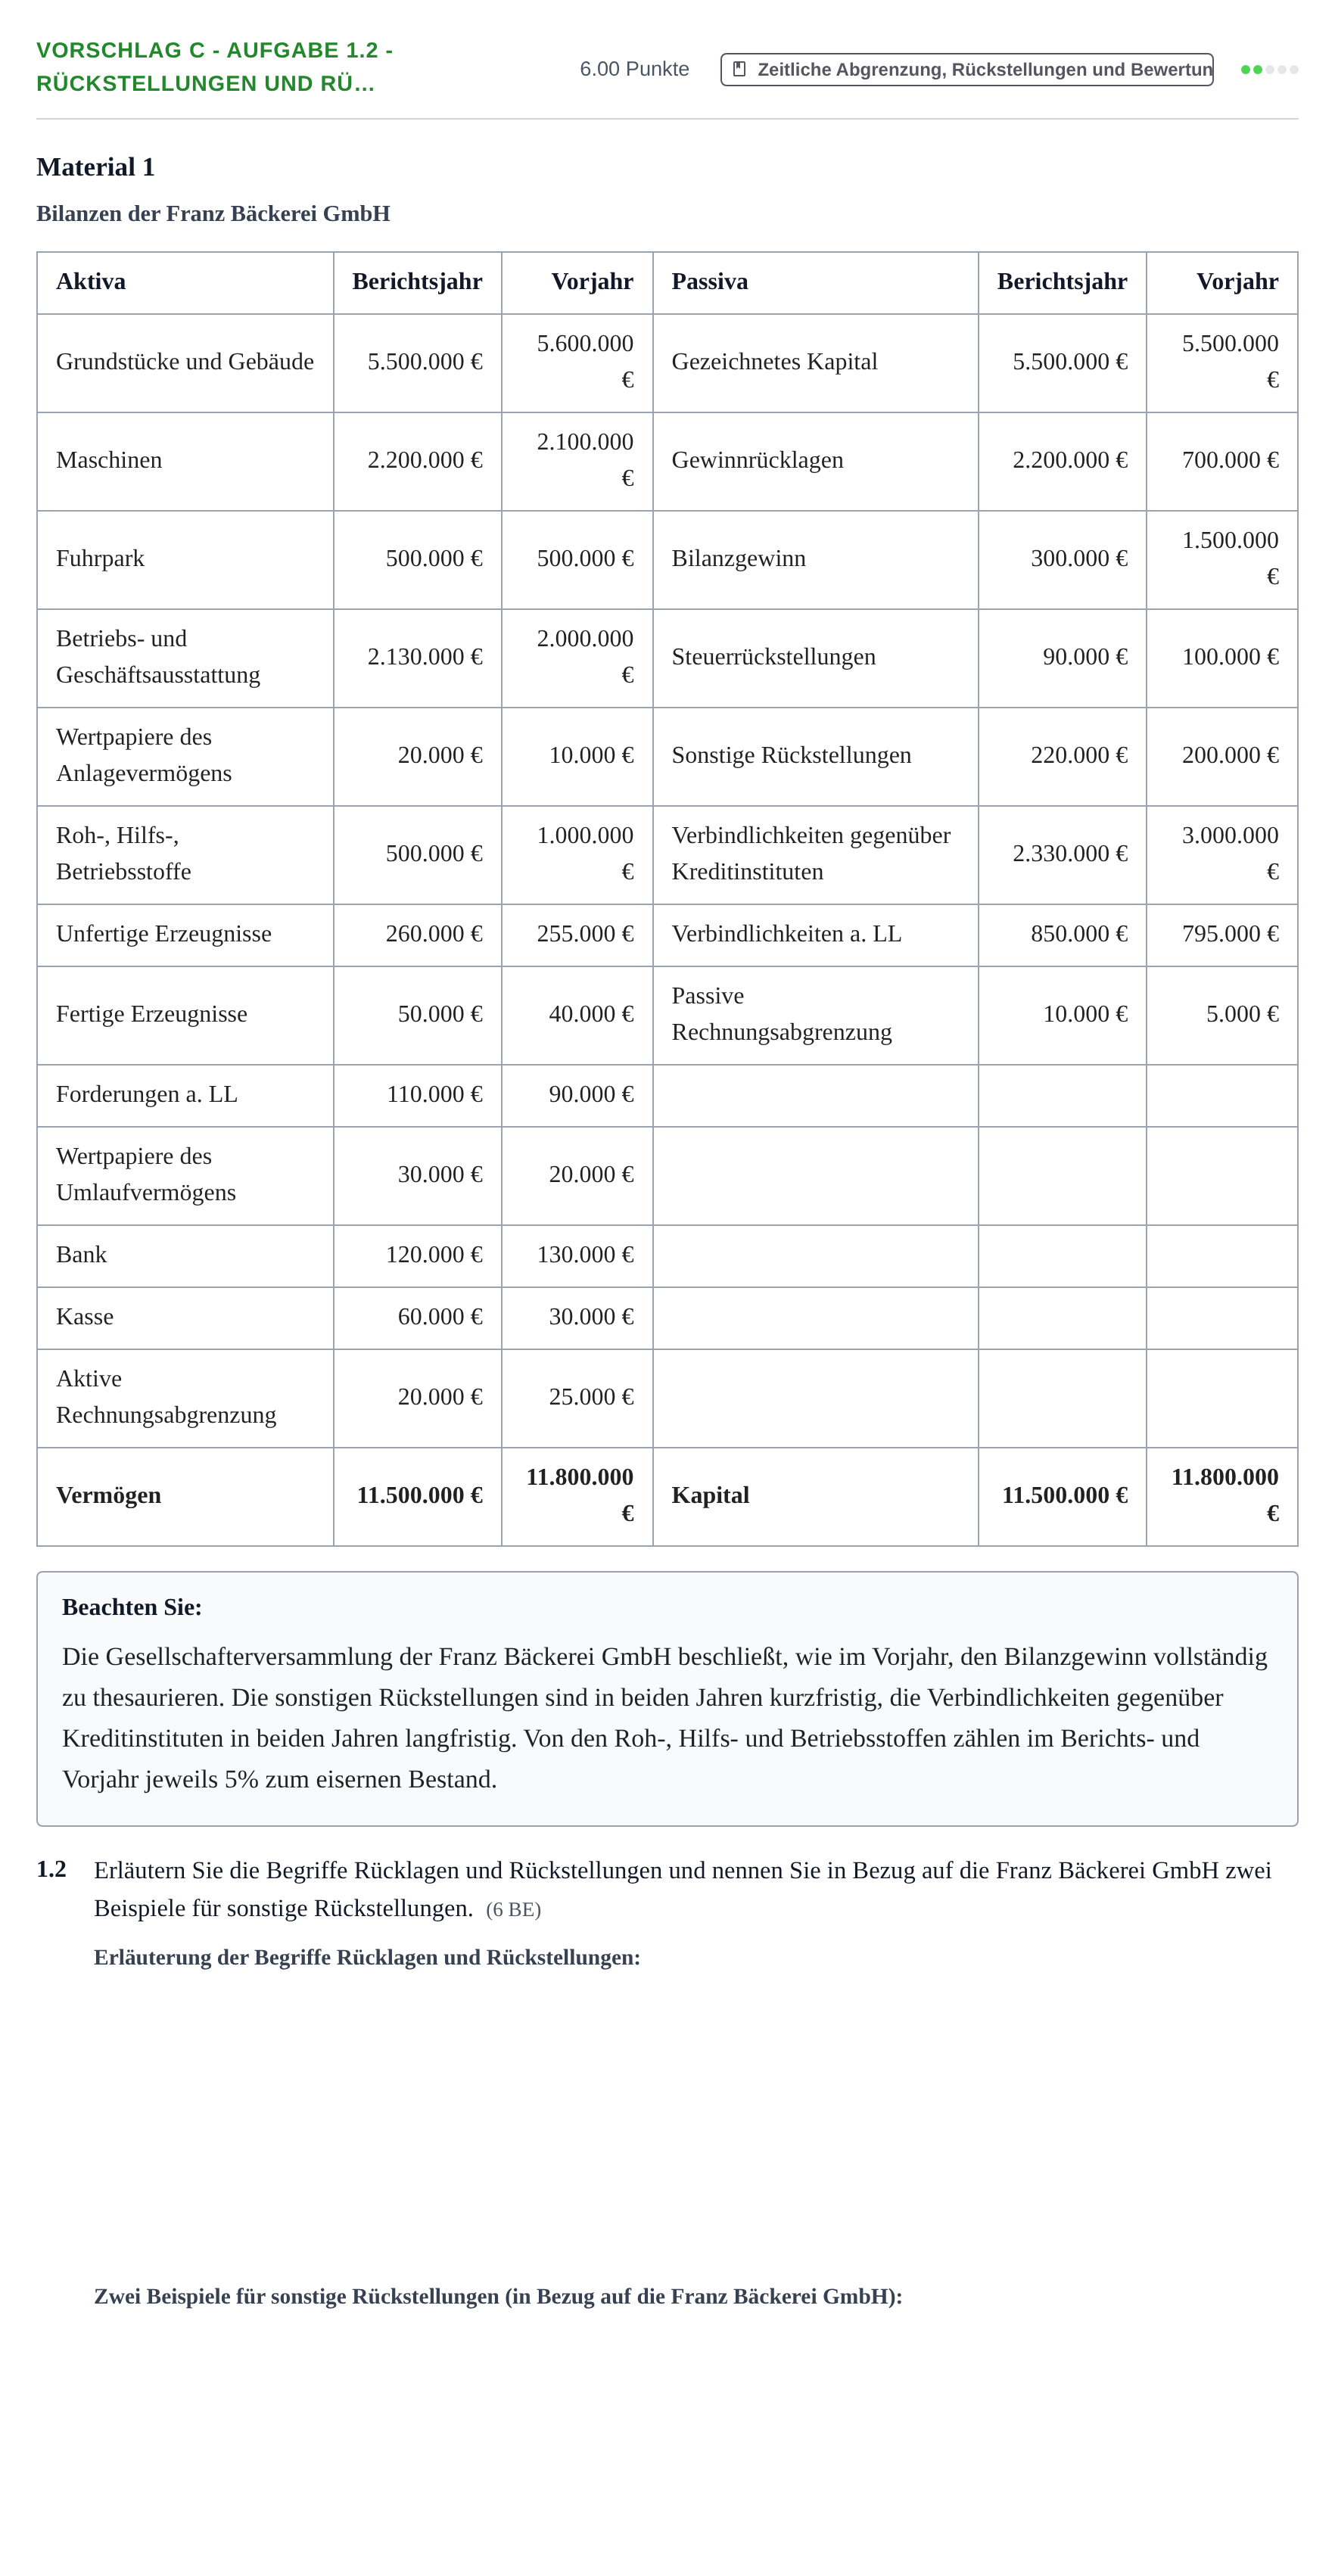
Material 1
Bilanzen der Franz Bäckerei GmbH
Aktiva · Berichtsjahr · Vorjahr · Passiva · Berichtsjahr · Vorjahr
Grundstücke und Gebäude · 5.500.000 € · 5.600.000 € · Gezeichnetes Kapital · 5.500.000 € · 5.500.000 €
Maschinen · 2.200.000 € · 2.100.000 € · Gewinnrücklagen · 2.200.000 € · 700.000 €
Fuhrpark · 500.000 € · 500.000 € · Bilanzgewinn · 300.000 € · 1.500.000 €
Betriebs- und Geschäftsausstattung · 2.130.000 € · 2.000.000 € · Steuerrückstellungen · 90.000 € · 100.000 €
Wertpapiere des Anlagevermögens · 20.000 € · 10.000 € · Sonstige Rückstellungen · 220.000 € · 200.000 €
Roh-, Hilfs-, Betriebsstoffe · 500.000 € · 1.000.000 € · Verbindlichkeiten gegenüber Kreditinstituten · 2.330.000 € · 3.000.000 €
Unfertige Erzeugnisse · 260.000 € · 255.000 € · Verbindlichkeiten a. LL · 850.000 € · 795.000 €
Fertige Erzeugnisse · 50.000 € · 40.000 € · Passive Rechnungsabgrenzung · 10.000 € · 5.000 €
Forderungen a. LL · 110.000 € · 90.000 €
Wertpapiere des Umlaufvermögens · 30.000 € · 20.000 €
Bank · 120.000 € · 130.000 €
Kasse · 60.000 € · 30.000 €
Aktive Rechnungsabgrenzung · 20.000 € · 25.000 €
Vermögen · 11.500.000 € · 11.800.000 € · Kapital · 11.500.000 € · 11.800.000 €
Beachten Sie:
Die Gesellschafterversammlung der Franz Bäckerei GmbH beschließt, wie im Vorjahr, den Bilanzgewinn vollständig zu thesaurieren. Die sonstigen Rückstellungen sind in beiden Jahren kurzfristig, die Verbindlichkeiten gegenüber Kreditinstituten in beiden Jahren langfristig. Von den Roh-, Hilfs- und Betriebsstoffen zählen im Berichts- und Vorjahr jeweils 5% zum eisernen Bestand.
1.2
Erläutern Sie die Begriffe Rücklagen und Rückstellungen und nennen Sie in Bezug auf die Franz Bäckerei GmbH zwei Beispiele für sonstige Rückstellungen.
(6 BE)
Lösung
Nach den offiziellen Korrekturhinweisen
Erläutern Sie die Begriffe Rücklagen und Rückstellungen
Lösung: Rücklagen sind getrennt ausgewiesenes Eigenkapital bei Kapitalgesellschaften. Die Bildung von Rücklagen ist bei Kapitalgesellschaften teilweise gesetzlich vorgeschrieben. Das Ziel ist, im Falle von Verlusten, das Kapital der Eigen- und Fremdkapitalgeber zu schützen. Das Handelsgesetzbuch (HGB) unterscheidet zwischen der Kapitalrücklage und den Gewinnrücklagen. Eine Kapitalrücklage entsteht durch Aufgeld und Zuzahlungen der Gesellschafter einer GmbH. Die Gewinnrücklagen dagegen werden aus bereits versteuerten Gewinnen gebildet. Rückstellungen sind Verbindlichkeiten, die zwar ihrem Grunde nach feststehen, deren Höhe und/oder Fälligkeit jedoch nicht bekannt ist. Die Höhe der jeweiligen Rückstellung ist vorsichtig zu schätzen und in Höhe des zu erwartenden Erfüllungsbetrages als Fremdkapital zu passivieren.
Nennen Sie in Bezug auf die Franz Bäckerei GmbH zwei Beispiele für sonstige Rückstellungen
Lösung: Mögliche Beispiele (zwei sind zu nennen): - ungewisse Verbindlichkeiten (z. B. Prozesskosten, Garantieverpflichtungen, Provisionsverpflichtungen, Schadensersatzforderungen von Kunden) - drohende Verluste aus schwebenden Geschäften (z. B. erheblicher Preisrückgang bereits gekaufter, jedoch nicht gelieferter Rohstoffe) - unterlassene Instandhaltungsaufwendungen, die im folgenden Geschäftsjahr innerhalb von drei Monaten nachgeholt werden - Abraumbeseitigung, die im folgenden Geschäftsjahr nachgeholt wird - Gewährleistungen ohne rechtliche Verpflichtungen (Kulanzgewährleistungen) Hinweis: Da die sonstigen Rückstellungen der Franz Bäckerei GmbH im Vor- und Berichtsjahr kurzfristig sind, sind Pensionsrückstellungen als Beispiel nicht geeignet.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag B - Aufgabe 1 (Teilaufgaben 1.4-1.6) -… · GK 2022 · Aufgabe Vorschlag A - 2 - Zeitliche Abgrenzung und Verbin… · GK 2021 ›