Aufgabe Vorschlag A - 2 - Zeitliche Abgrenzung und Verbin… · Abitur Hessen Rechnungswesen GK 2021
Thema: Zeitliche Abgrenzung, Rückstellungen und Bewertung von Schulden · Aus der Prüfung GK (2021)
Aufgabenstellung
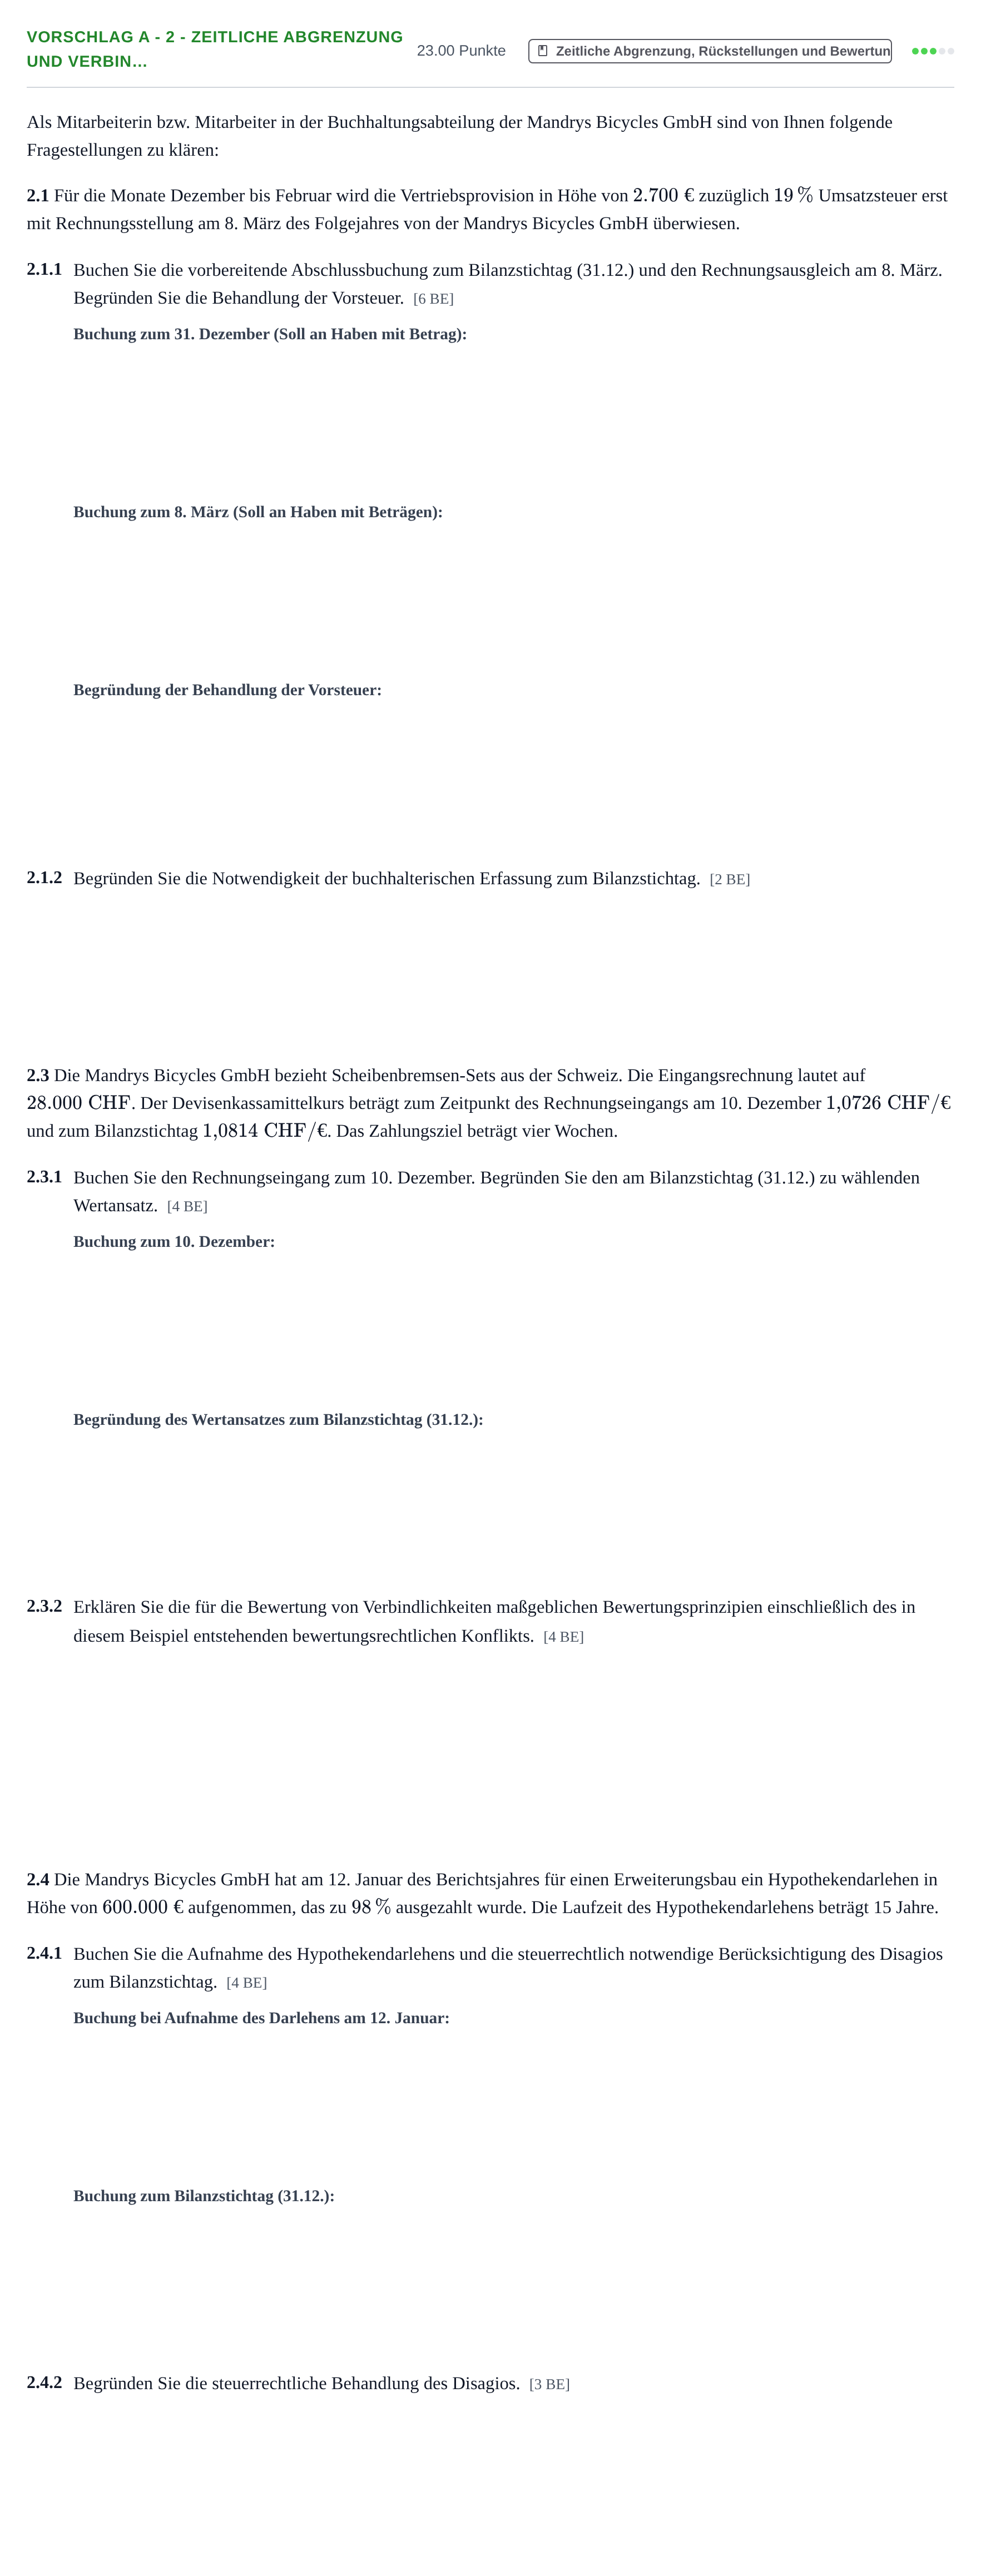
Als Mitarbeiterin bzw. Mitarbeiter in der Buchhaltungsabteilung der Mandrys Bicycles GmbH sind von Ihnen folgende Fragestellungen zu klären:
2.1 Für die Monate Dezember bis Februar wird die Vertriebsprovision in Höhe von zuzüglich Umsatzsteuer erst mit Rechnungsstellung am 8. März des Folgejahres von der Mandrys Bicycles GmbH überwiesen.
2.1.1
Buchen Sie die vorbereitende Abschlussbuchung zum Bilanzstichtag (31.12.) und den Rechnungsausgleich am 8. März. Begründen Sie die Behandlung der Vorsteuer. [6 BE]
2.1.2
Begründen Sie die Notwendigkeit der buchhalterischen Erfassung zum Bilanzstichtag. [2 BE]
2.3 Die Mandrys Bicycles GmbH bezieht Scheibenbremsen-Sets aus der Schweiz. Die Eingangsrechnung lautet auf . Der Devisenkassamittelkurs beträgt zum Zeitpunkt des Rechnungseingangs am 10. Dezember und zum Bilanzstichtag . Das Zahlungsziel beträgt vier Wochen.
2.3.1
Buchen Sie den Rechnungseingang zum 10. Dezember. Begründen Sie den am Bilanzstichtag (31.12.) zu wählenden Wertansatz. [4 BE]
2.3.2
Erklären Sie die für die Bewertung von Verbindlichkeiten maßgeblichen Bewertungsprinzipien einschließlich des in diesem Beispiel entstehenden bewertungsrechtlichen Konflikts. [4 BE]
2.4 Die Mandrys Bicycles GmbH hat am 12. Januar des Berichtsjahres für einen Erweiterungsbau ein Hypothekendarlehen in Höhe von aufgenommen, das zu ausgezahlt wurde. Die Laufzeit des Hypothekendarlehens beträgt 15 Jahre.
2.4.1
Buchen Sie die Aufnahme des Hypothekendarlehens und die steuerrechtlich notwendige Berücksichtigung des Disagios zum Bilanzstichtag. [4 BE]
2.4.2
Begründen Sie die steuerrechtliche Behandlung des Disagios. [3 BE]
Lösung
Nach den offiziellen Korrekturhinweisen
2.1.1 Buchen Sie die vorbereitende Abschlussbuchung zum Bilanzstichtag (31.12.).
Lösung: Vertriebsprovisionen 900€ an Sonstige Verbindlichkeiten 900€
2.1.1 Buchen Sie den Rechnungsausgleich am 8. März.
Lösung: Sonstige Verbindlichkeiten 900€ Vertriebsprovisionen 1.800€ Vorsteuer 513€ an Bank 3.213€
2.1.1 Begründen Sie die Behandlung der Vorsteuer.
Lösung: Anspruchsvoraussetzung eines Vorsteuerabzuges ist das Vorliegen einer ordnungsmäßigen Rechnung. Zudem wurde die Leistung bis zum Bilanzstichtag nur teilweise erbracht. Daher wird die Vorsteuer hier erst mit der Buchung im neuen Jahr angesetzt.
2.1.2 Begründen Sie die Notwendigkeit der buchhalterischen Erfassung zum Bilanzstichtag.
Lösung: Die Buchung zum Bilanzstichtag dient der periodengerechten Ermittlung des Jahreserfolges. Der Grundsatz der Periodenabgrenzung gehört zu den für alle Kaufleute verbindlichen allgemeinen Bewertungsgrundsätzen des HGB. Hierfür muss der Anteil der Vertriebsprovision, der wirtschaftlich das alte Geschäftsjahr betrifft (hier 900€) unabhängig von der erst im neuen Jahr erfolgenden Ausgabe in die GuV-Rechnung des alten Geschäftsjahres gebucht werden.
2.3.1 Buchen Sie den Rechnungseingang zum 10. Dezember.
Lösung: Fremdbauteile 26.104,79€ an Verbindlichkeiten a. LL 26.104,79€
2.3.1 Begründen Sie den am Bilanzstichtag (31.12.) zu wählenden Wertansatz.
Lösung: Für die Bewertung von Fremdwährungsverbindlichkeiten zum Abschlussstichtag ist die Restlaufzeit der Verbindlichkeit entscheidend. Ist diese kürzer als ein Jahr, erfolgt die Bewertung ohne Rücksicht auf den Zugangswert zum Devisenkassamittelkurs am Abschlussstichtag. Aufgrund des vierwöchigen Zahlungsziels ist der Stichtagskurs (1,0814 CHF/€) anzuwenden und die Verbindlichkeit mit 25.892,36€ zu bewerten.
2.3.2 Erklären Sie die für die Bewertung von Verbindlichkeiten maßgeblichen Bewertungsprinzipien einschließlich des in diesem Beispiel entstehenden bewertungsrechtlichen Konflikts.
Lösung: Unternehmensschulden sind – sofern eine Wahlmöglichkeit besteht – mit ihrem Erfüllungsbetrag bzw. dem höheren Rückzahlungsbetrag in der Bilanz anzusetzen. Für Schuldwerte gilt also das Höchstwertprinzip, das auch im Sinne des Vorsichtsprinzips eine überhöhte Gewinnausschüttung verhindern und Gläubiger schützen soll. Ein Ausweis höherer Schulden entspricht gleichzeitig dem Gedanken des Imparitätsprinzips, da hierdurch ein nicht realisierter Verlust (im Gegensatz zu nicht realisierten Gewinnen) ausgewiesen würde. Da für den Fall von Fremdwährungsverbindlichkeiten mit einer Restlaufzeit von unter einem Jahr ohne Rücksicht auf die Zugangsbewertung nach Devisenkassamittelkurs zum Bilanzstichtag zu bewerten ist, kann es hier zu einem Verstoß gegen das Imparitätsprinzip durch den Ausweis von gesunkenen Verbindlichkeiten in Verbindung mit der Verbuchung eines nicht realisierten Gewinns kommen.
2.4.1 Buchen Sie die Aufnahme des Hypothekendarlehens am 12. Januar.
Lösung: Bank 588.000€ Disagio 12.000€ an Langfristige Bankverbindlichkeiten 600.000€
2.4.1 Buchen Sie die steuerrechtlich notwendige Berücksichtigung des Disagios zum Bilanzstichtag.
Lösung: Sonstige zinsähnliche Aufwendungen 800€ an Disagio 800€
2.4.2 Begründen Sie die steuerrechtliche Behandlung des Disagios.
Lösung: Das Disagio, also der Unterschiedsbetrag zwischen dem Erfüllungsbetrag und dem vereinnahmten Betrag, muss steuerrechtlich aus Gründen einer periodengerechten Ermittlung des Gewinns aktiviert und gleichmäßig durch planmäßige Abschreibungen auf die gesamte Laufzeit des Hypothekendarlehens verteilt werden.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag C - Aufgabe 1.2 - Rückstellungen und Rü… · GK 2022 · Aufgabe Vorschlag B - 1.3 - Bewertung von Schulden und Da… · GK 2021 ›