Aufgabe Vorschlag C - 1 - Abgrenzungsrechnung · Abitur Hessen Rechnungswesen GK 2021
Thema: Abgrenzungsrechnung und kalkulatorische Kosten · Aus der Prüfung GK (2021)
Aufgabenstellung
Die Mandrys Bicycles GmbH ist ein deutscher Fahrradhersteller von Rennrädern, Mountainbikes und Triathlonrädern mit Sitz in Fulda. 1984 wurde die Firma als Zweirad Mandrys GmbH als Fachhandel für den Radsport gegründet. 1996 erschienen die ersten eigenen Räder unter der Marke „Mandrys“. Im Jahr 2003 vollzog das Unternehmen den Schritt vom Fachhändler zum reinen Fahrradhersteller und benannte sich in Mandrys Bicycles GmbH um. Als Mitarbeiterin bzw. Mitarbeiter in der Kosten- und Leistungsrechnung sind Sie für die jährliche Abgrenzungsrechnung sowie für deren Auswertung zuständig.
Material 1
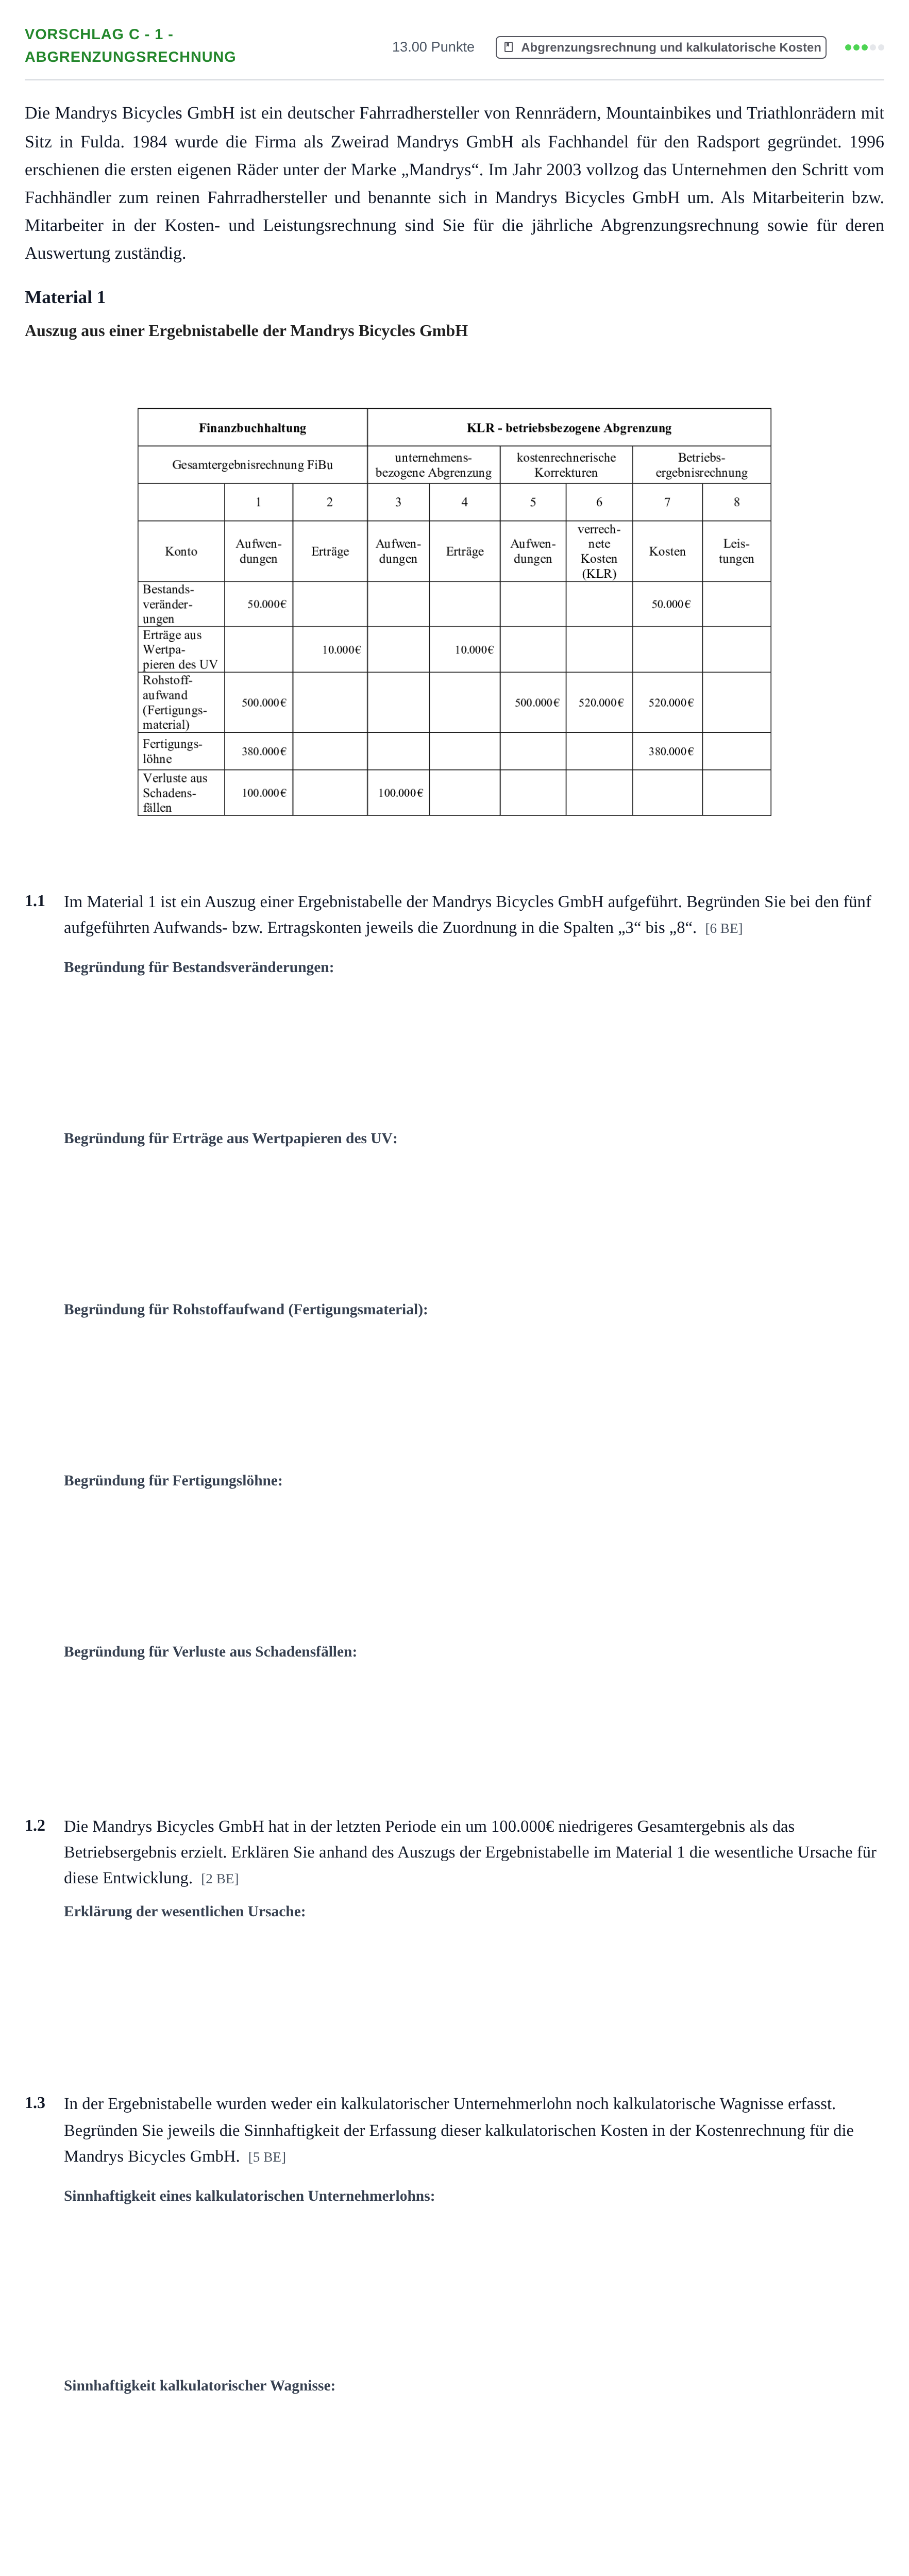
Auszug aus einer Ergebnistabelle der Mandrys Bicycles GmbH
1.1
Im Material 1 ist ein Auszug einer Ergebnistabelle der Mandrys Bicycles GmbH aufgeführt. Begründen Sie bei den fünf aufgeführten Aufwands- bzw. Ertragskonten jeweils die Zuordnung in die Spalten „3“ bis „8“. [6 BE]
1.2
Die Mandrys Bicycles GmbH hat in der letzten Periode ein um 100.000€ niedrigeres Gesamtergebnis als das Betriebsergebnis erzielt. Erklären Sie anhand des Auszugs der Ergebnistabelle im Material 1 die wesentliche Ursache für diese Entwicklung. [2 BE]
1.3
In der Ergebnistabelle wurden weder ein kalkulatorischer Unternehmerlohn noch kalkulatorische Wagnisse erfasst. Begründen Sie jeweils die Sinnhaftigkeit der Erfassung dieser kalkulatorischen Kosten in der Kostenrechnung für die Mandrys Bicycles GmbH. [5 BE]
Lösung
Nach den offiziellen Korrekturhinweisen
1.1 Begründen Sie die Zuordnung für das Aufwandskonto Bestandsveränderungen
Lösung: Bei dem Aufwandskonto Bestandsveränderungen liegt ein Minderbestand vor. Der Aufwand ist betriebsbezogen, nicht außerordentlich und nicht periodenfremd. Folglich handelt es sich hierbei um Grundkosten, bei dem der Betrag der Aufwendungen den Kosten entspricht.
1.1 Begründen Sie die Zuordnung für Erträge aus Wertpapieren des UV
Lösung: Die Erträge aus den Wertpapieren des Umlaufvermögens stehen nicht mit dem Betriebszweck der Mandrys Bicycles GmbH in Zusammenhang. Aus diesem Grund handelt es sich hierbei um neutrale Erträge.
1.1 Begründen Sie die Zuordnung für Rohstoffaufwand (Fertigungsmaterial)
Lösung: Der Rohstoffaufwand ist betriebsbezogen, nicht periodenfremd und nicht außerordentlich. Folglich handelt es sich um Kosten. Da aber in der Kostenrechnung ein um 20.000€ höherer Wert angesetzt wurde, hat die Mandrys Bicycles GmbH kalkulatorische Verrechnungspreise angesetzt. Folglich handelt es sich hierbei um Anderskosten. Möglicherweise rechnet das Unternehmen zukünftig mit steigenden Rohstoffpreisen.
1.1 Begründen Sie die Zuordnung für Fertigungslöhne
Lösung: Bei den Fertigungslöhnen handelt es sich um Grundkosten, da dieser Aufwand betriebsbezogen, nicht außerordentlich und nicht periodenfremd ist.
1.1 Begründen Sie die Zuordnung für Verluste aus Schadensfällen
Lösung: Die Aufwendungen, die durch Verluste aus Schadensfällen entstanden sind, sind außerordentlich. Folglich handelt es sich hierbei um neutrale Aufwendungen.
1.2 Erklären Sie anhand des Auszugs der Ergebnistabelle im Material 1 die wesentliche Ursache für das um 100.000€ niedrigere Gesamtergebnis im Vergleich zum Betriebsergebnis.
Lösung: Die wesentliche Ursache für das um 100.000€ niedrigere Gesamtergebnis im Vergleich zum Betriebsergebnis liegt in den Verlusten aus Schadensfällen begründet. Diese außerordentlichen Aufwendungen werden im Rahmen der Finanzbuchhaltung in der Gewinn- und Verlustrechnung erfasst und schmälern somit das Gesamtergebnis. In der Kosten- und Leistungsrechnung werden diese Aufwendungen jedoch nicht als Kosten berücksichtigt, da sie außerordentlich sind. Folglich ist das Betriebsergebnis höher.
1.3 Begründen Sie die Sinnhaftigkeit der Erfassung eines kalkulatorischen Unternehmerlohns für die Mandrys Bicycles GmbH.
Lösung: Da es sich bei der Mandrys Bicycles GmbH um eine Kapitalgesellschaft handelt, ist der Ansatz eines kalkulatorischen Unternehmerlohns in der Kostenrechnung nicht sinnvoll. Der Geschäftsführer einer GmbH bezieht i.d.R. ein Gehalt von der GmbH, das in der Buchführung als Aufwand erfasst und in der Kosten- und Leistungsrechnung berücksichtigt wird, da das Geschäftsführergehalt betriebsbezogen, nicht außerordentlich und nicht periodenfremd ist.
1.3 Begründen Sie die Sinnhaftigkeit der Erfassung kalkulatorischer Wagnisse für die Mandrys Bicycles GmbH.
Lösung: Der Ansatz von kalkulatorischen Wagnissen ist sinnvoll. Die Mandrys Bicycles GmbH hat in der Ergebnistabelle einen hohen Verlust aus Schadensfällen ausgewiesen, der nicht in der Kostenrechnung berücksichtigt wird. Würde man den entstandenen Schaden in der Kostenrechnung vollständig erfassen, flösse dieser hohe Betrag in die Preiskalkulation ein. Die Verkaufspreise der Produkte würden sich möglicherweise erheblich verteuern. Aus diesem Grund sollten aus den Einzelwagnissen der Unternehmung Durchschnittswerte der letzten Monate oder Jahre berechnet und als kalkulatorische Wagnisse in der Kosten- und Leistungsrechnung erfasst werden. Die kalkulierten Wagniskosten und die tatsächlichen Aufwendungen sollen sich grundsätzlich auf lange Sicht ausgleichen.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag B - 3 - Kostenbegriffe und Abgrenzungsr… · GK 2021