Aufgabe Vorschlag A - Aufgabe 2 · Abitur Hessen Gesundheitsökonomie GK 2021
Thema: Krankenversicherung und Finanzierung: GKV und PKV · Aus der Prüfung GK (2021)
Aufgabenstellung
Thema und Aufgabenstellung – Vorschlag A
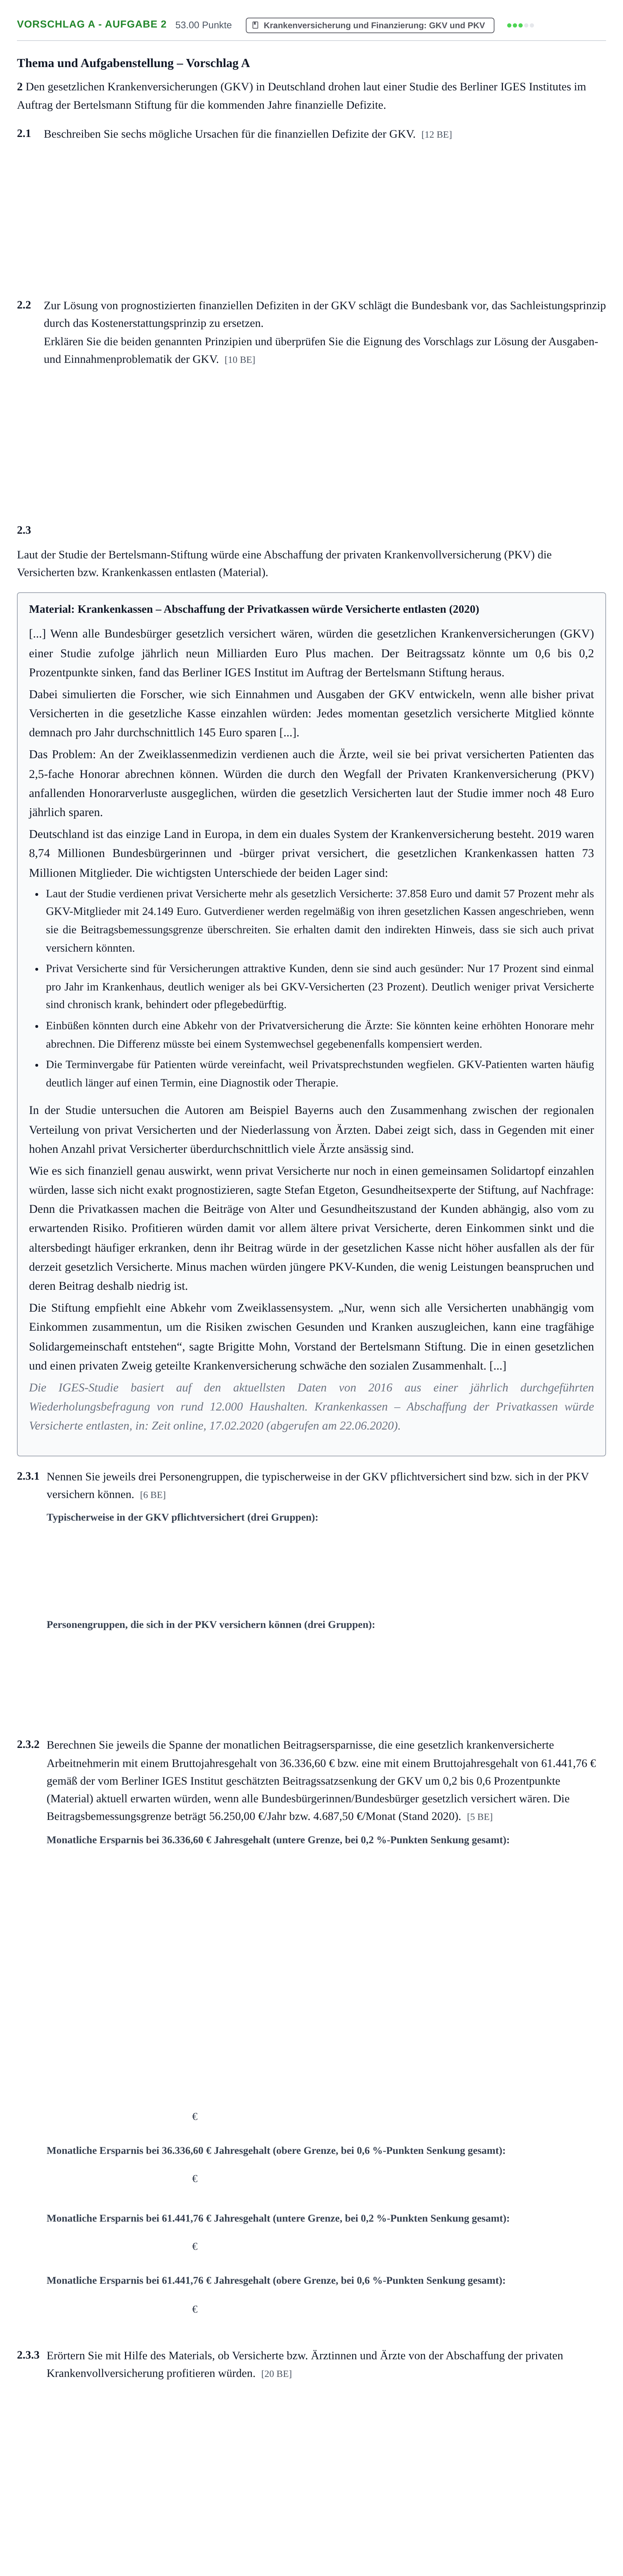
2 Den gesetzlichen Krankenversicherungen (GKV) in Deutschland drohen laut einer Studie des Berliner IGES Institutes im Auftrag der Bertelsmann Stiftung für die kommenden Jahre finanzielle Defizite.
2.1
Beschreiben Sie sechs mögliche Ursachen für die finanziellen Defizite der GKV. [12 BE]
2.2
Zur Lösung von prognostizierten finanziellen Defiziten in der GKV schlägt die Bundesbank vor, das Sachleistungsprinzip durch das Kostenerstattungsprinzip zu ersetzen.
Erklären Sie die beiden genannten Prinzipien und überprüfen Sie die Eignung des Vorschlags zur Lösung der Ausgaben- und Einnahmenproblematik der GKV. [10 BE]
2.3
Laut der Studie der Bertelsmann-Stiftung würde eine Abschaffung der privaten Krankenvollversicherung (PKV) die Versicherten bzw. Krankenkassen entlasten (Material).
Material: Krankenkassen – Abschaffung der Privatkassen würde Versicherte entlasten (2020)
[...] Wenn alle Bundesbürger gesetzlich versichert wären, würden die gesetzlichen Krankenversicherungen (GKV) einer Studie zufolge jährlich neun Milliarden Euro Plus machen. Der Beitragssatz könnte um 0,6 bis 0,2 Prozentpunkte sinken, fand das Berliner IGES Institut im Auftrag der Bertelsmann Stiftung heraus.
Dabei simulierten die Forscher, wie sich Einnahmen und Ausgaben der GKV entwickeln, wenn alle bisher privat Versicherten in die gesetzliche Kasse einzahlen würden: Jedes momentan gesetzlich versicherte Mitglied könnte demnach pro Jahr durchschnittlich 145 Euro sparen [...].
Das Problem: An der Zweiklassenmedizin verdienen auch die Ärzte, weil sie bei privat versicherten Patienten das 2,5-fache Honorar abrechnen können. Würden die durch den Wegfall der Privaten Krankenversicherung (PKV) anfallenden Honorarverluste ausgeglichen, würden die gesetzlich Versicherten laut der Studie immer noch 48 Euro jährlich sparen.
Deutschland ist das einzige Land in Europa, in dem ein duales System der Krankenversicherung besteht. 2019 waren 8,74 Millionen Bundesbürgerinnen und -bürger privat versichert, die gesetzlichen Krankenkassen hatten 73 Millionen Mitglieder. Die wichtigsten Unterschiede der beiden Lager sind:
Laut der Studie verdienen privat Versicherte mehr als gesetzlich Versicherte: 37.858 Euro und damit 57 Prozent mehr als GKV-Mitglieder mit 24.149 Euro. Gutverdiener werden regelmäßig von ihren gesetzlichen Kassen angeschrieben, wenn sie die Beitragsbemessungsgrenze überschreiten. Sie erhalten damit den indirekten Hinweis, dass sie sich auch privat versichern könnten.
Privat Versicherte sind für Versicherungen attraktive Kunden, denn sie sind auch gesünder: Nur 17 Prozent sind einmal pro Jahr im Krankenhaus, deutlich weniger als bei GKV-Versicherten (23 Prozent). Deutlich weniger privat Versicherte sind chronisch krank, behindert oder pflegebedürftig.
Einbüßen könnten durch eine Abkehr von der Privatversicherung die Ärzte: Sie könnten keine erhöhten Honorare mehr abrechnen. Die Differenz müsste bei einem Systemwechsel gegebenenfalls kompensiert werden.
Die Terminvergabe für Patienten würde vereinfacht, weil Privatsprechstunden wegfielen. GKV-Patienten warten häufig deutlich länger auf einen Termin, eine Diagnostik oder Therapie.
In der Studie untersuchen die Autoren am Beispiel Bayerns auch den Zusammenhang zwischen der regionalen Verteilung von privat Versicherten und der Niederlassung von Ärzten. Dabei zeigt sich, dass in Gegenden mit einer hohen Anzahl privat Versicherter überdurchschnittlich viele Ärzte ansässig sind.
Wie es sich finanziell genau auswirkt, wenn privat Versicherte nur noch in einen gemeinsamen Solidartopf einzahlen würden, lasse sich nicht exakt prognostizieren, sagte Stefan Etgeton, Gesundheitsexperte der Stiftung, auf Nachfrage: Denn die Privatkassen machen die Beiträge von Alter und Gesundheitszustand der Kunden abhängig, also vom zu erwartenden Risiko. Profitieren würden damit vor allem ältere privat Versicherte, deren Einkommen sinkt und die altersbedingt häufiger erkranken, denn ihr Beitrag würde in der gesetzlichen Kasse nicht höher ausfallen als der für derzeit gesetzlich Versicherte. Minus machen würden jüngere PKV-Kunden, die wenig Leistungen beanspruchen und deren Beitrag deshalb niedrig ist.
Die Stiftung empfiehlt eine Abkehr vom Zweiklassensystem. „Nur, wenn sich alle Versicherten unabhängig vom Einkommen zusammentun, um die Risiken zwischen Gesunden und Kranken auszugleichen, kann eine tragfähige Solidargemeinschaft entstehen“, sagte Brigitte Mohn, Vorstand der Bertelsmann Stiftung. Die in einen gesetzlichen und einen privaten Zweig geteilte Krankenversicherung schwäche den sozialen Zusammenhalt. [...]
Die IGES-Studie basiert auf den aktuellsten Daten von 2016 aus einer jährlich durchgeführten Wiederholungsbefragung von rund 12.000 Haushalten. Krankenkassen – Abschaffung der Privatkassen würde Versicherte entlasten, in: Zeit online, 17.02.2020 (abgerufen am 22.06.2020).
2.3.1
Nennen Sie jeweils drei Personengruppen, die typischerweise in der GKV pflichtversichert sind bzw. sich in der PKV versichern können. [6 BE]
2.3.2
Berechnen Sie jeweils die Spanne der monatlichen Beitragsersparnisse, die eine gesetzlich krankenversicherte Arbeitnehmerin mit einem Bruttojahresgehalt von 36.336,60 € bzw. eine mit einem Bruttojahresgehalt von 61.441,76 € gemäß der vom Berliner IGES Institut geschätzten Beitragssatzsenkung der GKV um 0,2 bis 0,6 Prozentpunkte (Material) aktuell erwarten würden, wenn alle Bundesbürgerinnen/Bundesbürger gesetzlich versichert wären. Die Beitragsbemessungsgrenze beträgt 56.250,00 €/Jahr bzw. 4.687,50 €/Monat (Stand 2020). [5 BE]
€
€
€
€
2.3.3
Erörtern Sie mit Hilfe des Materials, ob Versicherte bzw. Ärztinnen und Ärzte von der Abschaffung der privaten Krankenvollversicherung profitieren würden. [20 BE]
Lösung
Nach den offiziellen Korrekturhinweisen
2.1 Beschreiben Sie sechs mögliche Ursachen für die finanziellen Defizite der GKV.
Lösung: Mögliche Ursachen für steigende Ausgaben: - Demografischer Wandel (mehr ältere Menschen verursachen überproportional hohe Gesundheitsausgaben) - Medizinischer/technischer Fortschritt (neue, teure Diagnose- und Behandlungsmethoden sowie Medikamente) - Zunahme von Volkskrankheiten (chronische Erkrankungen wie Diabetes mellitus, Asthma) - Gestiegene Kosten für Leistungen des Gesundheitssystems (im ambulanten, stationären und Medikamentenbereich) - Gestiegenes Gesundheitsbewusstsein und Anspruchsdenken - Höhere Verwaltungskosten (bürokratischer Aufwand, Dokumentationspflichten) Mögliche Ursachen für sinkende Einnahmen: - Demografischer Wandel (niedrige Geburtenraten führen zu weniger Beitragszahlern) - Höhere Arbeitslosigkeit (Arbeitslosengeld ist geringer als Erwerbseinkommen) - Sinken des Lohnniveaus - Späterer Eintritt in das Berufsleben (längere Ausbildungszeiten/Studium) - Steigende Anzahl kostenlos Mitversicherter in der GKV (Kinder, erwerbslose Ehepartner)
2.2 Erklären Sie die beiden genannten Prinzipien und überprüfen Sie die Eignung des Vorschlags zur Lösung der Ausgaben- und Einnahmenproblematik der GKV.
Lösung: Erklärung: - Sachleistungsprinzip: Gilt i. d. R. in der GKV. Versicherte erhalten medizinische Leistungen, ohne eine Rechnung zu erhalten; die Abrechnung erfolgt direkt zwischen Leistungserbringer und Krankenkasse bzw. Kassenärztlicher Vereinigung. - Kostenerstattungsprinzip: Gilt i. d. R. in der PKV. Der Versicherte tritt in Vorleistung, bezahlt die Rechnung des Arztes und reicht diese zur vollständigen oder teilweisen Erstattung bei der Versicherung ein. Überprüfung: - Einnahmenseite: Der Wechsel hat keinerlei Auswirkungen auf die Einnahmen der GKV. - Ausgabenseite: Erhöht die Transparenz und das Kostenbewusstsein der Versicherten, was das Anspruchsdenken dämpfen und unnötige Leistungsinanspruchnahme senken kann. Allerdings fehlt Versicherten oft die Expertise zur Rechnungsprüfung, und der bürokratische Aufwand steigt.
2.3.1 Nennen Sie drei Personengruppen, die typischerweise in der GKV pflichtversichert sind.
Lösung: Drei der folgenden Gruppen: - Arbeitnehmerinnen/Arbeitnehmer, deren Bruttoeinkommen die Versicherungspflichtgrenze nicht überschreitet - Auszubildende - Studierende - Landwirtinnen/Landwirte unterhalb der Versicherungspflichtgrenze - Künstlerinnen/Künstler unterhalb der Versicherungspflichtgrenze
2.3.1 Nennen Sie drei Personengruppen, die sich in der PKV versichern können.
Lösung: Drei der folgenden Gruppen: - Arbeitnehmerinnen/Arbeitnehmer, deren Bruttoeinkommen die Versicherungspflichtgrenze überschreitet - Selbstständige - Freiberufler - Beamtinnen/Beamte - Landwirtinnen/Landwirte oberhalb der Versicherungspflichtgrenze - Künstlerinnen/Künstler oberhalb der Versicherungspflichtgrenze
2.3.2 Berechnen Sie die monatliche Beitragsersparnis (untere Spanne) bei 36.336,60 € Jahresgehalt.
Lösung: 3,03 € / 3.03 €
2.3.2 Berechnen Sie die monatliche Beitragsersparnis (obere Spanne) bei 36.336,60 € Jahresgehalt.
Lösung: 9,08 € / 9.08 €
2.3.2 Berechnen Sie die monatliche Beitragsersparnis (untere Spanne) bei 61.441,76 € Jahresgehalt.
Lösung: 4,69 € / 4.69 €
2.3.2 Berechnen Sie die monatliche Beitragsersparnis (obere Spanne) bei 61.441,76 € Jahresgehalt.
Lösung: 14,06 € / 14.06 €
2.3.3 Erörtern Sie mit Hilfe des Materials, ob Versicherte bzw. Ärztinnen und Ärzte von der Abschaffung der privaten Krankenvollversicherung profitieren würden.
Lösung: Versicherte: - Pro: Besserverdienende und Gesündere zahlen in den Solidartopf ein; Beitragssätze könnten sinken bzw. Leistungen verbessert werden; geringere Wartezeiten und besserer Zugang zu Fachärzten für bisher gesetzlich Versicherte; Schutz älterer privat Versicherter vor altersbedingten Beitragsexplosionen; kostenfreie Familienversicherung. - Contra: Junge/gesunde PKV-Mitglieder müssten mehr zahlen; Wegfall von Chefarztbehandlung/Zweibettzimmer oder Privilegien; Gefahr reduzierter Leistungskataloge und Zwang zu privaten Zusatzversicherungen; steigende Belastung künftiger Generationen im Umlagesystem. Ärztinnen und Ärzte: - Pro: Einheitliche Terminvergabe vereinfacht die Praxisorganisation; Wegfall des moralischen Dilemmas zwischen Wirtschaftlichkeit und Gerechtigkeit. - Contra: Einnahmeeinbußen durch Wegfall des bis zu 2,5-fachen Honorars nach GOÄ; weniger finanzielle Mittel für moderne Geräte/Infrastruktur; Praxisrentabilität gefährdet.
Die ausführliche Erklärung Schritt für Schritt (mit KI) gibt es mit Premium. Premium
Löse sie direkt hier: automatische Korrektur, Hinweise und Lösung Schritt für Schritt.
‹ Aufgabe Vorschlag A - Aufgabe 1.2 · GK 2021