Ejercicio 3 · Empresa y Diseño de Modelos de Negocio PAU Valencia Ordinaria 2022
Tema: Balance y cuenta de pérdidas y ganancias · Del examen Ordinaria (2022)
Enunciado
EJERCICIO 3
A 31 de diciembre de 2021 se dispone de la siguiente información de una empresa dedicada a la comercialización de artículos de papelería:
Las compras de artículos de papelería para su venta han ascendido a 50.000 €. De estas, a fecha de elaboración del balance sabemos que se han pagado el 80% de las mismas, quedando el resto pendiente de pago.
En cuenta corriente dispone de 42.943,75 €.
En el almacén dispone de productos de papelería por valor de 8.500 €.
El recibo de la luz asciende a 1.200 €.
El 01 de enero de 2019 adquirió un ordenador por 4.500 €. Se estima una vida útil de 4 años, y un valor residual nulo. Los programas de ordenador se adquirieron también a principios de 2019 por 1.500 €, estimándose una vida útil de 3 años, y un valor residual nulo.
El capital social es de 210.000 €.
Tiene deudas con entidades de crédito por importe de 40.000 €, cuyas fechas de devolución son las siguientes: el 30 de junio de 2022 se tendrán que devolver el 25% de las mismas; el 31 de diciembre de 2022 vence otro 25%; el 30 de junio de 2023 vence otro 25%; finalmente el 31 de diciembre de 2023 tiene vencimiento el resto.
Los intereses correspondientes a 2021 de las deudas anteriores han ascendido a 2.500 €.
La reserva legal asciende a 47.000 €.
Las ventas de artículos de papelería han ascendido a 140.000 €. A fecha de elaboración del balance sabemos que se han cobrado el 90% de las mismas, quedando el resto pendiente de cobro.
Los salarios de los trabajadores ascienden a 25.000 €. Adicionalmente, la seguridad social a cargo de la empresa supone el 20% del importe de los salarios.
Desarrolla su actividad en un local comercial que adquirió el 01 de julio de 2018 por 300.000 €, correspondiendo el 10% al valor del terreno. La vida útil de la construcción se estima en 40 años, considerando su valor residual nulo.
El impuesto sobre el beneficio supone el 25% del resultado antes de impuestos (en la fecha de cierre ya ha sido pagado).
A partir de la información anterior, se pide:
a)
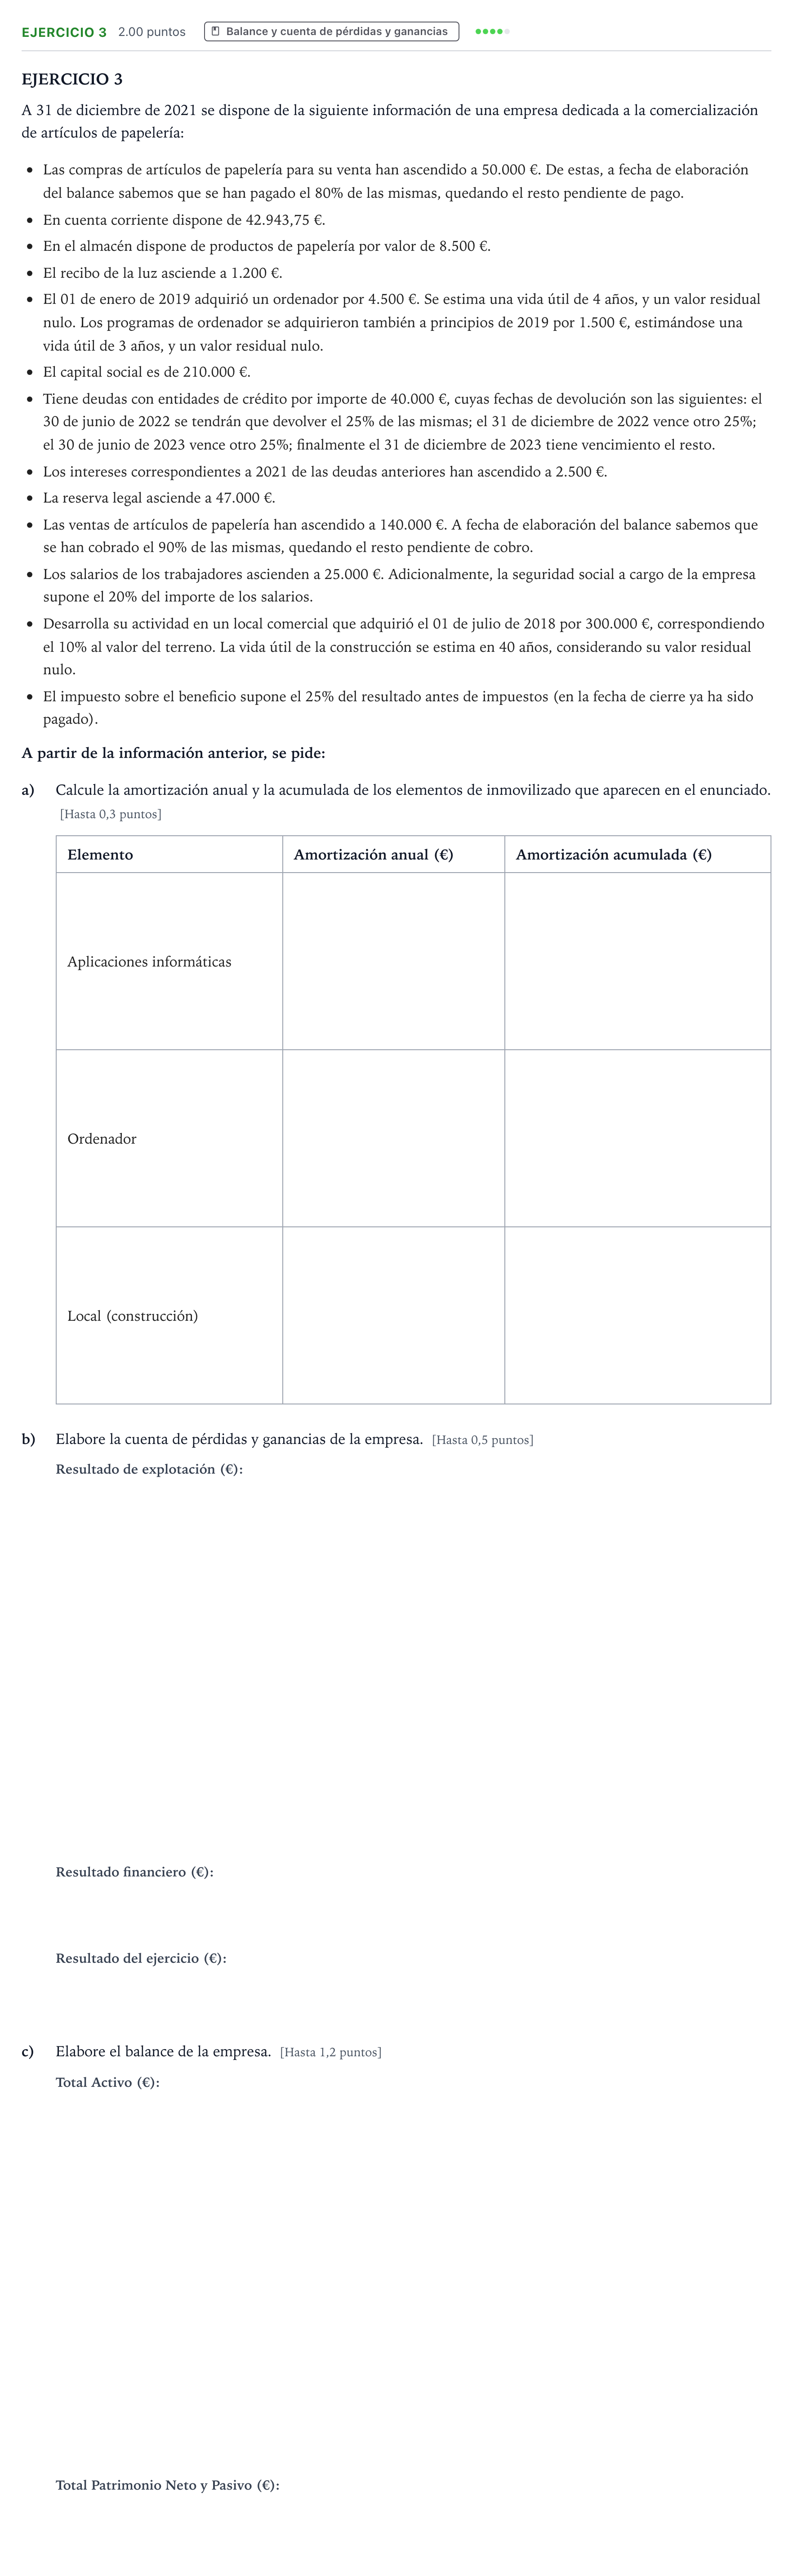
Calcule la amortización anual y la acumulada de los elementos de inmovilizado que aparecen en el enunciado. [Hasta 0,3 puntos]
Elemento · Amortización anual (€) · Amortización acumulada (€)
Aplicaciones informáticas
Ordenador
Local (construcción)
b)
Elabore la cuenta de pérdidas y ganancias de la empresa. [Hasta 0,5 puntos]
c)
Elabore el balance de la empresa. [Hasta 1,2 puntos]
Solución
Según los criterios oficiales de corrección
a) Amortización anual de aplicaciones informáticas
Solución: 500
a) Amortización acumulada de aplicaciones informáticas
Solución: 1500
a) Amortización anual de ordenador
Solución: 1125
a) Amortización acumulada de ordenador
Solución: 3375
a) Amortización anual del local
Solución: 6750
a) Amortización acumulada del local
Solución: 23625
b) Resultado de explotación
Solución: 50425
b) Resultado financiero
Solución: -2500
b) Resultado del ejercicio
Solución: 35943,75
c) Total Activo
Solución: 342943,75
c) Total Patrimonio Neto y Pasivo
Solución: 342943,75
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 10 · Ordinaria 2022 · Pregunta 11 · Extraordinaria 2021 ›