Pregunta 1 · Empresa y Diseño de Modelos de Negocio PAU País Vasco Ordinaria 2026
Tema: Balance, cuenta de resultados, fondo de maniobra y ratios · Del examen Ordinaria (2026)
Enunciado
PREGUNTA 1. Puntuación máxima 4 puntos
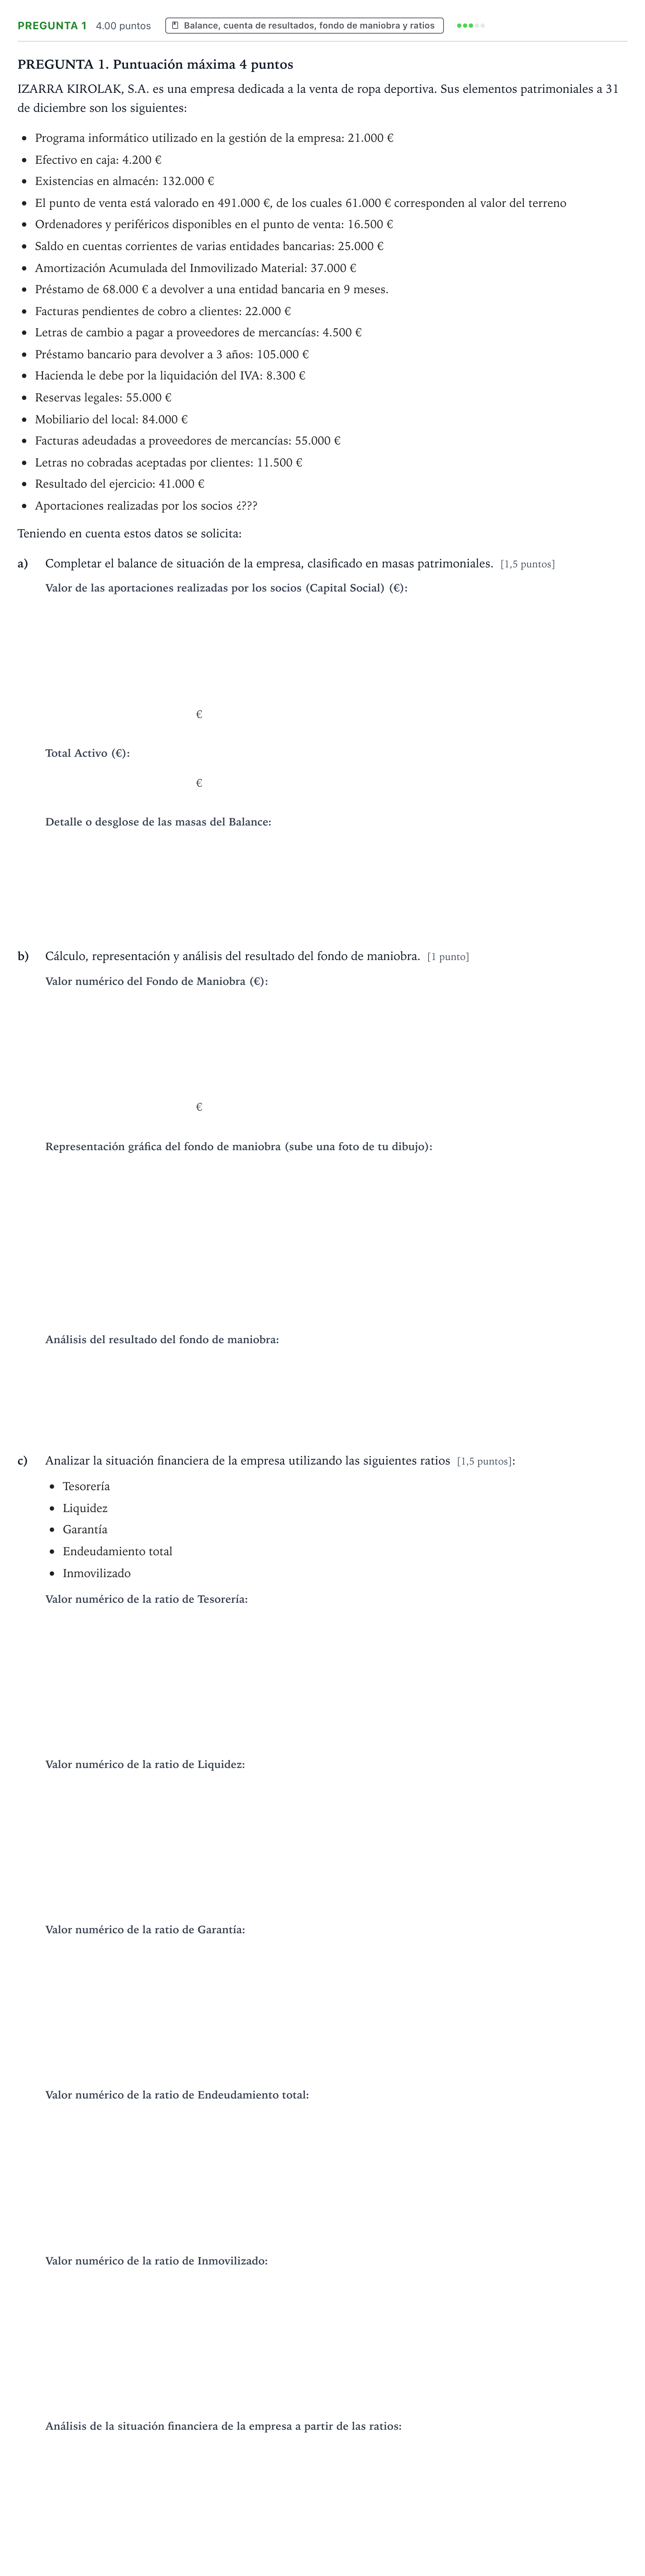
IZARRA KIROLAK, S.A. es una empresa dedicada a la venta de ropa deportiva. Sus elementos patrimoniales a 31 de diciembre son los siguientes:
Programa informático utilizado en la gestión de la empresa: 21.000 €
Efectivo en caja: 4.200 €
Existencias en almacén: 132.000 €
El punto de venta está valorado en 491.000 €, de los cuales 61.000 € corresponden al valor del terreno
Ordenadores y periféricos disponibles en el punto de venta: 16.500 €
Saldo en cuentas corrientes de varias entidades bancarias: 25.000 €
Amortización Acumulada del Inmovilizado Material: 37.000 €
Préstamo de 68.000 € a devolver a una entidad bancaria en 9 meses.
Facturas pendientes de cobro a clientes: 22.000 €
Letras de cambio a pagar a proveedores de mercancías: 4.500 €
Préstamo bancario para devolver a 3 años: 105.000 €
Hacienda le debe por la liquidación del IVA: 8.300 €
Reservas legales: 55.000 €
Mobiliario del local: 84.000 €
Facturas adeudadas a proveedores de mercancías: 55.000 €
Letras no cobradas aceptadas por clientes: 11.500 €
Resultado del ejercicio: 41.000 €
Aportaciones realizadas por los socios ¿???
Teniendo en cuenta estos datos se solicita:
a)
Completar el balance de situación de la empresa, clasificado en masas patrimoniales. [1,5 puntos]
€
€
b)
Cálculo, representación y análisis del resultado del fondo de maniobra. [1 punto]
€
c)
Analizar la situación financiera de la empresa utilizando las siguientes ratios [1,5 puntos]:
Tesorería
Liquidez
Garantía
Endeudamiento total
Inmovilizado
Solución
Según los criterios oficiales de corrección
a) Aportaciones realizadas por los socios (Capital Social)
Solución: 450.000 €
a) Total Activo
Solución: 778.500 €
a) Estructura y clasificación del Balance de Situación
Solución: ACTIVO NO CORRIENTE: 575.500 € (Inmovilizado inmaterial: 21.000 €; Inmovilizado material: 554.500 € = Terrenos 61.000 + Construcciones 430.000 + Mobiliario 84.000 + Equip. Proces. Inform. 16.500 - Amort. Acum. Inmo. Material 37.000). ACTIVO CORRIENTE: 203.000 € (Existencias: 132.000 €; Deudores y otras cuentas a cobrar: 41.800 € = Clientes 22.000 + Clientes efectos com. 11.500 + Administr. Public Deudo. 8.300; Efectivo: 29.200 € = Bancos 25.000 + Caja 4.200). PATRIMONIO NETO: 546.000 € (Capital Social 450.000 + Reservas 55.000 + Resultado 41.000). PASIVO NO CORRIENTE: 105.000 € (Deudas a L/P con entidades de crédito). PASIVO CORRIENTE: 127.500 € (Deudas a c/p con entidades de crédito 68.000 + Proveedores 55.000 + Proveedores E.C. a Pagar 4.500).
b) Cálculo del Fondo de Maniobra
Solución: 75.500 €
b) Representación gráfica del fondo de maniobra
Solución: Gráfico de barras comparativo donde en el Activo figuran el Activo No Corriente (575.000 €) y el Activo Corriente (203.000 €), y en el Pasivo el Patrimonio Neto + Pasivo No Corriente (651.000 €) y el Pasivo Corriente (127.500 €), destacando el Fondo de Maniobra de 75.500 €.
b) Análisis del resultado del fondo de maniobra
Solución: Dado que el fondo de maniobra es positivo, la empresa presenta una situación financiera estable, ya que no tiene dificultades para hacer frente a sus deudas a corto plazo. El patrimonio neto y el pasivo no corriente, además de financiar el activo no corriente, financian una parte del activo corriente.
c) Ratio de Tesorería
Solución: 0,56
c) Ratio de Liquidez
Solución: 1,59
c) Ratio de Garantía
Solución: 3,35
c) Ratio de Endeudamiento total
Solución: 0,43
c) Ratio de Inmovilizado
Solución: 0,88
c) Análisis de la situación financiera de la empresa a partir de las ratios
Solución: Inmovilizado: Al ser inferior a 1 la ratio (0,88), la empresa tiene un fondo de maniobra positivo. El patrimonio neto y el pasivo no corriente son capaces de financiar el activo no corriente. La empresa tiene una situación financiera equilibrada. Endeudamiento: La ratio obtenida es 0,43, que está por debajo de los valores de referencia (0,5 - 1,2). Esto significa que se está financiando principalmente con recursos internos y con menos recursos externos. Por cada euro de patrimonio neto adeuda 0,43 €. En estos momentos la inversión no tiene tantos condicionantes para la toma de decisiones. Liquidez: La ratio de liquidez indica que la empresa está bien situada en esta área (1,59 > 1). No tendría dificultades para hacer frente a las deudas a corto plazo. Por cada euro adeudado a corto plazo tiene 1,59 euros en activo corriente. Tesorería: El valor de la ratio de tesorería (0,56) está por debajo del valor de referencia (> 1), por lo que la empresa se encuentra en una situación de riesgo, a muy corto plazo, de no poder hacer frente a sus pagos. Las facturas pendientes de cobro por parte de la empresa, sin contar con la venta de mercaderías, y los medios de pago en efectivo no resultarían suficientes para pagar sus deudas a corto plazo. Garantía: La ratio de garantía obtenida (3,35) indica que la empresa no tendrá problemas para hacer frente a todas sus deudas, ya que tiene una buena garantía. La empresa tiene 3,35 euros de activo por cada euro adeudado.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ PREGUNTA 1 · Extraordinaria 2026 · Pregunta 1 · Extraordinaria 2025 ›
Más ejercicios de Balance, cuenta de resultados, fondo de maniobra y ratios
- PREGUNTA 1 · Extraordinaria 2026
- Pregunta 1 · Extraordinaria 2025
- Pregunta 1 · Ordinaria 2025
- Pregunta 3 - Balance · Extraordinaria 2024
- Pregunta 8 · Extraordinaria 2024
- Pregunta 3 - Cuentas anuales y ratios · Ordinaria 2024
- Pregunta 8 · Ordinaria 2024
- Pregunta 4 (5) - Pasivo no corriente · Extraordinaria 2022
- Pregunta 8 · Extraordinaria 2022
- Pregunta 4 (6, 10) · Ordinaria 2022