Ejercicio 4.a - Análisis de ratios · Empresa y Diseño de Modelos de Negocio PAU Navarra Extraordinaria 2023
Tema: Balance de situación, fondo de maniobra y ratios de liquidez y solvencia · Del examen Extraordinaria (2023)
Enunciado
EJERCICIO 4: CÁLCULO DE RATIOS Y ANÁLISIS DE RENTABILIDAD
EJERCICIO 4: CÁLCULO DE RATIOS Y ANÁLISIS DE RENTABILIDAD
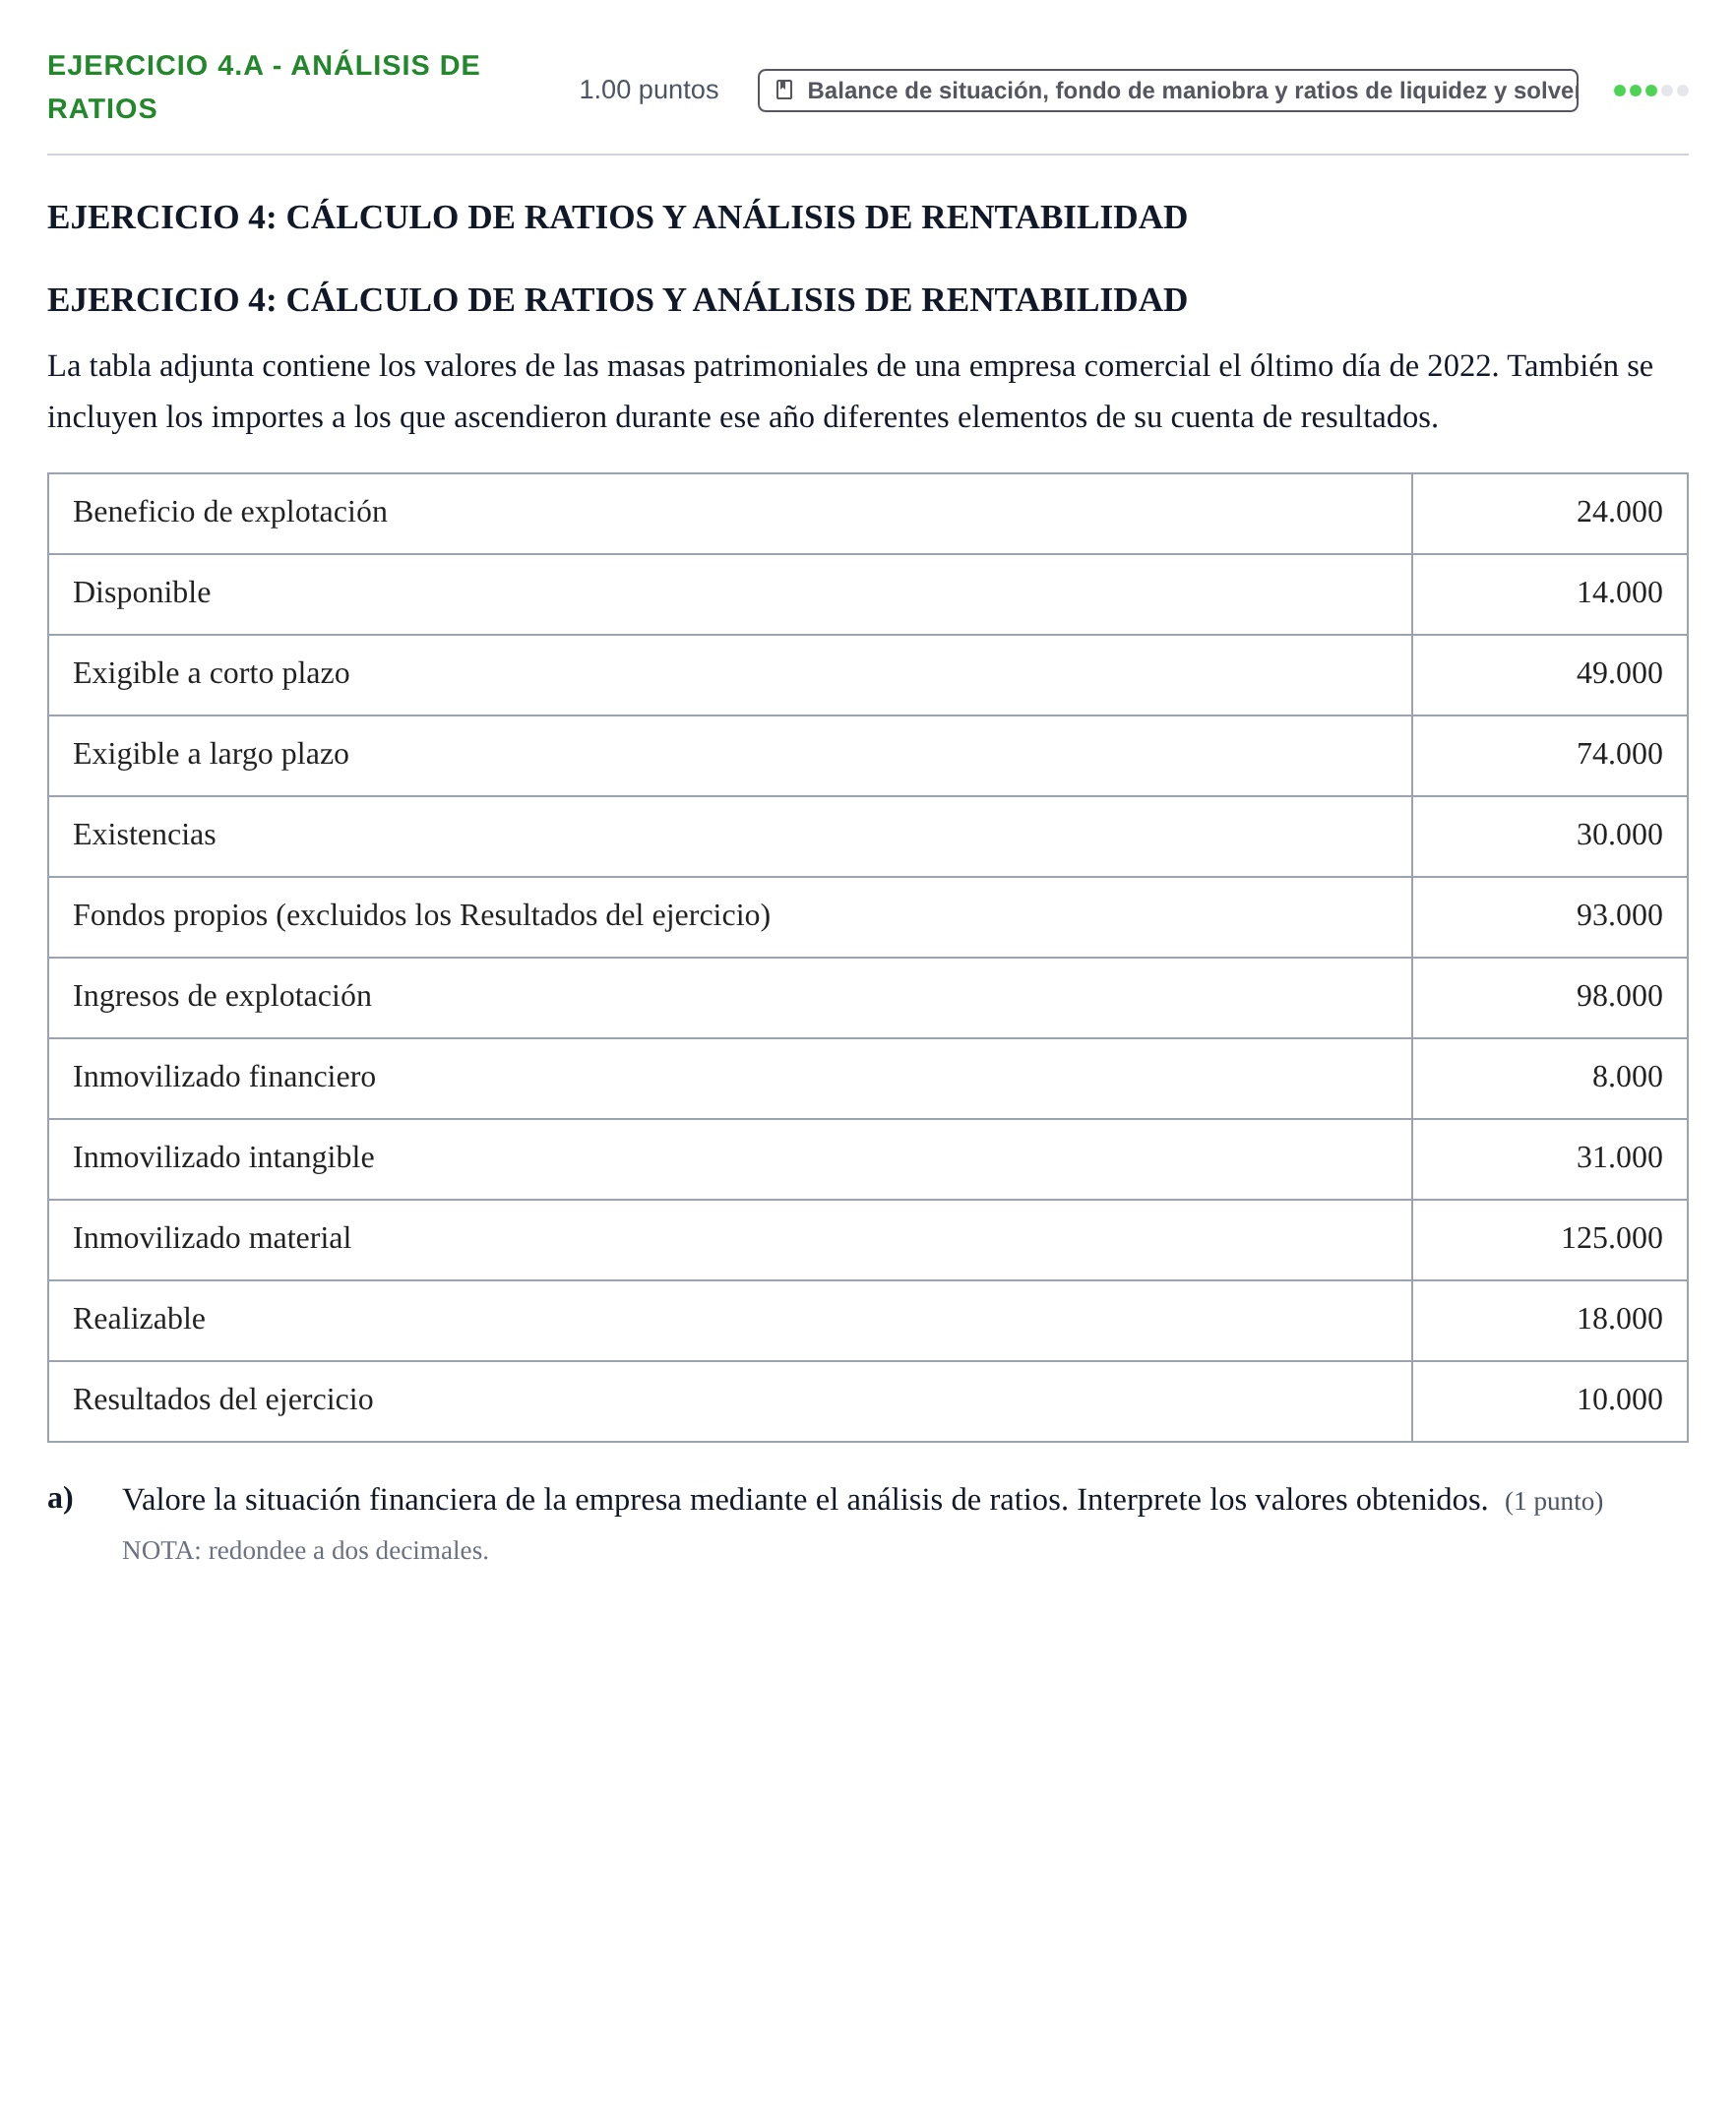
La tabla adjunta contiene los valores de las masas patrimoniales de una empresa comercial el óltimo día de 2022. También se incluyen los importes a los que ascendieron durante ese año diferentes elementos de su cuenta de resultados.
Beneficio de explotación · 24.000
Disponible · 14.000
Exigible a corto plazo · 49.000
Exigible a largo plazo · 74.000
Existencias · 30.000
Fondos propios (excluidos los Resultados del ejercicio) · 93.000
Ingresos de explotación · 98.000
Inmovilizado financiero · 8.000
Inmovilizado intangible · 31.000
Inmovilizado material · 125.000
Realizable · 18.000
Resultados del ejercicio · 10.000
a)
Valore la situación financiera de la empresa mediante el análisis de ratios. Interprete los valores obtenidos. (1 punto)
NOTA: redondee a dos decimales.
Solución
Solución de AprenAI (no es la oficial)
a) Valore la situación financiera de la empresa mediante el análisis de ratios. Interprete los valores obtenidos.
Solución: Cálculo e interpretación de las principales ratios financieras: - Ratio de liquidez (razón corriente) = Activo Corriente / Pasivo Corriente = 62.000 / 49.000 = 1,27 - Ratio de tesorería (prueba ácida) = (Realizable + Disponible) / Pasivo Corriente = 32.000 / 49.000 = 0,65 - Ratio de disponibilidad = Disponible / Pasivo Corriente = 14.000 / 49.000 = 0,29 - Ratio de garantía (solvencia total) = Activo Total / Exigible Total = 226.000 / 123.000 = 1,84 - Ratio de endeudamiento = Exigible Total / Patrimonio Neto = 123.000 / 103.000 = 1,19 Interpretación: La empresa presenta una situación de equilibrio financiero razonable. La ratio de liquidez (1,27) se encuentra en niveles normales (entre 1,2 y 1,8 o en torno a 1,5), el fondo de maniobra es positivo (62.000 - 49.000 = 13.000 €). La tesorería (0,65) es algo reducida (el valor óptimo de referencia suele ser cercano a 0,8 - 1), pero la disponibilidad (0,29) cubre adecuadamente pagos más inmediatos (0,2 - 0,4). La ratio de garantía (1,84) se sitúa en niveles adecuados (1,5 - 2,0), alejando el riesgo de quiebra.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio A.2 - Ciclo de explotación · Extraordinaria 2023 · Ejercicio A.1 - Información en la empresa (Temas 4-5) · Ordinaria 2023 ›
Más ejercicios de Balance de situación, fondo de maniobra y ratios de liquidez y solvencia
- Problema 8 · Ordinaria 2024
- Ejercicio 3 - Apartado a · Ordinaria 2024
- Ejercicio 4 · Ordinaria 2024
- Ejercicio A.1 - Información en la empresa (Temas 4-5) · Extraordinaria 2023
- Ejercicio A.2 - Ciclo de explotación · Extraordinaria 2023
- Ejercicio A.1 - Información en la empresa (Temas 4-5) · Ordinaria 2023
- Ejercicio 3 · Ordinaria 2023
- Ejercicio 4.a - Ratios · Ordinaria 2023
- Ejercicio A.2 Concepto - Patrimonio · Extraordinaria 2022
- Ejercicio A.2 Concepto - Ciclo de Capital · Extraordinaria 2022