Ejercicio 3.4 · Empresa y Diseño de Modelos de Negocio PAU Castilla-La Mancha Ordinaria 2023
Tema: Patrimonio y cuentas anuales: balance y pérdidas y ganancias · Del examen Ordinaria (2023)
Enunciado
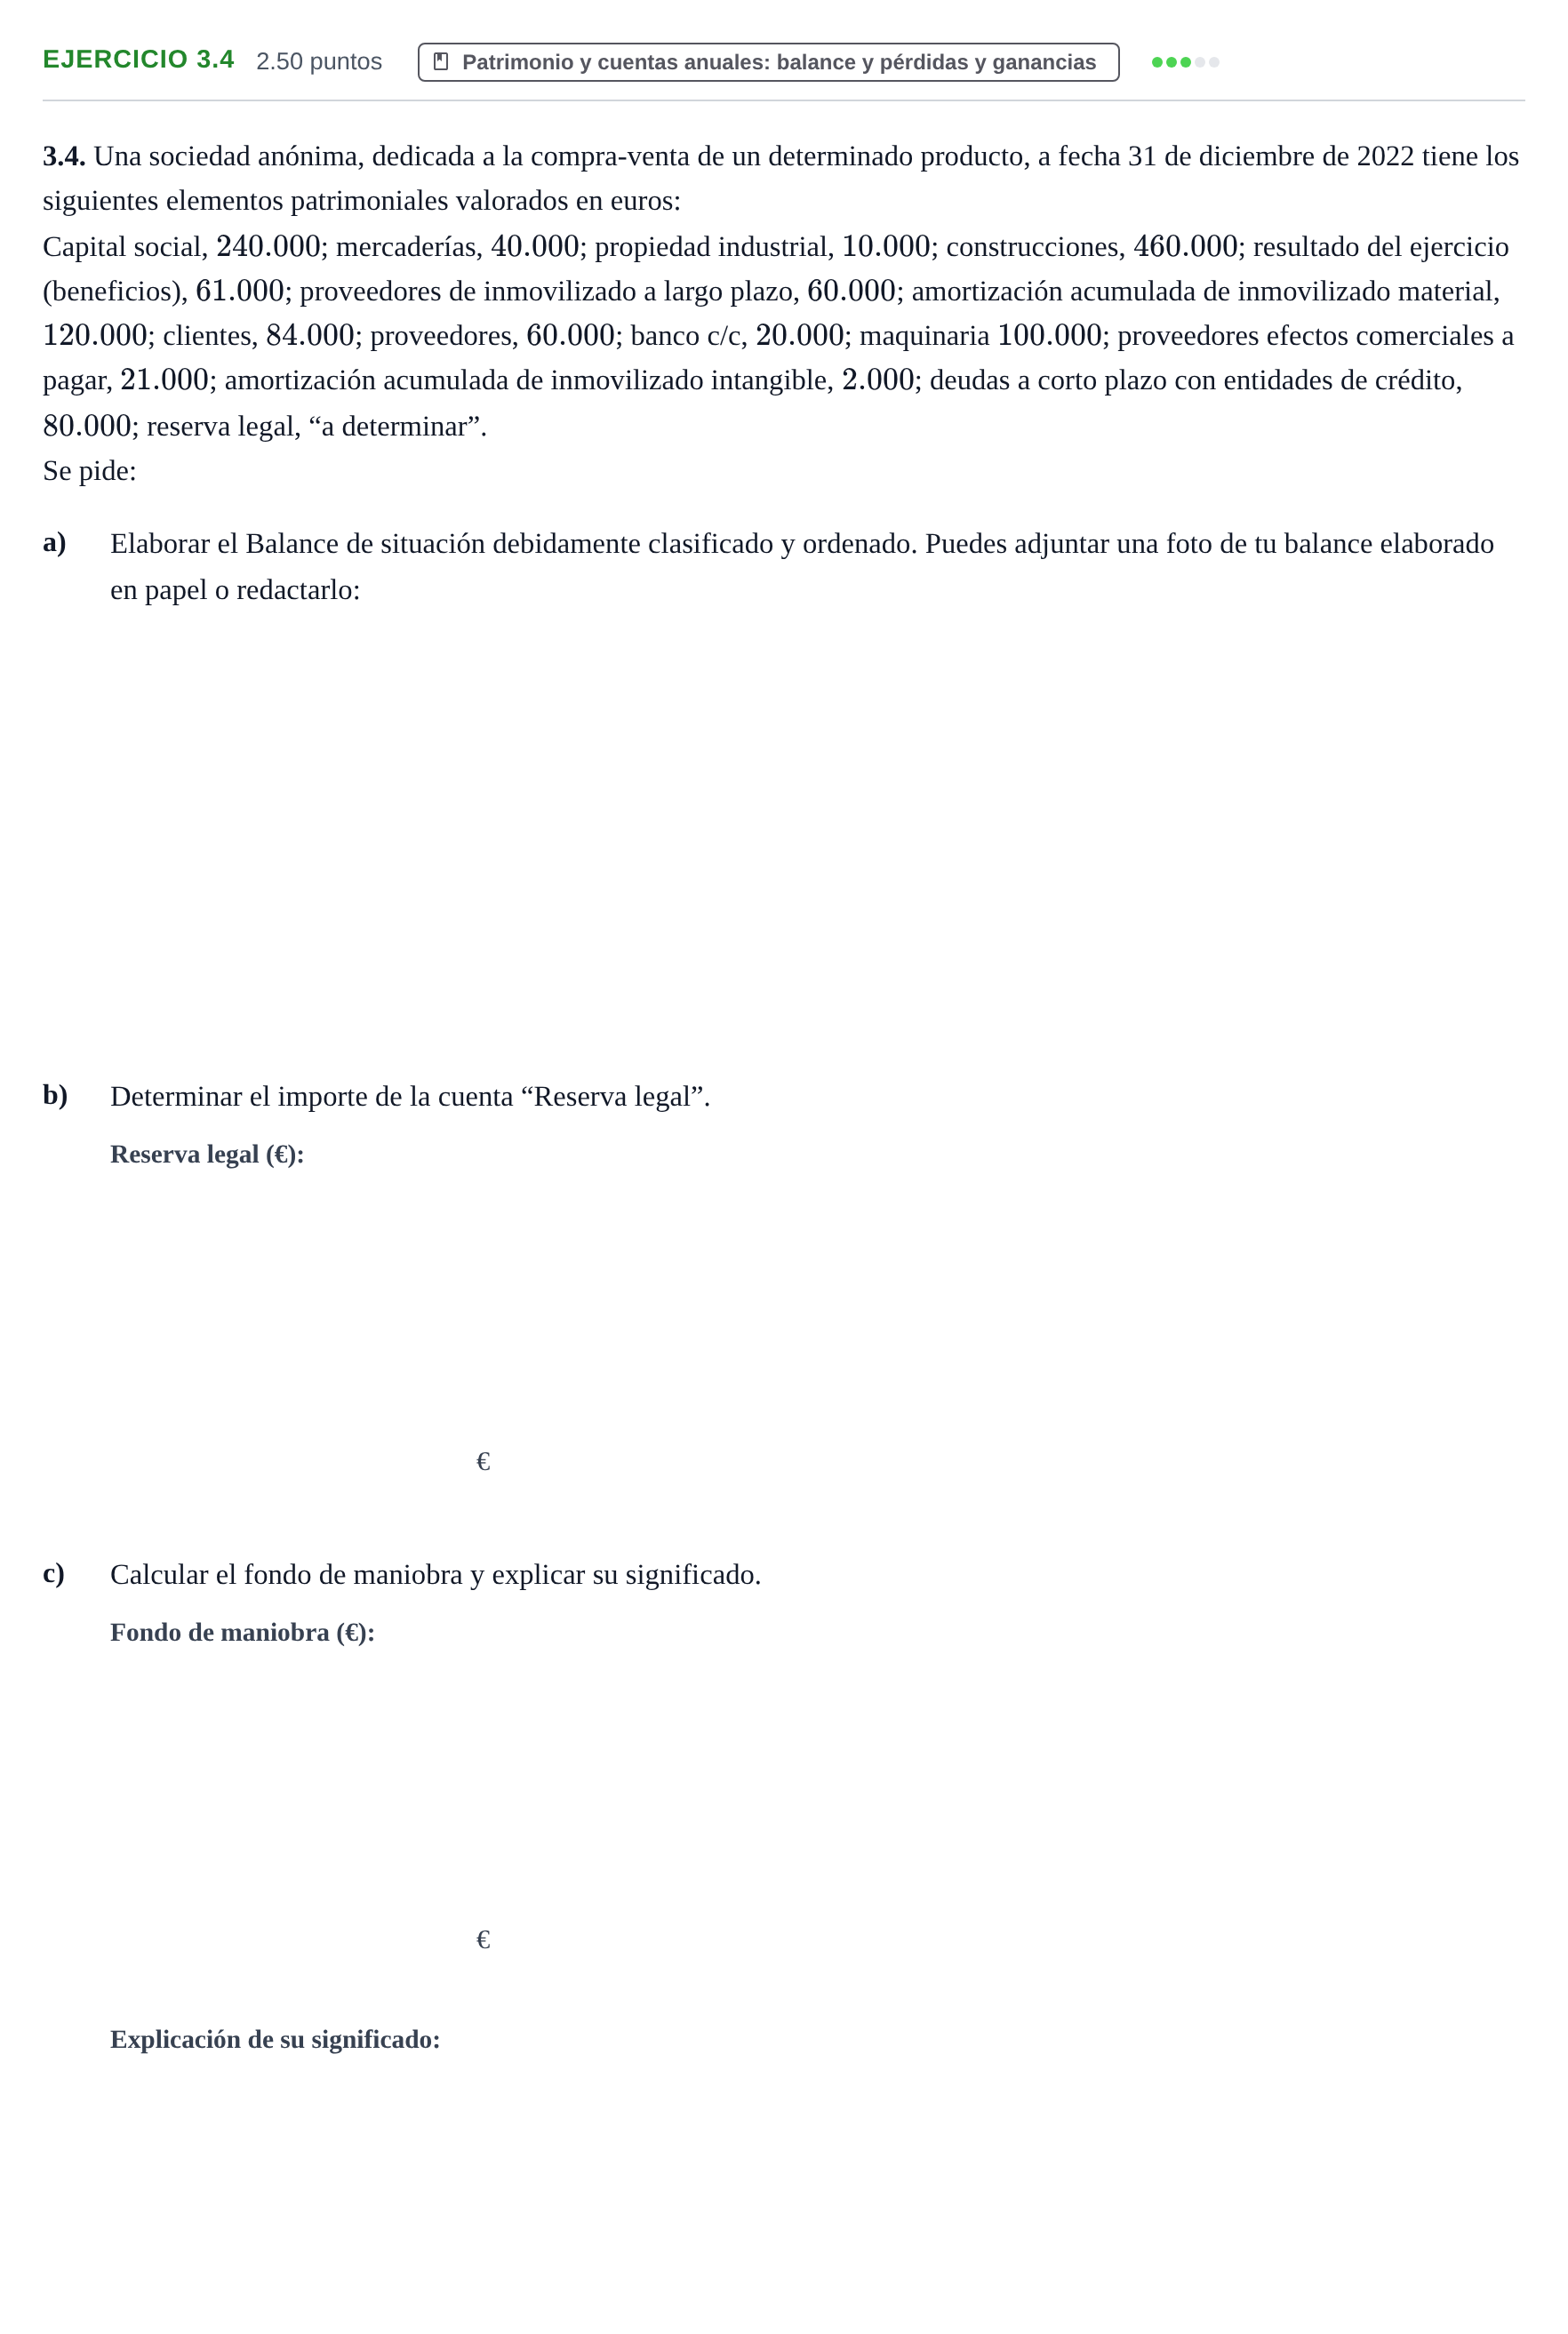
3.4. Una sociedad anónima, dedicada a la compra-venta de un determinado producto, a fecha 31 de diciembre de 2022 tiene los siguientes elementos patrimoniales valorados en euros:
Capital social, ; mercaderías, ; propiedad industrial, ; construcciones, ; resultado del ejercicio (beneficios), ; proveedores de inmovilizado a largo plazo, ; amortización acumulada de inmovilizado material, ; clientes, ; proveedores, ; banco c/c, ; maquinaria ; proveedores efectos comerciales a pagar, ; amortización acumulada de inmovilizado intangible, ; deudas a corto plazo con entidades de crédito, ; reserva legal, “a determinar”.
Se pide:
a)
Elaborar el Balance de situación debidamente clasificado y ordenado. Puedes adjuntar una foto de tu balance elaborado en papel o redactarlo:
b)
Determinar el importe de la cuenta “Reserva legal”.
€
c)
Calcular el fondo de maniobra y explicar su significado.
€
Solución
Según los criterios oficiales de corrección
b) Determinar el importe de la cuenta “Reserva legal”
Solución: 70.000 € / 70000
c) Calcular el fondo de maniobra
Solución: -17.000 € / -17000
c) Explicar el significado del fondo de maniobra
Solución: El fondo de maniobra es negativo, lo cual indica que la empresa no podrá hacer frente a sus deudas a corto plazo con sus activos corrientes. Desde el punto de vista del largo plazo, la empresa no tiene fondos permanentes para financiar sus activos no corrientes, lo cual indica un desequilibrio financiero, ya que los activos menos líquidos están financiados, en parte, con deudas exigibles a corto plazo.
a) Elaborar el Balance de situación debidamente clasificado y ordenado
Solución: Estructura del Balance debidamente clasificado y ordenado: - ACTIVO NO CORRIENTE ( €): - Inmovilizado material ( €): Construcciones (), Maquinaria (), -Amortización acumulada del inmovilizado material (). - Inmovilizado intangible ( €): Propiedad industrial (), -Amortización acumulada del inmovilizado intangible (). - ACTIVO CORRIENTE ( €): - Existencias ( €): Mercaderías (). - Realizable ( €): Clientes (). - Disponible ( €): Banco c/c (). - TOTAL ACTIVO = € - PATRIMONIO NETO ( €): Capital social (), Resultado del ejercicio (), Reserva legal (). - PASIVO NO CORRIENTE ( €): Proveedores de inmovilizado a largo plazo (). - PASIVO CORRIENTE ( €): Proveedores (), Proveedores efectos comerciales a pagar (), Deudas a corto plazo con entidades de crédito (). - TOTAL PATRIMONIO NETO Y PASIVO = €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1.6 · Ordinaria 2023 · Ejercicio 3.4 · Extraordinaria 2022 ›
Más ejercicios de Patrimonio y cuentas anuales: balance y pérdidas y ganancias
- Ejercicio 1.7 · Extraordinaria 2024
- Ejercicio 2.4 · Extraordinaria 2024
- Ejercicio 3.3 · Extraordinaria 2024
- Ejercicio 3.2 · Extraordinaria 2023
- Ejercicio 1.6 · Ordinaria 2023
- Ejercicio 3.4 · Extraordinaria 2022
- Ejercicio 2.1 · Ordinaria 2022
- Ejercicio 3.3 · Ordinaria 2022
- Ejercicio 2.3 · Extraordinaria 2021
- Ejercicio 3.2 · Extraordinaria 2021