Ejercicio 1 · Introducción a la Contabilidad UOC Juny 2025
Tema: Hechos contables, método de la partida doble y libros · Del examen Juny (2025)
Enunciado
Ejercicio 1 (2,4 puntos). Venta de inmovilizado y repercusión en la ecuación del balance
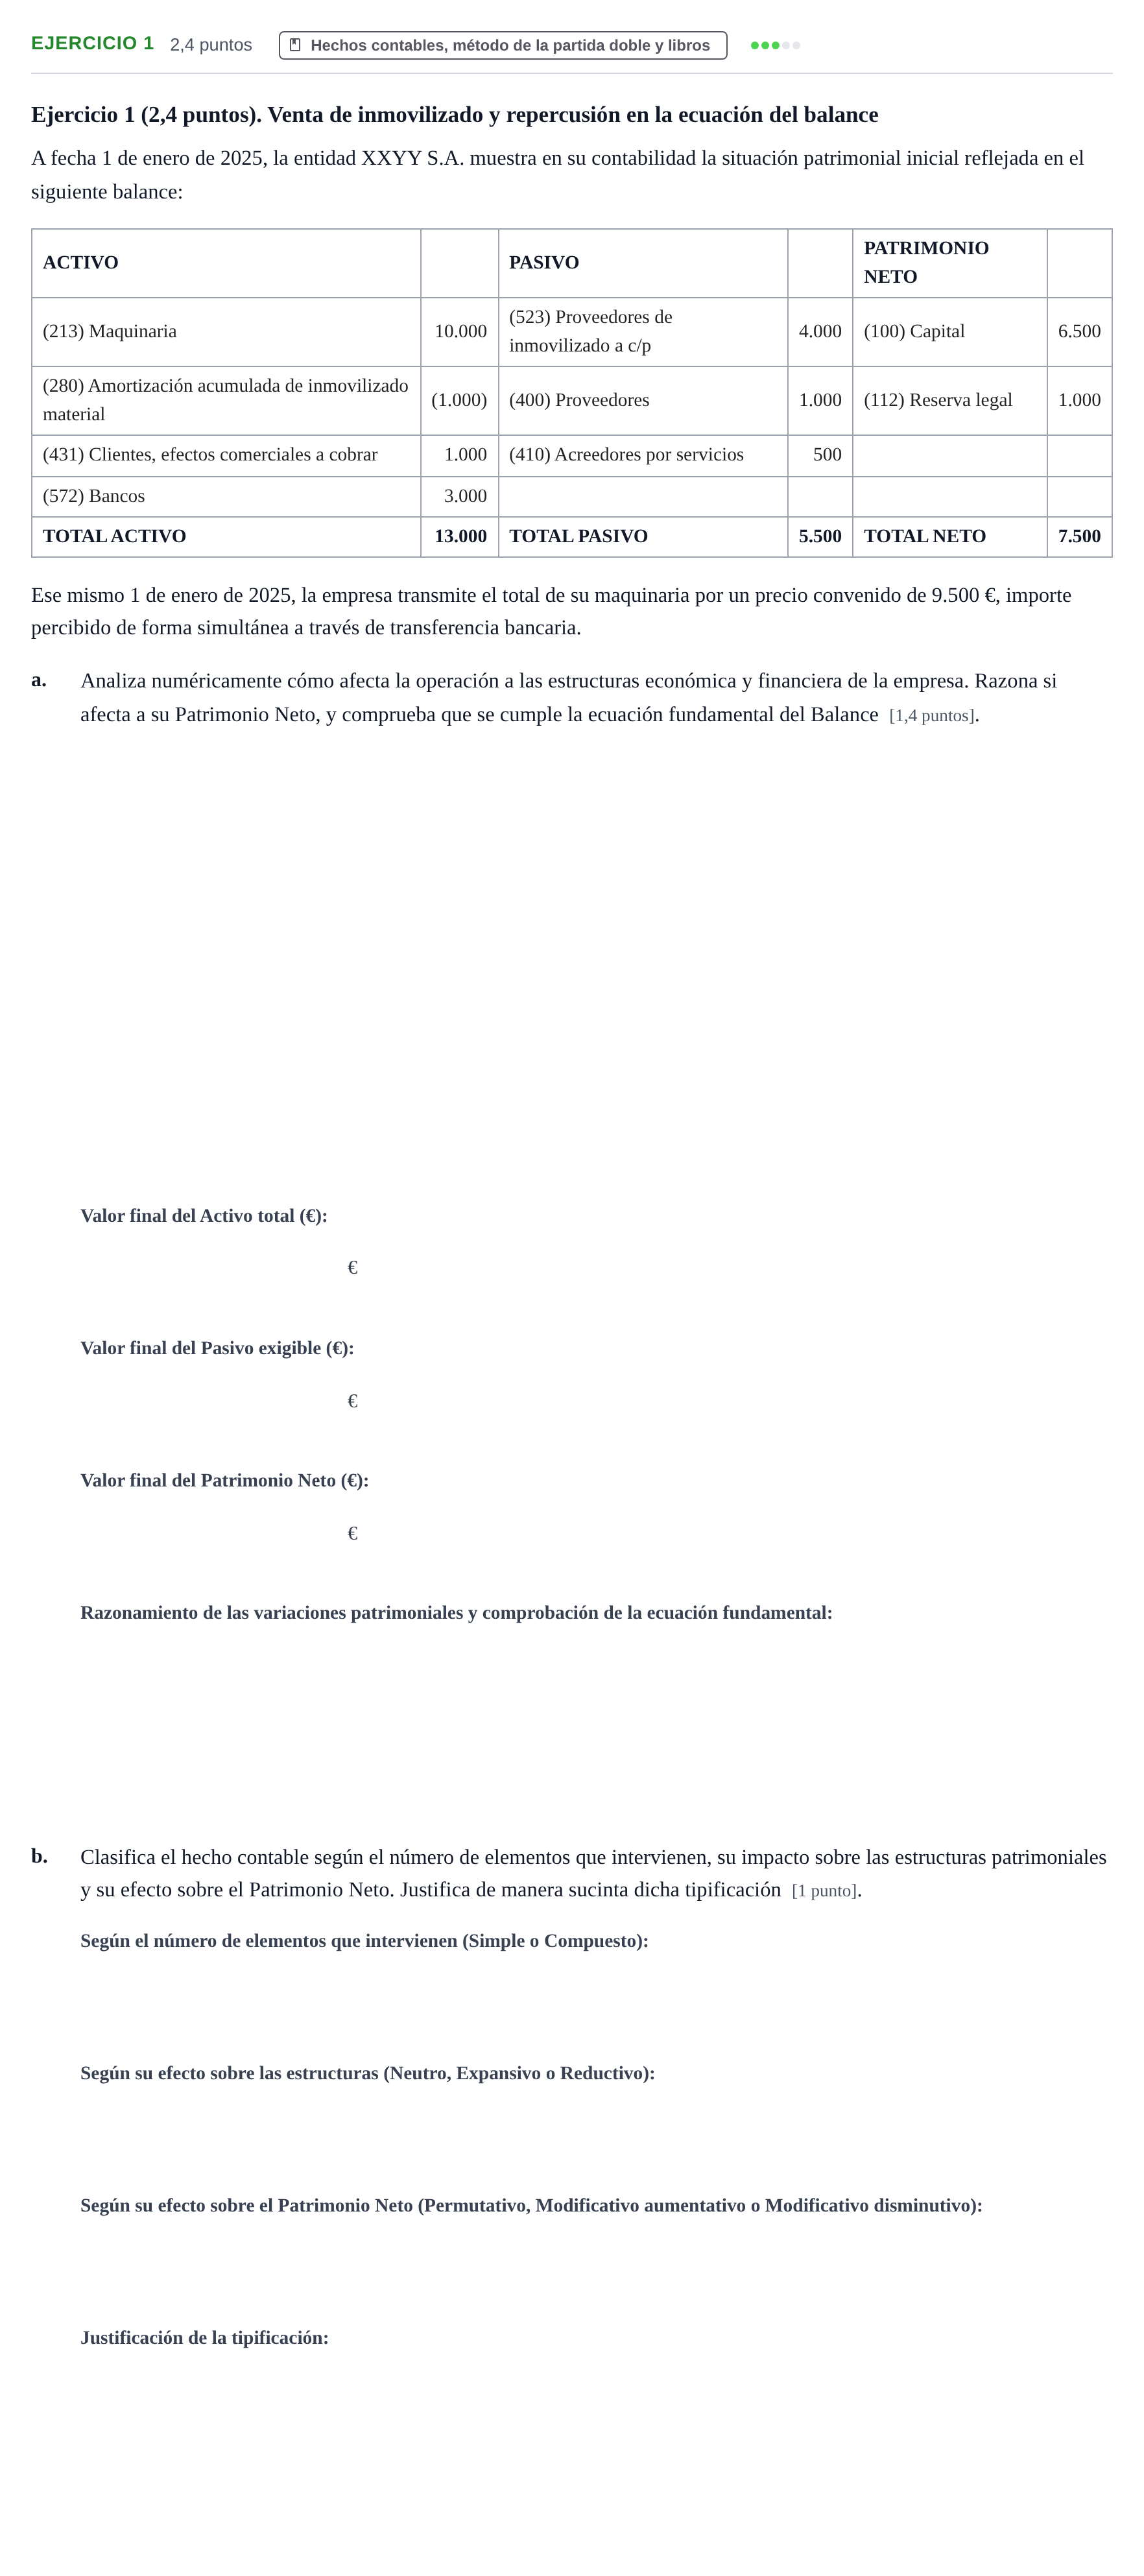
A fecha 1 de enero de 2025, la entidad XXYY S.A. muestra en su contabilidad la situación patrimonial inicial reflejada en el siguiente balance:
ACTIVO
PASIVO
PATRIMONIO NETO
(213) Maquinaria
10.000
(523) Proveedores de inmovilizado a c/p
4.000
(100) Capital
6.500
(280) Amortización acumulada de inmovilizado material
(1.000)
(400) Proveedores
1.000
(112) Reserva legal
1.000
(431) Clientes, efectos comerciales a cobrar
1.000
(410) Acreedores por servicios
500
(572) Bancos
3.000
TOTAL ACTIVO
13.000
TOTAL PASIVO
5.500
TOTAL NETO
7.500
Ese mismo 1 de enero de 2025, la empresa transmite el total de su maquinaria por un precio convenido de 9.500 €, importe percibido de forma simultánea a través de transferencia bancaria.
a.
Analiza numéricamente cómo afecta la operación a las estructuras económica y financiera de la empresa. Razona si afecta a su Patrimonio Neto, y comprueba que se cumple la ecuación fundamental del Balance [1,4 puntos].
€
€
€
b.
Clasifica el hecho contable según el número de elementos que intervienen, su impacto sobre las estructuras patrimoniales y su efecto sobre el Patrimonio Neto. Justifica de manera sucinta dicha tipificación [1 punto].
Solución
Según los criterios oficiales de corrección
a. Valor final del Activo total (€)
Solución: 13.500 €
a. Valor final del Pasivo exigible (€)
Solución: 5.500 €
a. Valor final del Patrimonio Neto (€)
Solución: 8.000 €
a. Razonamiento de las variaciones patrimoniales y comprobación de la ecuación fundamental
Solución: Estructura económica: baja neta del inmovilizado (-9.000 €) y aumento en bancos (+9.500 €), variación neta del Activo de +500 €, situándose en 13.500 €. Estructura financiera: Pasivo exigible inalterado en 5.500 € y Patrimonio Neto incrementado en 500 € por el beneficio de la enajenación, alcanzando 8.000 €. Comprobación: Activo = Pasivo + Patrimonio Neto -> 13.500 € = 5.500 € + 8.000 €.
b. Clasificación según el número de elementos que intervienen
Solución: Compuesto
b. Clasificación según su efecto sobre las estructuras
Solución: Expansivo
b. Clasificación según su efecto sobre el Patrimonio Neto
Solución: Modificativo aumentativo
b. Justificación de la tipificación del hecho contable
Solución: Compuesto: intervienen cuatro cuentas (Bancos, Amortización acumulada, Maquinaria y Beneficios). Expansivo: ensancha paralelamente el Activo (+500 €) y la estructura financiera (+500 €). Modificativo aumentativo: incrementa los fondos propios por la obtención de un beneficio de 500 €.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.