Ejercicio Segunda Parte. Apartado d · Introducción a la Contabilidad UOC Juny 2025
Tema: Existencias: compras, ventas y variación de existencias · Del examen Juny (2025)
Enunciado
Información de la empresa CATAMOUNT, SL
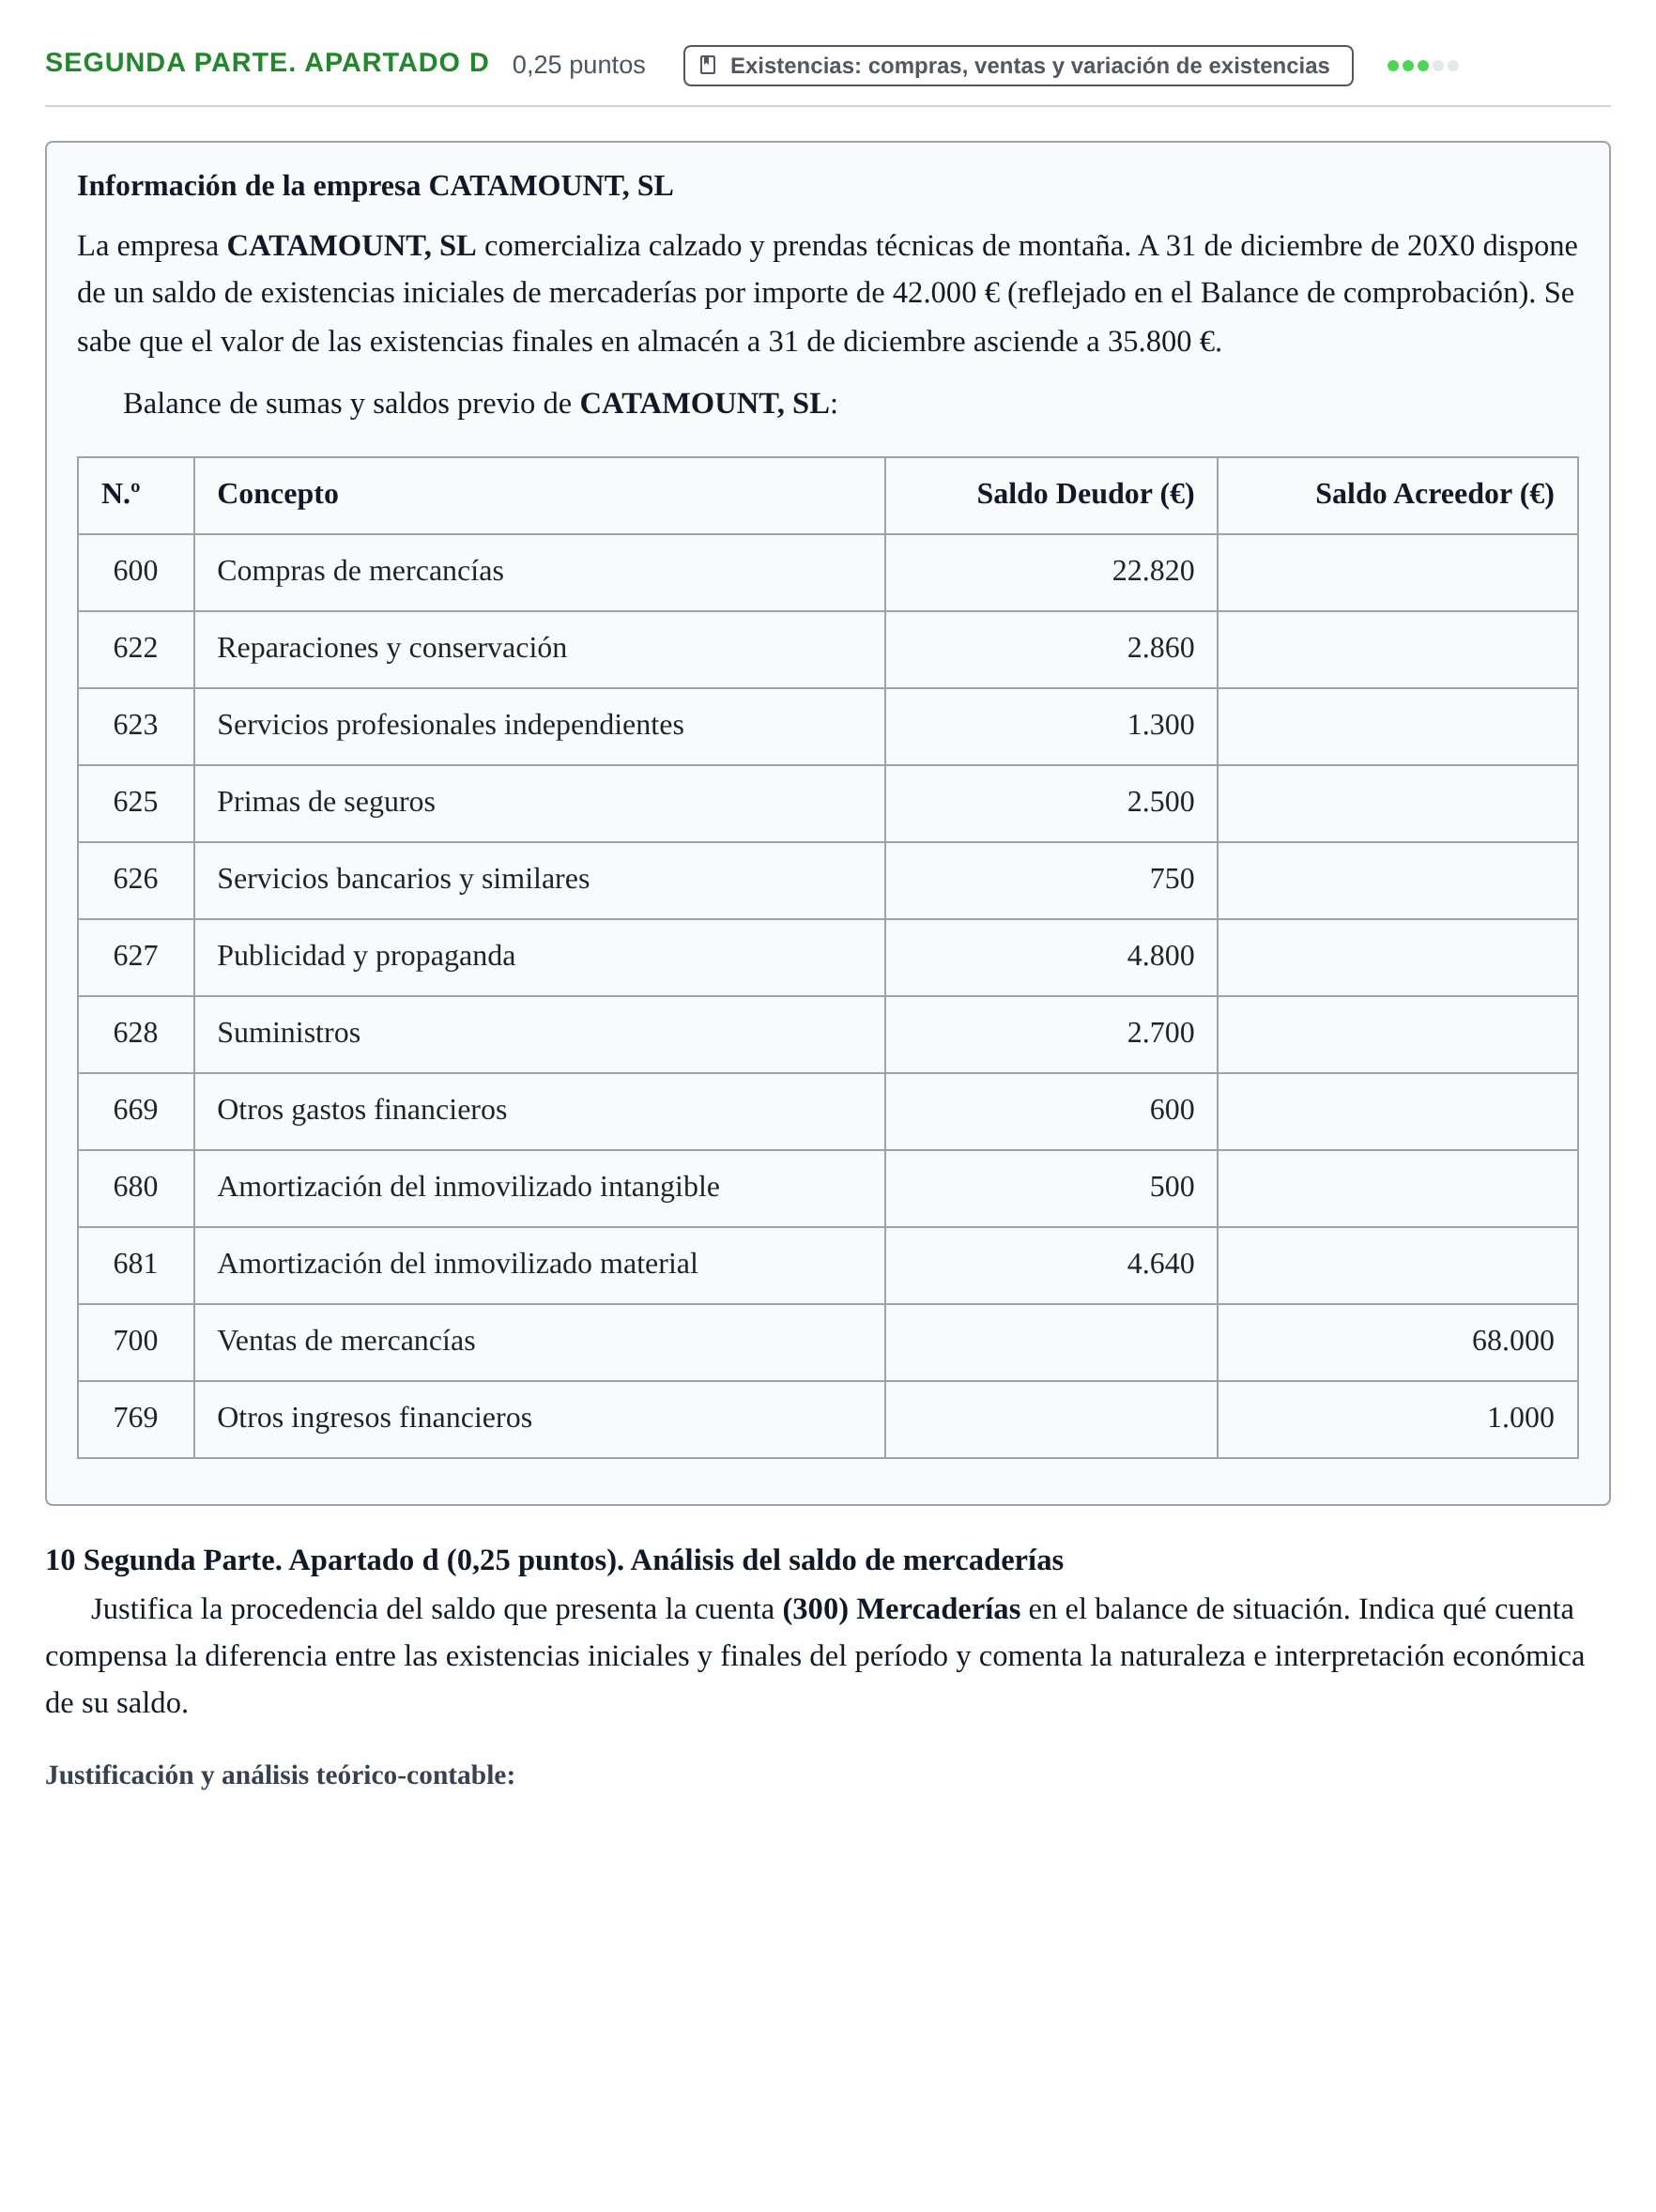
La empresa CATAMOUNT, SL comercializa calzado y prendas técnicas de montaña. A 31 de diciembre de 20X0 dispone de un saldo de existencias iniciales de mercaderías por importe de 42.000 € (reflejado en el Balance de comprobación). Se sabe que el valor de las existencias finales en almacén a 31 de diciembre asciende a 35.800 €.
Balance de sumas y saldos previo de CATAMOUNT, SL:
N.º · Concepto · Saldo Deudor (€) · Saldo Acreedor (€)
600 · Compras de mercancías · 22.820
622 · Reparaciones y conservación · 2.860
623 · Servicios profesionales independientes · 1.300
625 · Primas de seguros · 2.500
626 · Servicios bancarios y similares · 750
627 · Publicidad y propaganda · 4.800
628 · Suministros · 2.700
669 · Otros gastos financieros · 600
680 · Amortización del inmovilizado intangible · 500
681 · Amortización del inmovilizado material · 4.640
700 · Ventas de mercancías · · 68.000
769 · Otros ingresos financieros · · 1.000
10 Segunda Parte. Apartado d (0,25 puntos). Análisis del saldo de mercaderías
Justifica la procedencia del saldo que presenta la cuenta (300) Mercaderías en el balance de situación. Indica qué cuenta compensa la diferencia entre las existencias iniciales y finales del período y comenta la naturaleza e interpretación económica de su saldo.
Solución
Según los criterios oficiales de corrección
Justifica la procedencia del saldo que presenta la cuenta (300) Mercaderías en el balance de situación. Indica qué cuenta compensa la diferencia entre las existencias iniciales y finales del período y comenta la naturaleza e interpretación económica de su saldo.
Solución: El saldo final de 35.800 € en (300) Mercaderías corresponde a las existencias finales tras dar de baja las iniciales (42.000 €) y dar de alta las finales a 31 de diciembre. La cuenta encargada de recoger y compensar esta variación es (610) Variación de existencias de mercaderías, cuyo saldo es deudor por 6.200 € (disminución de existencias / desabastecimiento), actuando como mayor gasto en aprovisionamientos.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio Segunda Parte. Apartado a · Juny 2025 · Ejercicio 2 · Juny 2025 ›