Ejercicio 2 · Introducción a la Contabilidad UOC Juny 2025
Tema: Clientes, proveedores y efectos comerciales · Del examen Juny (2025)
Enunciado
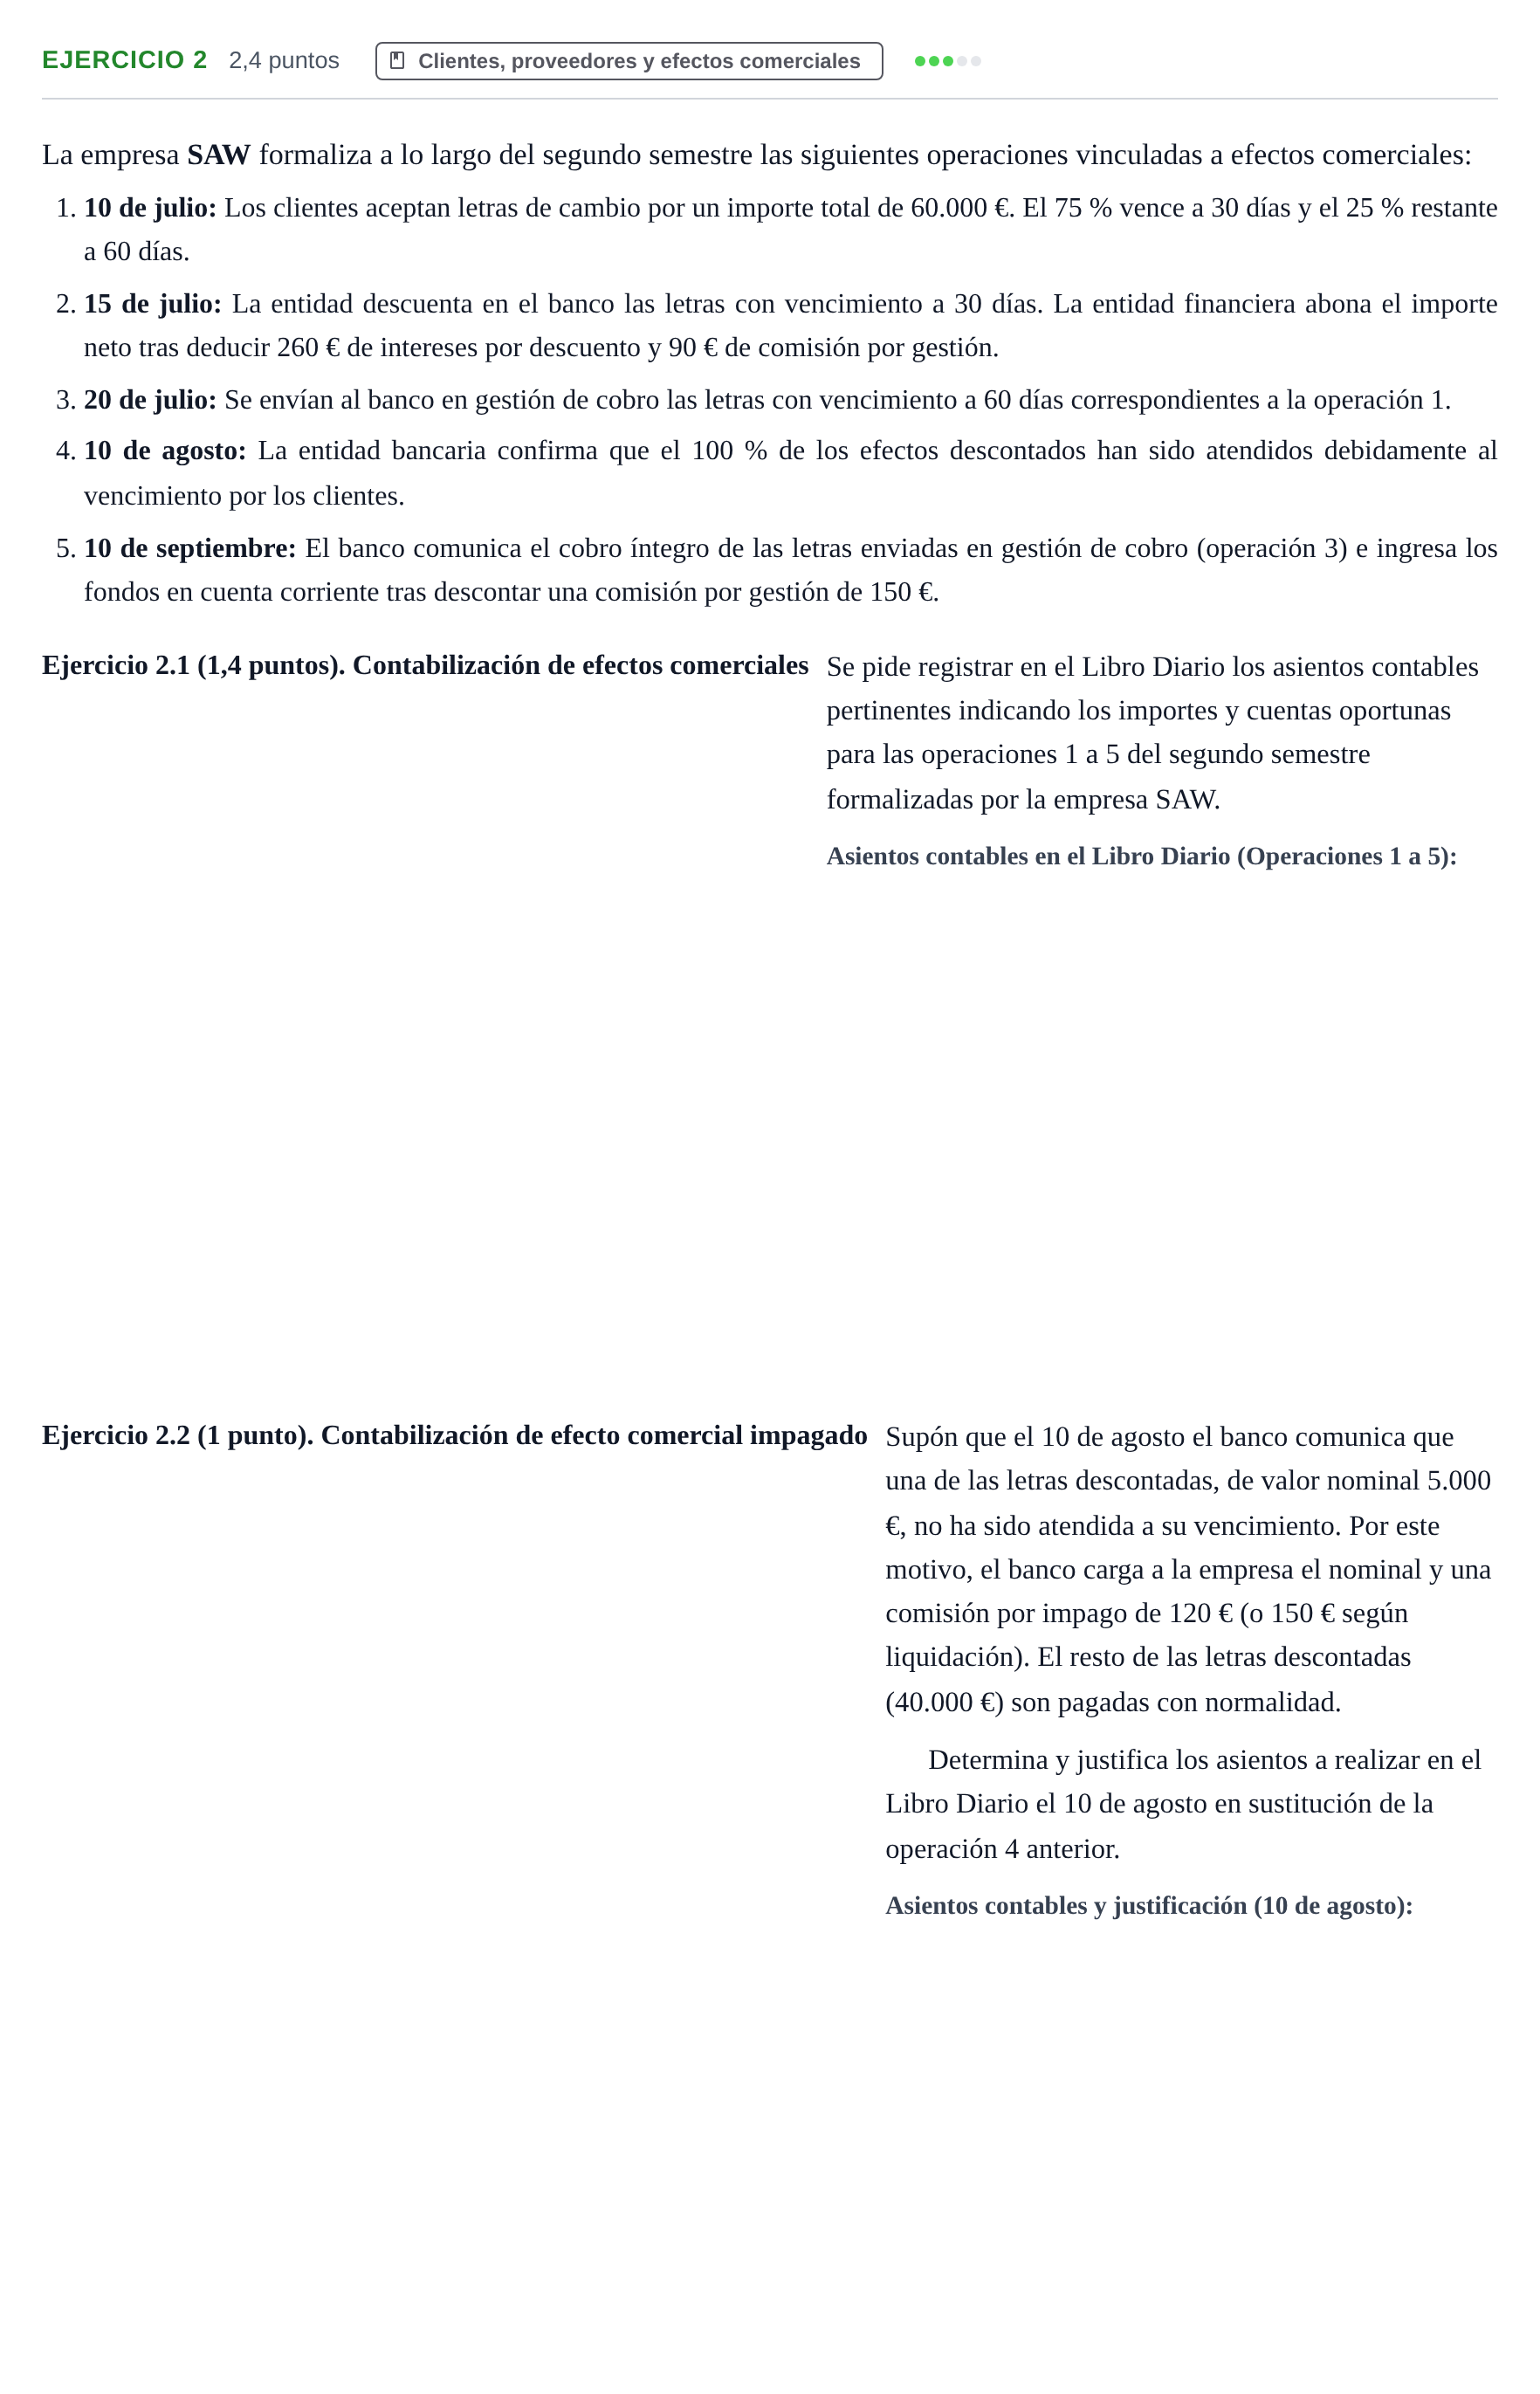
La empresa SAW formaliza a lo largo del segundo semestre las siguientes operaciones vinculadas a efectos comerciales:
10 de julio: Los clientes aceptan letras de cambio por un importe total de 60.000 €. El 75 % vence a 30 días y el 25 % restante a 60 días.
15 de julio: La entidad descuenta en el banco las letras con vencimiento a 30 días. La entidad financiera abona el importe neto tras deducir 260 € de intereses por descuento y 90 € de comisión por gestión.
20 de julio: Se envían al banco en gestión de cobro las letras con vencimiento a 60 días correspondientes a la operación 1.
10 de agosto: La entidad bancaria confirma que el 100 % de los efectos descontados han sido atendidos debidamente al vencimiento por los clientes.
10 de septiembre: El banco comunica el cobro íntegro de las letras enviadas en gestión de cobro (operación 3) e ingresa los fondos en cuenta corriente tras descontar una comisión por gestión de 150 €.
Ejercicio 2.1 (1,4 puntos). Contabilización de efectos comerciales
Se pide registrar en el Libro Diario los asientos contables pertinentes indicando los importes y cuentas oportunas para las operaciones 1 a 5 del segundo semestre formalizadas por la empresa SAW.
Ejercicio 2.2 (1 punto). Contabilización de efecto comercial impagado
Supón que el 10 de agosto el banco comunica que una de las letras descontadas, de valor nominal 5.000 €, no ha sido atendida a su vencimiento. Por este motivo, el banco carga a la empresa el nominal y una comisión por impago de 120 € (o 150 € según liquidación). El resto de las letras descontadas (40.000 €) son pagadas con normalidad.
Determina y justifica los asientos a realizar en el Libro Diario el 10 de agosto en sustitución de la operación 4 anterior.
Solución
Según los criterios oficiales de corrección
Ejercicio 2.1. Se pide registrar en el Libro Diario los asientos contables pertinentes indicando los importes y cuentas oportunas.
Solución:
Ejercicio 2.2. Determina y justifica los asientos a realizar en el Libro Diario el 10 de agosto en sustitución de la operación 4 anterior.
Solución: *Nota: Si la comisión aplicada por la entidad financiera fuera de 120 € (según el redactado inicial), la cuenta (669) registraría 120 € y la salida de bancos ascendería a 5.120 €.*
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.