Ejercicio 3 · Introducción a la Contabilidad UOC Juny 2025
Tema: Activo no corriente: adquisición, amortización y baja · Del examen Juny (2025)
Enunciado
La sociedad TRANSAT, SL, dedicada al transporte de mercancías, adquiere el 1 de diciembre de 20X1 una furgoneta. El concesionario desglosa los siguientes conceptos asociados a la compra:
Precio nominal de catálogo del vehículo: 36.000 €, con un descuento comercial concedido por el concesionario del 5 %.
Instalación de alarma volumétrica de seguridad: 1.500 €.
Rotulación y estampado del logotipo corporativo: 2.400 €.
Instalación de un sistema GPS antirrobo externo: 2.500 €.
Gastos de matriculación del vehículo: 4.400 €.
En el acto de la compraventa, la sociedad abona 15.000 € mediante transferencia bancaria y aplaza el importe restante aceptando dos letras de cambio de idéntico valor nominal con vencimientos a 1 y 3 meses.
Ejercicio 3.1 (1,3 puntos). Adquisición de inmovilizado material
La sociedad TRANSAT, SL, dedicada al transporte de mercancías, adquiere el 1 de diciembre de 20X1 una furgoneta. El concesionario desglosa los siguientes conceptos asociados a la compra:
Precio nominal de catálogo del vehículo: 36.000 €, con un descuento comercial concedido por el concesionario del 5 %.
Instalación de alarma volumétrica de seguridad: 1.500 €.
Rotulación y estampado del logotipo corporativo: 2.400 €.
Instalación de un sistema GPS antirrobo externo: 2.500 €.
Gastos de matriculación del vehículo: 4.400 €.
En el acto de la compraventa, la sociedad abona 15.000 € mediante transferencia bancaria y aplaza el importe restante aceptando dos letras de cambio de idéntico valor nominal con vencimientos a 1 y 3 meses.
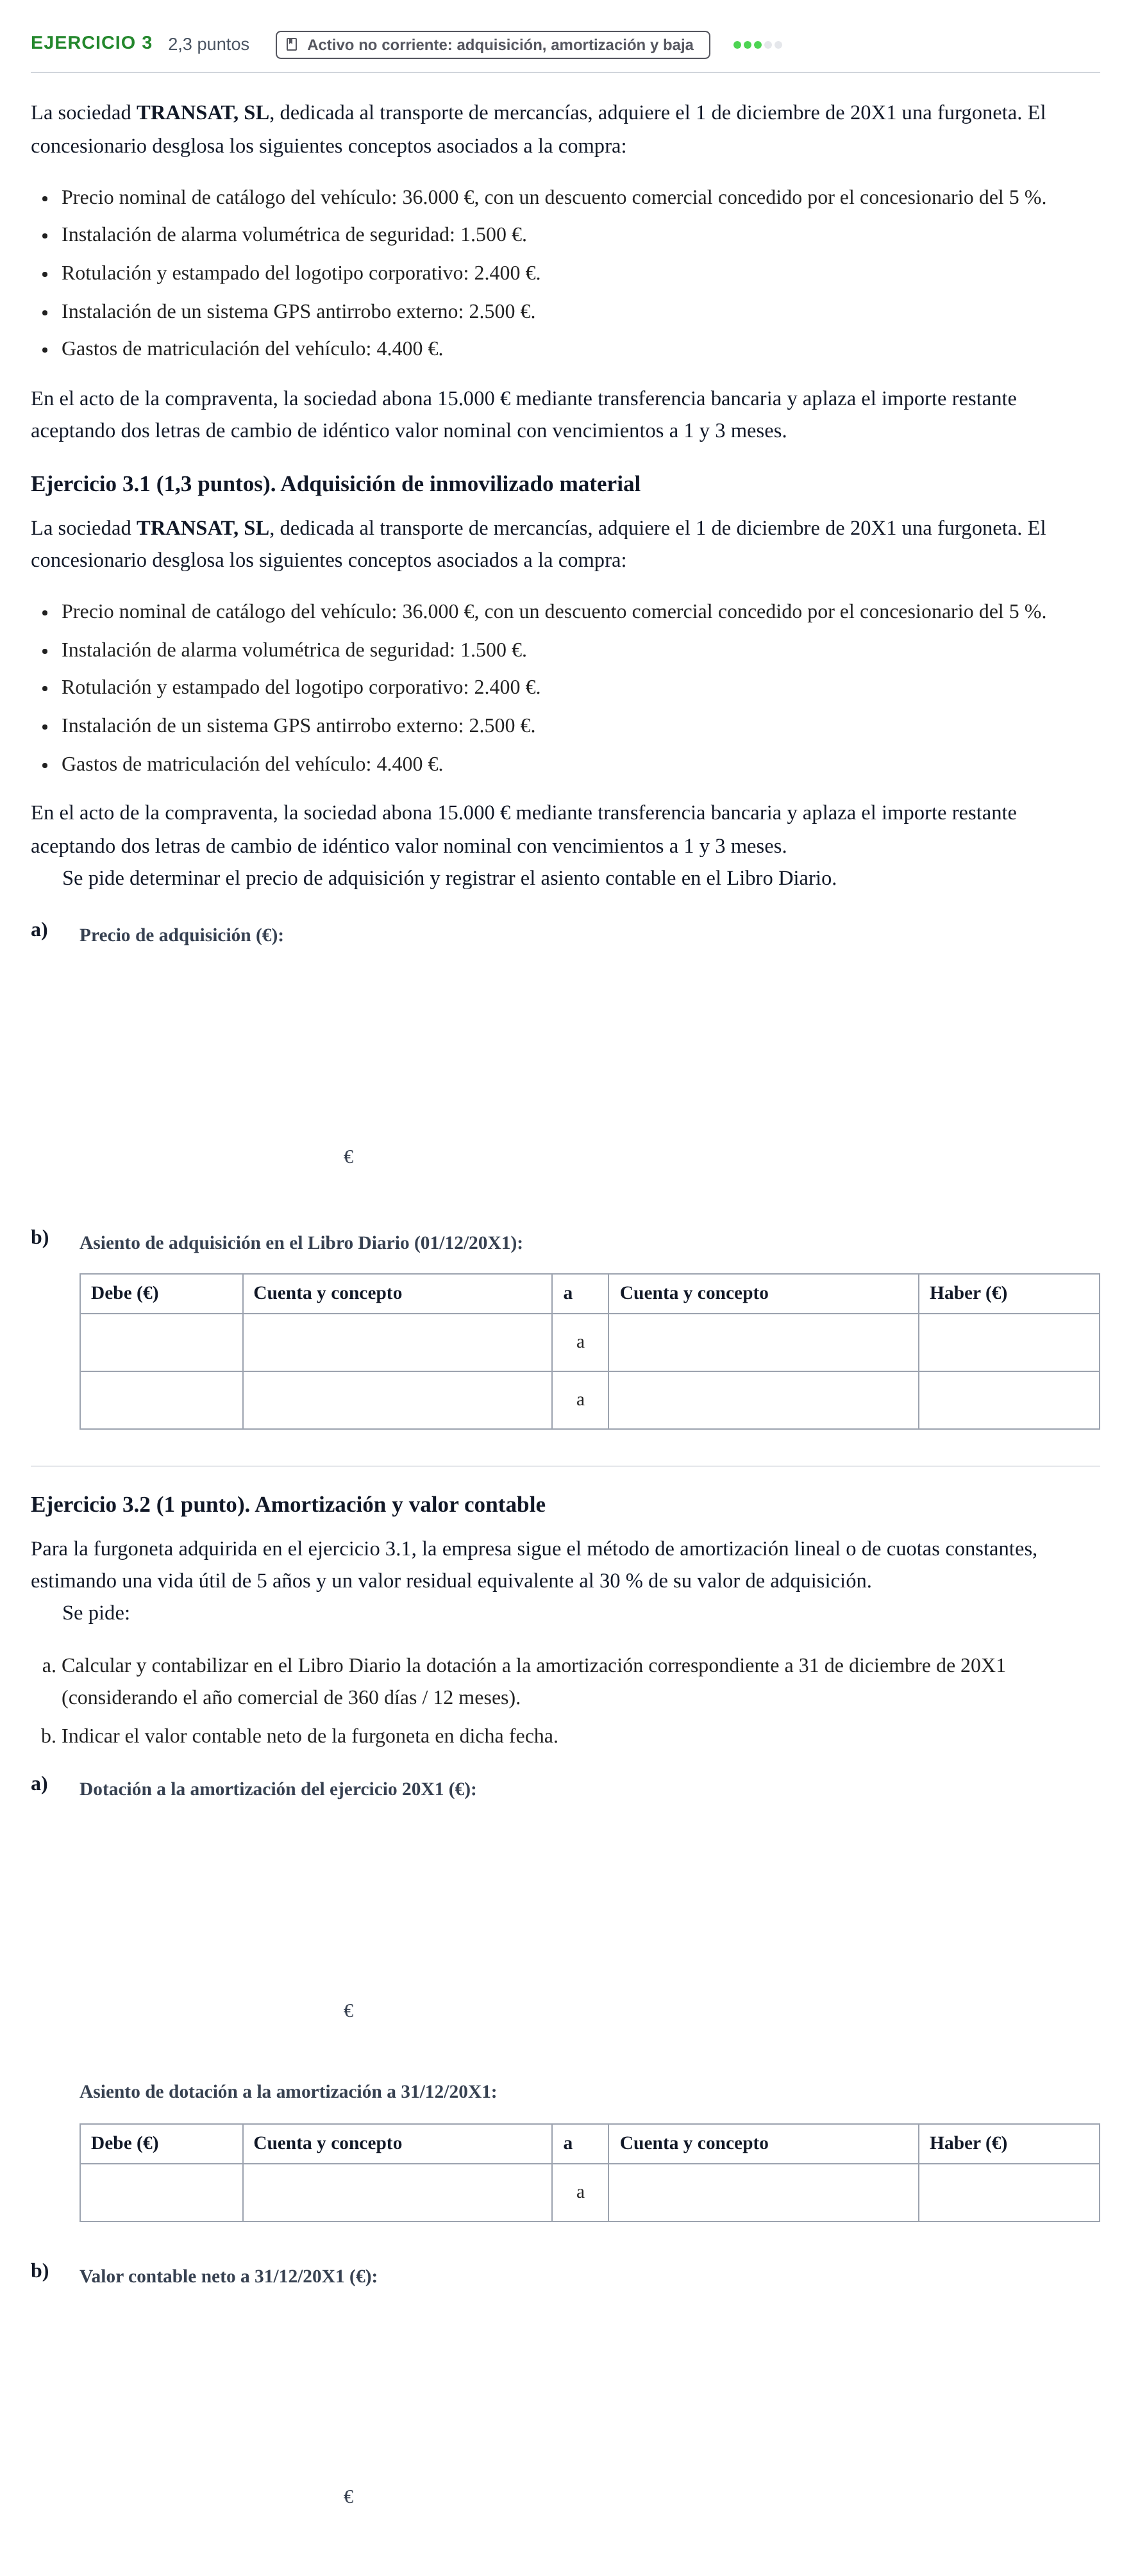
Se pide determinar el precio de adquisición y registrar el asiento contable en el Libro Diario.
a)
€
b)
Debe (€)
Cuenta y concepto
a
Cuenta y concepto
Haber (€)
a
a
Ejercicio 3.2 (1 punto). Amortización y valor contable
Para la furgoneta adquirida en el ejercicio 3.1, la empresa sigue el método de amortización lineal o de cuotas constantes, estimando una vida útil de 5 años y un valor residual equivalente al 30 % de su valor de adquisición.
Se pide:
Calcular y contabilizar en el Libro Diario la dotación a la amortización correspondiente a 31 de diciembre de 20X1 (considerando el año comercial de 360 días / 12 meses).
Indicar el valor contable neto de la furgoneta en dicha fecha.
a)
€
Debe (€)
Cuenta y concepto
a
Cuenta y concepto
Haber (€)
a
b)
€
Solución
Según los criterios oficiales de corrección
Precio de adquisición (€)
Solución: 45000 / 45.000
Asiento adquisición: importe en el Debe
Solución: 45000 / 45.000
Asiento adquisición: cuenta en el Debe
Solución: (218) Elementos de transporte / 218
Asiento adquisición: primera cuenta del Haber
Solución: (572) Bancos c/c / 572
Asiento adquisición: primer importe del Haber
Solución: 15000 / 15.000
Asiento adquisición: segunda cuenta del Haber
Solución: (525) Efectos a pagar a corto plazo / 525
Asiento adquisición: segundo importe del Haber
Solución: 30000 / 30.000
Dotación a la amortización del ejercicio 20X1 (€)
Solución: 525
Asiento amortización: importe en el Debe
Solución: 525
Asiento amortización: cuenta en el Debe
Solución: (681) Amortización del inmovilizado material / 681
Asiento amortización: cuenta en el Haber
Solución: (281) Amortización acumulada del inmovilizado material / 281
Asiento amortización: importe en el Haber
Solución: 525
Valor contable neto a 31/12/20X1 (€)
Solución: 44475 / 44.475
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.