Ejercicio 5 - Inmovilizado material e intangible: valoració… · Introducción a las Finanzas y a la Contabilidad UB 2015
Tema: Inmovilizado material e intangible: valoración, amortización y deterioro · Del examen Recopilación de Exámenes de Introducción a la Contabilidad (2015)
Enunciado
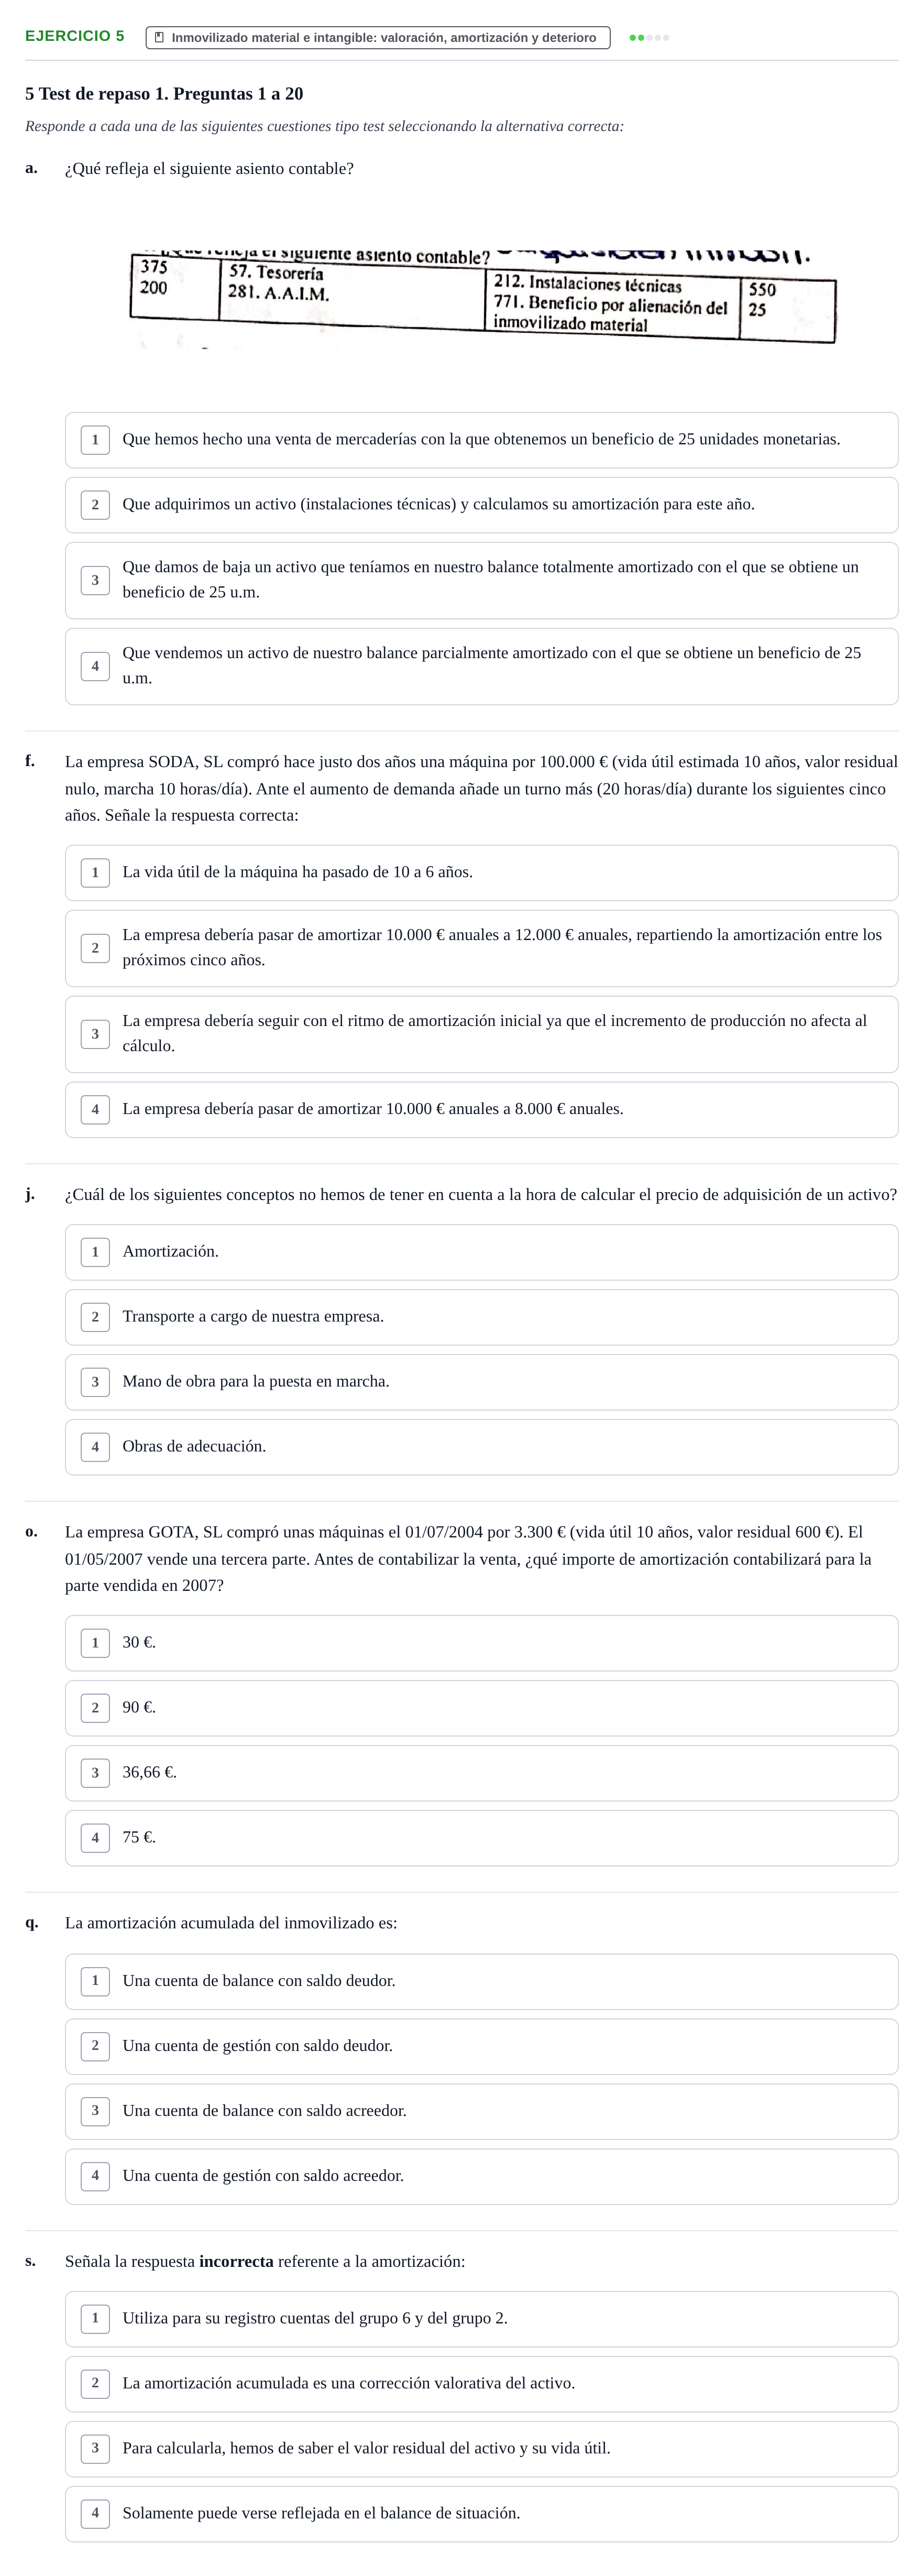
5 Test de repaso 1. Preguntas 1 a 20
Responde a cada una de las siguientes cuestiones tipo test seleccionando la alternativa correcta:
a.
¿Qué refleja el siguiente asiento contable?
f.
La empresa SODA, SL compró hace justo dos años una máquina por 100.000 € (vida útil estimada 10 años, valor residual nulo, marcha 10 horas/día). Ante el aumento de demanda añade un turno más (20 horas/día) durante los siguientes cinco años. Señale la respuesta correcta:
j.
¿Cuál de los siguientes conceptos no hemos de tener en cuenta a la hora de calcular el precio de adquisición de un activo?
o.
La empresa GOTA, SL compró unas máquinas el 01/07/2004 por 3.300 € (vida útil 10 años, valor residual 600 €). El 01/05/2007 vende una tercera parte. Antes de contabilizar la venta, ¿qué importe de amortización contabilizará para la parte vendida en 2007?
q.
La amortización acumulada del inmovilizado es:
s.
Señala la respuesta incorrecta referente a la amortización:
Solución
Según los criterios oficiales de corrección
a. ¿Qué refleja el siguiente asiento contable?
Solución: 4. Que vendemos un activo de nuestro balance parcialmente amortizado con el que se obtiene un beneficio de 25 u.m.
f. La empresa SODA, SL compró hace justo dos años una máquina por 100.000 € (vida útil estimada 10 años, valor residual nulo, marcha 10 horas/día). Ante el aumento de demanda añade un turno más (20 horas/día) durante los siguientes cinco años. Señale la respuesta correcta:
Solución: 2. La empresa debería pasar de amortizar 10.000 € anuales a 12.000 € anuales, repartiendo la amortización entre los próximos cinco años.
j. ¿Cuál de los siguientes conceptos no hemos de tener en cuenta a la hora de calcular el precio de adquisición de un activo?
Solución: 1. Amortización.
o. La empresa GOTA, SL compró unas máquinas el 01/07/2004 por 3.300 € (vida útil 10 años, valor residual 600 €). El 01/05/2007 vende una tercera parte. Antes de contabilizar la venta, ¿qué importe de amortización contabilizará para la parte vendida en 2007?
Solución: 1. 30 €.
q. La amortización acumulada del inmovilizado es:
Solución: 3. Una cuenta de balance con saldo acreedor.
s. Señala la respuesta incorrecta referente a la amortización:
Solución: 4. Solamente puede verse reflejada en el balance de situación.
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 4 - Inmovilizado material e intangible: valoració… · 2015 · Ejercicio 6 - Inmovilizado material e intangible: valoració… · 2015 ›