Ejercicio 2 - Compras, ventas, IVA y deudores y acreedores… · Introducción a las Finanzas y a la Contabilidad UB 2015
Tema: Compras, ventas, IVA y deudores y acreedores comerciales · Del examen Recopilación de Exámenes de Introducción a la Contabilidad (2015)
Enunciado
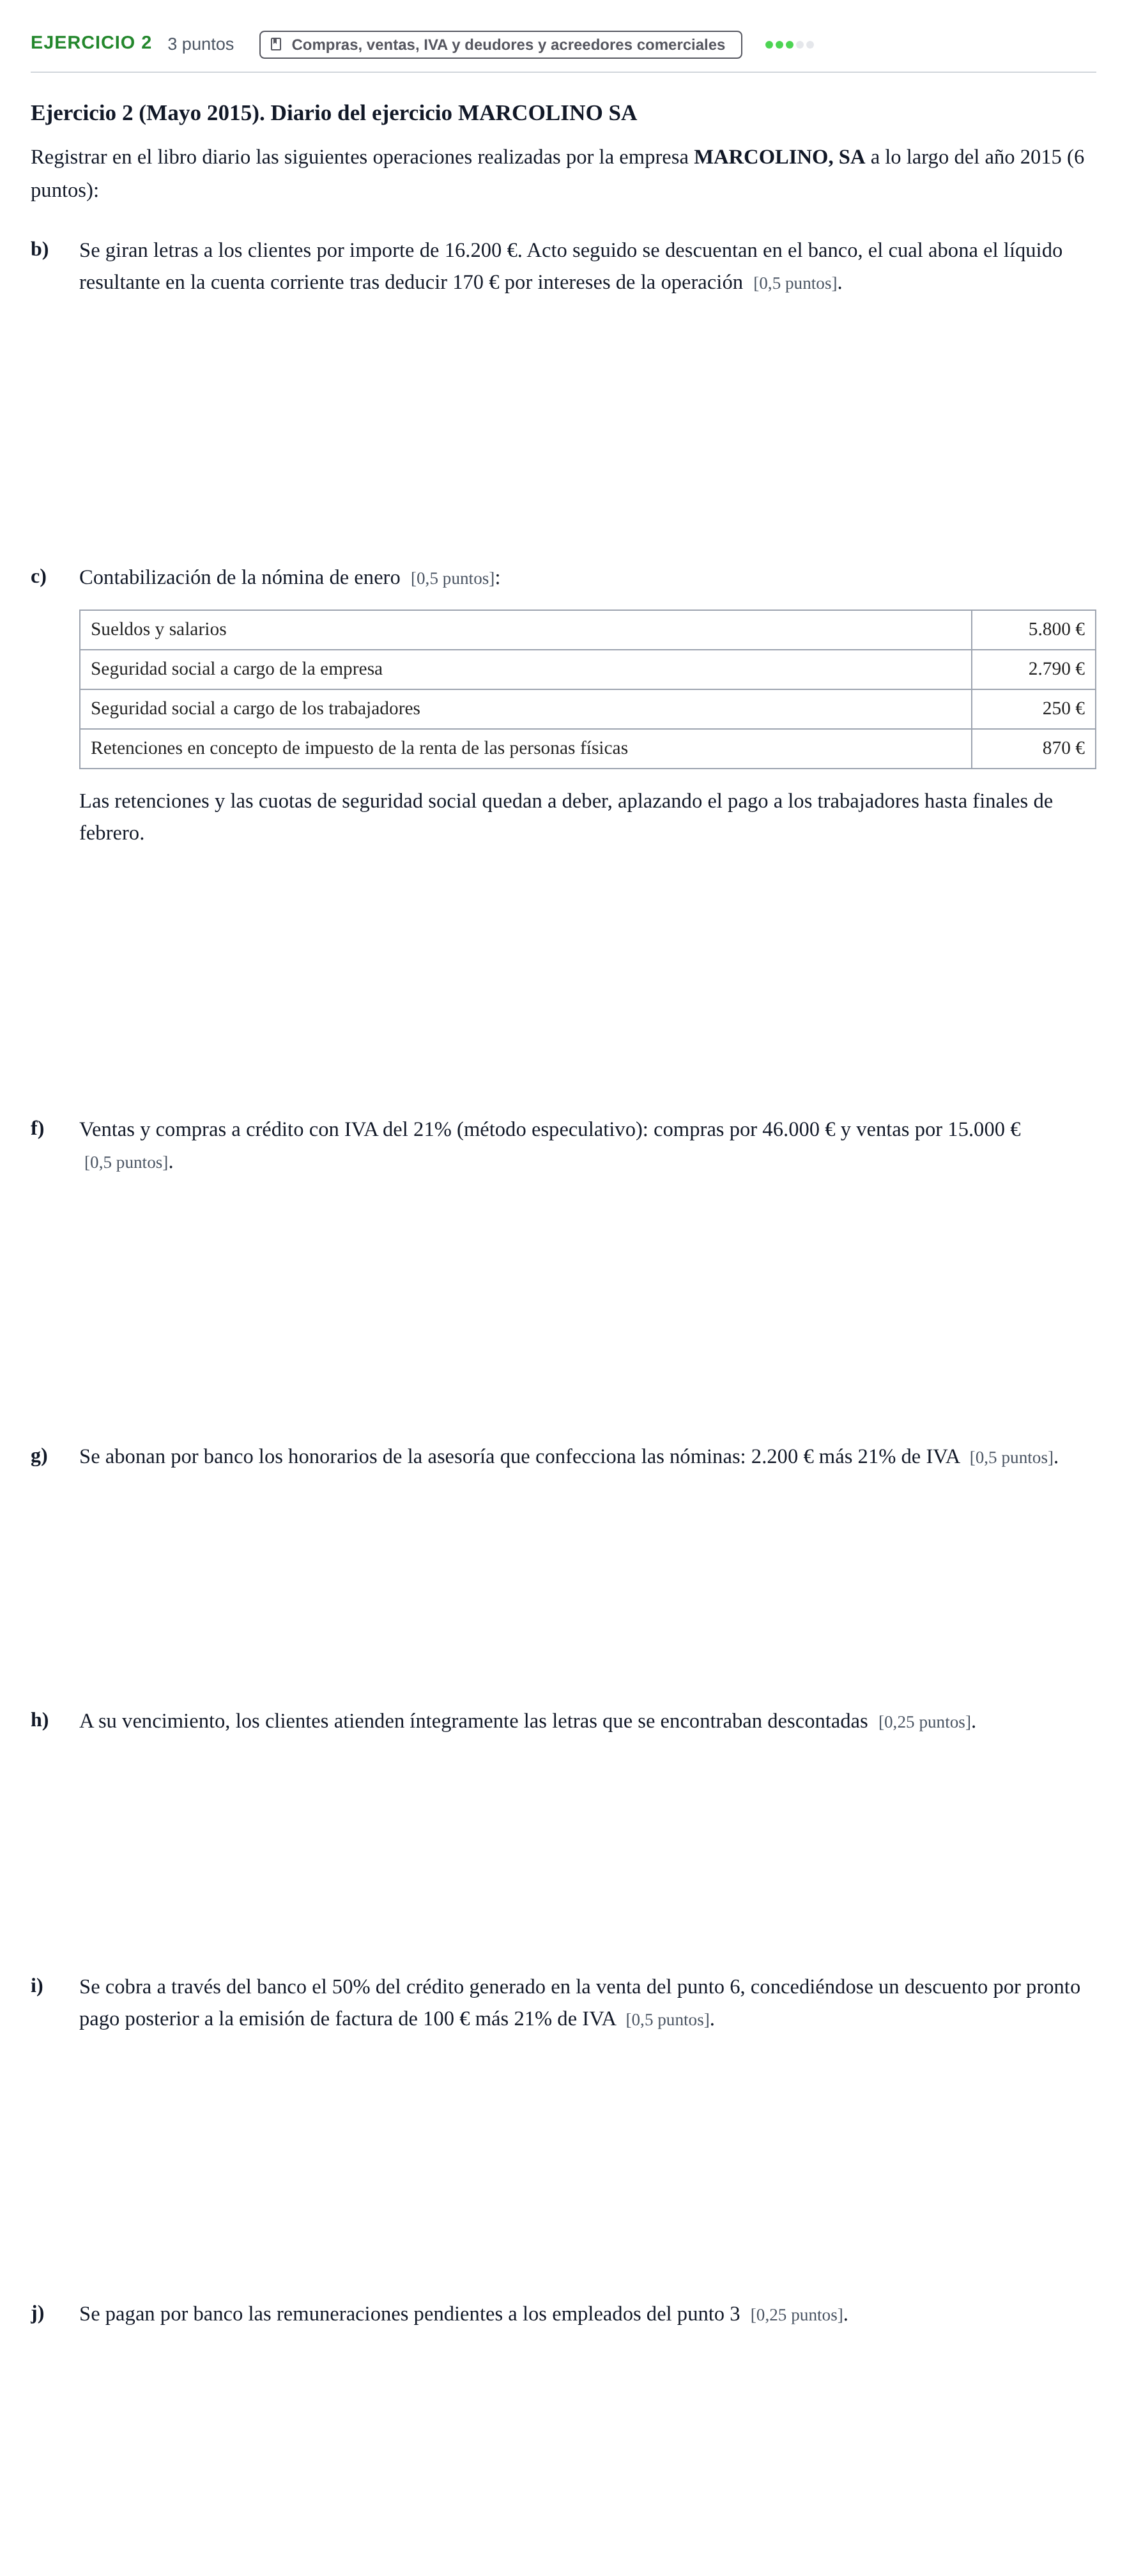
Ejercicio 2 (Mayo 2015). Diario del ejercicio MARCOLINO SA
Registrar en el libro diario las siguientes operaciones realizadas por la empresa MARCOLINO, SA a lo largo del año 2015 (6 puntos):
b)
Se giran letras a los clientes por importe de 16.200 €. Acto seguido se descuentan en el banco, el cual abona el líquido resultante en la cuenta corriente tras deducir 170 € por intereses de la operación [0,5 puntos].
c)
Contabilización de la nómina de enero [0,5 puntos]:
Sueldos y salarios · 5.800 €
Seguridad social a cargo de la empresa · 2.790 €
Seguridad social a cargo de los trabajadores · 250 €
Retenciones en concepto de impuesto de la renta de las personas físicas · 870 €
Las retenciones y las cuotas de seguridad social quedan a deber, aplazando el pago a los trabajadores hasta finales de febrero.
f)
Ventas y compras a crédito con IVA del 21% (método especulativo): compras por 46.000 € y ventas por 15.000 € [0,5 puntos].
g)
Se abonan por banco los honorarios de la asesoría que confecciona las nóminas: 2.200 € más 21% de IVA [0,5 puntos].
h)
A su vencimiento, los clientes atienden íntegramente las letras que se encontraban descontadas [0,25 puntos].
i)
Se cobra a través del banco el 50% del crédito generado en la venta del punto 6, concediéndose un descuento por pronto pago posterior a la emisión de factura de 100 € más 21% de IVA [0,5 puntos].
j)
Se pagan por banco las remuneraciones pendientes a los empleados del punto 3 [0,25 puntos].
Solución
Según los criterios oficiales de corrección
b. Se giran letras a los clientes por importe de 16.200 €. Acto seguido se descuentan en el banco, el cual abona el líquido resultante en la cuenta corriente tras deducir 170 € por intereses de la operación (0,5 puntos).
Solución: 16.200 (4310) Efectos comerciales en cartera a (430) Clientes 16.200 --- 16.200 (4311) Efectos comerciales descontados a (4310) Efectos comerciales en cartera 16.200 --- 16.030 (572) Bancos c/c 170 (665) Intereses por descuento de efectos a (5208) Deudas por efectos descontados 16.200
c. Contabilización de la nómina de enero (0,5 puntos).
Solución: 5.800 (640) Sueldos y salarios 2.790 (642) Seguridad Social a cargo de la empresa a (4751) HP acreedora por retenciones practicadas 870 a (476) Organismos de la Seguridad Social acreedores 3.040 a (465) Remuneraciones pendientes de pago 4.680
f. Ventas y compras a crédito con IVA del 21% (método especulativo): compras por 46.000 € y ventas por 15.000 € (0,5 puntos).
Solución: 18.150 (430) Clientes a (700) Ventas de mercaderías 15.000 a (477) HP IVA repercutido (21% s/ 15.000) 3.150 --- 46.000 (600) Compras de mercaderías 9.660 (472) HP IVA soportado (21% s/ 46.000) a (400) Proveedores 55.660
g. Se abonan por banco los honorarios de la asesoría que confecciona las nóminas: 2.200 € más 21% de IVA (0,5 puntos).
Solución: 2.200 (623) Servicios de profesionales independientes 462 (472) HP IVA soportado (21% s/ 2.200) a (572) Bancos c/c 2.662
h. A su vencimiento, los clientes atienden íntegramente las letras que se encontraban descontadas (0,25 puntos).
Solución: 16.200 (5208) Deudas por efectos descontados a (4311) Efectos comerciales descontados 16.200
i. Se cobra a través del banco el 50% del crédito generado en la venta del punto 6, concediéndose un descuento por pronto pago posterior a la emisión de factura de 100 € más 21% de IVA (0,5 puntos).
Solución: 8.954 (572) Bancos c/c 100 (706) Descuentos sobre ventas por pronto pago 21 (477) HP IVA repercutido a (430) Clientes 9.075
j. Se pagan por banco las remuneraciones pendientes a los empleados del punto 3 (0,25 puntos).
Solución: 4.680 (465) Remuneraciones pendientes de pago a (572) Bancos c/c 4.680
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 1 - Compras, ventas, IVA y deudores y acreedores… · 2015 · Ejercicio 3 - Compras, ventas, IVA y deudores y acreedores… · 2015 ›
Más ejercicios de Compras, ventas, IVA y deudores y acreedores comerciales
- Ejercicio 1 - Compras, ventas, IVA y deudores y acreedores… · 2015
- Ejercicio 3 - Compras, ventas, IVA y deudores y acreedores… · 2015
- Ejercicio 4 - Compras, ventas, IVA y deudores y acreedores… · 2015
- Ejercicio 5 - Compras, ventas, IVA y deudores y acreedores… · 2015
- Ejercicio 6 - Compras, ventas, IVA y deudores y acreedores… · 2015