Problema 1 · Economia de L'empresa UB 2024
Tema: Análisis de costes, punto muerto y apalancamiento operativo · Del examen Examen Final de Economía de la Empresa - Convocatoria de Enero 2024 (2024)
Enunciado
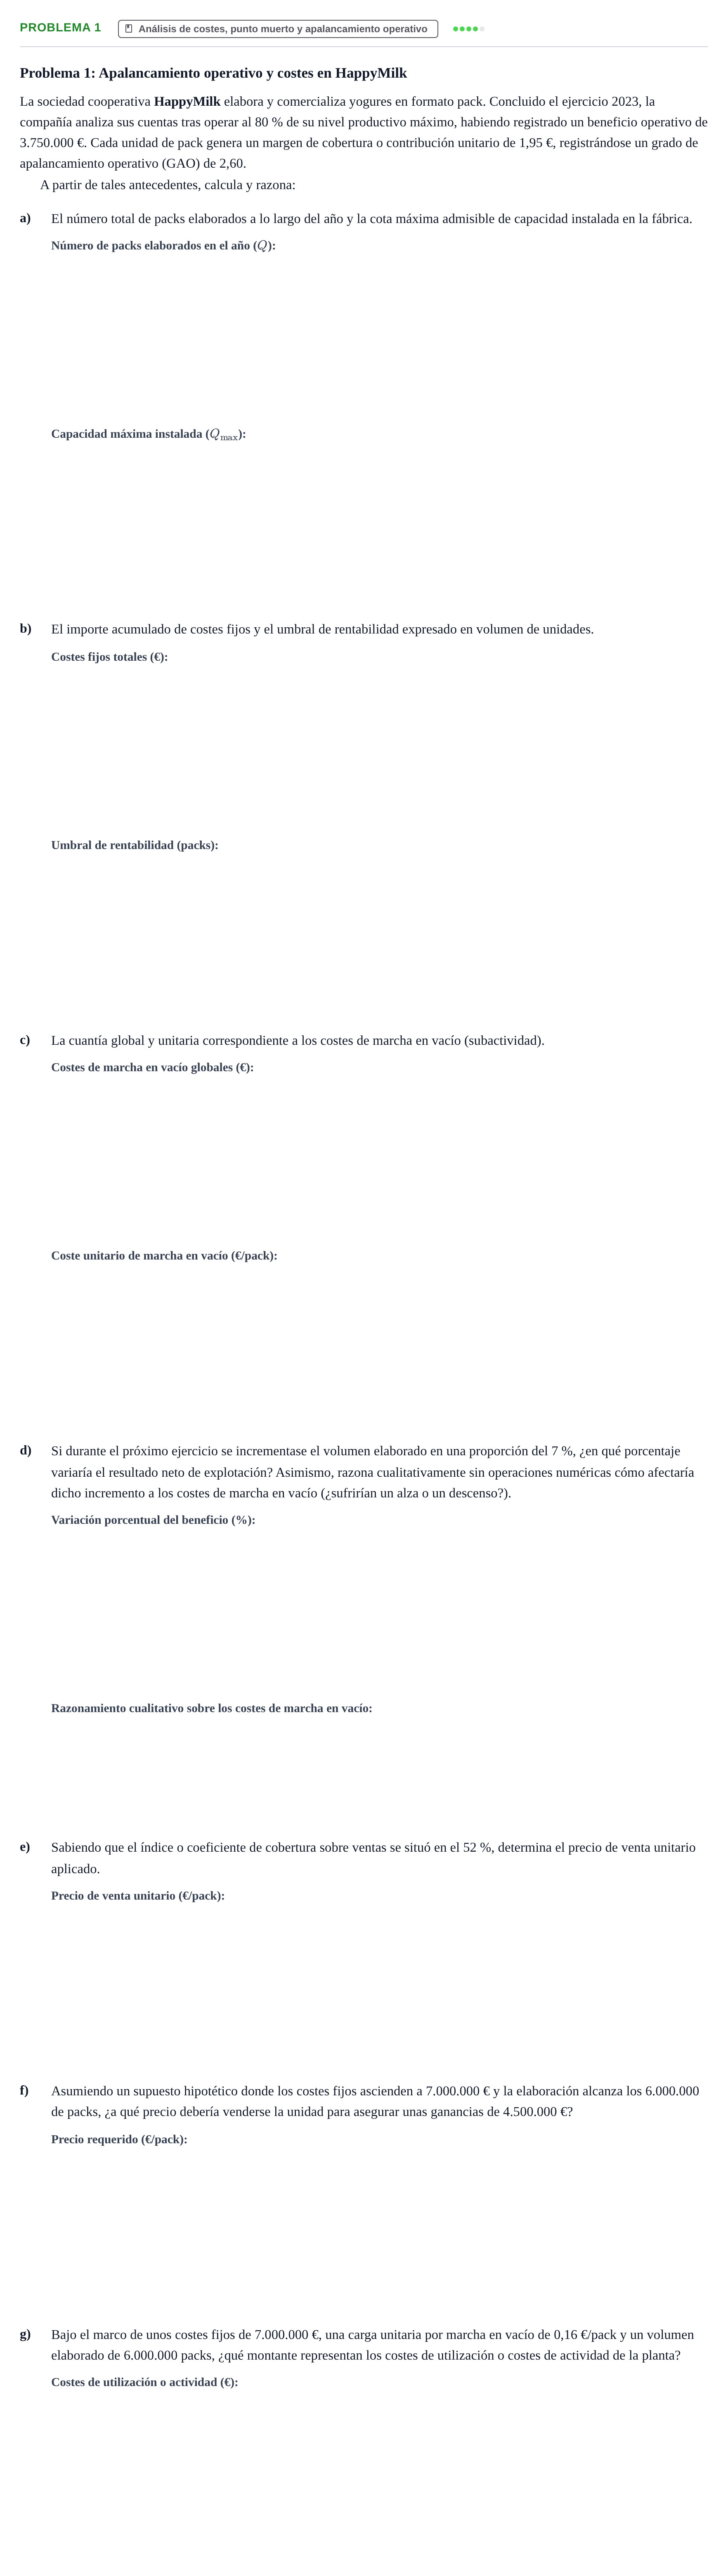
Problema 1: Apalancamiento operativo y costes en HappyMilk
La sociedad cooperativa HappyMilk elabora y comercializa yogures en formato pack. Concluido el ejercicio 2023, la compañía analiza sus cuentas tras operar al 80 % de su nivel productivo máximo, habiendo registrado un beneficio operativo de 3.750.000 €. Cada unidad de pack genera un margen de cobertura o contribución unitario de 1,95 €, registrándose un grado de apalancamiento operativo (GAO) de 2,60.
A partir de tales antecedentes, calcula y razona:
a)
El número total de packs elaborados a lo largo del año y la cota máxima admisible de capacidad instalada en la fábrica.
b)
El importe acumulado de costes fijos y el umbral de rentabilidad expresado en volumen de unidades.
c)
La cuantía global y unitaria correspondiente a los costes de marcha en vacío (subactividad).
d)
Si durante el próximo ejercicio se incrementase el volumen elaborado en una proporción del 7 %, ¿en qué porcentaje variaría el resultado neto de explotación? Asimismo, razona cualitativamente sin operaciones numéricas cómo afectaría dicho incremento a los costes de marcha en vacío (¿sufrirían un alza o un descenso?).
e)
Sabiendo que el índice o coeficiente de cobertura sobre ventas se situó en el 52 %, determina el precio de venta unitario aplicado.
f)
Asumiendo un supuesto hipotético donde los costes fijos ascienden a 7.000.000 € y la elaboración alcanza los 6.000.000 de packs, ¿a qué precio debería venderse la unidad para asegurar unas ganancias de 4.500.000 €?
g)
Bajo el marco de unos costes fijos de 7.000.000 €, una carga unitaria por marcha en vacío de 0,16 €/pack y un volumen elaborado de 6.000.000 packs, ¿qué montante representan los costes de utilización o costes de actividad de la planta?
Solución
Según los criterios oficiales de corrección
a. El número total de packs elaborados a lo largo del año
Solución: 5.000.000 packs
a. La cota máxima admisible de capacidad instalada en la fábrica
Solución: 6.250.000 packs
b. El importe acumulado de costes fijos
Solución: 6.000.000 €
b. El umbral de rentabilidad expresado en volumen de unidades
Solución: 3.076.923,08 packs
c. La cuantía global correspondiente a los costes de marcha en vacío (subactividad)
Solución: 1.200.000 €
c. La cuantía unitaria correspondiente a los costes de marcha en vacío
Solución: 0,24 €/pack
d. Si durante el próximo ejercicio se incrementase el volumen elaborado en una proporción del 7 %, ¿en qué porcentaje variaría el resultado neto de explotación?
Solución: 18,20 %
d. Razona cualitativamente sin operaciones numéricas cómo afectaría dicho incremento a los costes de marcha en vacío
Solución: Disminuirían, tanto en cuantía global como unitaria, al reducirse la fracción de capacidad ociosa de la planta.
e. Sabiendo que el índice o coeficiente de cobertura sobre ventas se situó en el 52 %, determina el precio de venta unitario aplicado.
Solución: 3,75 €/pack
f. Asumiendo un supuesto hipotético donde los costes fijos ascienden a 7.000.000 € y la elaboración alcanza los 6.000.000 de packs, ¿a qué precio debería venderse la unidad para asegurar unas ganancias de 4.500.000 €?
Solución: 3,72 €/pack / 3,7167 €/pack
g. Bajo el marco de unos costes fijos de 7.000.000 €, una carga unitaria por marcha en vacío de 0,16 €/pack y un volumen elaborado de 6.000.000 packs, ¿qué montante representan los costes de utilización o costes de actividad de la planta?
Solución: 6.040.000 €
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2.i · 2024 · Ejercicio 1.h · 2017 ›