Pregunta 34 (Pregunta 9) · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Pasivos financieros y provisiones · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
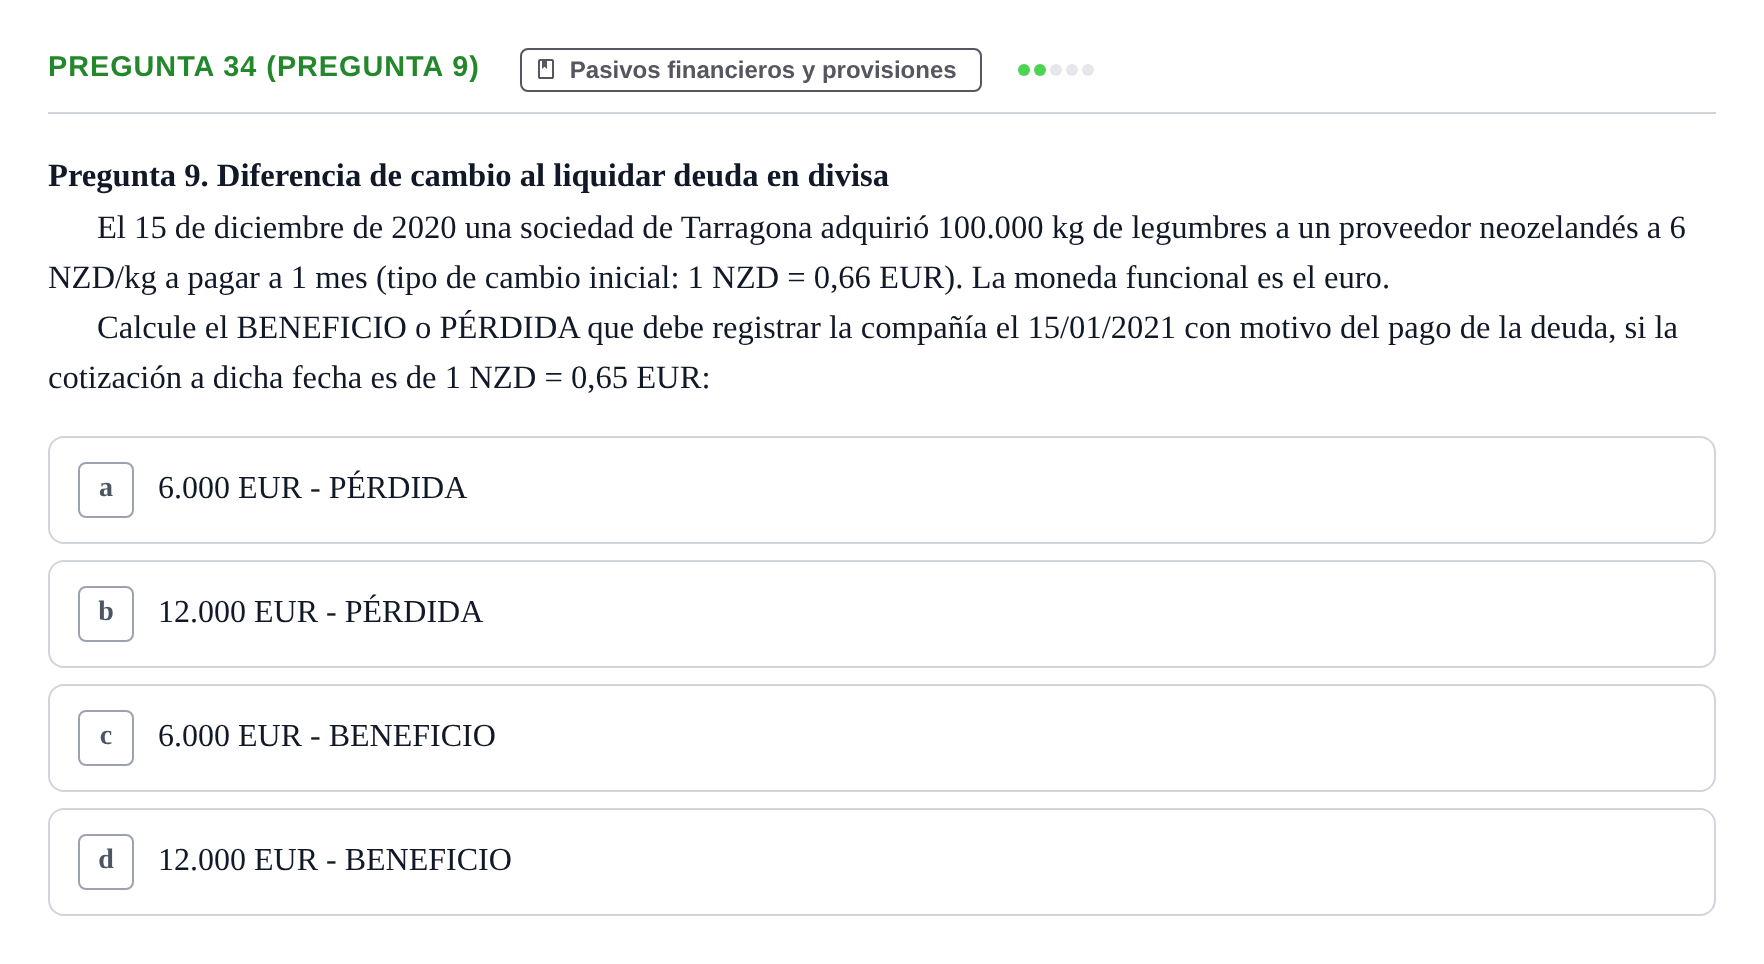
Pregunta 9. Diferencia de cambio al liquidar deuda en divisa
El 15 de diciembre de 2020 una sociedad de Tarragona adquirió 100.000 kg de legumbres a un proveedor neozelandés a 6 NZD/kg a pagar a 1 mes (tipo de cambio inicial: 1 NZD = 0,66 EUR). La moneda funcional es el euro.
Calcule el BENEFICIO o PÉRDIDA que debe registrar la compañía el 15/01/2021 con motivo del pago de la deuda, si la cotización a dicha fecha es de 1 NZD = 0,65 EUR:
Solución
Según los criterios oficiales de corrección
Calcule el BENEFICIO o PÉRDIDA que debe registrar la compañía el 15/01/2021 con motivo del pago de la deuda, si la cotización a dicha fecha es de 1 NZD = 0,65 EUR:
Solución: a. 6.000 EUR - PÉRDIDA
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 12 · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 44 (Pregunta 19) · Examen Final de Contabilidad Financiera II (Parte 1) ›
Más ejercicios de Pasivos financieros y provisiones
- Ejercicio 17 - Préstamo a coste amortizado · 2021
- Ejercicio 19 - Proveedores en divisa · 2021
- Pregunta 46 · 2007
- Pregunta 47 · 2007
- Pregunta 12 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 44 (Pregunta 19) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 20 · Examen Final de Enero: Test Evaluación Única
- Pregunta 21 · Examen Final de Enero: Test Evaluación Única
- Pregunta 45 · Examen Final de Enero: Test Evaluación Única
- Pregunta 46 · Examen Final de Enero: Test Evaluación Única