Pregunta 17 · Comptabilitat II UB Examen Final de Contabilidad Financiera II (Parte 1)
Tema: Inmovilizado material: amortización, deterioro y bajas · Del examen Examen Final de Contabilidad Financiera II (Parte 1)
Enunciado
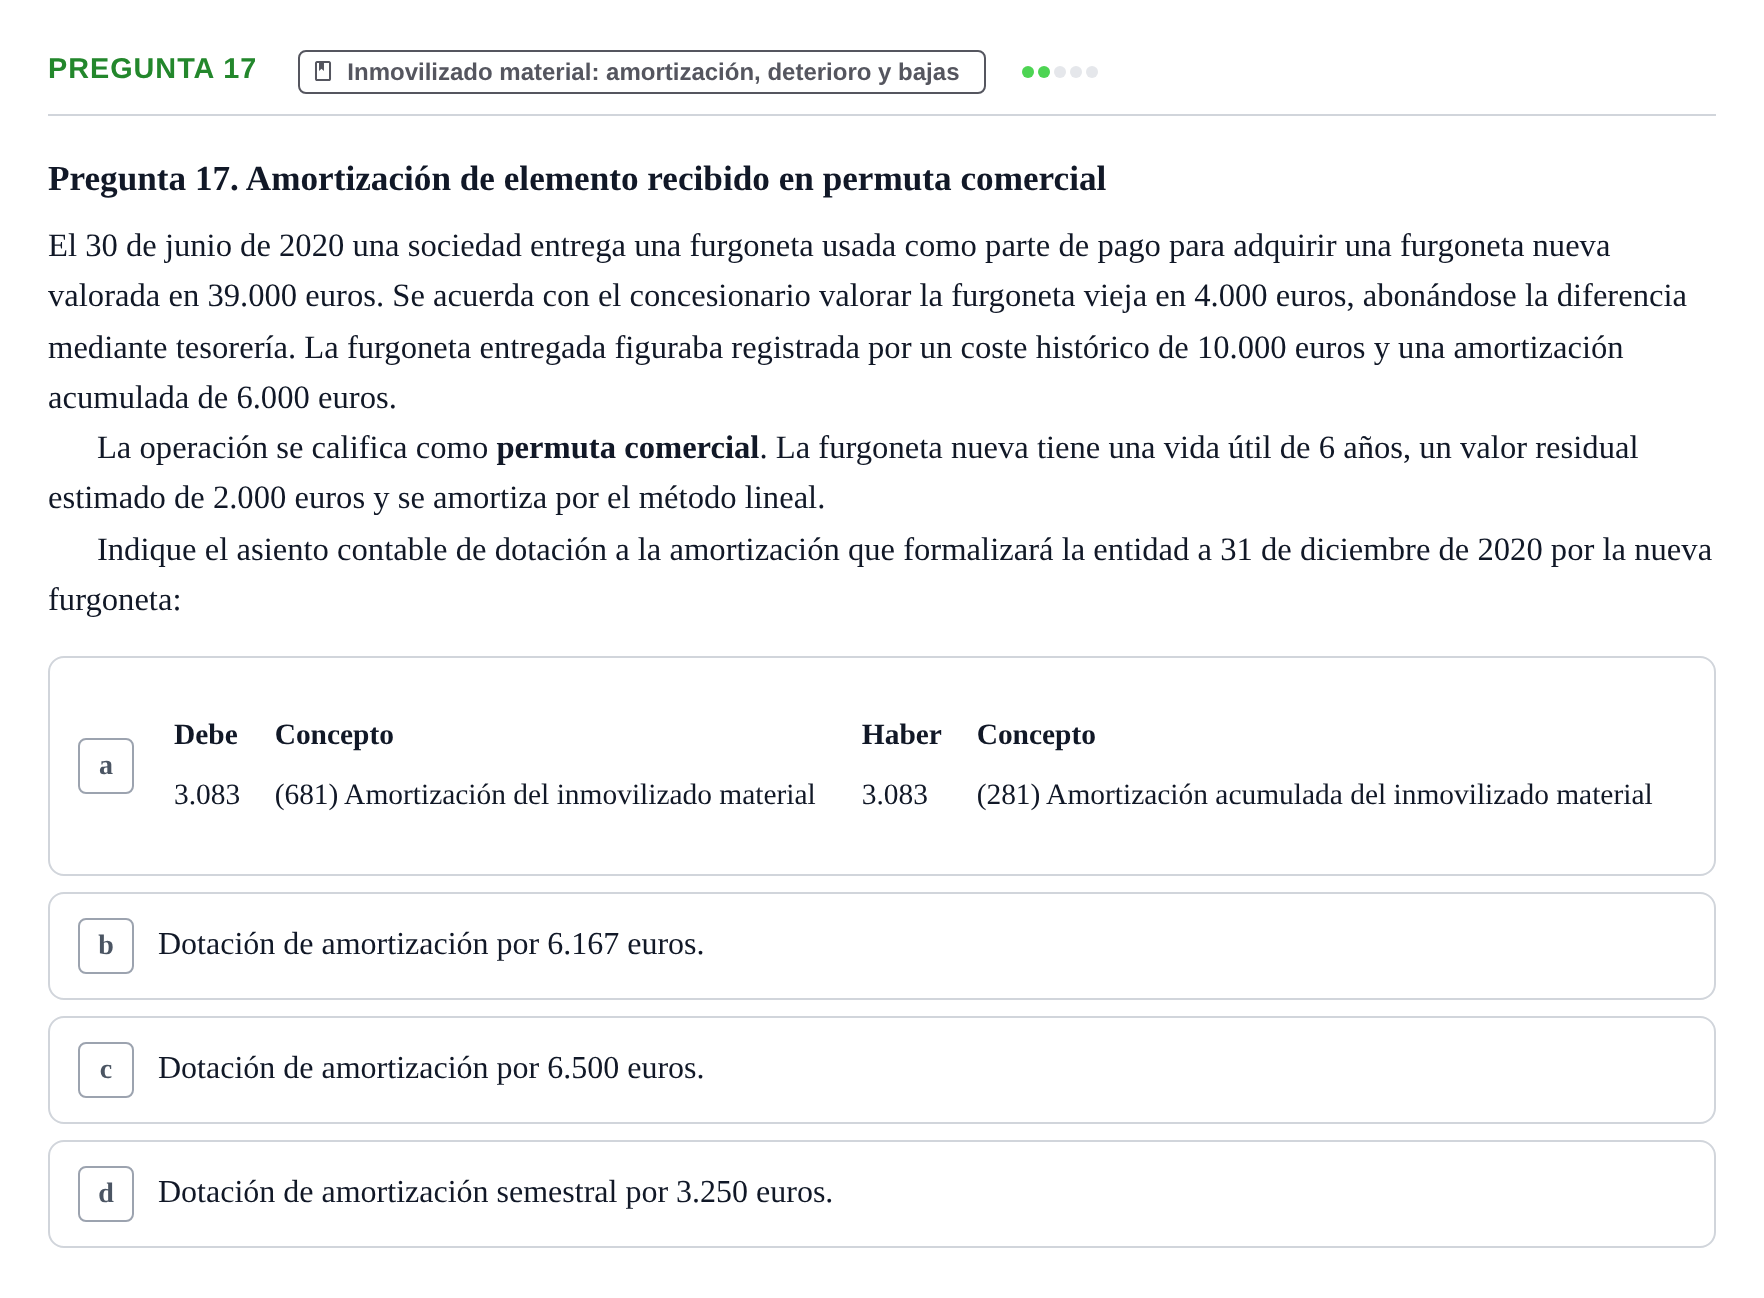
Pregunta 17. Amortización de elemento recibido en permuta comercial
El 30 de junio de 2020 una sociedad entrega una furgoneta usada como parte de pago para adquirir una furgoneta nueva valorada en 39.000 euros. Se acuerda con el concesionario valorar la furgoneta vieja en 4.000 euros, abonándose la diferencia mediante tesorería. La furgoneta entregada figuraba registrada por un coste histórico de 10.000 euros y una amortización acumulada de 6.000 euros.
La operación se califica como permuta comercial. La furgoneta nueva tiene una vida útil de 6 años, un valor residual estimado de 2.000 euros y se amortiza por el método lineal.
Indique el asiento contable de dotación a la amortización que formalizará la entidad a 31 de diciembre de 2020 por la nueva furgoneta:
a
Debe
Concepto
Haber
Concepto
3.083
(681) Amortización del inmovilizado material
3.083
(281) Amortización acumulada del inmovilizado material
b
Dotación de amortización por 6.167 euros.
c
Dotación de amortización por 6.500 euros.
d
Dotación de amortización semestral por 3.250 euros.
Solución
Según los criterios oficiales de corrección
Indique el asiento contable de dotación a la amortización que formalizará la entidad a 31 de diciembre de 2020 por la nueva furgoneta:
Solución: a) Debe: 3.083 (681) Amortización del inmovilizado material | Haber: 3.083 (281) Amortización acumulada del inmovilizado material
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 9 · Examen Final de Contabilidad Financiera II (Parte 1) · Pregunta 31 (Pregunta 6) · Examen Final de Contabilidad Financiera II (Parte 1) ›
Más ejercicios de Inmovilizado material: amortización, deterioro y bajas
- Ejercicio 25 - Test 2 - Pregunta 7 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 27 - Test 2 - Pregunta 9 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 29 - Test 2 - Pregunta 11 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Pregunta 6 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 9 · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 31 (Pregunta 6) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 47 (Pregunta 22) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 48 (Pregunta 23) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 49 (Pregunta 24) · Examen Final de Contabilidad Financiera II (Parte 1)
- Pregunta 52 (Pregunta 27) · Examen Final de Contabilidad Financiera II (Parte 1)