Pregunta 35 · Comptabilitat II UB 2007
Tema: Inmovilizado intangible, inversiones inmobiliarias y ANCMV · Del examen Examen Parcial de Contabilidad Financiera Superior (2007)
Enunciado
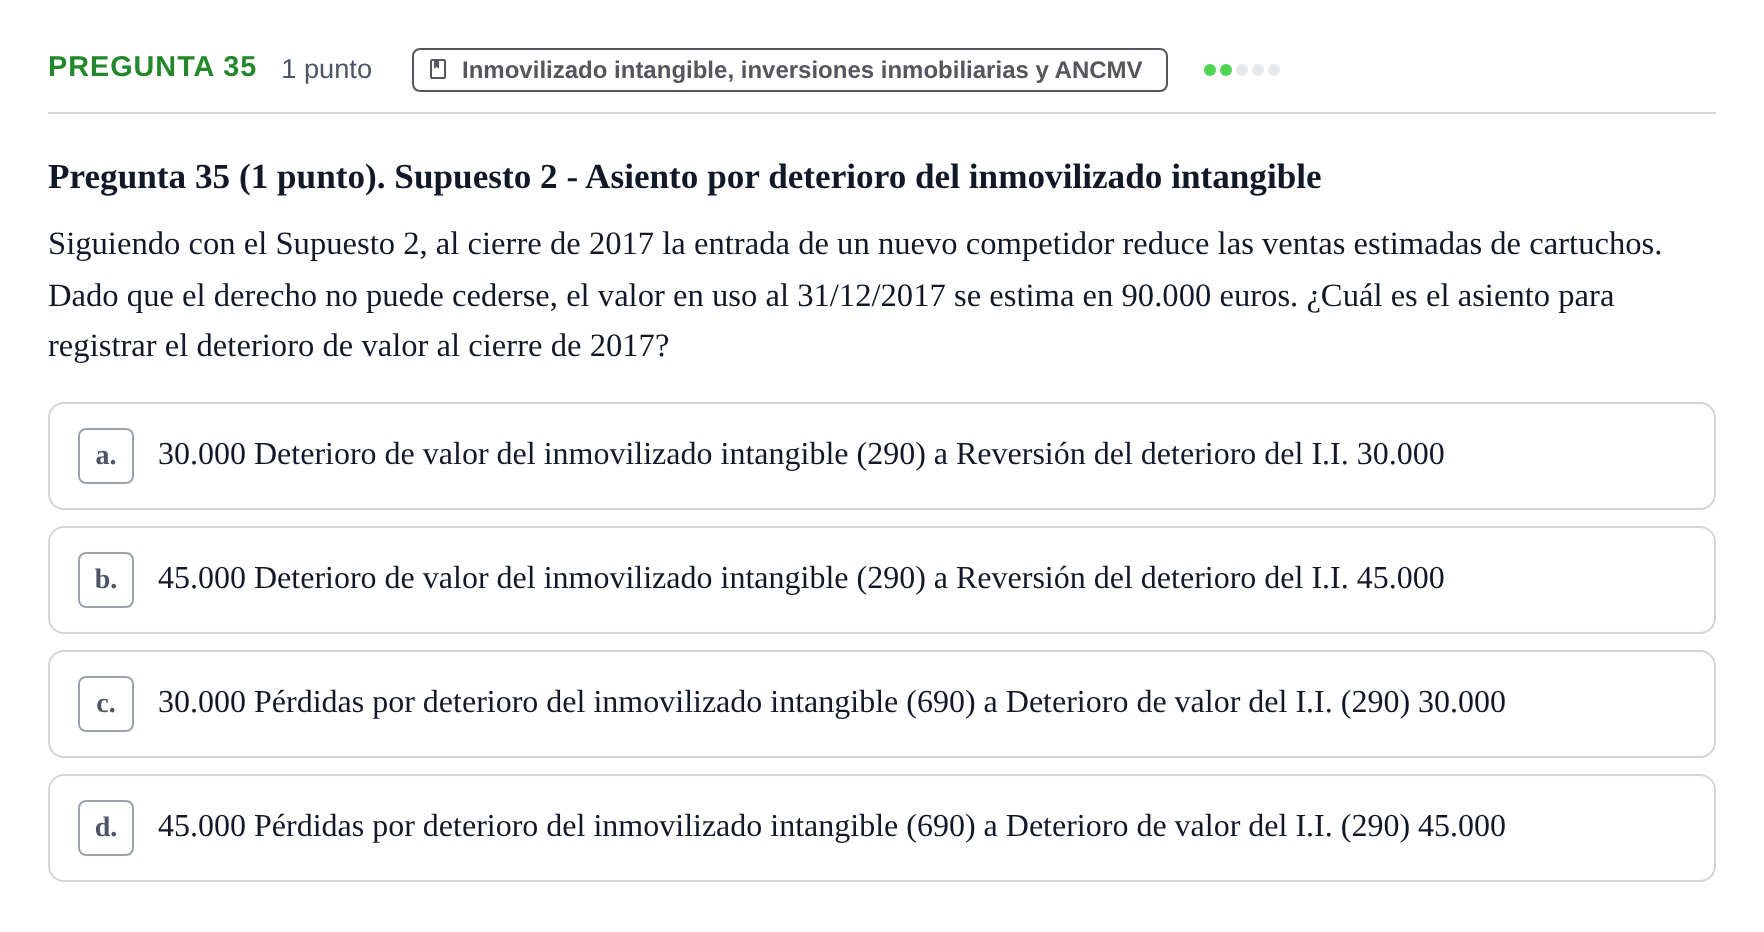
Pregunta 35 (1 punto). Supuesto 2 - Asiento por deterioro del inmovilizado intangible
Siguiendo con el Supuesto 2, al cierre de 2017 la entrada de un nuevo competidor reduce las ventas estimadas de cartuchos. Dado que el derecho no puede cederse, el valor en uso al 31/12/2017 se estima en 90.000 euros. ¿Cuál es el asiento para registrar el deterioro de valor al cierre de 2017?
.
Solución
Según los criterios oficiales de corrección
Siguiendo con el Supuesto 2, al cierre de 2017 la entrada de un nuevo competidor reduce las ventas estimadas de cartuchos. Dado que el derecho no puede cederse, el valor en uso al 31/12/2017 se estima en 90.000 euros. ¿Cuál es el asiento para registrar el deterioro de valor al cierre de 2017?
Solución: d. 45.000 Pérdidas por deterioro del inmovilizado intangible (690) a Deterioro de valor del I.I. (290) 45.000
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 34 · 2007 · Ejercicio 26 - Test 2 - Pregunta 8 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos ›
Más ejercicios de Inmovilizado intangible, inversiones inmobiliarias y ANCMV
- Pregunta 21 · 2007
- Pregunta 26 · 2007
- Pregunta 30 · 2007
- Pregunta 33 · 2007
- Pregunta 34 · 2007
- Ejercicio 26 - Test 2 - Pregunta 8 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 30 - Test 3 - Pregunta 1 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 31 - Test 3 - Pregunta 2 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 32 - Test 3 - Pregunta 3 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos
- Ejercicio 33 - Test 3 - Pregunta 4 · Cuestionario de Evaluación Continua: Reforma Contable, Inmovilizado y Arrendamientos