Exercici 1 · Introducción a la Contabilidad URV Exemples 2013
Tema: Inmovilizado material e intangible: adquisición, amortización, deterioro y baja · Del examen Exemples (2013)
Enunciado
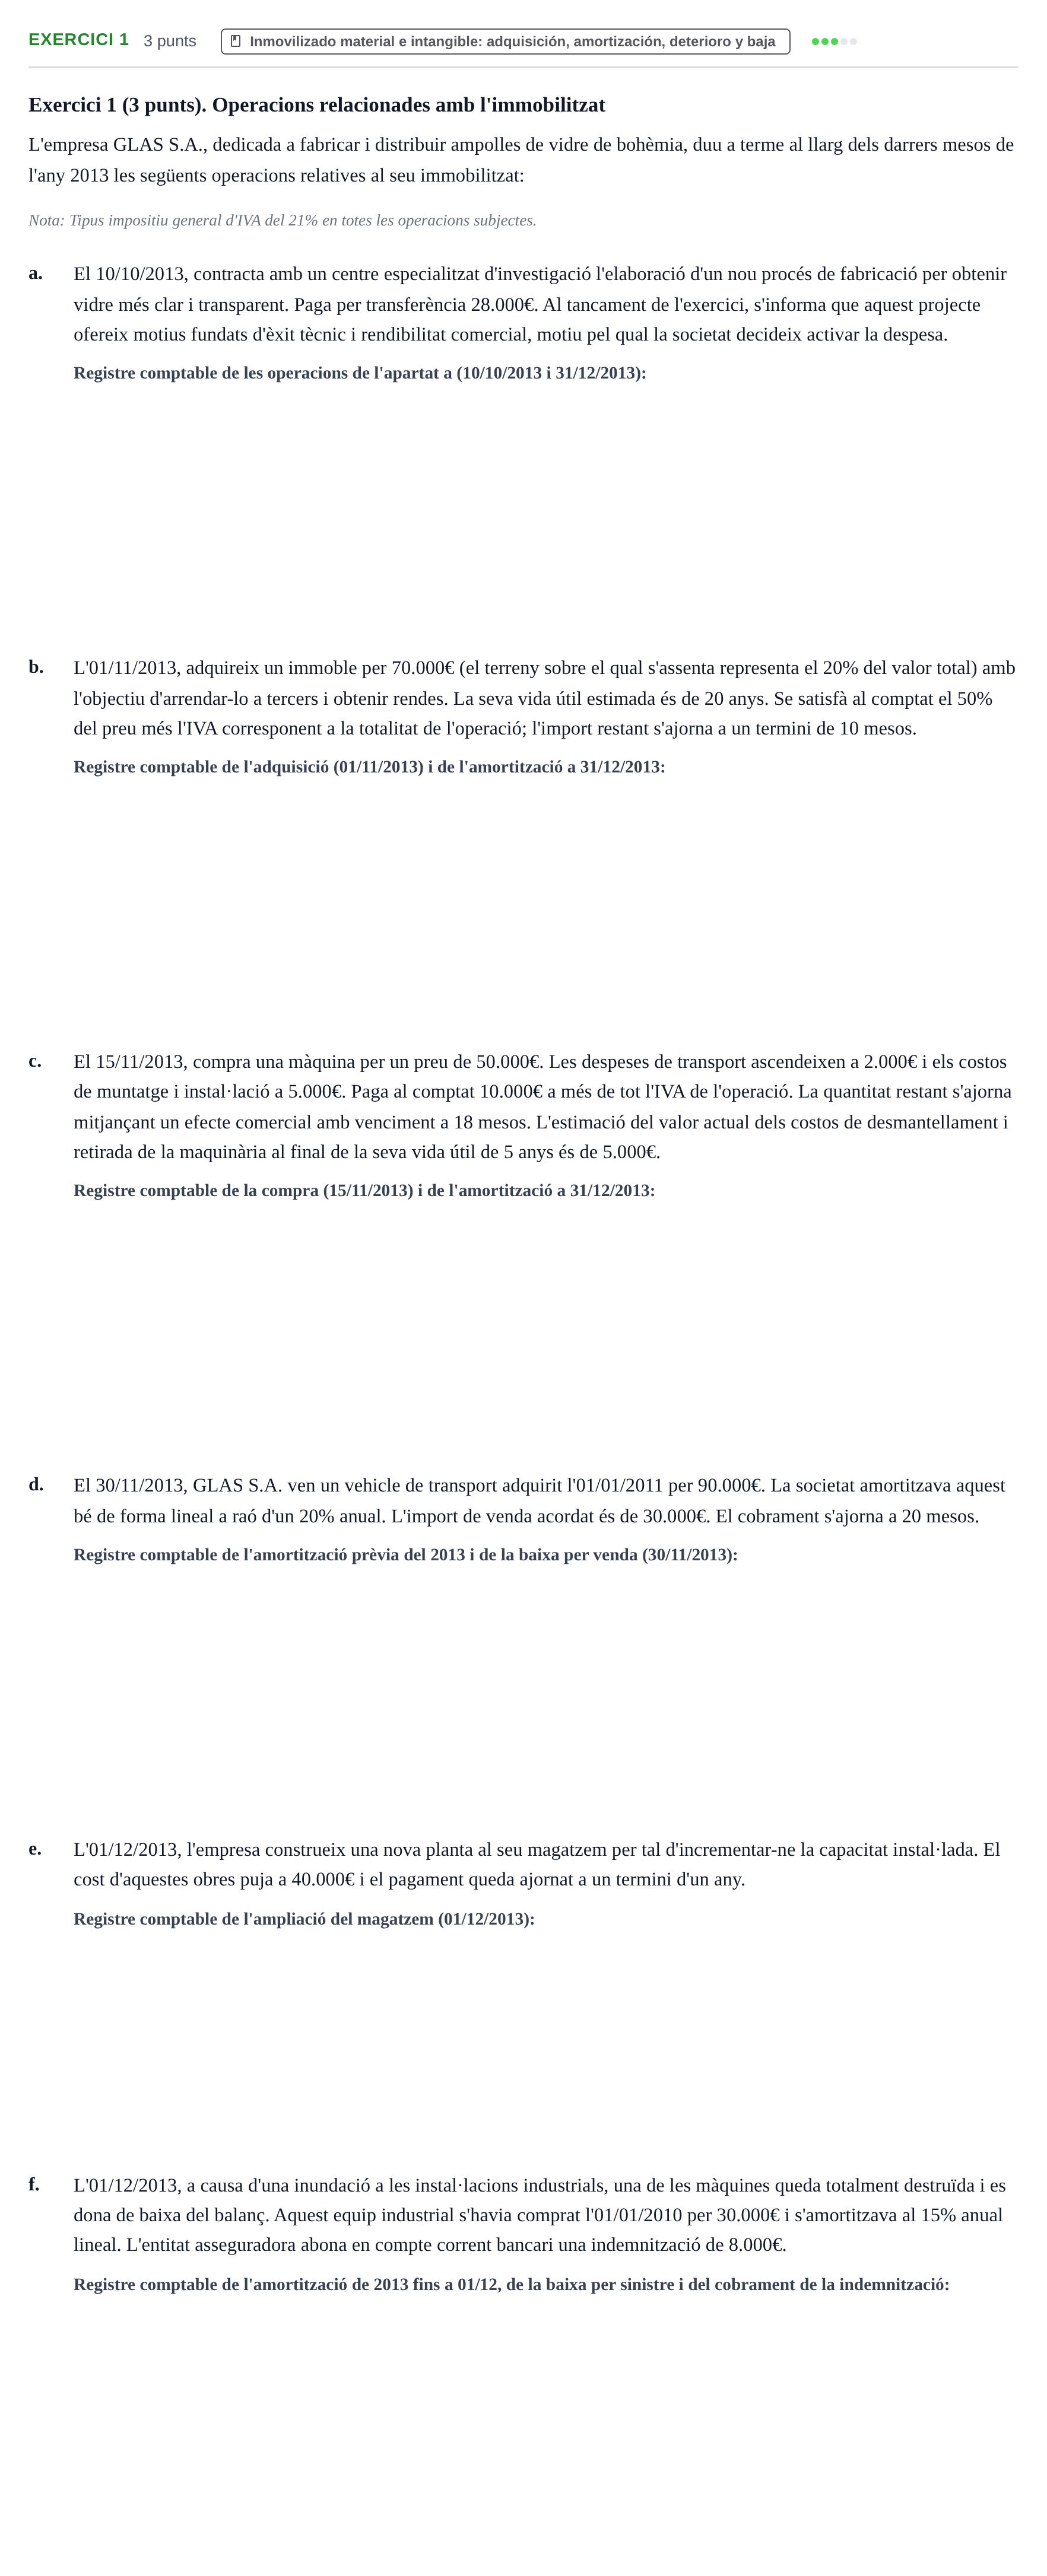
Exercici 1 (3 punts). Operacions relacionades amb l'immobilitzat
L'empresa GLAS S.A., dedicada a fabricar i distribuir ampolles de vidre de bohèmia, duu a terme al llarg dels darrers mesos de l'any 2013 les següents operacions relatives al seu immobilitzat:
Nota: Tipus impositiu general d'IVA del 21% en totes les operacions subjectes.
a.
El 10/10/2013, contracta amb un centre especialitzat d'investigació l'elaboració d'un nou procés de fabricació per obtenir vidre més clar i transparent. Paga per transferència 28.000€. Al tancament de l'exercici, s'informa que aquest projecte ofereix motius fundats d'èxit tècnic i rendibilitat comercial, motiu pel qual la societat decideix activar la despesa.
b.
L'01/11/2013, adquireix un immoble per 70.000€ (el terreny sobre el qual s'assenta representa el 20% del valor total) amb l'objectiu d'arrendar-lo a tercers i obtenir rendes. La seva vida útil estimada és de 20 anys. Se satisfà al comptat el 50% del preu més l'IVA corresponent a la totalitat de l'operació; l'import restant s'ajorna a un termini de 10 mesos.
c.
El 15/11/2013, compra una màquina per un preu de 50.000€. Les despeses de transport ascendeixen a 2.000€ i els costos de muntatge i instal·lació a 5.000€. Paga al comptat 10.000€ a més de tot l'IVA de l'operació. La quantitat restant s'ajorna mitjançant un efecte comercial amb venciment a 18 mesos. L'estimació del valor actual dels costos de desmantellament i retirada de la maquinària al final de la seva vida útil de 5 anys és de 5.000€.
d.
El 30/11/2013, GLAS S.A. ven un vehicle de transport adquirit l'01/01/2011 per 90.000€. La societat amortitzava aquest bé de forma lineal a raó d'un 20% anual. L'import de venda acordat és de 30.000€. El cobrament s'ajorna a 20 mesos.
e.
L'01/12/2013, l'empresa construeix una nova planta al seu magatzem per tal d'incrementar-ne la capacitat instal·lada. El cost d'aquestes obres puja a 40.000€ i el pagament queda ajornat a un termini d'un any.
f.
L'01/12/2013, a causa d'una inundació a les instal·lacions industrials, una de les màquines queda totalment destruïda i es dona de baixa del balanç. Aquest equip industrial s'havia comprat l'01/01/2010 per 30.000€ i s'amortitzava al 15% anual lineal. L'entitat asseguradora abona en compte corrent bancari una indemnització de 8.000€.
Solución
Según los criterios oficiales de corrección
a. El 10/10/2013, contracta amb un centre especialitzat d'investigació l'elaboració d'un nou procés de fabricació per obtenir vidre més clar i transparent. Paga per transferència 28.000€. Al tancament de l'exercici, s'informa que aquest projecte ofereix motius fundats d'èxit tècnic i rendibilitat comercial, motiu pel qual la societat decideix activar la despesa.
Solución: 10/10/2013. Pagament de la investigació externa: | Deure | Compte | Haver | |---|---|---| | 28.000,00 | (620) Despeses en investigació i desenvolupament de l'exercici | | | 5.880,00 | (472) H.P. IVA suportat (21% s/ 28.000) | | | | (572) Bancs c/c | 33.880,00 | 31/12/2013. Activació de les despeses d'investigació: | Deure | Compte | Haver | |---|---|---| | 28.000,00 | (200) Investigació | | | | (730) Treballs realitzats per a l'immobilitzat intangible | 28.000,00 |
b. L'01/11/2013, adquireix un immoble per 70.000€ (el terreny sobre el qual s'assenta representa el 20% del valor total) amb l'objectiu d'arrendar-lo a tercers i obtenir rendes. La seva vida útil estimada és de 20 anys. Se satisfà al comptat el 50% del preu més l'IVA corresponent a la totalitat de l'operació; l'import restant s'ajorna a un termini de 10 mesos.
Solución: 01/11/2013. Adquisició de l'immoble destinat a lloguer (Inversions immobiliàries): | Deure | Compte | Haver | |---|---|---| | 14.000,00 | (220) Inversions en terrenys i béns naturals | | | 56.000,00 | (221) Inversions en construccions | | | 14.700,00 | (472) H.P. IVA suportat | | | | (572) Bancs c/c | 49.700,00 | | | (523) Proveïdors d'immobilitzat a curt termini | 35.000,00 | 31/12/2013. Amortització de les construccions arrendades (2 mesos: nov. i des.): | Deure | Compte | Haver | |---|---|---| | 466,67 | (682) Amortització de les inversions immobiliàries | | | | (282) Amortització acumulada de les inversions immobiliàries | 466,67 |
c. El 15/11/2013, compra una màquina per un preu de 50.000€. Les despeses de transport ascendeixen a 2.000€ i els costos de muntatge i instal·lació a 5.000€. Paga al comptat 10.000€ a més de tot l'IVA de l'operació. La quantitat restant s'ajorna mitjançant un efecte comercial amb venciment a 18 mesos. L'estimació del valor actual dels costos de desmantellament i retirada de la maquinària al final de la seva vida útil de 5 anys és de 5.000€.
Solución: 15/11/2013. Adquisició de maquinària: | Deure | Compte | Haver | |---|---|---| | 62.000,00 | (213) Maquinària | | | 11.970,00 | (472) H.P. IVA suportat | | | | (572) Bancs c/c | 21.970,00 | | | (175) Efectes a pagar a llarg termini | 47.000,00 | | | (143) Provisió per desmantellament, retir o rehabilitació de l'immobilitzat | 5.000,00 | 31/12/2013. Amortització de la màquina (1,5 mesos: 15/11 al 31/12): | Deure | Compte | Haver | |---|---|---| | 1.550,00 | (681) Amortització de l'immobilitzat material | | | | (2813) Amortització acumulada de maquinària | 1.550,00 |
d. El 30/11/2013, GLAS S.A. ven un vehicle de transport adquirit l'01/01/2011 per 90.000€. La societat amortitzava aquest bé de forma lineal a raó d'un 20% anual. L'import de venda acordat és de 30.000€. El cobrament s'ajorna a 20 mesos.
Solución: 30/11/2013. Venda d'element de transport: Amortització any 2013 (11 mesos): | Deure | Compte | Haver | |---|---|---| | 16.500,00 | (681) Amortització de l'immobilitzat material | | | | (2818) Amortització acumulada d'elements de transport | 16.500,00 | Baixa per alienació: | Deure | Compte | Haver | |---|---|---| | 36.300,00 | (253) Crèdits a llarg termini per alienació d'immobilitzat | | | 52.500,00 | (2818) Amortització acumulada d'elements de transport | | | 7.500,00 | (671) Pèrdues procedents de l'immobilitzat material | | | | (218) Elements de transport | 90.000,00 | | | (477) H.P. IVA repercutit (21% s/ 30.000) | 6.300,00 |
e. L'01/12/2013, l'empresa construeix una nova planta al seu magatzem per tal d'incrementar-ne la capacitat instal·lada. El cost d'aquestes obres puja a 40.000€ i el pagament queda ajornat a un termini d'un any.
Solución: 01/12/2013. Ampliació del magatzem (majors prestacions/capacitat): | Deure | Compte | Haver | |---|---|---| | 40.000,00 | (211) Construccions | | | 8.400,00 | (472) H.P. IVA suportat (21% s/ 40.000) | | | | (523) Proveïdors d'immobilitzat a curt termini | 48.400,00 |
f. L'01/12/2013, a causa d'una inundació a les instal·lacions industrials, una de les màquines queda totalment destruïda i es dona de baixa del balanç. Aquest equip industrial s'havia comprat l'01/01/2010 per 30.000€ i s'amortitzava al 15% anual lineal. L'entitat asseguradora abona en compte corrent bancari una indemnització de 8.000€.
Solución: 01/12/2013. Sinistre de maquinària: Amortització de 2013 fins a 01/12 (11 mesos): | Deure | Compte | Haver | |---|---|---| | 4.125,00 | (681) Amortització de l'immobilitzat material | | | | (2813) Amortització acumulada de maquinària | 4.125,00 | Baixa de la màquina i cobrament de la indemnització: | Deure | Compte | Haver | |---|---|---| | 8.000,00 | (572) Bancs c/c | | | 17.625,00 | (2813) Amortització acumulada de maquinària | | | 4.375,00 | (678) Despeses excepcionals | | | | (213) Maquinària | 30.000,00 |
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.