Exercici 1. Cicle comptable complet. Desenvolupament d'un cicle comptable complet: obertura de comptes, registre d'operacions al llibre diari (amb…
Determinación del resultado, impuesto de sociedades y cuentas anuales
Exercici 1. Cicle comptable complet
L'empresa presenta a l'inici de l'exercici el següent patrimoni:
Construccions: 10.000 €
Mobiliari: 500 €
Diners en caixa: 4.000 €
Capital social: 14.500 €
Al llarg de l'exercici es duen a terme les operacions següents:
Compra de mercaderies a crèdit per valor de 200 € més 21% d'IVA.
Es traslladen 400 € de diners en efectiu de la caixa al compte bancari.
Venda de mercaderies per import de 500 € més 21% d'IVA, cobrant 100 € en efectiu i la resta queda pendent a crèdit.
Pagament del rebut dels subministraments per import de 300 € mitjançant transferència bancària.
Es formalitza el deute amb els proveïdors de l'operació 1 acceptant una lletra de canvi.
Adquisició d'un equip informàtic (EPI) per 500 €, abonant-ne 150 € en efectiu i ajornant la resta a curt termini.
Venda de mercaderies per 1.500 € més 21% d'IVA, cobrada íntegrament per banc.
Compra d'un vehicle comercial de transport per import de 2.000 €, ajornant el pagament a llarg termini.
Abonament dels sous i salaris de la plantilla per valor de 300 € per via bancària.
Liquidació periòdica de l'IVA.
Es demana:
a. Registrar l'obertura i totes les operacions al Llibre Diari.
b. Elaborar el Balanç de comprovació de sumes i saldos.
c. Efectuar els assentaments de regularització de despeses i ingressos, tenint en compte un gravamen de l'impost sobre beneficis del 25%.
d. Presentar el Balanç de situació final.
a)
Puja la fotografia amb el registre de l'assentament d'obertura i les 10 operacions al Llibre Diari (o resol-ho per escrit):
b)
Total de les sumes (Deure i Haver) del Balanç de comprovació de sumes i saldos:
€
Total dels saldos (Deutor i Creditor) del Balanç de comprovació de sumes i saldos:
€
c)
€
€
€
d)
€
€
Exercici 2. Cicle comptable complet. Resolució del cicle comptable complet d'una empresa comercial: assentament d'obertura i operacions al llibre…
Determinación del resultado, impuesto de sociedades y cuentas anuales
Exercici 2. Cicle comptable complet
Una empresa comercial disposa a data d'inici del cicle comptable de la següent situació inicial:
Bancs c/c: 500 €
Maquinària: 1.000 €
Deutors diversos: 500 €
Construccions: 6.000 €
Caixa: 200 €
Clients: 300 €
Proveïdors: 400 €
Reserves voluntàries: 300 €
Proveïdors d'immobilitzat a curt termini: 400 €
Deutes a llarg termini amb entitats de crèdit: 1.500 €
Capital social: 5.900 €
Durant l'exercici es comptabilitzen les transaccions que es detallen tot seguit:
Compra de mercaderies per 1.500 € més 21% d'IVA (315 €), pagant 500 € a través de compte bancari i la resta queda pendent de pagament a proveïdors.
Venda de mercaderies per 4.000 € més 21% d'IVA (840 €). Es perceben 3.000 € per banc i per a la quantitat restant s'accepta un efecte comercial a cobrar.
Abonament dels sous i salaris per transferència bancària per 200 €.
Compra de mercaderies a crèdit per import de 200 € més 21% d'IVA (42 €).
Cobrament del deute de clients per via bancària per un total de 200 €.
Liquidació i pagament per compte bancari de tributs municipals per import de 20 €.
Percepció de rendes d'arrendaments ingressades al compte bancari per 300 €.
Adquisició de programari informàtic per 100 €, abonant-ne 50 € per banc i ajornant la meitat restant a curt termini.
Recepció de la minuta d'un advocat (serveis professionals independents) per 300 €, que queda pendent d'abonar.
Liquidació trimestral de l'IVA amb la Hisenda Pública.
Feina a realitzar:
a. Anotar l'assentament d'obertura i els assentaments d'exercici al Llibre Diari.
b. Elaborar el Balanç de comprovació de sumes i saldos.
c. Efectuar la regularització per obtenir el benefici de l'exercici (impost sobre beneficis del 25%).
d. Formular el Balanç de situació final degudament classificat.
c)
Indiqueu els imports resultants de la regularització de despeses i ingressos:
€
€
€
d)
Indiqueu el total del Balanç de situació final:
€
a, b, d)
Adjunteu fotografies o documents amb el desenvolupament complet (Llibre Diari, Balanç de comprovació de sumes i saldos, assentaments de regularització i tancament, i Balanç de situació final):
Exercici 3. Cicle comptable complet. Cicle comptable complet d'una entitat mercantil a partir d'un inventari d'obertura (bancs, clients,…
Determinación del resultado, impuesto de sociedades y cuentas anuales
Exercici 3. Cicle comptable complet
L'inventari d'obertura d'una entitat mercantil reflecteix els elements patrimonials següents:
Bancs c/c: 1.000 €
Clients: 200 €
Maquinària: 300 €
Terrenys i béns naturals: 12.000 €
Caixa: 200 €
Deutors: 500 €
Mobiliari: 2.000 €
Proveïdors: 150 €
Deutes a curt termini amb entitats de crèdit: 400 €
Capital social: 15.650 €
Les operacions registrades durant el període són:
a. Compra de mercaderies per 300 € més 21% d'IVA (63 €), abonant-se 100 € per banc i quedant pendent el romanent amb proveïdors.
b. Es formalitza el deute adquirit amb els proveïdors de l'operació anterior mitjançant un efecte comercial a pagar per 263 €.
c. Venda de mercaderies per 2.000 € més IVA (420 €). El cobrament es distribueix en: 300 € per caixa, 700 € per banc i 1.420 € amb lletra de canvi a cobrar.
d. Es cobra per banc el deute pendent dels deutors (500 €).
e. Compra d'un equip informàtic (EPI) per 500 €, satisfent-se 200 € mitjançant banc i restant la resta com a deute amb proveïdors d'immobilitzat a curt termini.
f. Liquidació i pagament dels sous del personal per banc per 300 €.
g. Abonament al compte corrent de rendiments financers per valor de 100 €.
h. Abonament de factures de consums d'energia i aigua (subministraments) per banc per 125 €.
i. Pagament del lloguer d'un local (arrendaments i cànons) per banc per import de 150 €.
j. Venda de mercaderies a crèdit a clients per 1.200 € més IVA del 21% (252 €).
k. Adquisició d'accions com a inversió financera a curt termini per 450 €, desemborsades pel banc.
l. Liquidació periòdica de l'IVA repercutit i suportat.
Es requereix:
Desenvolupa tot el cicle comptable (assentaments al Llibre Diari, Balanç de comprovació de sumes i saldos, regularització de pèrdues i guanys calculant l'impost sobre beneficis del 25%, i Balanç de situació final).
a)
b)
€
€
c)
€
€
€
d)
€
€
Exercici 4. Cicle comptable complet amb pèrdues. Cicle comptable complet que genera pèrdues de l'exercici (sense liquidació d'impost sobre societats):…
Determinación del resultado, impuesto de sociedades y cuentas anuales
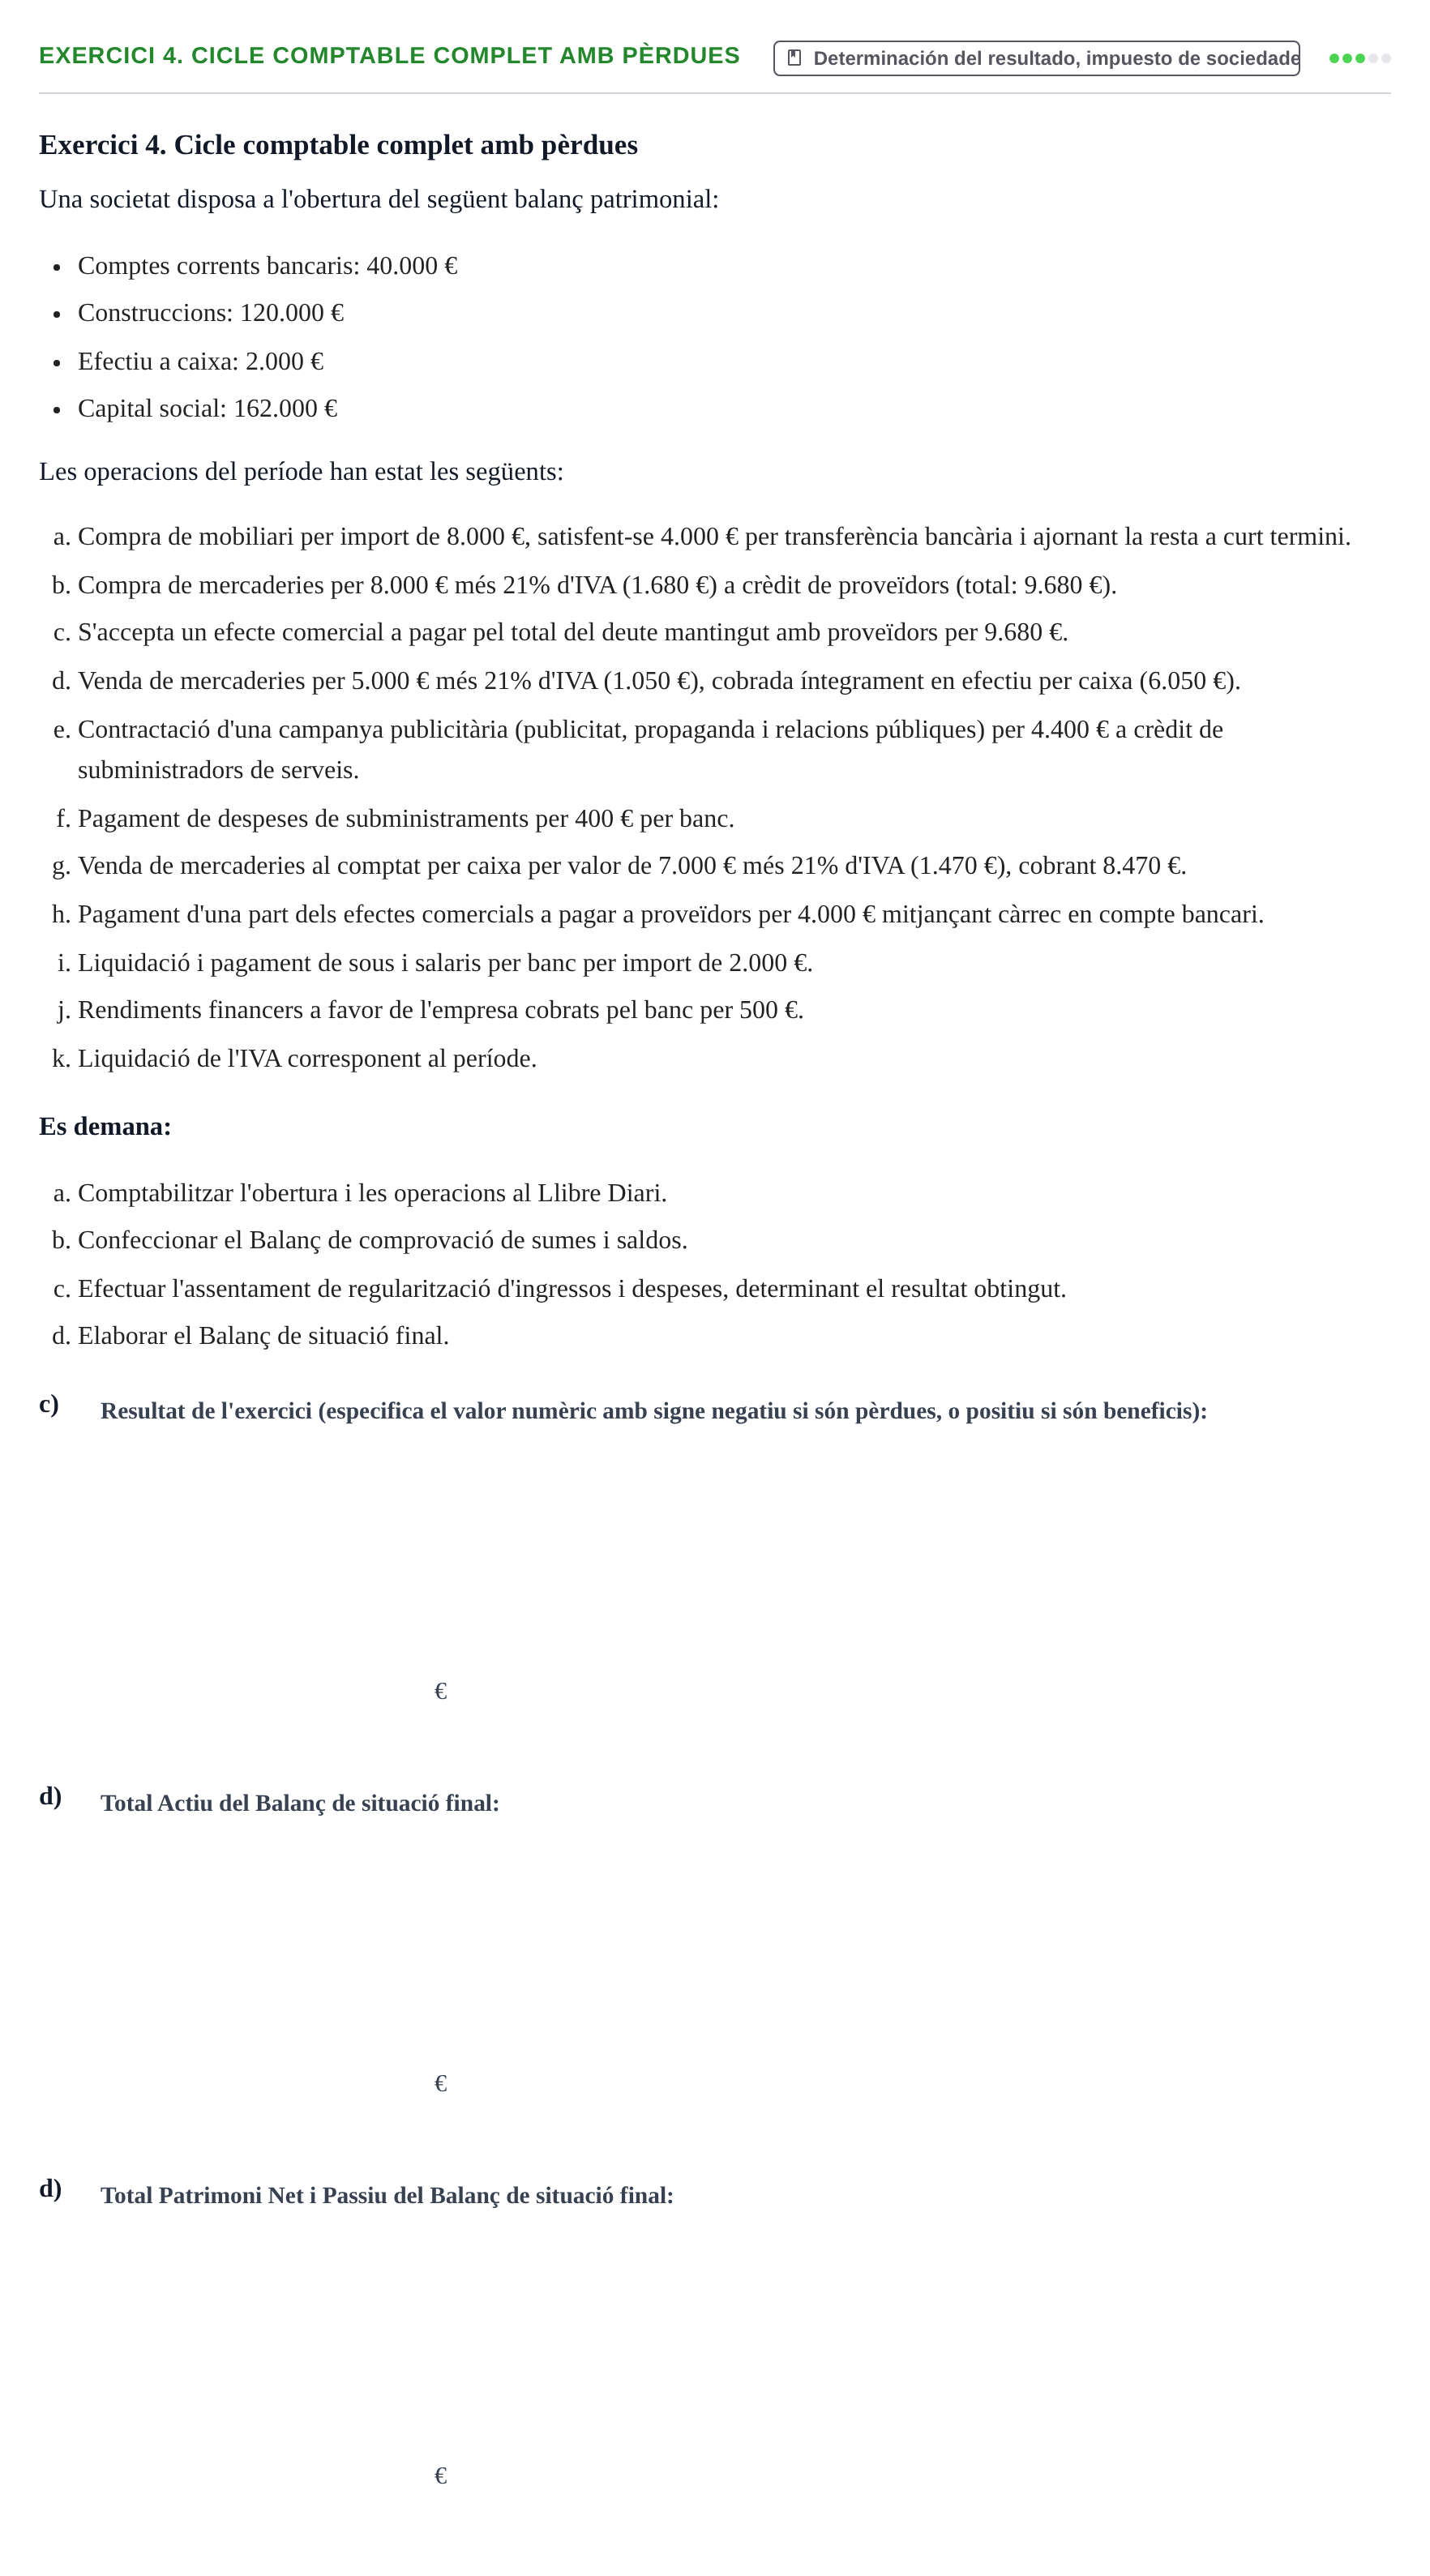
Exercici 4. Cicle comptable complet amb pèrdues
Una societat disposa a l'obertura del següent balanç patrimonial:
Comptes corrents bancaris: 40.000 €
Construccions: 120.000 €
Efectiu a caixa: 2.000 €
Capital social: 162.000 €
Les operacions del període han estat les següents:
Compra de mobiliari per import de 8.000 €, satisfent-se 4.000 € per transferència bancària i ajornant la resta a curt termini.
Compra de mercaderies per 8.000 € més 21% d'IVA (1.680 €) a crèdit de proveïdors (total: 9.680 €).
S'accepta un efecte comercial a pagar pel total del deute mantingut amb proveïdors per 9.680 €.
Venda de mercaderies per 5.000 € més 21% d'IVA (1.050 €), cobrada íntegrament en efectiu per caixa (6.050 €).
Contractació d'una campanya publicitària (publicitat, propaganda i relacions públiques) per 4.400 € a crèdit de subministradors de serveis.
Pagament de despeses de subministraments per 400 € per banc.
Venda de mercaderies al comptat per caixa per valor de 7.000 € més 21% d'IVA (1.470 €), cobrant 8.470 €.
Pagament d'una part dels efectes comercials a pagar a proveïdors per 4.000 € mitjançant càrrec en compte bancari.
Liquidació i pagament de sous i salaris per banc per import de 2.000 €.
Rendiments financers a favor de l'empresa cobrats pel banc per 500 €.
Liquidació de l'IVA corresponent al període.
Es demana:
Comptabilitzar l'obertura i les operacions al Llibre Diari.
Confeccionar el Balanç de comprovació de sumes i saldos.
Efectuar l'assentament de regularització d'ingressos i despeses, determinant el resultat obtingut.
Elaborar el Balanç de situació final.
c)
€
d)
€
d)
€
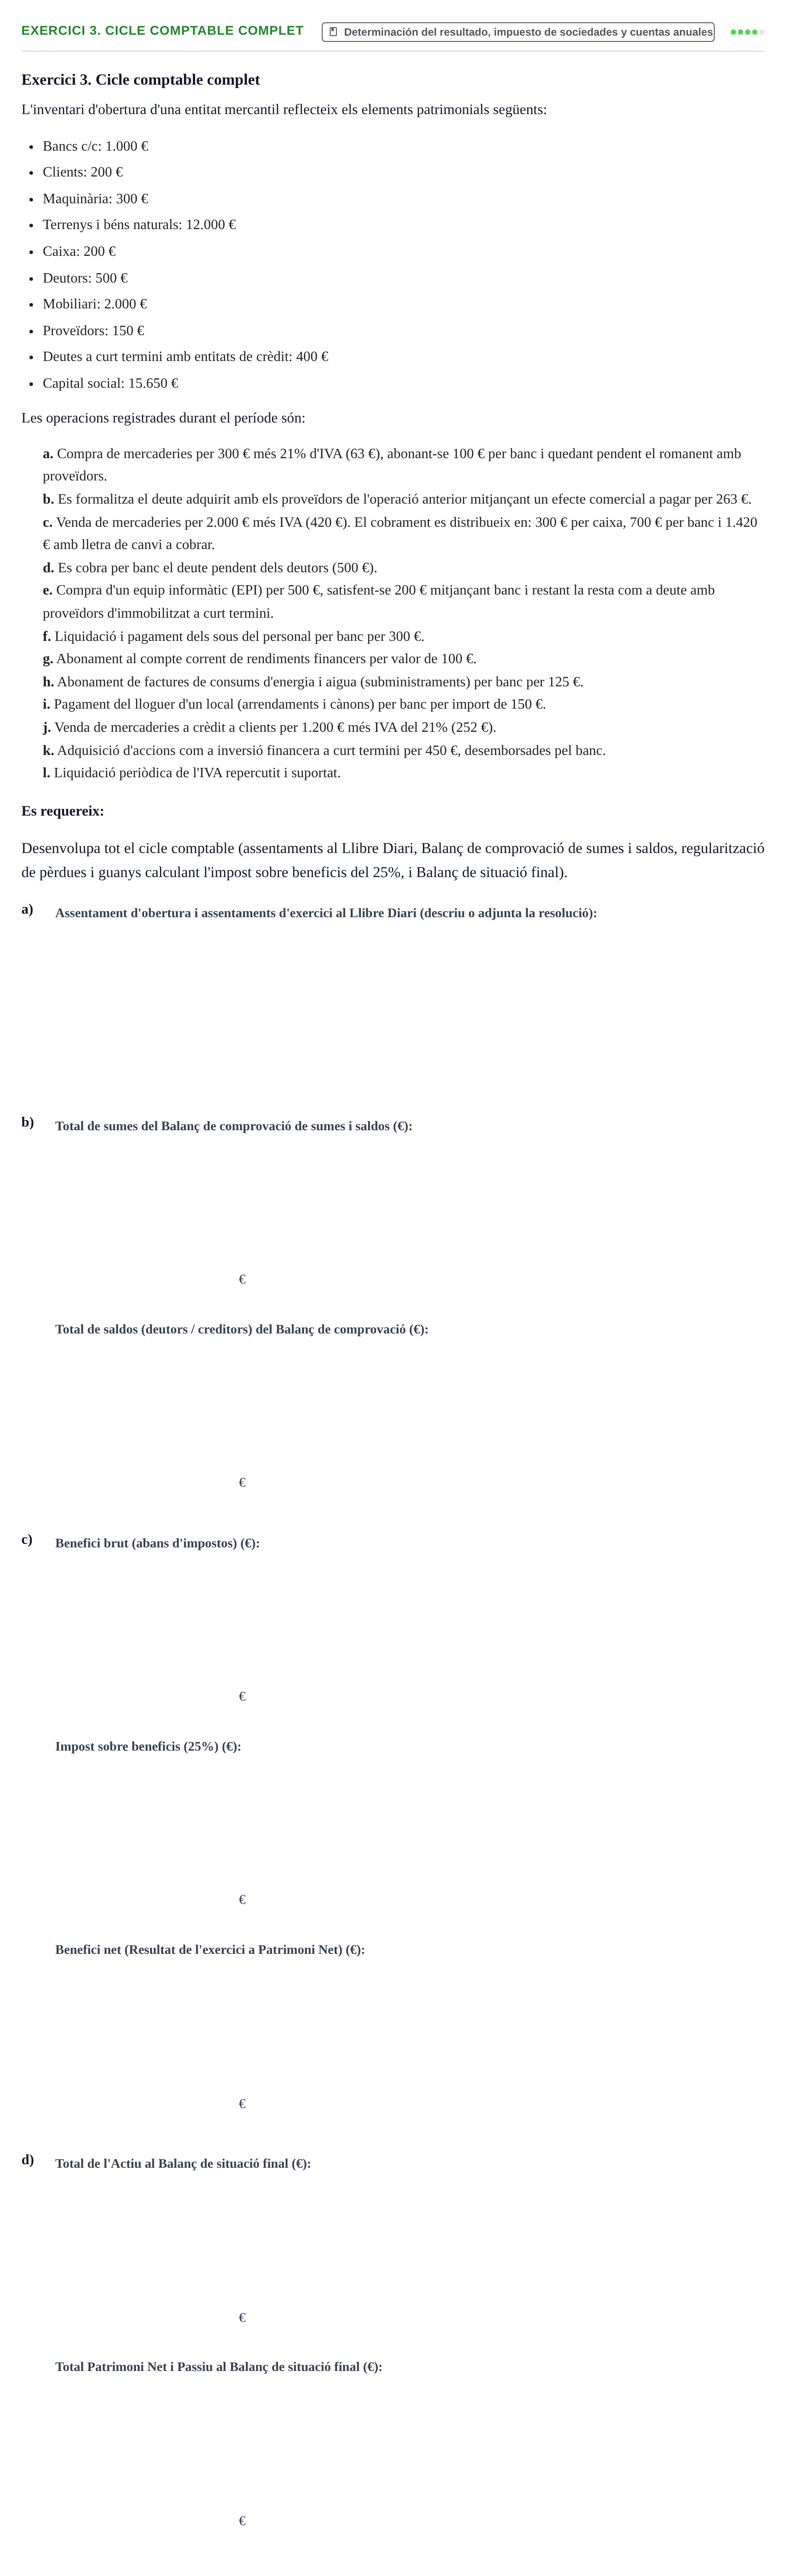
Exercici 5. Regularització i balanç de situació. A partir d'un llistat de saldos d'una empresa abans de tancament, efectuar l'assentament de regularització…
Determinación del resultado, impuesto de sociedades y cuentas anuales
Exercici 5. Regularització i balanç de situació
Atesos els saldos següents d'una empresa en data de tancament abans de regularitzar:
Compte
Saldo Deutor
Saldo Creditor
(213) Maquinària · 4.000 · —
(300) Mercaderies · 500 · —
(400) Proveïdors · — · 300
(430) Clients · 400 · —
(431) Clients, efectes comercials a cobrar · 150 · —
(170) Deutes a llarg termini amb entitats de crèdit · — · 1.000
(631) Altres tributs · 80 · —
(640) Sous i salaris · 1.800 · —
(752) Ingressos per arrendaments · — · 20
(540) Inversions financeres a curt termini · 500 · —
(217) Equips per a processos d'informació · 400 · —
(206) Aplicacions informàtiques · 100 · —
(173) Proveïdors d'immobilitzat a llarg termini · — · 800
(600) Compra de mercaderies · 3.000 · —
(700) Venda de mercaderies · — · 5.000
(628) Subministraments · 200 · —
(410) Creditors per prestació de serveis · — · 50
(401) Proveïdors efectes comercials a pagar · — · 400
(572) Bancs · 200 · —
(570) Caixa · 50 · —
Subtotal · 11.380 · 7.570
(100) Capital social (per diferència) · — · 3.810
TOTAL · 11.380 · 11.380
a)
Efectuar l'assentament de regularització d'ingressos i despeses i determinar el resultat econòmic obtingut.
b)
Elaborar el Balanç de situació final classificat per masses patrimonials.