1 Exercici I. Assentament de regularització i càl…. A partir dels saldos abans de regularitzar de l'empresa, realitzeu els assentaments de regularització…
Regularización, cierre y cuentas anuales
1 Exercici I. Assentament de regularització i càlcul del resultat
A partir de la informació dels saldos de despeses i ingressos de l'empresa al final de l'exercici, realitzeu els assentaments de regularització necessaris en el Llibre Diari.
Tingueu en compte que les existències inicials de mercaderies eren de 7.000 € i el saldo final comprovat en magatzem és de 4.000 €. El tipus impositiu de l'impost sobre societats aplicable és del 25%.
Saldos abans de regularitzar:
• Compres i despeses: Compres de mercaderies: 100.000 €; Arrendaments i cànons: 10.000 €; Publicitat i propaganda: 3.000 €; Subministraments: 10.000 €; Primes d'assegurances: 3.000 €; Serveis professionals independents: 2.000 €; Altres serveis: 5.000 €; Amortització de l'immobilitzat material: 10.000 €; Interessos de deutes: 4.000 €; Sous i salaris: 30.000 €; Seguretat Social a càrrec de l'empresa: 10.000 €.
• Vendes i ingressos: Prestació de serveis: 15.000 €; Vendes de mercaderies: 200.000 €; Ingressos per comissions: 3.000 €; Altres ingressos financers: 1.000 €; Beneficis procedents de l'immobilitzat material: 1.000 €.
a)
Indiqueu el saldo deutor net del compte Variació de mercaderies que s'imputa com a major cost/despesa d'aprovisionament:
€
b)
Indiqueu l'import total carregat a Resultat de l'exercici per a la cancel·lació dels comptes de despeses (incloent la variació d'existències):
€
Indiqueu l'import total abonat a Resultat de l'exercici per a la cancel·lació dels comptes d'ingressos:
€
c)
Calculeu la quota de l'impost sobre beneficis (25%):
€
Calculeu el resultat net final de l'exercici:
€
2 Exercici II. Elaboració del compte de pèrdues i…. A partir de les dades del procés de regularització de l'exercici 2014, elaboreu el Compte de Pèrdues i Guanys…
Regularización, cierre y cuentas anuales
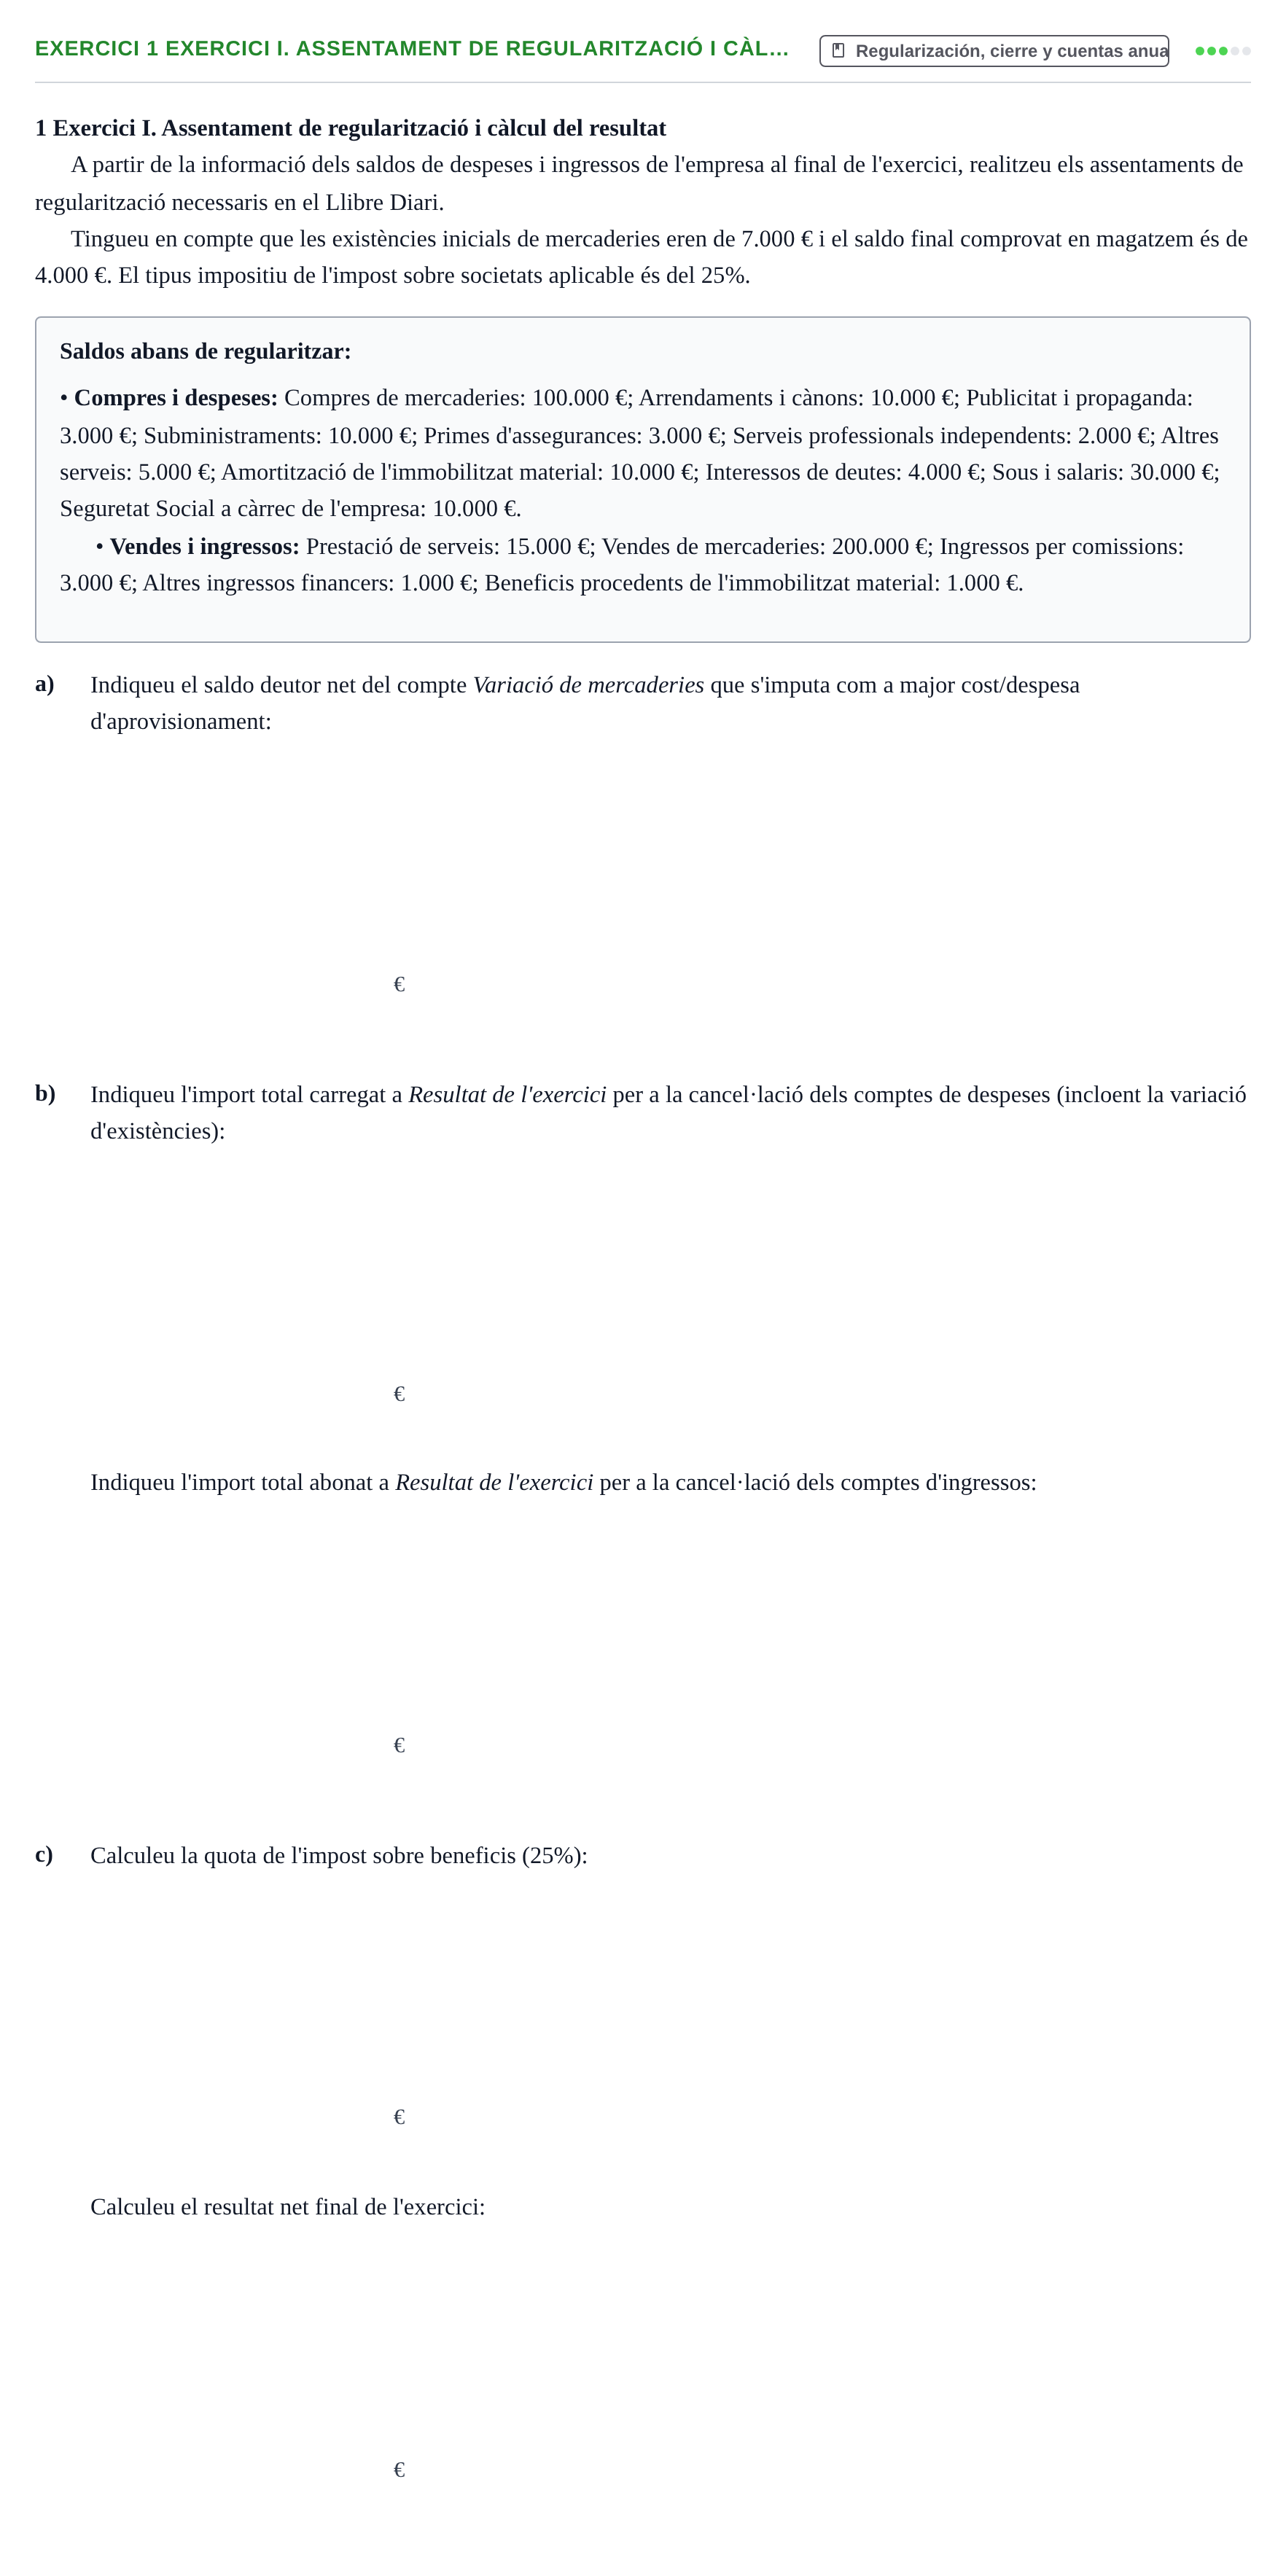
L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
2 Exercici II. Elaboració del compte de pèrdues i guanys
A partir de les dades del procés de regularització de l'empresa ANSA 15 corresponents a l'exercici 2014, elaboreu el Compte de Pèrdues i Guanys d'acord amb l'estructura normalitzada del Pla General de Comptabilitat.
Introduïu els imports nets corresponents a les principals partides i totals del Compte de Resultats:
Concepte · Import (€)
1. Import net de la xifra de negocis
4. Aprovisionaments
5. Altres ingressos d'explotació
6. Despeses de personal
7. Altres despeses d'explotació
8. Amortització de l'immobilitzat
11. Deteriorament i resultat per alienacions de l'immobilitzat
A) RESULTAT D'EXPLOTACIÓ
12. Ingressos financers
13. Despeses financeres
B) RESULTAT FINANCER
C) RESULTAT ABANS D'IMPOSTOS (A + B)
17. Impost sobre beneficis
D) RESULTAT DE L'EXERCICI (C + 17)
Exercici 2 - Periodificació. Comptabilitzar al Llibre Diari els ajustos per periodificació (imputació al primer trimestre de 2015 de les…
Periodificación y deterioros de valor
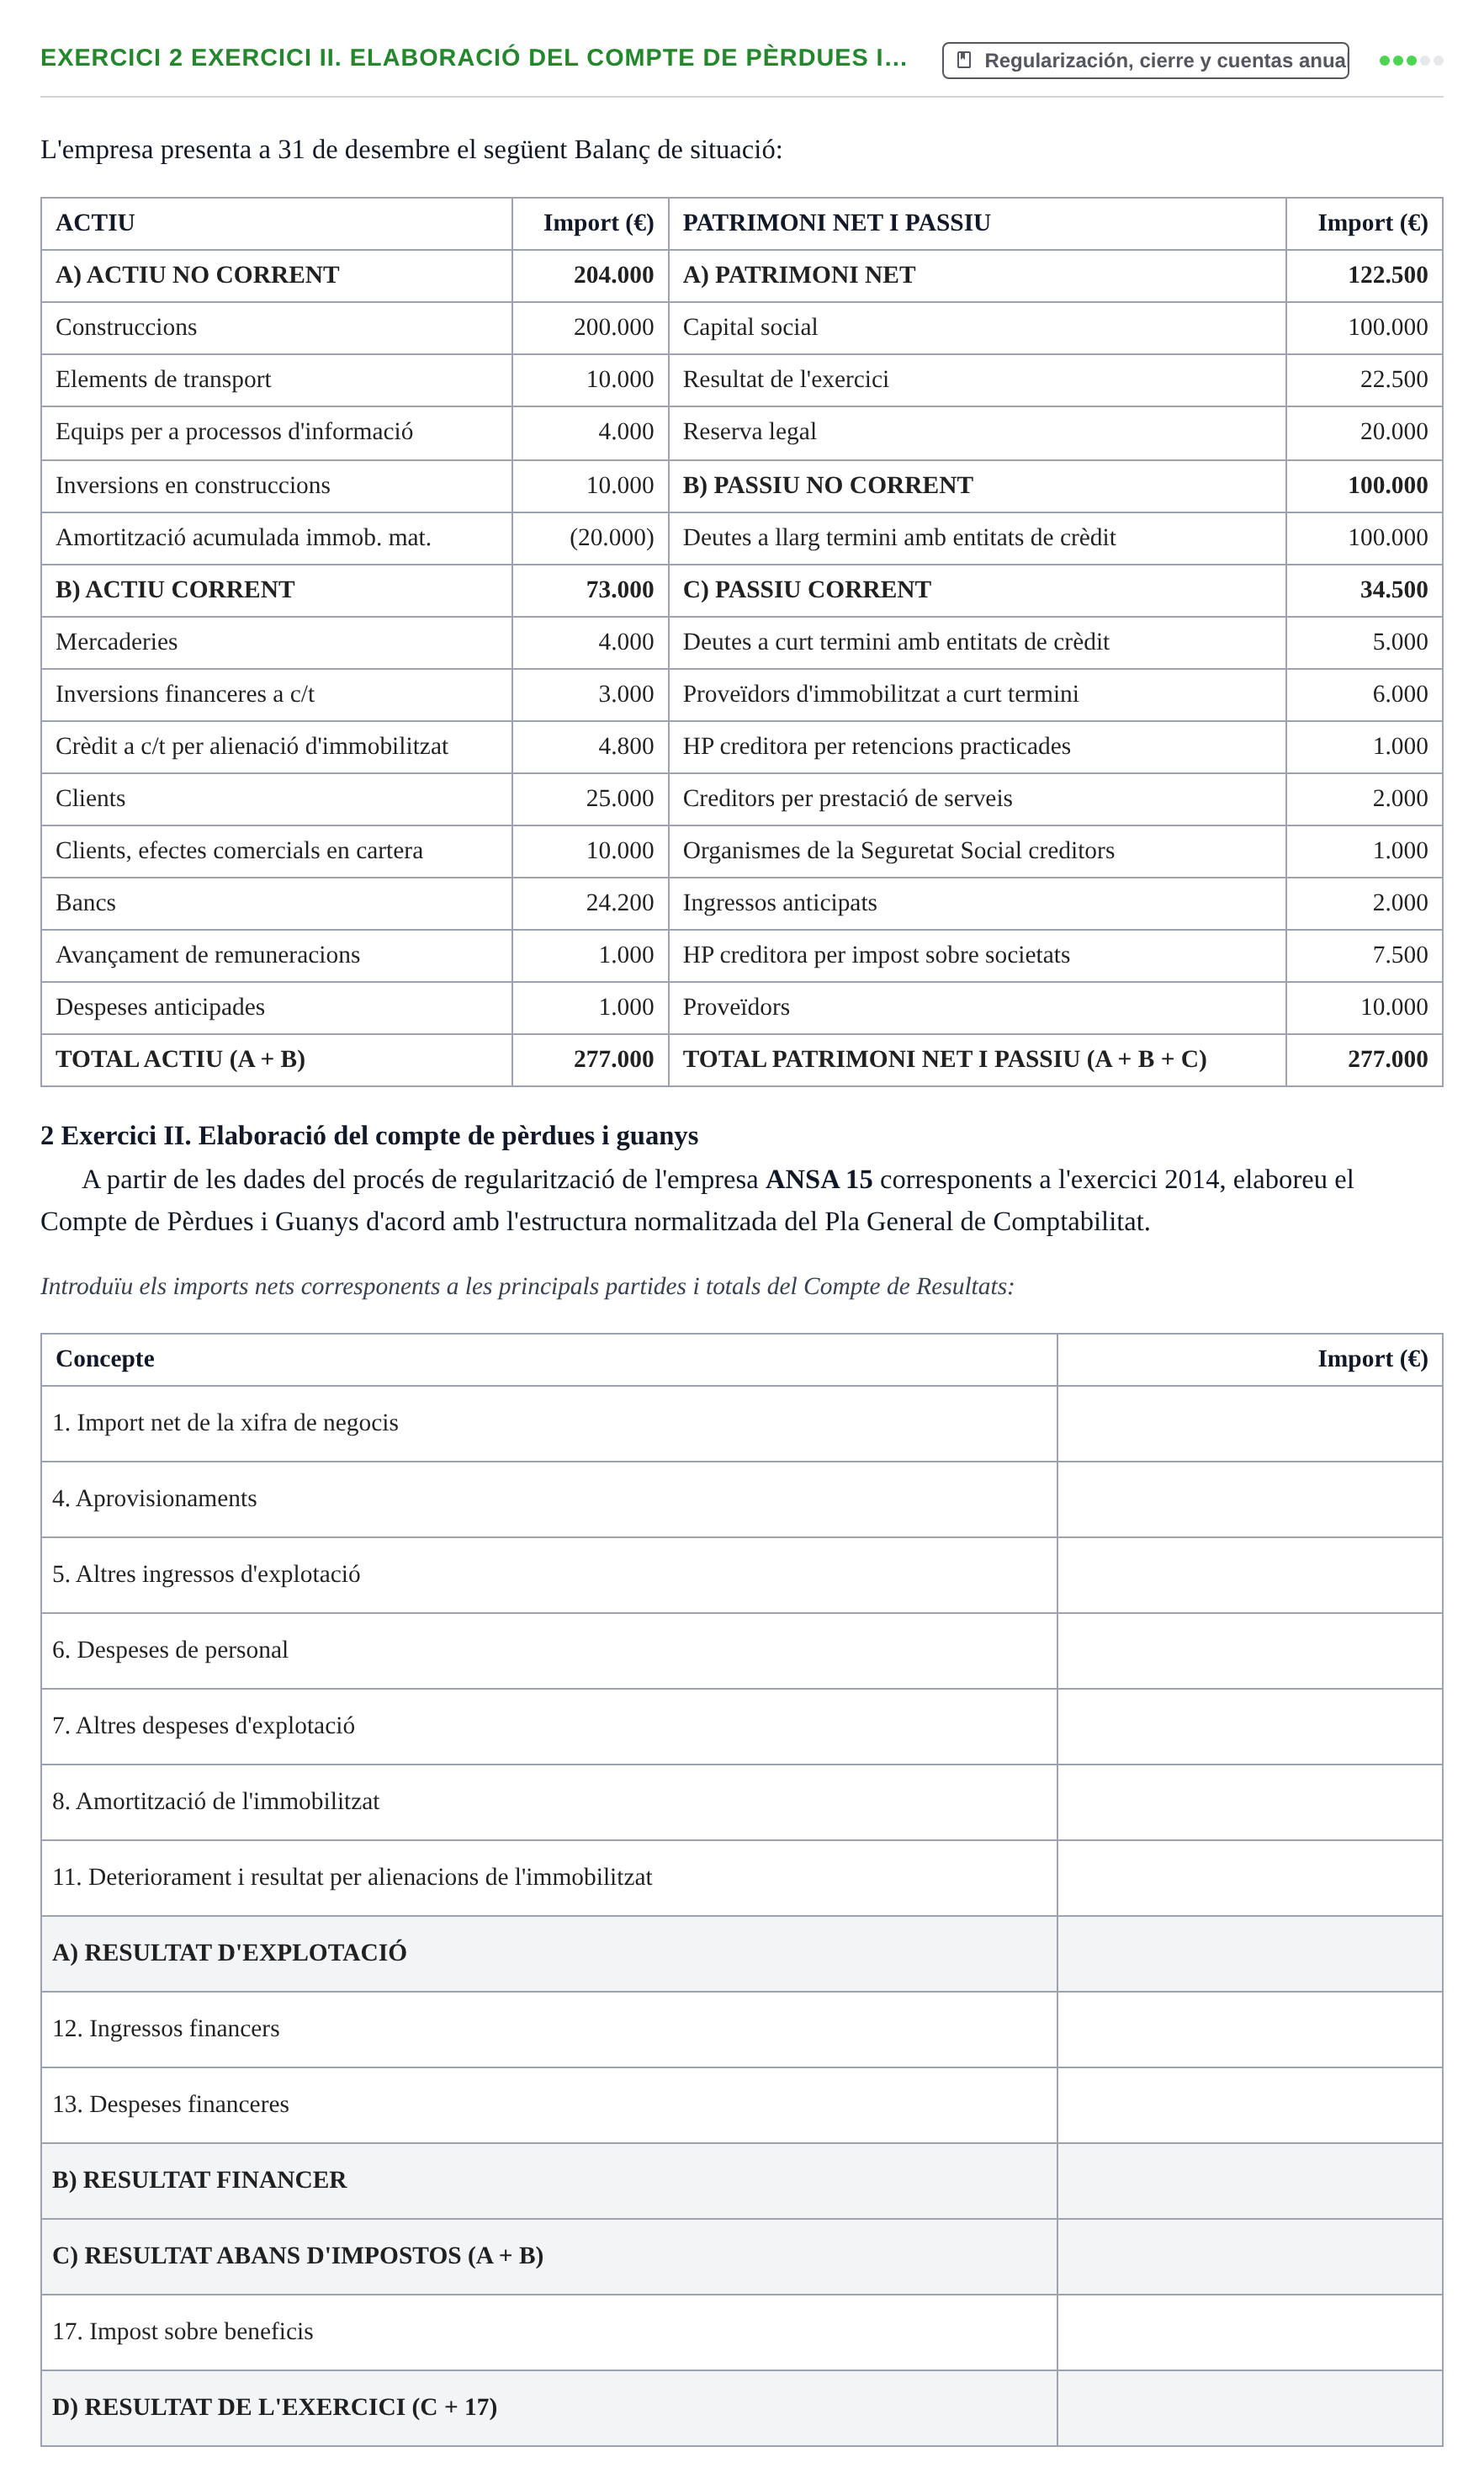
L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
Exercici 2. Operacions comptables del primer trimestre de l'exercici següent
Comptabilitzeu en el Llibre Diari els següents fets econòmics produïts durant el primer trimestre de 2015:
a. Les despeses pagades per endavant que figuren en el balanç corresponen a assegurances del primer trimestre de 2015. Els ingressos anticipats corresponen a publicitat i patrocini com a ingrés del primer trimestre de 2015. Imputeu-los a l'exercici.
Deure · Compte deutor · a · Compte creditor · Haver
· · a
· · a
Exercici 2 - Personal i Hisenda Pública. Comptabilitzar al llibre diari la nòmina i Seguretat Social amb compensació de bestreta (apartat b), el…
Personal, Hacienda Pública y financiación ajena
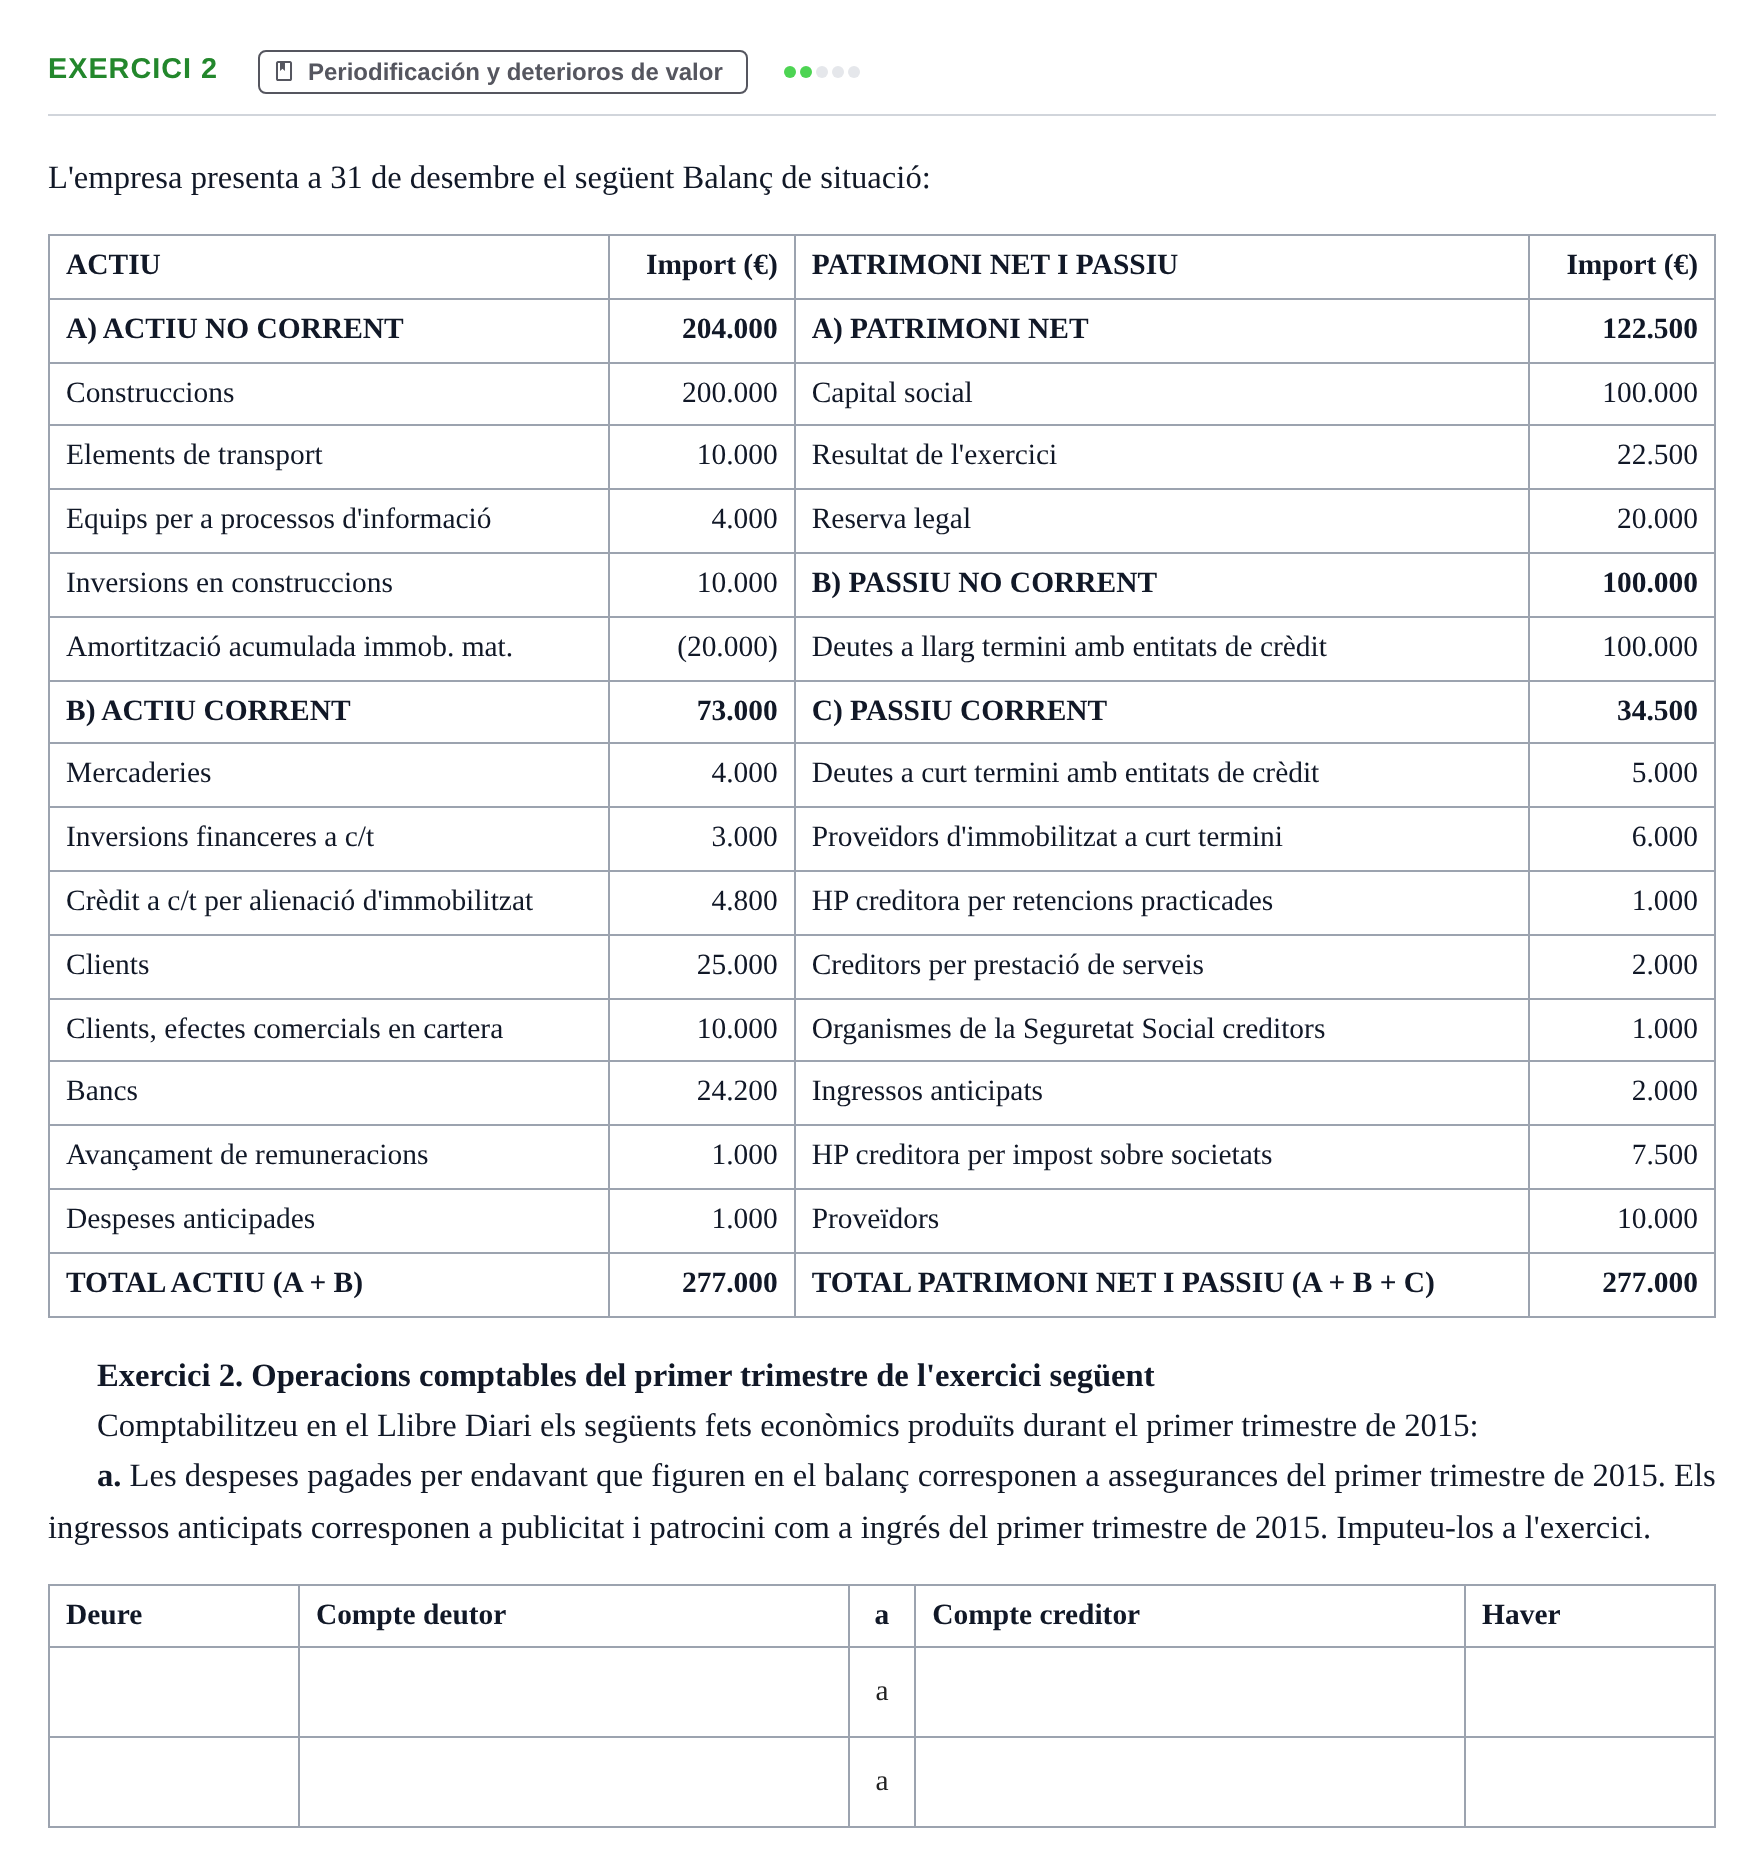
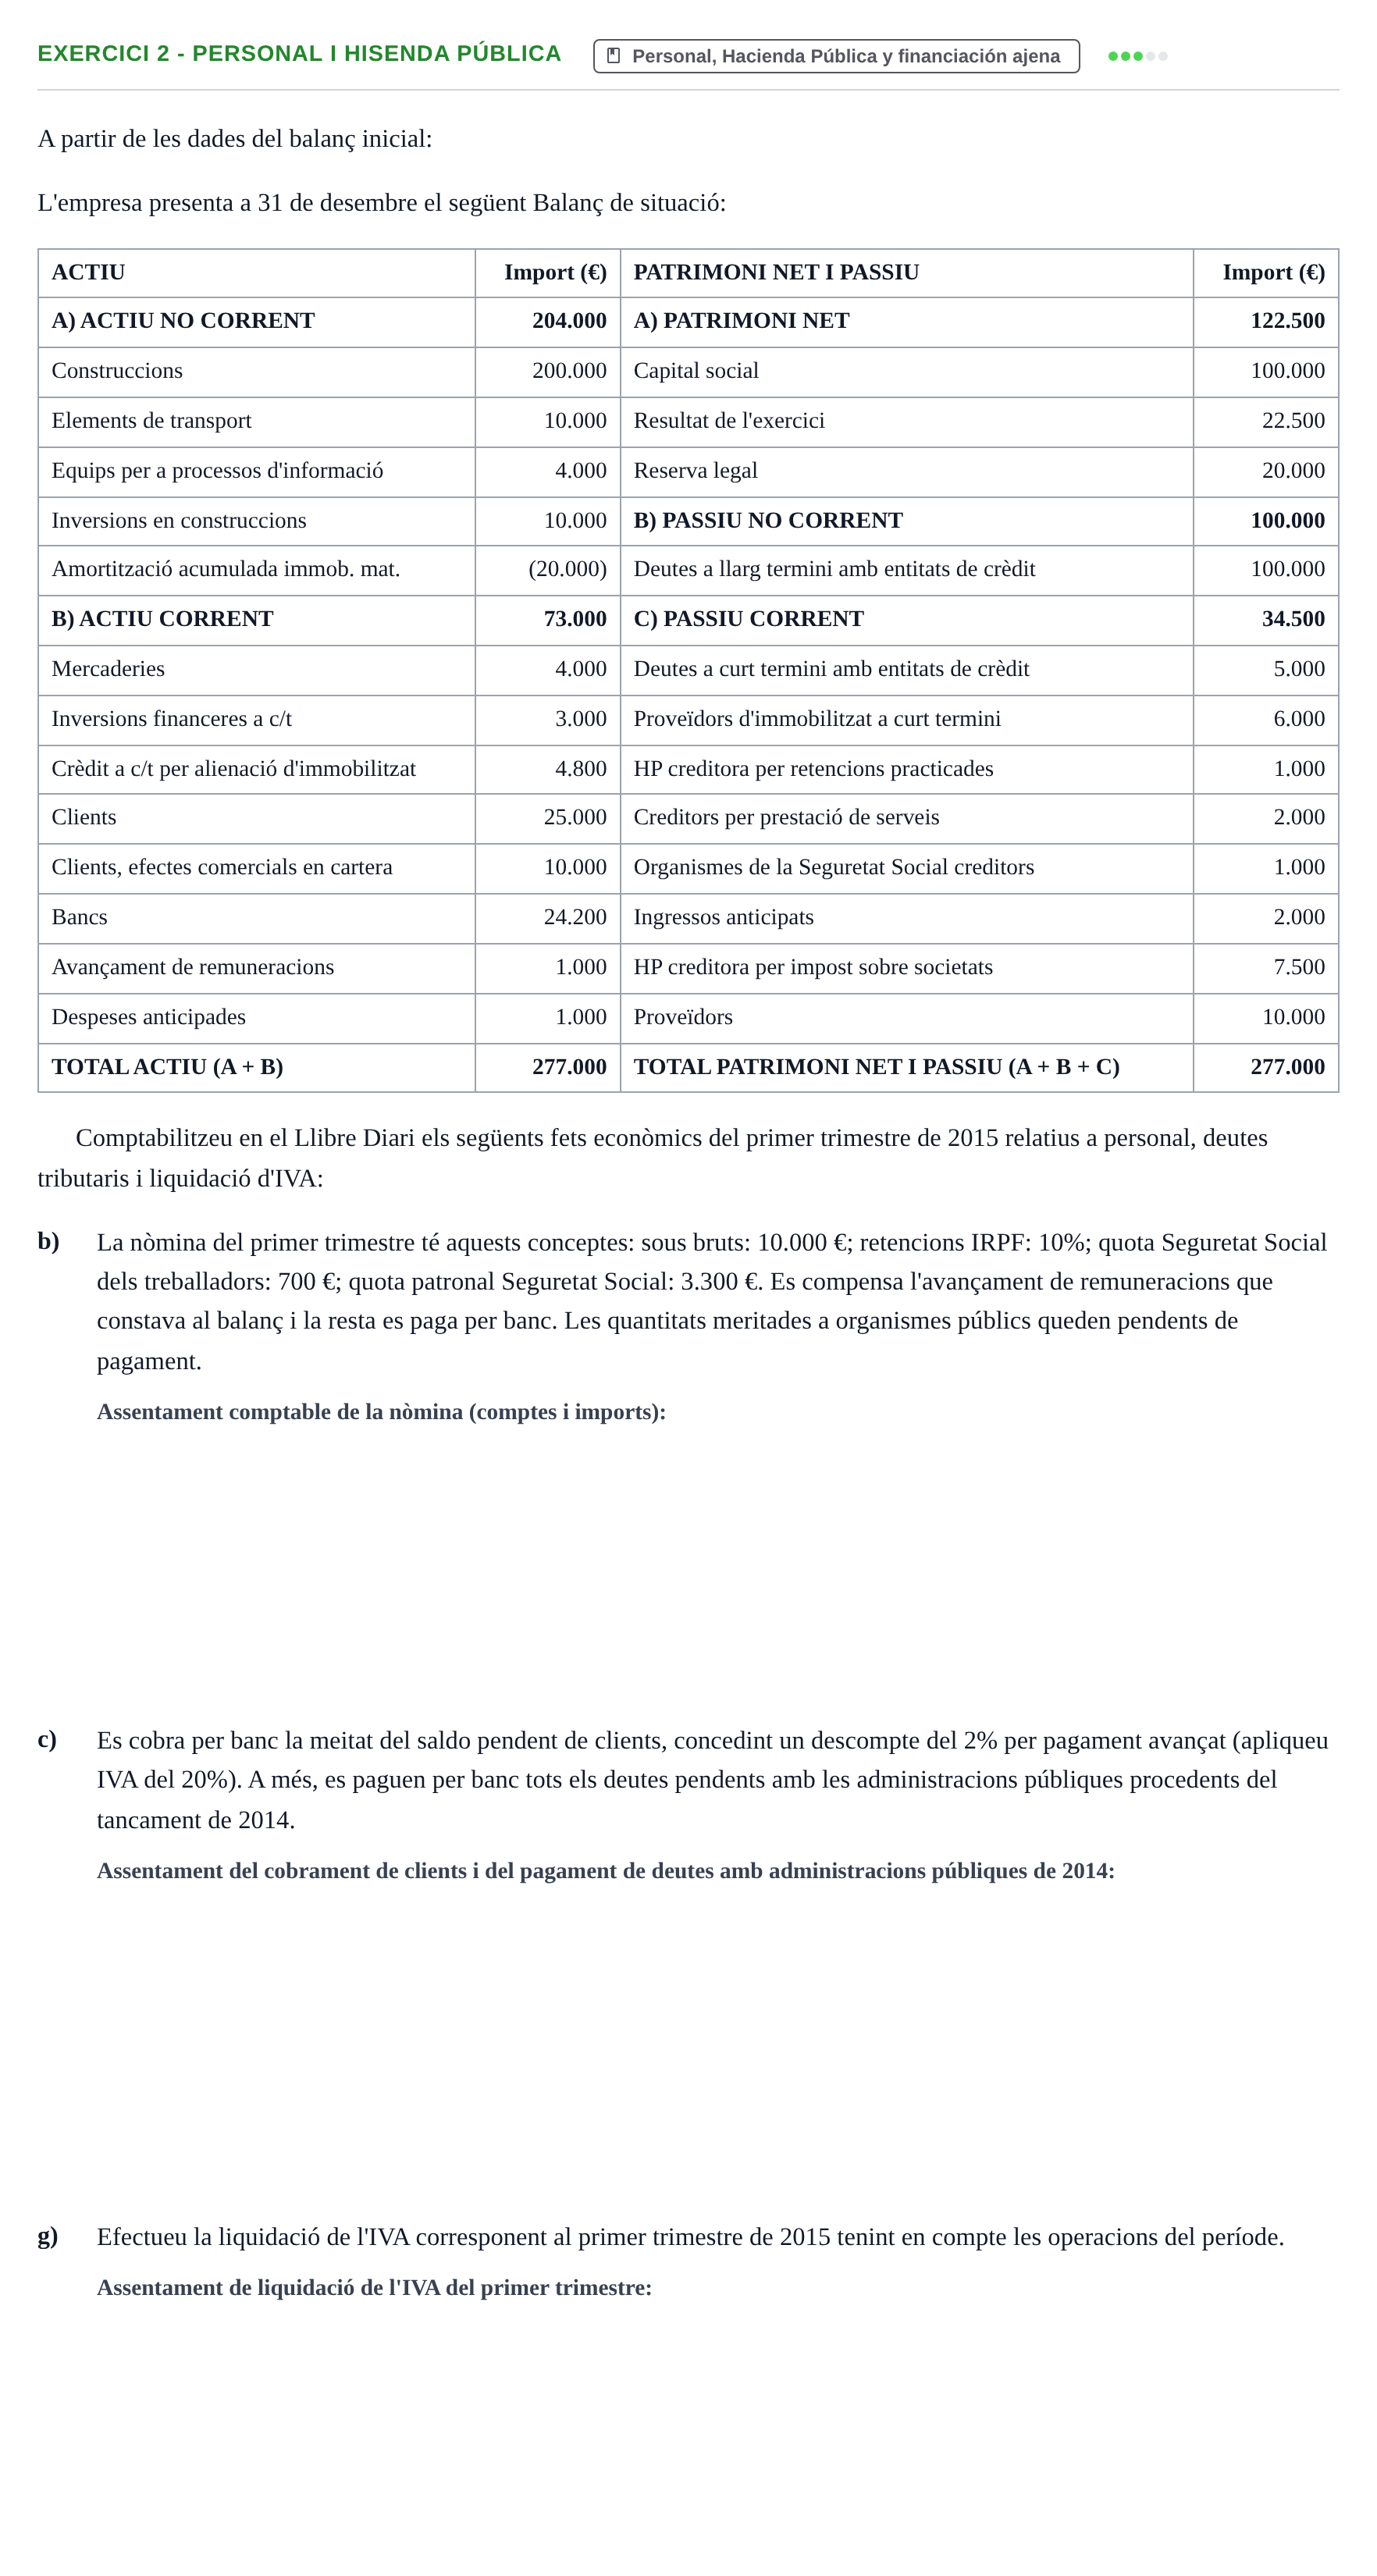
A partir de les dades del balanç inicial: L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
Comptabilitzeu en el Llibre Diari els següents fets econòmics del primer trimestre de 2015 relatius a personal, deutes tributaris i liquidació d'IVA:
b)
La nòmina del primer trimestre té aquests conceptes: sous bruts: 10.000 €; retencions IRPF: 10%; quota Seguretat Social dels treballadors: 700 €; quota patronal Seguretat Social: 3.300 €. Es compensa l'avançament de remuneracions que constava al balanç i la resta es paga per banc. Les quantitats meritades a organismes públics queden pendents de pagament.
c)
Es cobra per banc la meitat del saldo pendent de clients, concedint un descompte del 2% per pagament avançat (apliqueu IVA del 20%). A més, es paguen per banc tots els deutes pendents amb les administracions públiques procedents del tancament de 2014.
g)
Efectueu la liquidació de l'IVA corresponent al primer trimestre de 2015 tenint en compte les operacions del període.
Exercici 2 - Compres i vendes. Comptabilitzar al llibre diari la concessió i recepció de ràpels per volum d'operacions (apartat e) i les…
Compras, ventas y existencias
A partir del balanç de situació inicial: L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
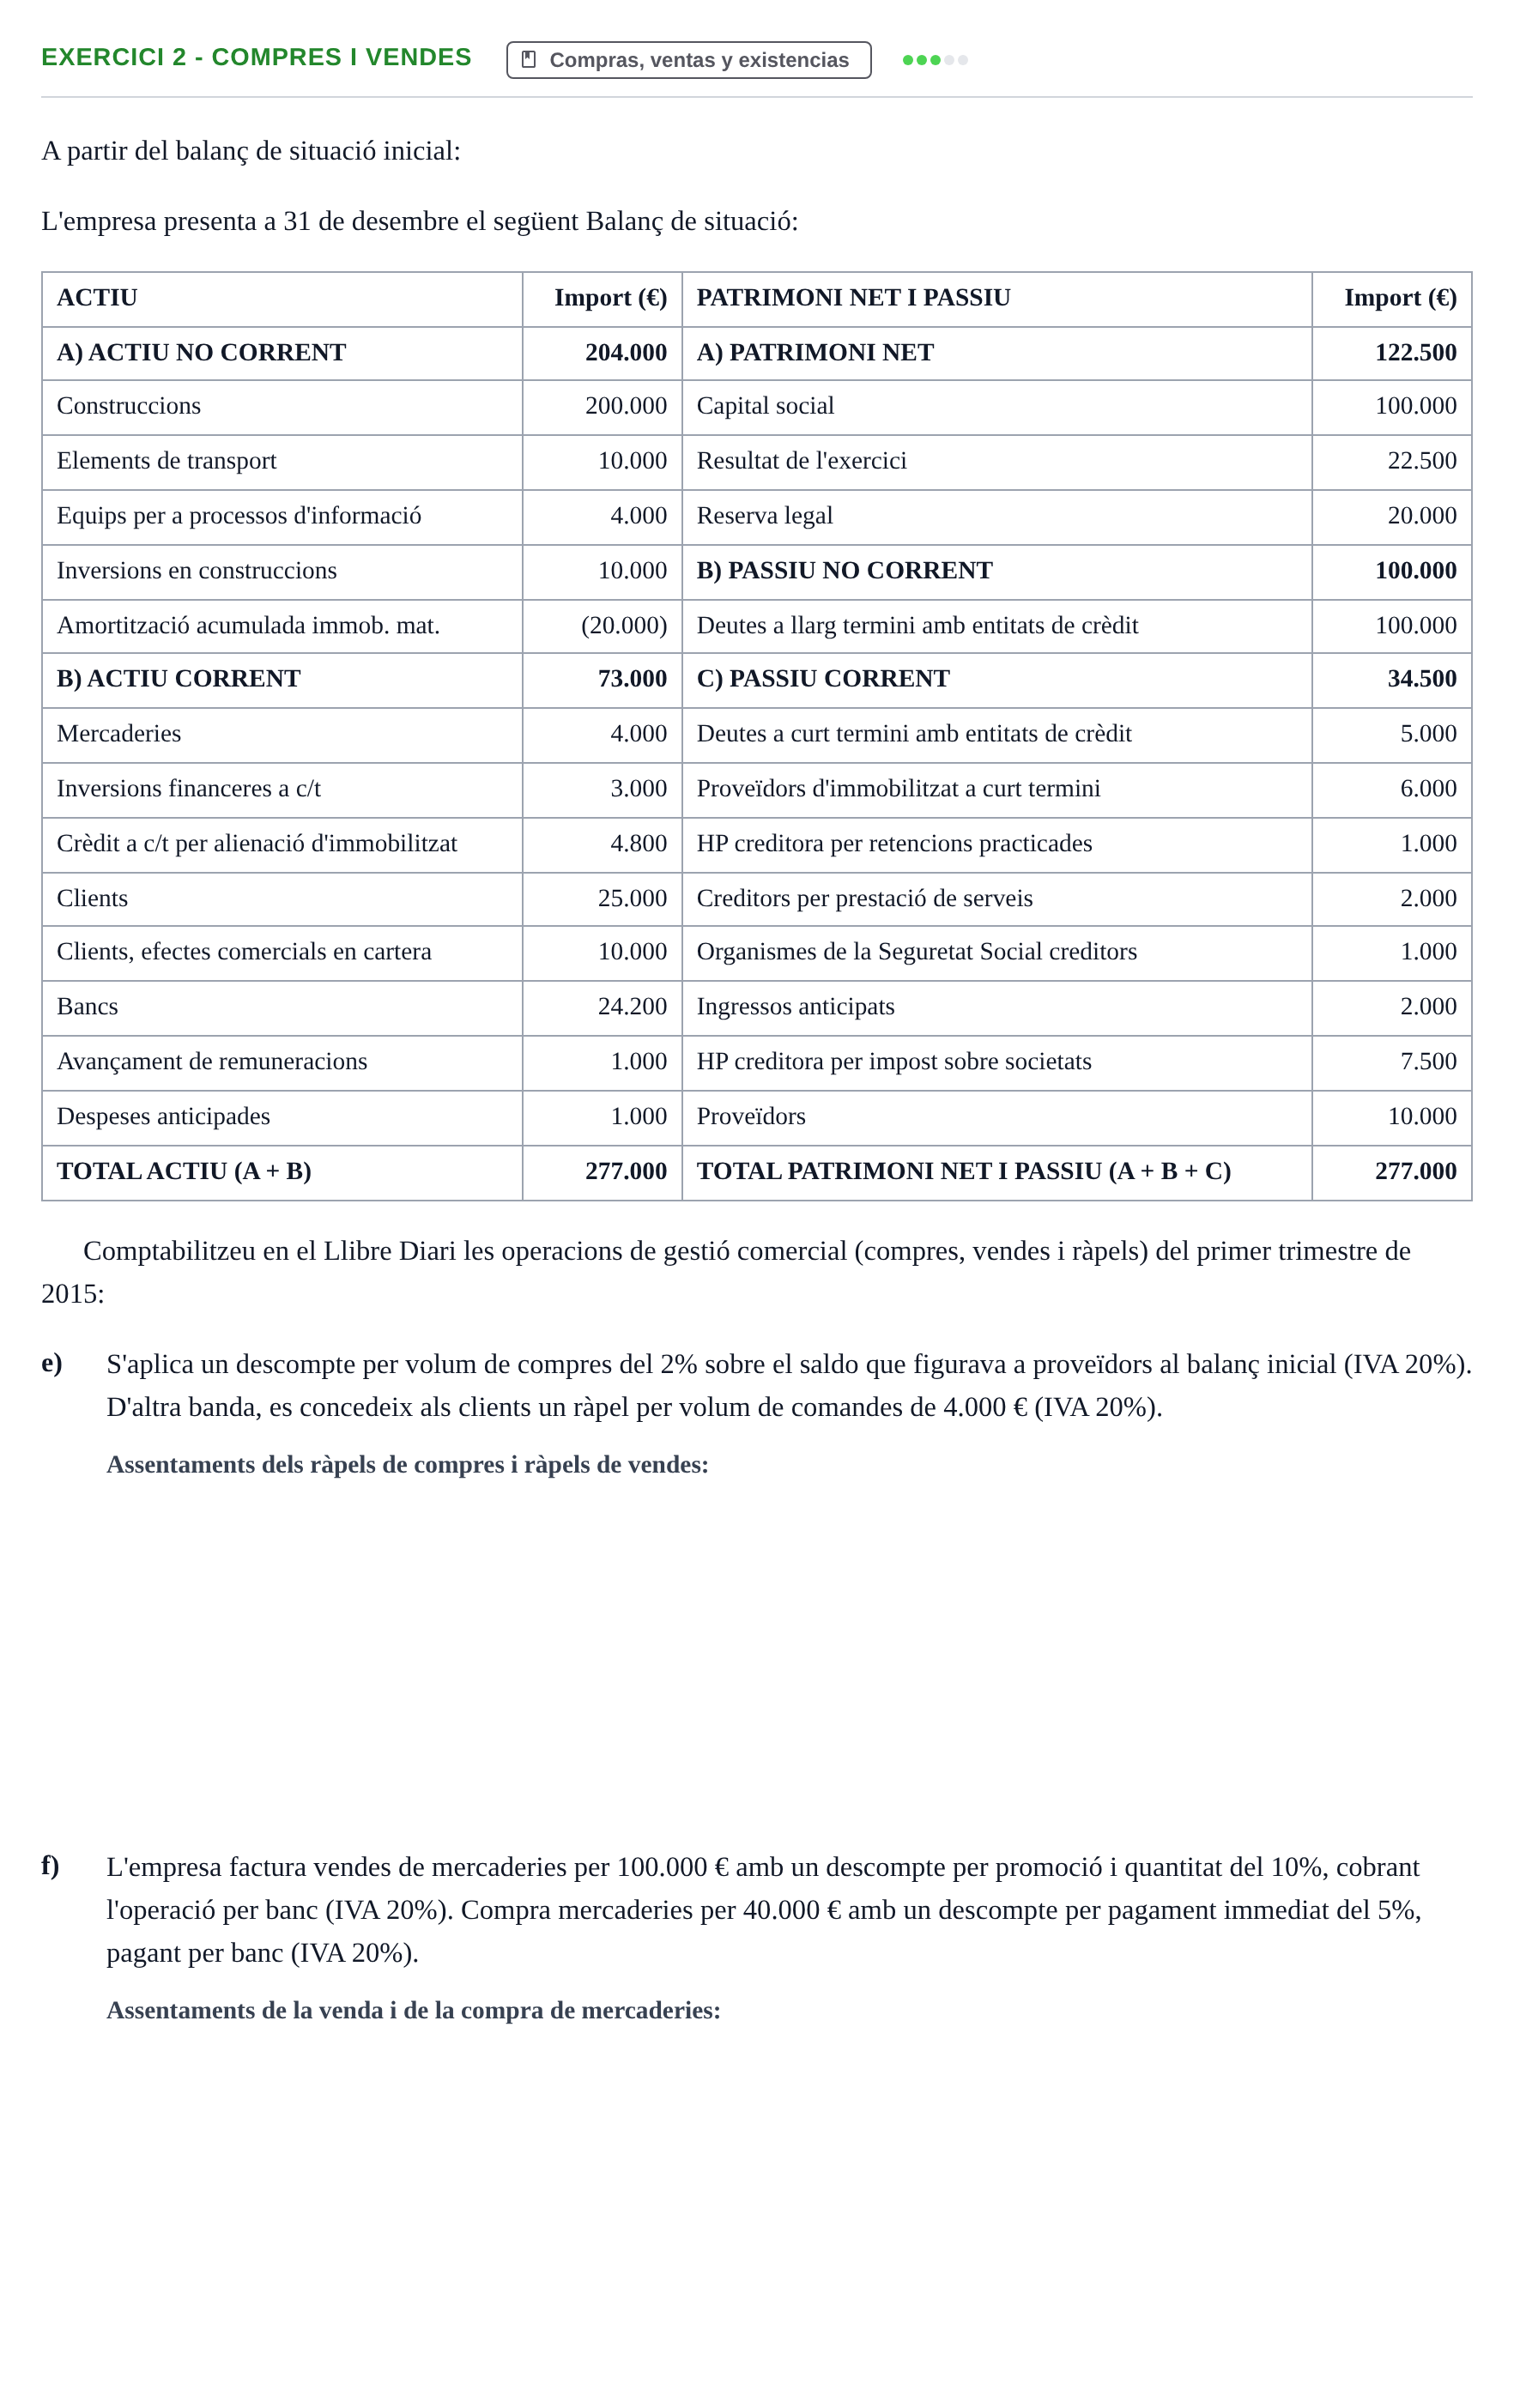
Comptabilitzeu en el Llibre Diari les operacions de gestió comercial (compres, vendes i ràpels) del primer trimestre de 2015:
e)
S'aplica un descompte per volum de compres del 2% sobre el saldo que figurava a proveïdors al balanç inicial (IVA 20%). D'altra banda, es concedeix als clients un ràpel per volum de comandes de 4.000 € (IVA 20%).
f)
L'empresa factura vendes de mercaderies per 100.000 € amb un descompte per promoció i quantitat del 10%, cobrant l'operació per banc (IVA 20%). Compra mercaderies per 40.000 € amb un descompte per pagament immediat del 5%, pagant per banc (IVA 20%).
Exercici 2 - Efectes i insolvències. Comptabilitzar al llibre diari la negociació de lletres de canvi al descompte bancari i la seva atenció al…
Clientes, efectos comerciales y deterioro de créditos
A partir de les dades del balanç de situació inicial: L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
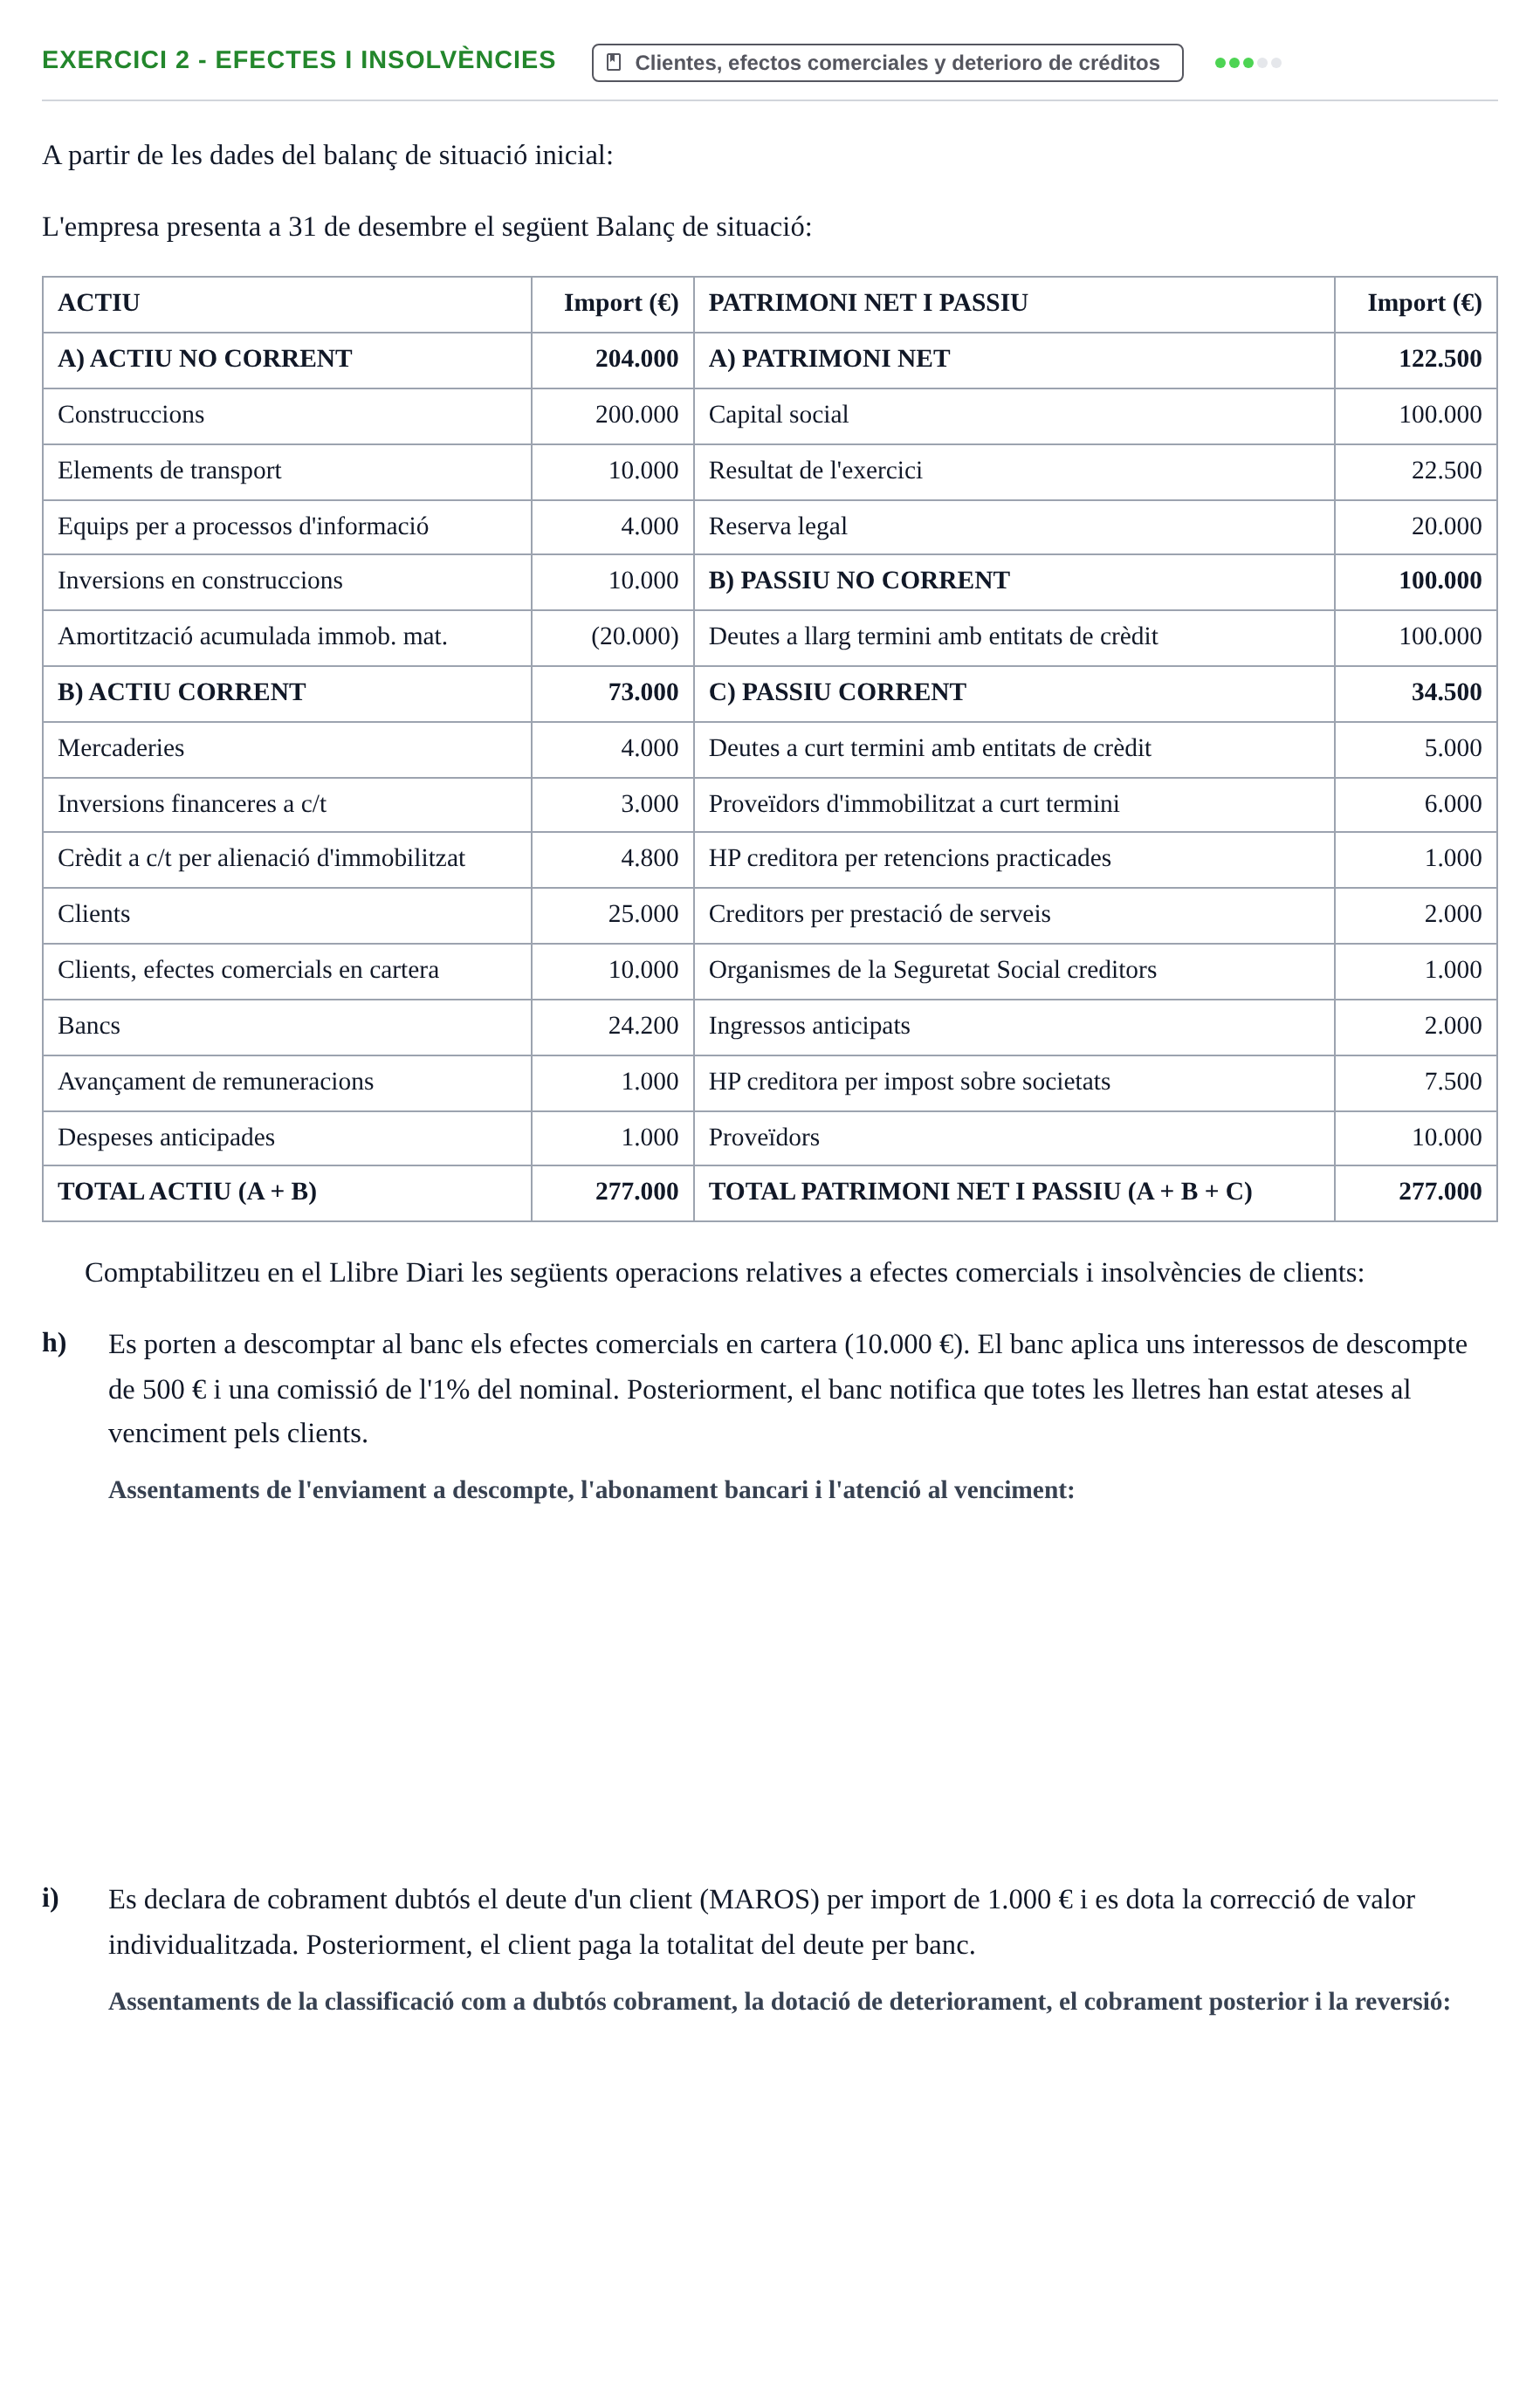
Comptabilitzeu en el Llibre Diari les següents operacions relatives a efectes comercials i insolvències de clients:
h)
Es porten a descomptar al banc els efectes comercials en cartera (10.000 €). El banc aplica uns interessos de descompte de 500 € i una comissió de l'1% del nominal. Posteriorment, el banc notifica que totes les lletres han estat ateses al venciment pels clients.
i)
Es declara de cobrament dubtós el deute d'un client (MAROS) per import de 1.000 € i es dota la correcció de valor individualitzada. Posteriorment, el client paga la totalitat del deute per banc.
Exercici 2 - Immobilitzat. Comptabilitzar al llibre diari el pagament de deutes financers i l'adquisició de mobiliari amb despeses…
Inmovilizado: valoración, amortización y baja
A partir del balanç de situació a 31 de desembre de 2014: L'empresa presenta a 31 de desembre el següent Balanç de situació:
ACTIU · Import (€) · PATRIMONI NET I PASSIU · Import (€)
A) ACTIU NO CORRENT · 204.000 · A) PATRIMONI NET · 122.500
Construccions · 200.000 · Capital social · 100.000
Elements de transport · 10.000 · Resultat de l'exercici · 22.500
Equips per a processos d'informació · 4.000 · Reserva legal · 20.000
Inversions en construccions · 10.000 · B) PASSIU NO CORRENT · 100.000
Amortització acumulada immob. mat. · (20.000) · Deutes a llarg termini amb entitats de crèdit · 100.000
B) ACTIU CORRENT · 73.000 · C) PASSIU CORRENT · 34.500
Mercaderies · 4.000 · Deutes a curt termini amb entitats de crèdit · 5.000
Inversions financeres a c/t · 3.000 · Proveïdors d'immobilitzat a curt termini · 6.000
Crèdit a c/t per alienació d'immobilitzat · 4.800 · HP creditora per retencions practicades · 1.000
Clients · 25.000 · Creditors per prestació de serveis · 2.000
Clients, efectes comercials en cartera · 10.000 · Organismes de la Seguretat Social creditors · 1.000
Bancs · 24.200 · Ingressos anticipats · 2.000
Avançament de remuneracions · 1.000 · HP creditora per impost sobre societats · 7.500
Despeses anticipades · 1.000 · Proveïdors · 10.000
TOTAL ACTIU (A + B) · 277.000 · TOTAL PATRIMONI NET I PASSIU (A + B + C) · 277.000
Comptabilitzeu en el Llibre Diari les següents operacions relatives a immobilitzat del primer trimestre de 2015:
d)
Es paguen per banc els interessos financers corresponents al primer trimestre per import de 1.000 € i es cancel·la el deute bancari a curt termini. A finals de trimestre s'adquireix mobiliari per un import nominal de 10.000 € amb un descompte comercial del 10%; les despeses de transport són de 500 €. El pagament s'ajorna a 6 mesos (IVA del 20%).
j)
Es periodifiquen les amortitzacions del primer trimestre segons els següents coeficients lineals anuals: construccions (edificis) al 4%, elements de transport al 10%, equips informàtics (EPI) al 25% i inversions immobiliàries al 4%.