Ejercicio 2.a-c - Compraventa de mercaderías · Introducción a la Contabilidad UAB 2016
Tema: Compraventa de mercaderías: métodos administrativo y especulativo, descuentos y devoluciones · Del examen Examen final de Introducción a la Contabilidad (Mayo de 2016) (2016)
Enunciado
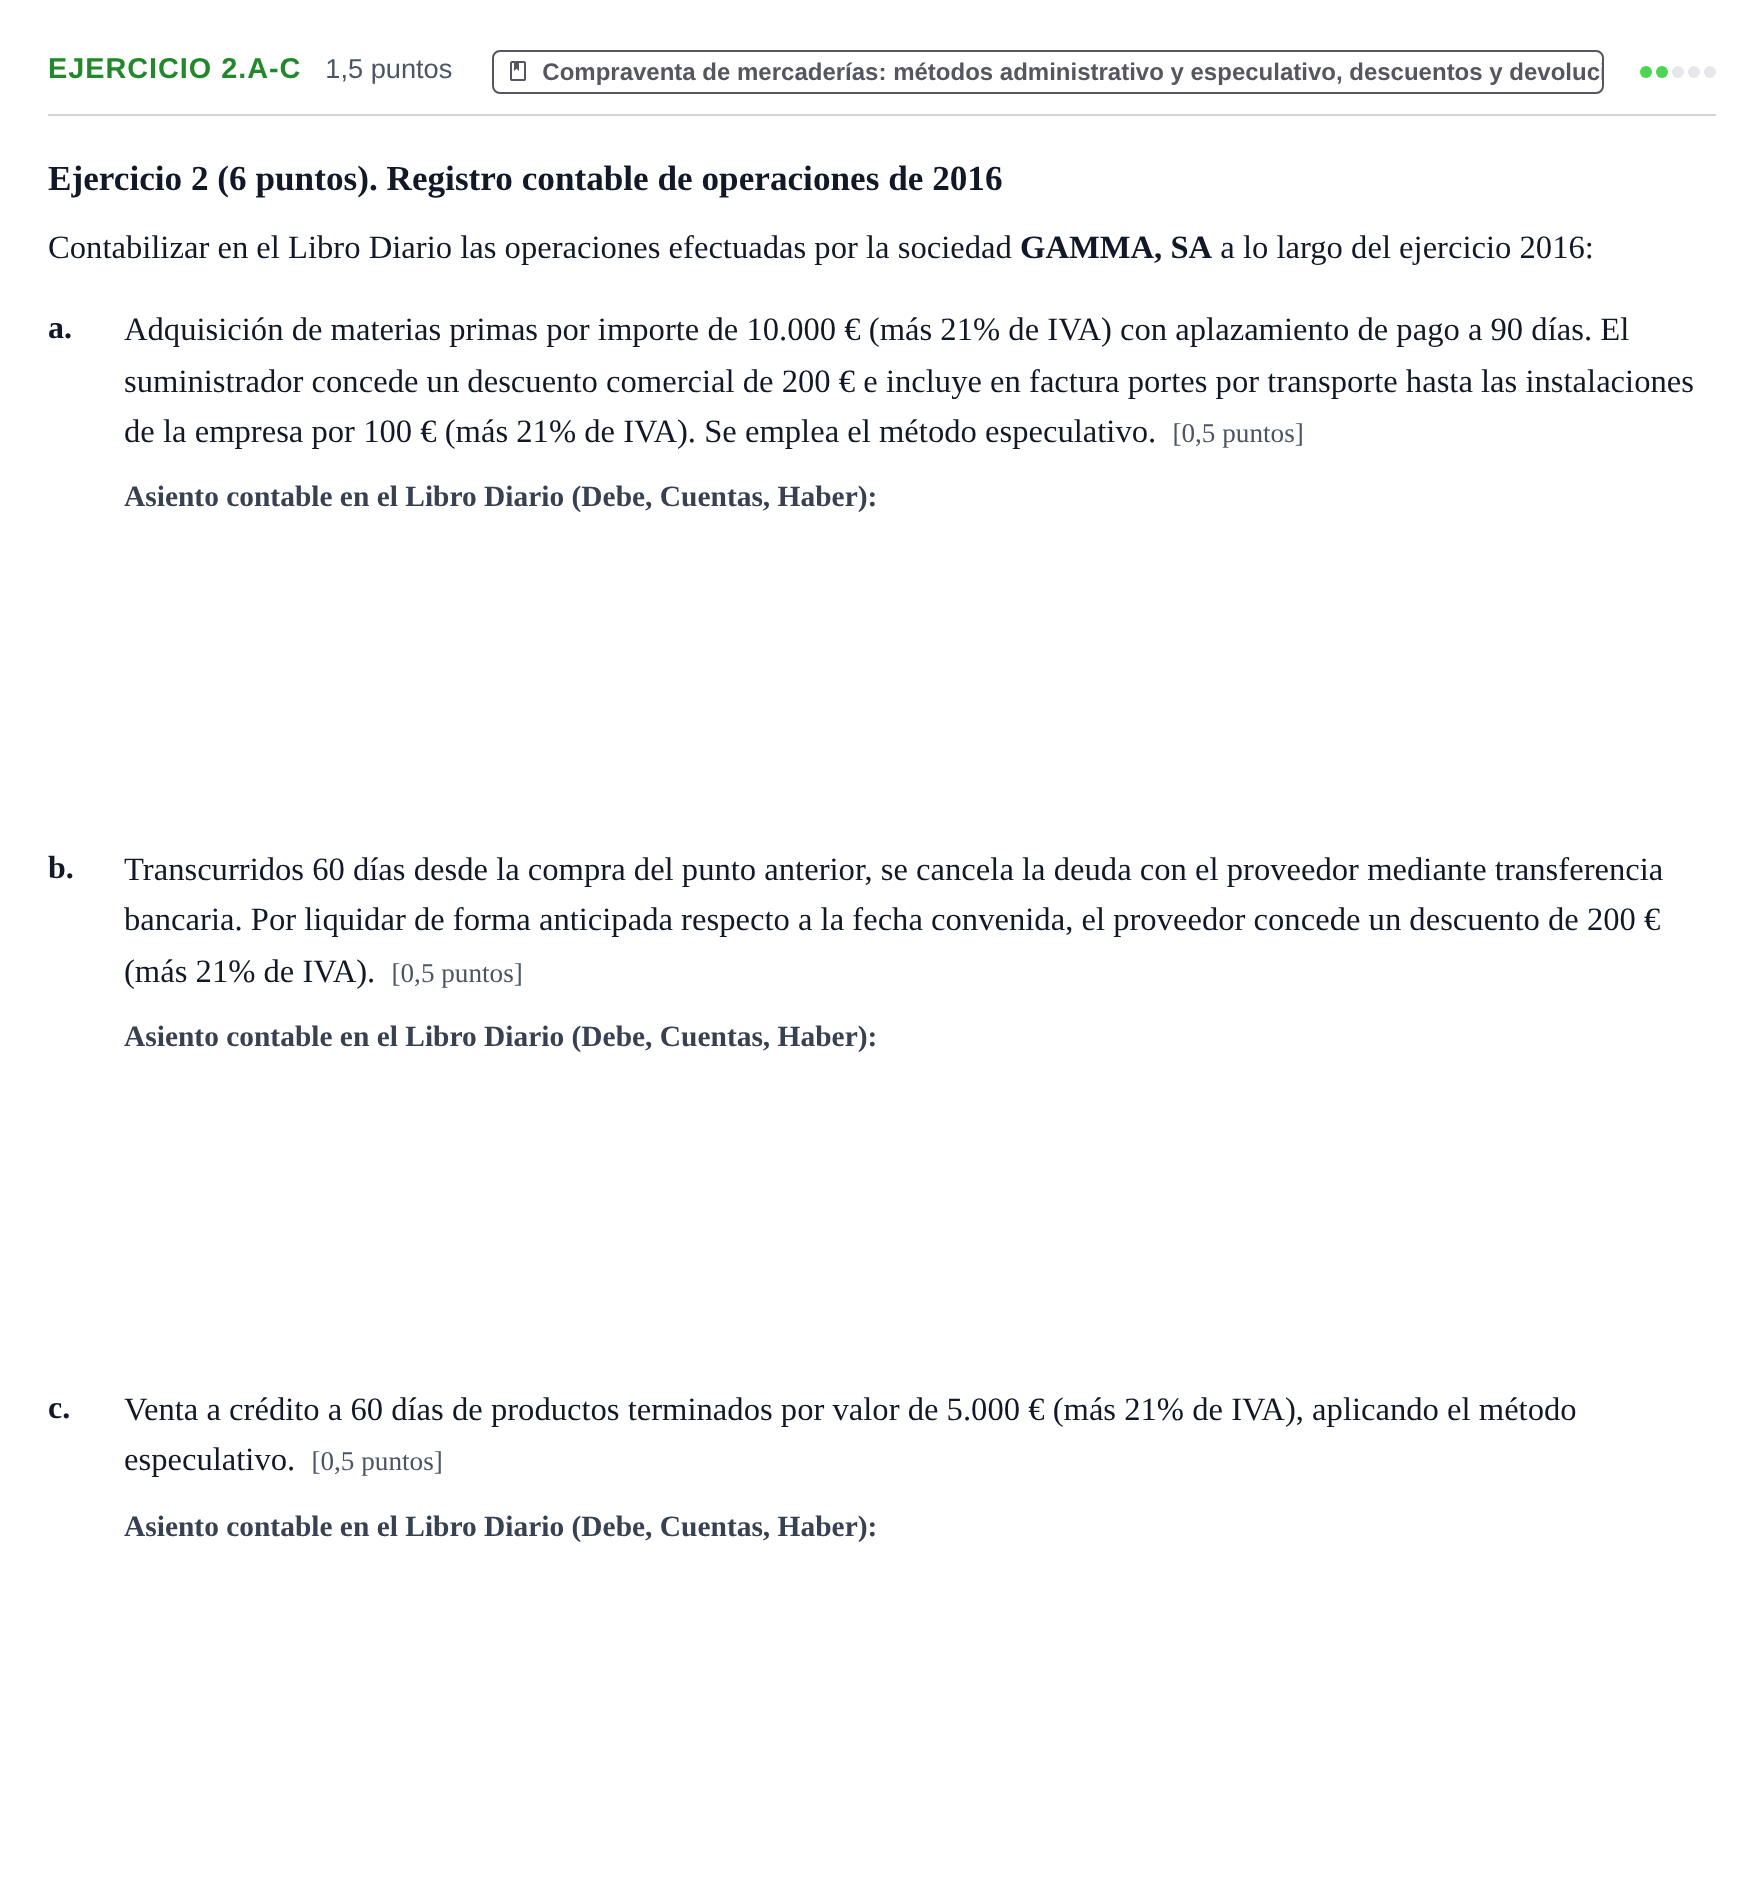
Ejercicio 2 (6 puntos). Registro contable de operaciones de 2016
Contabilizar en el Libro Diario las operaciones efectuadas por la sociedad GAMMA, SA a lo largo del ejercicio 2016:
a.
Adquisición de materias primas por importe de 10.000 € (más 21% de IVA) con aplazamiento de pago a 90 días. El suministrador concede un descuento comercial de 200 € e incluye en factura portes por transporte hasta las instalaciones de la empresa por 100 € (más 21% de IVA). Se emplea el método especulativo. [0,5 puntos]
b.
Transcurridos 60 días desde la compra del punto anterior, se cancela la deuda con el proveedor mediante transferencia bancaria. Por liquidar de forma anticipada respecto a la fecha convenida, el proveedor concede un descuento de 200 € (más 21% de IVA). [0,5 puntos]
c.
Venta a crédito a 60 días de productos terminados por valor de 5.000 € (más 21% de IVA), aplicando el método especulativo. [0,5 puntos]
Solución
Según los criterios oficiales de corrección
a. Adquisición de materias primas por importe de 10.000 € (más 21% de IVA) con aplazamiento de pago a 90 días. El suministrador concede un descuento comercial de 200 € e incluye en factura portes por transporte hasta las instalaciones de la empresa por 100 € (más 21% de IVA). Se emplea el método especulativo (0,5 puntos).
Solución: Precio de adquisición = €. IVA soportado (21%) = €. Total factura = €. | Debe | Cuentas | Haber | | :--- | :--- | :--- | | 9.900 | (601) Compras de materias primas | | | 2.079 | (472) HP IVA soportado | | | | a (400) Proveedores | 11.979 |
b. Transcurridos 60 días desde la compra del punto anterior, se cancela la deuda con el proveedor mediante transferencia bancaria. Por liquidar de forma anticipada respecto a la fecha convenida, el proveedor concede un descuento de 200 € (más 21% de IVA) (0,5 puntos).
Solución: Descuento s/ compras = €; IVA correspondiente = €. Importe pagado = €. | Debe | Cuentas | Haber | | :--- | :--- | :--- | | 11.979 | (400) Proveedores | | | | a (572) Bancos c/c | 11.737 | | | a (472) HP IVA soportado | 42 | | | a (606) Descuentos sobre compras por pronto pago | 200 |
c. Venta a crédito a 60 días de productos terminados por valor de 5.000 € (más 21% de IVA), aplicando el método especulativo (0,5 puntos).
Solución: Total crédito = €. | Debe | Cuentas | Haber | | :--- | :--- | :--- | | 6.050 | (430) Clientes | | | | a (701) Ventas de productos terminados | 5.000 | | | a (477) HP IVA repercutido | 1.050 |
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Ejercicio 2 - Compraventa de mercaderías · 2016 · Pregunta 8 · 2016 ›