Ejercicio 3.b, 3.h - Efectos comerciales · Introducción a la Contabilidad UAB 2015
Tema: Clientes, efectos comerciales y financiación ajena · Del examen Examen final de Introducción a la Contabilidad (29 de mayo de 2015) (2015)
Enunciado
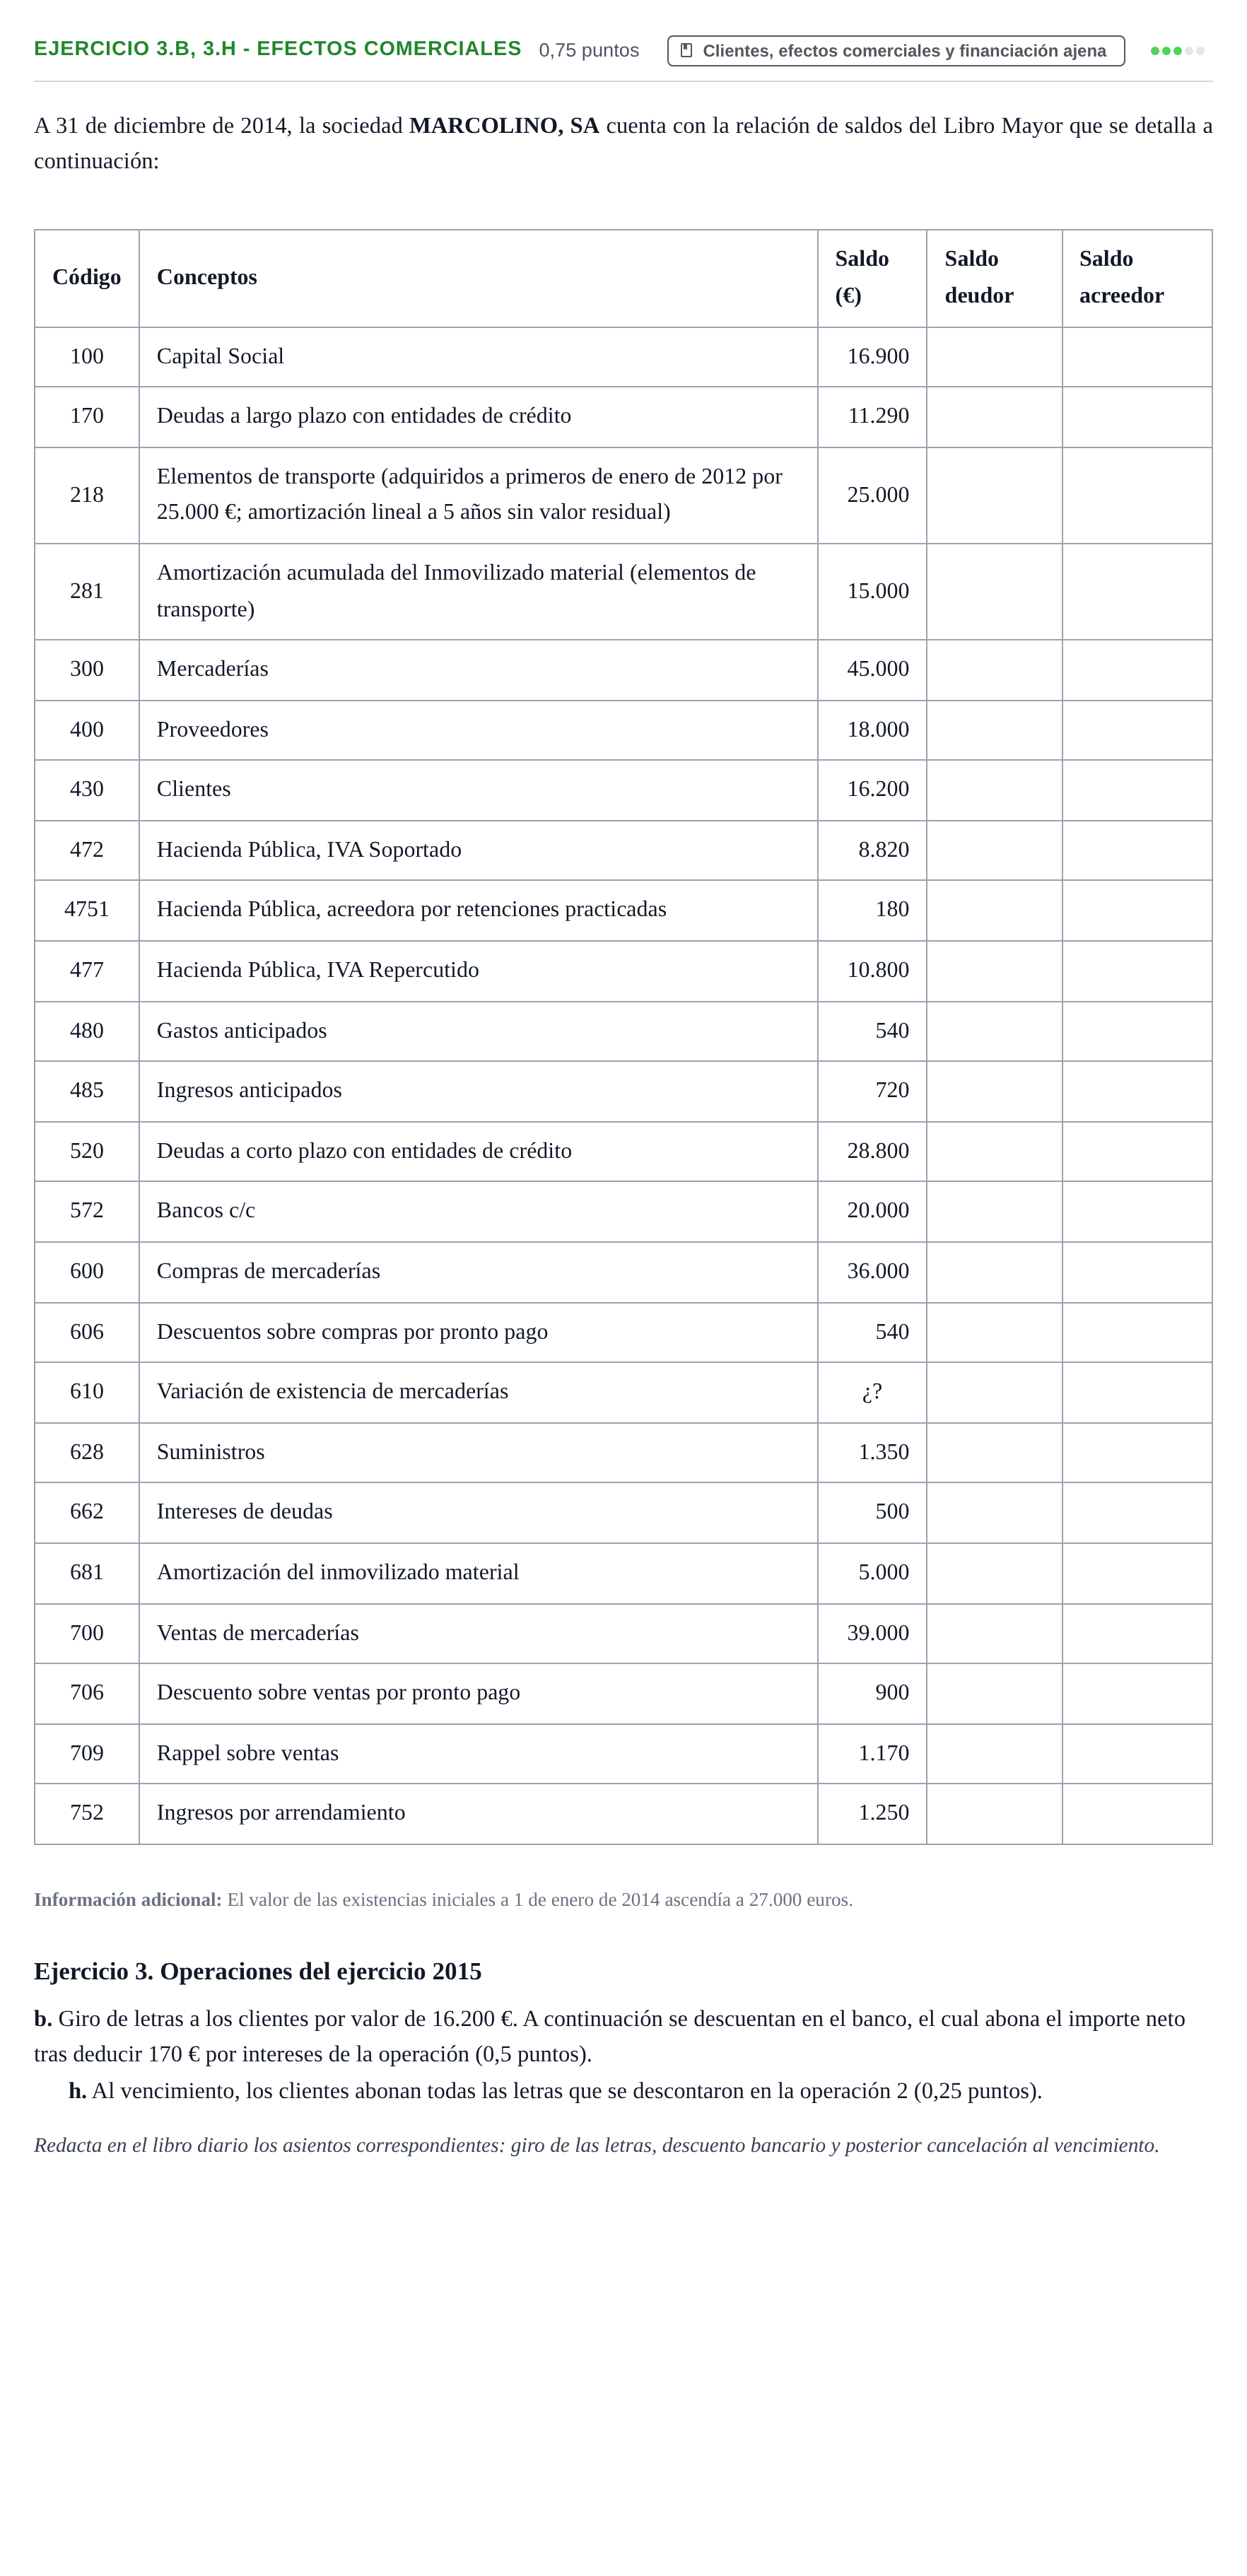
A 31 de diciembre de 2014, la sociedad MARCOLINO, SA cuenta con la relación de saldos del Libro Mayor que se detalla a continuación:
Código · Conceptos · Saldo (€) · Saldo deudor · Saldo acreedor
100 · Capital Social · 16.900
170 · Deudas a largo plazo con entidades de crédito · 11.290
218 · Elementos de transporte (adquiridos a primeros de enero de 2012 por 25.000 €; amortización lineal a 5 años sin valor residual) · 25.000
281 · Amortización acumulada del Inmovilizado material (elementos de transporte) · 15.000
300 · Mercaderías · 45.000
400 · Proveedores · 18.000
430 · Clientes · 16.200
472 · Hacienda Pública, IVA Soportado · 8.820
4751 · Hacienda Pública, acreedora por retenciones practicadas · 180
477 · Hacienda Pública, IVA Repercutido · 10.800
480 · Gastos anticipados · 540
485 · Ingresos anticipados · 720
520 · Deudas a corto plazo con entidades de crédito · 28.800
572 · Bancos c/c · 20.000
600 · Compras de mercaderías · 36.000
606 · Descuentos sobre compras por pronto pago · 540
610 · Variación de existencia de mercaderías · ¿?
628 · Suministros · 1.350
662 · Intereses de deudas · 500
681 · Amortización del inmovilizado material · 5.000
700 · Ventas de mercaderías · 39.000
706 · Descuento sobre ventas por pronto pago · 900
709 · Rappel sobre ventas · 1.170
752 · Ingresos por arrendamiento · 1.250
Información adicional: El valor de las existencias iniciales a 1 de enero de 2014 ascendía a 27.000 euros.
Ejercicio 3. Operaciones del ejercicio 2015
b. Giro de letras a los clientes por valor de 16.200 €. A continuación se descuentan en el banco, el cual abona el importe neto tras deducir 170 € por intereses de la operación (0,5 puntos).
h. Al vencimiento, los clientes abonan todas las letras que se descontaron en la operación 2 (0,25 puntos).
Redacta en el libro diario los asientos correspondientes: giro de las letras, descuento bancario y posterior cancelación al vencimiento.
Solución
Según los criterios oficiales de corrección
Registrar el giro de las letras, su descuento bancario y la cancelación al vencimiento.
Solución: b) Giro y descuento de efectos: *Por el giro de letras aceptadas:* | Debe (€) | Cuentas | Haber (€) | | :--- | :--- | :--- | | 16.200 | (4310) Efectos comerciales en cartera<br>a (430) Clientes | 16.200 | *Por el envío al descuento y abono bancario:* | Debe (€) | Cuentas | Haber (€) | | :--- | :--- | :--- | | 16.200 | (4311) Efectos comerciales descontados<br>a (4310) Efectos comerciales en cartera | 16.200 | | 16.030<br>170 | (572) Bancos c/c<br>(665) Intereses por descuento de efectos<br>a (5208) Deudas por efectos descontados | 16.200 | h) Cancelación de los efectos descontados al vencimiento: | Debe (€) | Cuentas | Haber (€) | | :--- | :--- | :--- | | 16.200 | (5208) Deudas por efectos descontados<br>a (4311) Efectos comerciales descontados | 16.200 |
La explicación paso a paso, hecha con IA, es Premium. Premium
Resuélvelo aquí mismo: corrección automática, pistas y solución paso a paso.
‹ Pregunta 5 · 2016 · Ejercicio Qüestió 19 · 2012 ›
Más ejercicios de Clientes, efectos comerciales y financiación ajena
- Pregunta 17 · 2021
- Ejercicio 2.d, 2.e - Efectos comerciales · 2018
- Ejercicio 2 - Efectos comerciales y clientes · 2016
- Ejercicio 2.d-e - Efectos comerciales y descuento · 2016
- Pregunta 5 · 2016
- Ejercicio Qüestió 19 · 2012
- Pregunta 4 · Examen Segundo Parcial: Introducción a la Contabilidad
- Pregunta 13 · Examen Segundo Parcial: Introducción a la Contabilidad