Épreuve composée - Troisième partie · Bac Sciences Économiques et Sociales Centres étrangers (Afrique) 2026 (jour 1)
Thème : Les politiques économiques dans le cadre européen · Tiré du sujet Jour 1 (2026)
Énoncé
Troisième partie: Raisonnement s'appuyant sur un dossier documentaire
[10 points]
Cette partie comporte trois documents.
Sujet: À l'aide de vos connaissances et du dossier documentaire, vous montrerez que la mise en œuvre dans la zone euro de la politique monétaire et des politiques budgétaires soulève des difficultés.
DOCUMENT 1
Solde des finances publiques et dette publique (en % du PIB) et taux d'inflation en Allemagne et en France
1: Solde des finances publiques: il est positif en cas d'excédent et négatif en cas de déficit.
2: Dette publique en % du PIB: arrondie à l'unité la plus proche.
Sources: d'après INSEE, Banque centrale européenne et Eurostat, 2025.
DOCUMENT 2
Le problème majeur dans une union monétaire entre des pays hétérogènes est celui posé par ce que les économistes appellent les « chocs asymétriques ». [...] La politique monétaire est impuissante puisqu'elle se détermine sur les conditions macroéconomiques moyennes de l'union. Elle est donc trop restrictive pour les pays à basse inflation et sous-activité, trop accommodante pour les pays à haute inflation et surchauffe en présence de chocs asymétriques. Elle entraîne des taux d'intérêt réels¹ trop hauts dans le premier type de pays et trop bas dans les seconds.
Source: Michel AGLIETTA, Europe. Sortir de la crise et inventer l'avenir, 2014.
1: Le taux d'intérêt réel est le taux d'intérêt nominal corrigé de l'inflation (c'est-à-dire taux d'intérêt réel = taux d'intérêt nominal - taux d'inflation).
Corrigé
Corrigé proposé par AprenAI (non officiel)
À l'aide de vos connaissances et du dossier documentaire, vous montrerez que la mise en œuvre dans la zone euro de la politique monétaire et des politiques budgétaires soulève des difficultés.
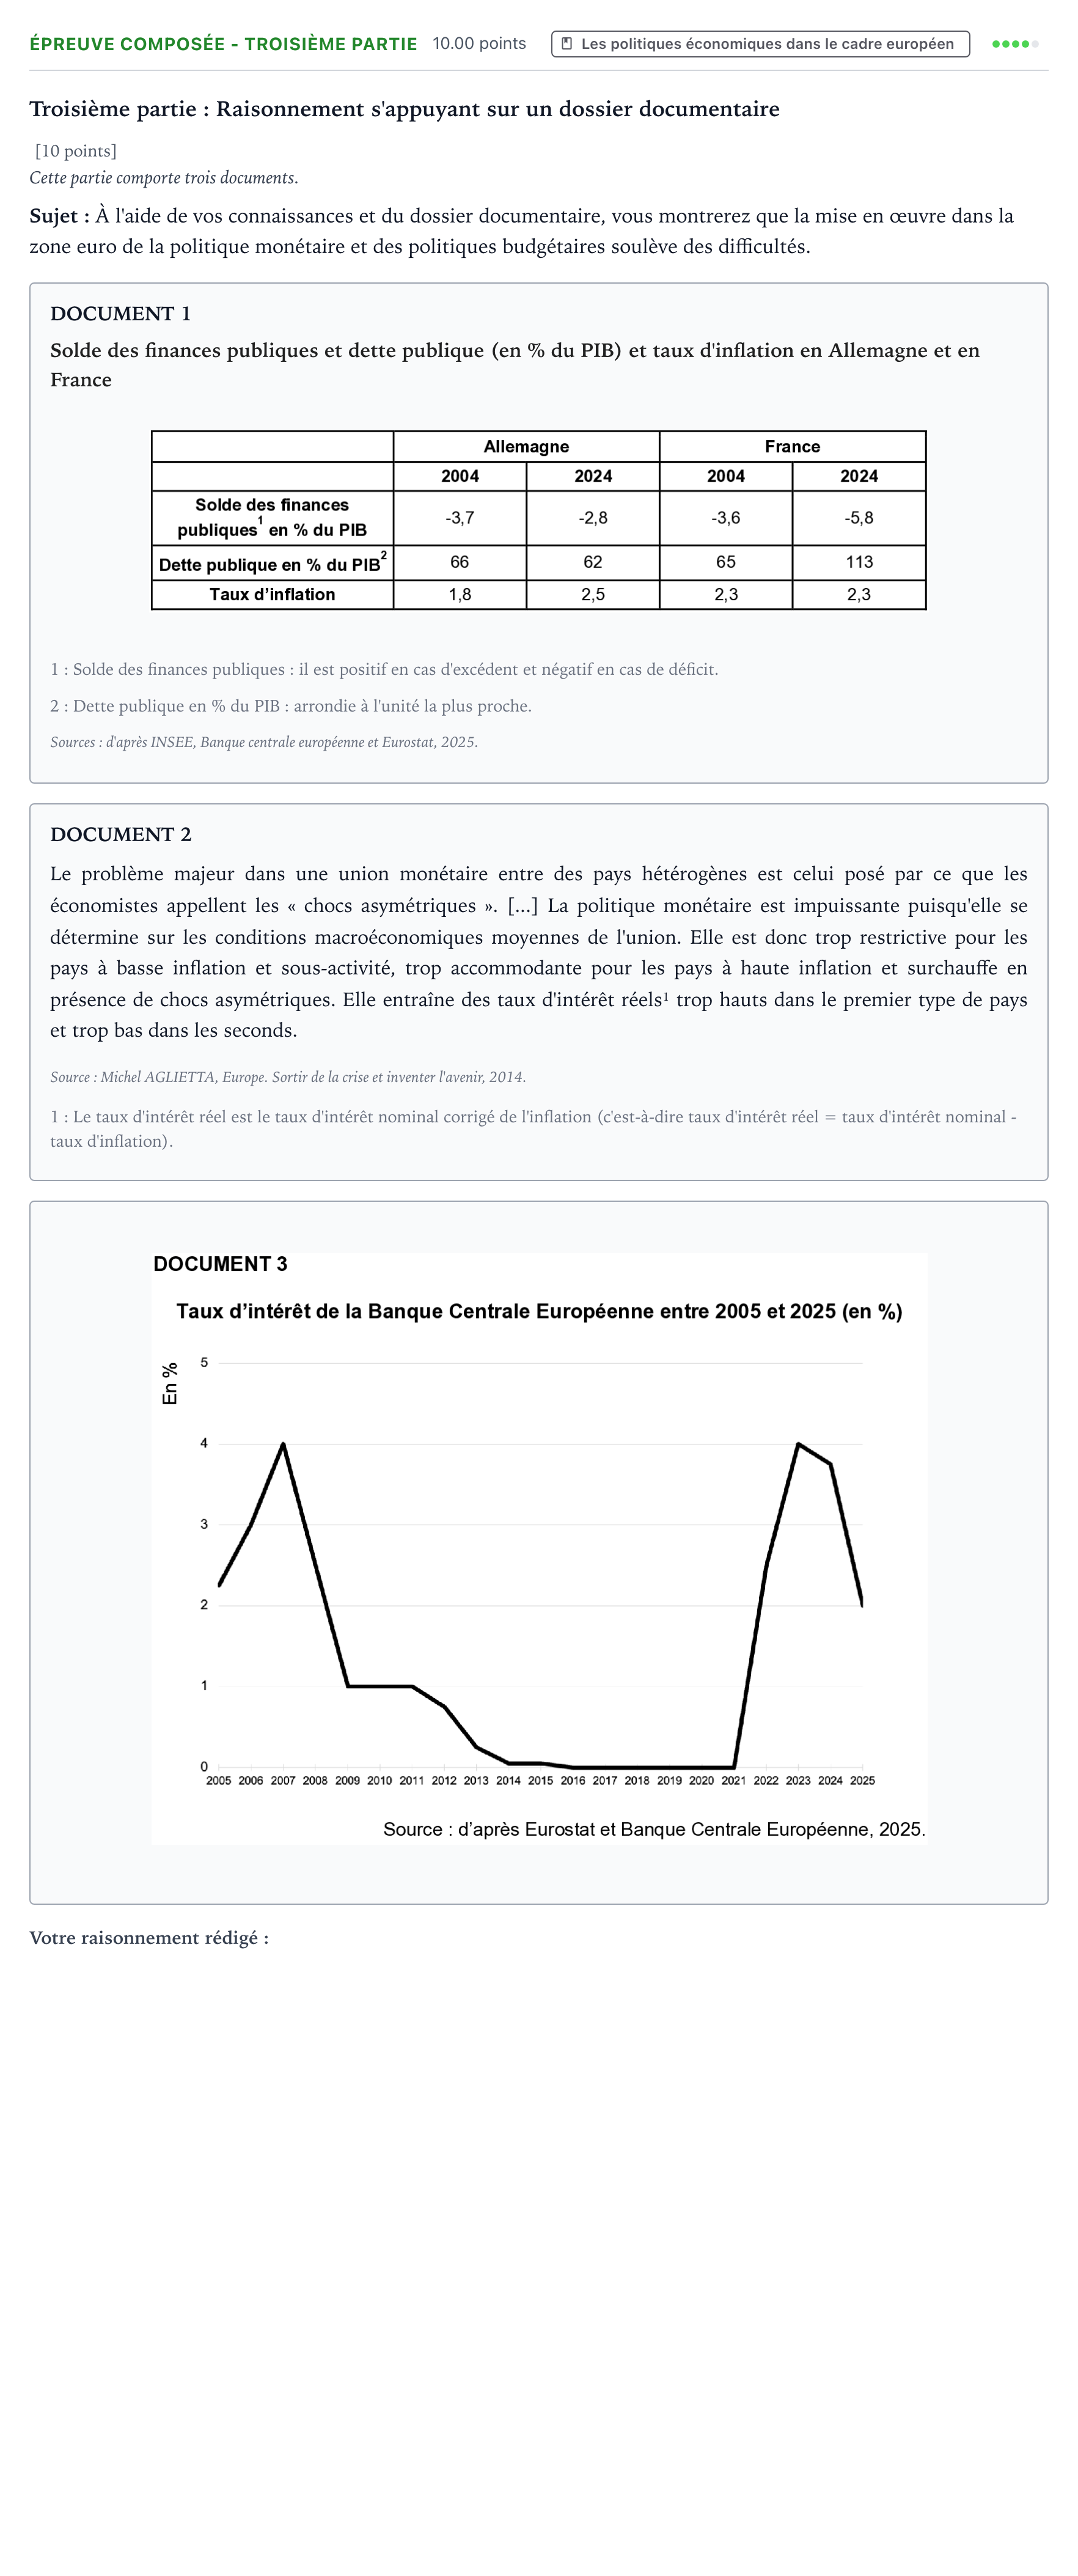
Réponse : Introduction : La zone euro est une union monétaire. La BCE y mène une politique monétaire unique, dont l'objectif principal est une inflation proche de 2 %. Les politiques budgétaires restent nationales mais sont encadrées par des règles communes (Pacte de stabilité et de croissance : déficit public < 3 % du PIB, dette publique < 60 % du PIB). Problématique : pourquoi la mise en œuvre de ces politiques dans la zone euro soulève-t-elle des difficultés ? Nous verrons d'abord les limites d'une politique monétaire unique pour des économies hétérogènes, puis les difficultés propres aux politiques budgétaires et à leur coordination. Partie 1 : Une politique monétaire unique inadaptée à des économies hétérogènes 1. *Une politique « taille unique ».* - La BCE fixe un taux directeur unique en fonction de la situation moyenne de la zone. - Selon M. Aglietta (Doc. 2), face à un choc asymétrique, cette politique est « impuissante ». Elle est trop restrictive pour les pays à basse inflation et en sous-activité, et trop accommodante pour les pays à forte inflation et en surchauffe. - Avec un même taux nominal, le taux d'intérêt réel (r = i − π) diffère selon l'inflation de chaque pays. Il est trop élevé là où l'inflation est faible, ce qui freine l'investissement et la consommation. Il est trop bas là où elle est forte, ce qui alimente la surchauffe et les bulles. - Exemple (Doc. 1 et 3) : en 2024, le taux de la BCE est d'environ 3,75 %. Avec une inflation de 2,5 % en Allemagne et de 2,3 % en France, le taux réel est d'environ 1,25 % en Allemagne et 1,45 % en France. Des écarts d'inflation plus importants, comme ceux de 2004 (1,8 % contre 2,3 %), produisent des conditions monétaires différentes pour chaque pays. 2. *Une politique aux marges de manœuvre limitées et aux effets ambivalents.* - Doc. 3 : après la crise de 2008, la BCE abaisse son taux de 4 % (2007) à 1 % (2009), puis jusqu'à 0 % de 2016 à 2021. Elle bute alors sur la borne zéro (trappe à liquidité) et doit recourir à des politiques non conventionnelles (rachats de titres). - Face au retour de l'inflation, elle remonte brutalement ses taux à 4 % en 2023. Cette hausse renchérit le crédit, freine l'activité et alourdit le coût de la dette, surtout pour les États les plus endettés. Partie 2 : Des politiques budgétaires nationales contraintes et mal coordonnées 1. *Les règles budgétaires limitent la stabilisation.* - Privés de l'instrument monétaire et du taux de change, les États ne disposent plus que du budget pour amortir un choc asymétrique. - Les règles du Pacte (3 % et 60 %) visent à éviter les comportements de passager clandestin, c'est-à-dire un État laxiste qui ferait supporter à tous la hausse des taux ou le risque de crise de la dette. Mais elles limitent les politiques contracycliques et peuvent imposer une austérité procyclique, comme en 2010-2013 lors de la crise des dettes souveraines. 2. *Des trajectoires divergentes et un policy-mix difficile à coordonner.* - Doc. 1 : en 2004, l'Allemagne et la France avaient des situations proches (déficits de 3,7 % et 3,6 % du PIB, dettes de 66 % et 65 %), toutes deux hors des critères. - En 2024, l'Allemagne a réduit sa dette à 62 % du PIB et son déficit à 2,8 %. La France, elle, affiche un déficit de 5,8 % et une dette de 113 % du PIB, soit près du double du critère de 60 %. - Ces divergences rendent difficiles l'application uniforme des règles (sanctions rarement appliquées, règles suspendues en 2020 puis réformées). - L'absence de budget fédéral important empêche les transferts vers les pays touchés par un choc. Enfin, la coordination entre la BCE et des politiques budgétaires nationales parfois contradictoires est délicate : une politique monétaire restrictive peut coexister avec des budgets expansionnistes, ou l'inverse. Conclusion : Dans la zone euro, la politique monétaire unique ne peut pas s'adapter aux situations nationales hétérogènes. Les politiques budgétaires, seules capables de répondre aux chocs asymétriques, sont à la fois contraintes par des règles et insuffisamment coordonnées. Ces difficultés nourrissent les débats sur un budget européen commun, voire une plus grande intégration budgétaire (comme l'endettement commun du plan de relance de 2020).
L’explication pas à pas, faite avec l’IA, est réservée aux membres Premium. Premium
Résous-le ici : correction automatique, indices et corrigé détaillé.
Épreuve composée - Deuxième partie · Centres étrangers (Afrique) 2026 (jour 2) ›